Опубликован Закон от 1.11.2019 г. № ЗРУ-578 «О платежах и платежных системах»
По сути, документ представляет собой существенно расширенную и дополненную версию Закона «Об электронных платежах». В нем также дается определение платежной системы, сказано об их видах, участниках и правилах функционирования, но более детально и конкретно.
👆Достаточное внимание в акте уделено вопросам государственного регулирования платежных систем и рынка платежных услуг. Бо́льшая часть регулятивных инструментов сконцентрирована в руках Центрального банка. В частности, именно ЦБ:
а) выдает лицензии операторам платежных систем и платежным организациям и определяет минимальный размер их уставного капитала, ведет реестры таких систем и организаций;
б) осуществляет надзор – не чаще 1 раза в год проводит инспекционные проверки операторов платежных систем и платежных организаций (по отдельным вопросам либо комплексные) длительностью не свыше 30 дней. По итогам составляется акт, отражающий общую информацию о деятельности проверяемого субъекта и выявленные нарушения с приложением подтверждающих документов;
в) за неисполнение предписания об устранении нарушения антитеррористического законодательства, если это негативно влияет на бесперебойность работы платежной системы, применяет одну из санкций:
✅штраф до 5 000 БРВ (на дату публикации – свыше 1,1 млрд сумов, ред.);
✅ограничение проведения отдельных видов платежных услуг и (или) операций на срок до 6 месяцев;
✅приостановление действия лицензии на срок не более 10 рабочих дней.
🔍Подробнее
⏬Скачать закон.
Подписывайтесь на канал:🤙
По сути, документ представляет собой существенно расширенную и дополненную версию Закона «Об электронных платежах». В нем также дается определение платежной системы, сказано об их видах, участниках и правилах функционирования, но более детально и конкретно.
👆Достаточное внимание в акте уделено вопросам государственного регулирования платежных систем и рынка платежных услуг. Бо́льшая часть регулятивных инструментов сконцентрирована в руках Центрального банка. В частности, именно ЦБ:
а) выдает лицензии операторам платежных систем и платежным организациям и определяет минимальный размер их уставного капитала, ведет реестры таких систем и организаций;
б) осуществляет надзор – не чаще 1 раза в год проводит инспекционные проверки операторов платежных систем и платежных организаций (по отдельным вопросам либо комплексные) длительностью не свыше 30 дней. По итогам составляется акт, отражающий общую информацию о деятельности проверяемого субъекта и выявленные нарушения с приложением подтверждающих документов;
в) за неисполнение предписания об устранении нарушения антитеррористического законодательства, если это негативно влияет на бесперебойность работы платежной системы, применяет одну из санкций:
✅штраф до 5 000 БРВ (на дату публикации – свыше 1,1 млрд сумов, ред.);
✅ограничение проведения отдельных видов платежных услуг и (или) операций на срок до 6 месяцев;
✅приостановление действия лицензии на срок не более 10 рабочих дней.
🔍Подробнее
⏬Скачать закон.
Подписывайтесь на канал:🤙
Norma.uz Информационно-правовой портал
Центральный банк усилит контроль за платежными системами
Опубликован Закон «О платежах и платежных системах», который вступит в силу через три месяца.
Зафар Хашимов: Для нас решение об открытии магазинов французского бренда Carrefour не стало большой новостью. Мы слышали об этих намерениях уже более года назад.
И мы очень ждали их.
👆Потому что в приходе сети Carrefour в Узбекистан для нас много хороших новостей и интересных моментов.
Во первых, это означает, что розничный рынок страны созрел для того, чтобы вызывать интерес международных игроков такого класса и для нашей сети, которая развивала розницу в стране в течении последних десятилетий, это своеобразное признание.
👉Такой интерес и признание к потребительскому рынку определённым положительным образом отразится и на капитализации нашей сети, как бесспорного лидера в отрасли.
Появление различных брендов и форматов служит развитию всего рынка и каждого его участника и, в особенности, это хорошо для потребителей.
✅Уверен, будет много всего, что мы узнаем и чему научимся у Carrefour. Будут, конечно, и те особенности, которые Carrefour придётся узнать о нас и о нашем рынке.
Для рынка это означает появление новых форматов и каналов продаж и продвижения товаров, для потребителей увеличение выбора и разнообразия. Все это расширит саму базу современной торговли и базу её клиентов. От происходящего выиграют все участники рынка.
⁉️Боимся ли мы конкуренции?
Нет. Объясню.
✅Для более 30 миллионного рынка сектор современной сетевой розничной торговли все ещё мало освоен. Посудите сами, общая доля всей современной розницы, и, это только в столице, в разрезе валового потребления продуктов питания и товаров первой необходимости, по нашим подсчётам, составляет менее 9 %. И это, повторюсь, не говоря о регионах. По стране же в целом, эта цифра ещё ниже.
Для сравнения, этот показатель в соседнем Казахстане превышает 45%, а в России составил уже более 75%. В Европе и США цифра приближается к 90%.
✅Нашему рынку есть куда расти и до его насыщения и сколь угодно жёсткого конкурентного столкновения ещё очень и очень далеко. У нас, местных сетей современной торговли, сейчас есть один общий главный конкурент- базары и неорганизованная торговля. Нам, существующим игрокам розницы, несмотря на общеизвестные достижения, приходилось весьма непросто наедине в этом сражении. Поэтому мы горячо приветствуем нового бойца в своих рядах, тем более, учитывая весь опыт и арсенал инструментов и знаний, который он привнесёт.
✳️Что касается сети korzinka.uz, то мы, как всегда, динамичны, энергичны и готовы к новым свершениям и открытиям. А самое главное, мы остаёмся неизменно преданными своим многочисленным покупателям, будем и впредь развивать качество предоставляемых услуг и товаров.
Оставайтесь с нами: точно обещаю, что скучно не будет.
Подписывайтесь на канал:🤙
И мы очень ждали их.
👆Потому что в приходе сети Carrefour в Узбекистан для нас много хороших новостей и интересных моментов.
Во первых, это означает, что розничный рынок страны созрел для того, чтобы вызывать интерес международных игроков такого класса и для нашей сети, которая развивала розницу в стране в течении последних десятилетий, это своеобразное признание.
👉Такой интерес и признание к потребительскому рынку определённым положительным образом отразится и на капитализации нашей сети, как бесспорного лидера в отрасли.
Появление различных брендов и форматов служит развитию всего рынка и каждого его участника и, в особенности, это хорошо для потребителей.
✅Уверен, будет много всего, что мы узнаем и чему научимся у Carrefour. Будут, конечно, и те особенности, которые Carrefour придётся узнать о нас и о нашем рынке.
Для рынка это означает появление новых форматов и каналов продаж и продвижения товаров, для потребителей увеличение выбора и разнообразия. Все это расширит саму базу современной торговли и базу её клиентов. От происходящего выиграют все участники рынка.
⁉️Боимся ли мы конкуренции?
Нет. Объясню.
✅Для более 30 миллионного рынка сектор современной сетевой розничной торговли все ещё мало освоен. Посудите сами, общая доля всей современной розницы, и, это только в столице, в разрезе валового потребления продуктов питания и товаров первой необходимости, по нашим подсчётам, составляет менее 9 %. И это, повторюсь, не говоря о регионах. По стране же в целом, эта цифра ещё ниже.
Для сравнения, этот показатель в соседнем Казахстане превышает 45%, а в России составил уже более 75%. В Европе и США цифра приближается к 90%.
✅Нашему рынку есть куда расти и до его насыщения и сколь угодно жёсткого конкурентного столкновения ещё очень и очень далеко. У нас, местных сетей современной торговли, сейчас есть один общий главный конкурент- базары и неорганизованная торговля. Нам, существующим игрокам розницы, несмотря на общеизвестные достижения, приходилось весьма непросто наедине в этом сражении. Поэтому мы горячо приветствуем нового бойца в своих рядах, тем более, учитывая весь опыт и арсенал инструментов и знаний, который он привнесёт.
✳️Что касается сети korzinka.uz, то мы, как всегда, динамичны, энергичны и готовы к новым свершениям и открытиям. А самое главное, мы остаёмся неизменно преданными своим многочисленным покупателям, будем и впредь развивать качество предоставляемых услуг и товаров.
Оставайтесь с нами: точно обещаю, что скучно не будет.
Подписывайтесь на канал:🤙
Telegram
FINANSIST.UZ
Новости, аналитика, теория и практика финансового мира Узбекистана и других стран.
✅Сайт: https://finansist.uz.
✅Uzb: @MoliyachiUZ
✅Чат: @FinansistUZ_chat
✅Контакты: @Ask_FinansistUZ_bot
✅Партнеры:
@minfinuzb
http://www.uzse.uz
✅Сайт: https://finansist.uz.
✅Uzb: @MoliyachiUZ
✅Чат: @FinansistUZ_chat
✅Контакты: @Ask_FinansistUZ_bot
✅Партнеры:
@minfinuzb
http://www.uzse.uz
Сколько стоит воздух?
✅Разберёмся сколько стоит воздух. Например, воздух Парижа стоит $10. А туман Сан-Франциско $6. Свежий горный воздух Исландии €6. Воздух российских городов стоит дешевле: за банку воздуха с улиц Санкт-Петербурга придётся заплатить 400 рублей. За воздух Москвы около 300 рублей.
💰Самый дорогой - воздух с концертов знаменитостей. Воздух с шоу Beyonce стоит как минимум $300. Вообще цены на Ebay на такой товар от нескольких долларов до $60 000. Именно столько стоил самый дорогой пакет воздуха с концерта Kanye West.
#интересные_факты
Подписывайтесь на канал:🤙
✅Разберёмся сколько стоит воздух. Например, воздух Парижа стоит $10. А туман Сан-Франциско $6. Свежий горный воздух Исландии €6. Воздух российских городов стоит дешевле: за банку воздуха с улиц Санкт-Петербурга придётся заплатить 400 рублей. За воздух Москвы около 300 рублей.
💰Самый дорогой - воздух с концертов знаменитостей. Воздух с шоу Beyonce стоит как минимум $300. Вообще цены на Ebay на такой товар от нескольких долларов до $60 000. Именно столько стоил самый дорогой пакет воздуха с концерта Kanye West.
#интересные_факты
Подписывайтесь на канал:🤙
Spot.uz Обзор: самые доходные сумовые вклады в Узбекистане на ноябрь 2019 года
Открыть депозит для приумножения капитала можно в 26 из имеющихся в стране 30 банках. При этом, из них 24 банка предлагают процентную ставку равную или выше 20%. Для сравнения, в январе 2019 года открыть вклад со ставкой не ниже 20% можно было лишь в 12 банках.
Для сохранения привлекательности депозитов в национальной валюте в период роста инфлационных ожиданий населения банки не только повысили процентные ставки, но и сократили сроки вкладов. Так, «Агробанк», Asia Alliance Bank, «Алокабанк», Ipoteka Bank, Kapitalbank и «Народный банк» сократили срок хранения вклада с 25 до 18−12 месяцев.
P.S. Жирным шрифтом отмечены самые выгодные вклады процент/срок.
У Капиталбанка есть более выгодный онлайн вклад 23% сроком 6 месяцев пишут подписчики.
Подписывайтесь на канал:🤙
Открыть депозит для приумножения капитала можно в 26 из имеющихся в стране 30 банках. При этом, из них 24 банка предлагают процентную ставку равную или выше 20%. Для сравнения, в январе 2019 года открыть вклад со ставкой не ниже 20% можно было лишь в 12 банках.
Для сохранения привлекательности депозитов в национальной валюте в период роста инфлационных ожиданий населения банки не только повысили процентные ставки, но и сократили сроки вкладов. Так, «Агробанк», Asia Alliance Bank, «Алокабанк», Ipoteka Bank, Kapitalbank и «Народный банк» сократили срок хранения вклада с 25 до 18−12 месяцев.
P.S. Жирным шрифтом отмечены самые выгодные вклады процент/срок.
У Капиталбанка есть более выгодный онлайн вклад 23% сроком 6 месяцев пишут подписчики.
Подписывайтесь на канал:🤙
Тимур Ишметов: Если не удастся снизить уровень инфляции, реформы, направленные на улучшение жизни населения, могут стать бессмысленными
✅К сожалению, последние три года был высокий уровень инфляции. Если по итогам текущего года инфляции ожидается на уровне 15,5%, то в прошлом году она составила 14,3%. В странах, где проводятся широкомасштабные реформы, инфляция будет высокой. В Узбекистане вместе с реформами в разные сферы направляются инвестиции в крупном объеме. Также начат процесс либерализации цен, поскольку для привлечения иностранных и даже местных инвестиций цены на производимые товары должны формироваться свободно. Поэтому здесь инфляции — это естественная ситуация.
‼️Сохранение высокой инфляции в течение долгого времени может привести к утрате достигнутых результатов.
✅Реформы проводятся, чтобы улучшить жизнь населения, а инфляция съедает реальные доходы населения, что, соответственно, делает достигнутое бессмысленным.
👆При высокой инфляции уменьшается покупательская способность населения, что ведет к снижению спроса на товары. Низкий спрос негативно сказывается на продажах, что приводит к уменьшению доходов производителей. Ухудшение экономического состояния предпринимателей непосредственно сказывается на валовом внутреннем продукте страны.
✳️По этой причине президент поручил резко снизить уровень инфляции. Это определено главной задачей экономического блока. В 2020 году мы должны снизить инфляцию до 12,5−13%, в 2021 году — 11%, начиная с 2022 года — ниже 10%, до 9,5%. Во-первых, наша главная задача по снижению инфляции со следующего года — обеспечение финансовой дисциплины в экономической политике. 1️⃣То есть в рамках расходов утвержденного бюджета не должно быть излишних трат. 2️⃣Во-вторых, доведение до полной реализации проектов, направленных на производство потребительских товаров, повышение эффективности неработающих проектов, обеспечение максимальной производственной мощности. Кроме того, нам необходимо обращать больше внимания на проекты в этой сфере.
🔎Подробнее
Подписывайтесь на канал:🤙
✅К сожалению, последние три года был высокий уровень инфляции. Если по итогам текущего года инфляции ожидается на уровне 15,5%, то в прошлом году она составила 14,3%. В странах, где проводятся широкомасштабные реформы, инфляция будет высокой. В Узбекистане вместе с реформами в разные сферы направляются инвестиции в крупном объеме. Также начат процесс либерализации цен, поскольку для привлечения иностранных и даже местных инвестиций цены на производимые товары должны формироваться свободно. Поэтому здесь инфляции — это естественная ситуация.
‼️Сохранение высокой инфляции в течение долгого времени может привести к утрате достигнутых результатов.
✅Реформы проводятся, чтобы улучшить жизнь населения, а инфляция съедает реальные доходы населения, что, соответственно, делает достигнутое бессмысленным.
👆При высокой инфляции уменьшается покупательская способность населения, что ведет к снижению спроса на товары. Низкий спрос негативно сказывается на продажах, что приводит к уменьшению доходов производителей. Ухудшение экономического состояния предпринимателей непосредственно сказывается на валовом внутреннем продукте страны.
✳️По этой причине президент поручил резко снизить уровень инфляции. Это определено главной задачей экономического блока. В 2020 году мы должны снизить инфляцию до 12,5−13%, в 2021 году — 11%, начиная с 2022 года — ниже 10%, до 9,5%. Во-первых, наша главная задача по снижению инфляции со следующего года — обеспечение финансовой дисциплины в экономической политике. 1️⃣То есть в рамках расходов утвержденного бюджета не должно быть излишних трат. 2️⃣Во-вторых, доведение до полной реализации проектов, направленных на производство потребительских товаров, повышение эффективности неработающих проектов, обеспечение максимальной производственной мощности. Кроме того, нам необходимо обращать больше внимания на проекты в этой сфере.
🔎Подробнее
Подписывайтесь на канал:🤙
Газета.uz
«Высокая инфляция может сделать реформы бессмысленными» — Тимур Ишметов
Первый замминистра финансов Тимур Ишметов заявил, что высокая инфляция может сделать реформы бессмысленными. Главной задачей экономического блока правительства в 2020 году определено снижение инфляции.
Обзор: самые высокооплачиваемые специальности в Узбекистане по итогам октября 2019 года
Обратите внимание: медиана — значение заработной платы, расположенное в середине изучаемого массива, упорядоченного по возрастанию. Преимуществом медианного показателя предлагаемых заработных плат по сравнению со средним арифметическим является его независимость от крайних значений, поскольку он делит совокупность на две равные части.
🔍Подробнее
Подписывайтесь на канал:🤙
Обратите внимание: медиана — значение заработной платы, расположенное в середине изучаемого массива, упорядоченного по возрастанию. Преимуществом медианного показателя предлагаемых заработных плат по сравнению со средним арифметическим является его независимость от крайних значений, поскольку он делит совокупность на две равные части.
🔍Подробнее
Подписывайтесь на канал:🤙
Опубликована новая редакция Закона «О банках и банковской деятельности» (см. ЗРУ–580 от 5.11.2019 г.).
Прежде всего, в сравнении с прежней версией документ стал почти вдвое объемнее. Это связано с появлением в нем как отдельных норм (например, понятийного аппарата и других общих положений), в том числе путем переноса их из подзаконных и ведомственных актов, так и введением новых глав.
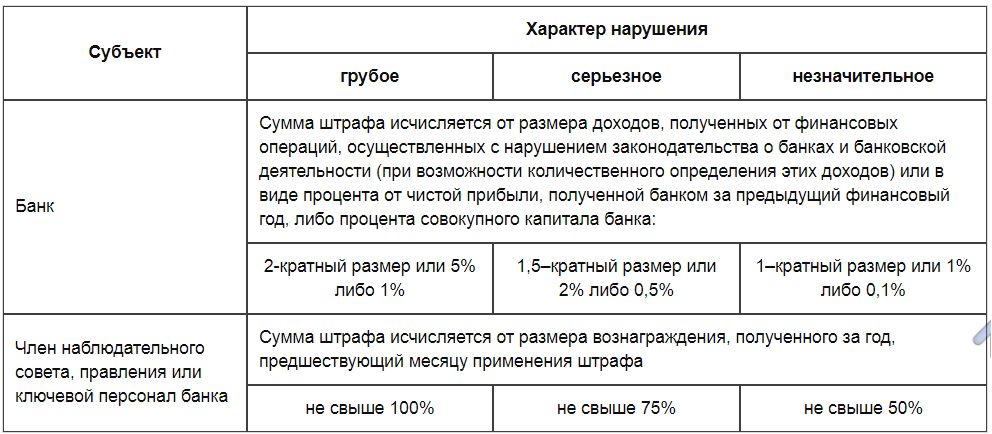
Штрафовать теперь будут не только сами банки, но и членов наблюдательного совета, правления и ключевой персонал – работников, не входящих в правление, но чьи должности позволяют оказывать существенное влияние на деятельность банка.
Кроме того, скорректирован ряд ранее действовавших норм, например:
✅к числу составных элементов, определяемых в качестве банковской деятельности, отнесено открытие и ведение банковских счетов;
✅расширен перечень осуществляемых банками финансовых операций: включены факторинг, купля-продажа аффинированных драгметаллов и драгоценных монет, операции с деривативами, оборот электронных денег и т.д.;
✅ограничений в деятельности банков стало больше – им нельзя приобретать доли или акции юрлиц (в отдельных случаях можно не более 15% регулятивного капитала банка первого уровня). Сделки с ценными бумагами, приобретенные доли или акции в совокупности не должны превышать 50% регулятивного капитала банка первого уровня. Также банк не может участвовать в уставном фонде юрлица, владеющего 1% или более уставного капитала этого банка;
✅по-новому изложены требования к получению предварительного разрешения ЦБ на приобретение акций банка. Раньше оно не требовалось резидентам, приобретающим до 20% доли в уставном капитале банка, а нерезидентам нужно было уже при покупке 5%. Теперь все физические и юрлица или лица, действующие совместно, должны его получать, если приобретаемая в результате одной или нескольких сделок доля составит от 5 до 20%; от 20 до 50%; 50% и более. ‼️Изменились и процедурные нюансы: в течение 2 месяцев проводится оценка потенциального приобретателя, в ходе которой у него могут потребовать дополнительные документы и информацию, обоснованное решение публикуется на сайте ЦБ, действие предварительного разрешения ограничено 6 месяцами со дня его получения и т.д.
🔍Подробнее
Подписывайтесь на канал:🤙
Прежде всего, в сравнении с прежней версией документ стал почти вдвое объемнее. Это связано с появлением в нем как отдельных норм (например, понятийного аппарата и других общих положений), в том числе путем переноса их из подзаконных и ведомственных актов, так и введением новых глав.
Штрафовать теперь будут не только сами банки, но и членов наблюдательного совета, правления и ключевой персонал – работников, не входящих в правление, но чьи должности позволяют оказывать существенное влияние на деятельность банка.
Кроме того, скорректирован ряд ранее действовавших норм, например:
✅к числу составных элементов, определяемых в качестве банковской деятельности, отнесено открытие и ведение банковских счетов;
✅расширен перечень осуществляемых банками финансовых операций: включены факторинг, купля-продажа аффинированных драгметаллов и драгоценных монет, операции с деривативами, оборот электронных денег и т.д.;
✅ограничений в деятельности банков стало больше – им нельзя приобретать доли или акции юрлиц (в отдельных случаях можно не более 15% регулятивного капитала банка первого уровня). Сделки с ценными бумагами, приобретенные доли или акции в совокупности не должны превышать 50% регулятивного капитала банка первого уровня. Также банк не может участвовать в уставном фонде юрлица, владеющего 1% или более уставного капитала этого банка;
✅по-новому изложены требования к получению предварительного разрешения ЦБ на приобретение акций банка. Раньше оно не требовалось резидентам, приобретающим до 20% доли в уставном капитале банка, а нерезидентам нужно было уже при покупке 5%. Теперь все физические и юрлица или лица, действующие совместно, должны его получать, если приобретаемая в результате одной или нескольких сделок доля составит от 5 до 20%; от 20 до 50%; 50% и более. ‼️Изменились и процедурные нюансы: в течение 2 месяцев проводится оценка потенциального приобретателя, в ходе которой у него могут потребовать дополнительные документы и информацию, обоснованное решение публикуется на сайте ЦБ, действие предварительного разрешения ограничено 6 месяцами со дня его получения и т.д.
🔍Подробнее
Подписывайтесь на канал:🤙
Forwarded from Moliyachi.uz
Банклар ва банк фаолияти тўғрисидаги қонун янги таҳриридаги айрим
Салбий ҳолатлар:
✅Муҳим аҳамиятга эга ходимлар категориясининг киритилиши ва уларга нисбатан ҳам Марказий банк малака талаблари қўйилиши, уларни лавозимга тайинланишида ҳам МБдан розилик олиши(Бу яна ўша эски тизимдаги кадрларни МБдан тасдиқланиши ва у билан боғлиқ коррупцион ҳолатларга сабаб бўлиши мумкин);
✅Банк акцияларини 5%дан ортиғини сотиб олмоқчи бўлган маҳаллий ва хорижий инвесторларга нисбатан чеклов ўрнатилиши, яъни улар аввал Марказий банкдан руҳсат олиши талаб этилиши белгиланган(Кўриб чиқиш муддати 2 ой бўлган бундай бюрократик тўсиқ, ўзи шундоқ ҳам инвестор жалб қилиш мушкул бўлган вақтда вазиятни янада оғирлаштиради)
✅Фойдани тақсимланишини чеклаш моддасининг киритилиши, ходимларни мукофотлаш ва дивиденд тақсимлашда Марказий банк норматив талабларини бажариш ёки розилигини олиш (Бу ва юқоридаги рухсат олиш сингари талаблар банк фаолиятига сармоя киритишни тамомила самарасиз қилиб қўяди, банк фаолиятига МБ аралашувини кучайтирган ҳолда банклар мустақиллигини амалда йўққа чиқаради, авторитар бошқарувга айлантиради)
✅Пруденциал назорат дастури бўйича исталган банкни хоҳлаган пайтда текшириш имконияти;
✅Назорат чоралари моддасида ушбу қонунда белгиланган талабларни охирги 12 ойда бузганлиги эҳтимоли бўлган тақдирда соф фойдани устав капитални оширишга йўналтиришгача бўлган турли туман чораларни кўриши мумкин(Энди бу тотал бошқарув йўли, МБнинг ўзи шундоқ ҳам кенг ваколатларини чексизликкача олиб бориш дегани, қисқаси СЎЗСИЗ ИТОАТ қилдириш механизми);
✅Мустақил аудиторлик текшируви ўтказган ташкилот МБ талабига кўра ҳисобот билан боғлиқ қўшимча тушунтиришлар тақдим этиши керак (Бу аслида банк эгалари, яъни акциядорлар томонидан сўралиши жоиз бўлган нарса, МБ бу банкнинг эгаси эмас ва аудиторлик ташкилотига бундай талаб қўйишга ҳақли эмас)
✅ва бошқалар
Эй ёзаман деса бундай ҳолатлар жуда кўп, банкларни Марказий банкнинг мулкига айлантириб қўйгандай тасаввур ҳосил қилди менда қонун.
Мени энг қизиқтирган савол: Ушбу қонун ишлаб чиқилганда тижорат банклари, айниқса хусусий ва чет эл банклари вакиллари фикри ўрганилдими?
Қонунни тўлиқ матни билан танишиш:👉http://xs.uz/uzkr/21379
Каналга аъзо бўлинг:🤙
Салбий ҳолатлар:
✅Муҳим аҳамиятга эга ходимлар категориясининг киритилиши ва уларга нисбатан ҳам Марказий банк малака талаблари қўйилиши, уларни лавозимга тайинланишида ҳам МБдан розилик олиши(Бу яна ўша эски тизимдаги кадрларни МБдан тасдиқланиши ва у билан боғлиқ коррупцион ҳолатларга сабаб бўлиши мумкин);
✅Банк акцияларини 5%дан ортиғини сотиб олмоқчи бўлган маҳаллий ва хорижий инвесторларга нисбатан чеклов ўрнатилиши, яъни улар аввал Марказий банкдан руҳсат олиши талаб этилиши белгиланган(Кўриб чиқиш муддати 2 ой бўлган бундай бюрократик тўсиқ, ўзи шундоқ ҳам инвестор жалб қилиш мушкул бўлган вақтда вазиятни янада оғирлаштиради)
✅Фойдани тақсимланишини чеклаш моддасининг киритилиши, ходимларни мукофотлаш ва дивиденд тақсимлашда Марказий банк норматив талабларини бажариш ёки розилигини олиш (Бу ва юқоридаги рухсат олиш сингари талаблар банк фаолиятига сармоя киритишни тамомила самарасиз қилиб қўяди, банк фаолиятига МБ аралашувини кучайтирган ҳолда банклар мустақиллигини амалда йўққа чиқаради, авторитар бошқарувга айлантиради)
✅Пруденциал назорат дастури бўйича исталган банкни хоҳлаган пайтда текшириш имконияти;
✅Назорат чоралари моддасида ушбу қонунда белгиланган талабларни охирги 12 ойда бузганлиги эҳтимоли бўлган тақдирда соф фойдани устав капитални оширишга йўналтиришгача бўлган турли туман чораларни кўриши мумкин(Энди бу тотал бошқарув йўли, МБнинг ўзи шундоқ ҳам кенг ваколатларини чексизликкача олиб бориш дегани, қисқаси СЎЗСИЗ ИТОАТ қилдириш механизми);
✅Мустақил аудиторлик текшируви ўтказган ташкилот МБ талабига кўра ҳисобот билан боғлиқ қўшимча тушунтиришлар тақдим этиши керак (Бу аслида банк эгалари, яъни акциядорлар томонидан сўралиши жоиз бўлган нарса, МБ бу банкнинг эгаси эмас ва аудиторлик ташкилотига бундай талаб қўйишга ҳақли эмас)
✅ва бошқалар
Эй ёзаман деса бундай ҳолатлар жуда кўп, банкларни Марказий банкнинг мулкига айлантириб қўйгандай тасаввур ҳосил қилди менда қонун.
Мени энг қизиқтирган савол: Ушбу қонун ишлаб чиқилганда тижорат банклари, айниқса хусусий ва чет эл банклари вакиллари фикри ўрганилдими?
Қонунни тўлиқ матни билан танишиш:👉http://xs.uz/uzkr/21379
Каналга аъзо бўлинг:🤙
xs.uz
Банклар ва банк фаолияти тўғрисида (янги таҳрири)
Ўзбекистон Республикасининг қонуни
С 1 января при ввозе товаров для собственных нужд или получении их в международных отправлениях сверх норм беспошлинного ввоза будет взиматься единый таможенный платеж (вместо таможенной пошлины, НДС и акцизного налога).
Президент Узбекистана Шавкат Мирзиёев 7 ноября подписал постановление о совершенствовании порядка таможенного оформления товаров, перемещаемых физическими лицами для собственных нужд. Примечательно, что проект документа с таким же содержанием находится на общественном обсуждении до 7 ноября.
✅Ставка единого таможенного платежа утверждена в размере 30% от таможенной стоимости, но не менее 3 долларов США за 1 кг.
👆(В проекте постановления предлагалось установить ставку в 30%, но не менее 2 долларов за 1 кг для продовольственных товаров и 50%, но не менее 4 долларов за 1 кг для непродовольственных товаров.)
🔍Подробнее
Подписывайтесь на канал:🤙
Президент Узбекистана Шавкат Мирзиёев 7 ноября подписал постановление о совершенствовании порядка таможенного оформления товаров, перемещаемых физическими лицами для собственных нужд. Примечательно, что проект документа с таким же содержанием находится на общественном обсуждении до 7 ноября.
✅Ставка единого таможенного платежа утверждена в размере 30% от таможенной стоимости, но не менее 3 долларов США за 1 кг.
👆(В проекте постановления предлагалось установить ставку в 30%, но не менее 2 долларов за 1 кг для продовольственных товаров и 50%, но не менее 4 долларов за 1 кг для непродовольственных товаров.)
🔍Подробнее
Подписывайтесь на канал:🤙
Uza.uz
О дальнейшем совершенствовании порядка перемещения физическими лицами товаров для собственных нужд
Постановление Президента Республики Узбекистан
Президент поручил хокимам всех областей и районов в двухдневный срок принять обращение к предпринимателям, в котором «они должны лично гарантировать предпринимателям, что впредь им не будут чинить каких-либо препятствий, все руководители на местах будут оказывать им тесное содействие и каждодневно заниматься волнующими их вопросами».
Государственному налоговому комитету поручено внедрить в ноябре-декабре новую систему полного взимания налогов в Нукусе, Андижане, Бухаре, Джизаке, Карши, Намангане, Самарканде, Фергане, Ургенче, Коканде, а также в Зангиатинском, Гиждуванском, Ургутстком и Хазораспском районах и 11 районах Ташкента, налоговые поступления в которых не соответствуют их потенциалу.
Президент также поручил принять меры по предотвращению теневой деятельности и уклонения от уплаты налогов. Для всех сфер будут разработаны «дорожные карты» по резкому сокращению теневой экономики. В частности, будет внедрена система точного подсчета НДС для борьбы с уклонением от налогов в строительной индустрии.
🔍Подробнее
Подписывайтесь на канал:🤙
Государственному налоговому комитету поручено внедрить в ноябре-декабре новую систему полного взимания налогов в Нукусе, Андижане, Бухаре, Джизаке, Карши, Намангане, Самарканде, Фергане, Ургенче, Коканде, а также в Зангиатинском, Гиждуванском, Ургутстком и Хазораспском районах и 11 районах Ташкента, налоговые поступления в которых не соответствуют их потенциалу.
Президент также поручил принять меры по предотвращению теневой деятельности и уклонения от уплаты налогов. Для всех сфер будут разработаны «дорожные карты» по резкому сокращению теневой экономики. В частности, будет внедрена система точного подсчета НДС для борьбы с уклонением от налогов в строительной индустрии.
🔍Подробнее
Подписывайтесь на канал:🤙
Юлий Юсупов: Предложение ГНК сродни знаменитой идее Ходжи Насреддина ввести налог на слезы: «Налог на слезы вызовет новые слезы, а новые слезы – новый налог».
👆Вы предприниматель. Продали товар зарубежному партнеру. Но партнер задержался с оплатой или вовсе Вас обманул, не оплатил поставленный товар. Или другой случай: Вы купили товар за рубежом, оплатили его, поставщик задержал доставку товара или совсем его не поставил. Кто виноват в этих ситуациях: Вы или Ваш партнер? Здравый смысл подсказывает, что партнер. А Вы как раз пострадавшая сторона.
✅Но логика наших чиновников совсем другая: вывез товар за рубеж – будь добр, предъяви валюту, вывез валюту – предъяви товар. И если Вам за товар не заплатили или товар за валюту не поставили – виноваты, оказывается, Вы. Хотя не выполнили обязательства не Вы, а Ваш партнер. Вы же понесли убыток. И Вас же за это наказывают штрафами.
✅Логика изумительная, тем более что государство к этим не вовремя полученным или потерянным валюте или товарам никакого отношения не имеет. Вы продали свой собственный товар, а не государственный. Или расплатились за импорт своими, а не государственными деньгами. Но почему-то нашему государству до этого есть дело.
✅Я еще понимаю, если бы государство недополучало налоги с этих экспортных и импортных сделок. Тогда бы оно могло сказать: «Ага, мы имеем дело с уклонением от налогов». Так нет же: налоги Вам придется платить в любом случае, даже если Вы валюту за экспортный товар не получите или проплаченный импортный товар Вам не доставят вовсе.
✳️Но теперь чиновникам Налогового комитета показалось, что эти абсурдные штрафы, оказывается, маленькие, и они выступили с инициативой размер штрафа увеличить.
🔎Подробнее
Подписывайтесь на канал:🤙
👆Вы предприниматель. Продали товар зарубежному партнеру. Но партнер задержался с оплатой или вовсе Вас обманул, не оплатил поставленный товар. Или другой случай: Вы купили товар за рубежом, оплатили его, поставщик задержал доставку товара или совсем его не поставил. Кто виноват в этих ситуациях: Вы или Ваш партнер? Здравый смысл подсказывает, что партнер. А Вы как раз пострадавшая сторона.
✅Но логика наших чиновников совсем другая: вывез товар за рубеж – будь добр, предъяви валюту, вывез валюту – предъяви товар. И если Вам за товар не заплатили или товар за валюту не поставили – виноваты, оказывается, Вы. Хотя не выполнили обязательства не Вы, а Ваш партнер. Вы же понесли убыток. И Вас же за это наказывают штрафами.
✅Логика изумительная, тем более что государство к этим не вовремя полученным или потерянным валюте или товарам никакого отношения не имеет. Вы продали свой собственный товар, а не государственный. Или расплатились за импорт своими, а не государственными деньгами. Но почему-то нашему государству до этого есть дело.
✅Я еще понимаю, если бы государство недополучало налоги с этих экспортных и импортных сделок. Тогда бы оно могло сказать: «Ага, мы имеем дело с уклонением от налогов». Так нет же: налоги Вам придется платить в любом случае, даже если Вы валюту за экспортный товар не получите или проплаченный импортный товар Вам не доставят вовсе.
✳️Но теперь чиновникам Налогового комитета показалось, что эти абсурдные штрафы, оказывается, маленькие, и они выступили с инициативой размер штрафа увеличить.
🔎Подробнее
Подписывайтесь на канал:🤙
Коммерсант.Уз
Осталось ввести налог на слёзы – Коммерсант.Уз
Юлий Юсупов высказал своё мнение о нелогичных налогах, которые в последнее время ощутимо мешают работе бизнесменов. Он считает, что нынешняя налоговая политика расшатывает бизнес и подрывает доверие предпринимателей к государству.
На следующей неделе ожидается повышение курса доллара на 23.5 сум.
Таким образом официальный курс доллара прогнозируется на уровне 9490.77 сум.
Source
Подписывайтесь на канал:🤙
Таким образом официальный курс доллара прогнозируется на уровне 9490.77 сум.
Source
Подписывайтесь на канал:🤙
Первым заместителем председателя Узпромстройбанка назначен Ориф Алибоевич Бутаев, занимавший должность заместителя председателя Центрального банка Узбекистана.
Ориф Бутаев (1983 г. р.) — выпускник Ташкентского государственного экономического университета (2006) и Банковско-финансовой академии (2012).
Он был назначен замглавы Центробанка в ноябре прошлого года. До этого возглавлял департамент ЦБ по ведению государственного реестра кредитной информации.
🔍Подробнее
Подписывайтесь на канал:🤙
Ориф Бутаев (1983 г. р.) — выпускник Ташкентского государственного экономического университета (2006) и Банковско-финансовой академии (2012).
Он был назначен замглавы Центробанка в ноябре прошлого года. До этого возглавлял департамент ЦБ по ведению государственного реестра кредитной информации.
🔍Подробнее
Подписывайтесь на канал:🤙
Газета.uz
Ориф Бутаев назначен первым замглавы Узпромстройбанка
Первым зампредседателя Узпромстройбанка назначен Ориф Бутаев, работавший заместителем главы Центрального банка.
ГНК разъясняет Порядок – в дисциплине
За последние дни документ успел вызвать широкий общественный резонанс в социальных сетях и электронных СМИ. В частности, распространилась информация о том, что штрафы за просроченную задолженность по внешнеторговым операциям в 10% и 20% планируется повысить до 40% и 60%.
Меняются сроки, а не штрафы
👆Здесь важно понимать, что предусмотрено изменение не штрафов, а сроков. По старому порядку первые 180 дней – это так называемый щадящий период без наложения штрафа.То есть если предприниматель отправляет за рубеж свой товар и получает за него денежные средства в течение 180 дней после отправки, о штрафах не может быть и речи. Если в течение следующих 180 дней также не будут получены деньги, штраф составит 10% от дебиторской задолженности, за следующие 180 дней – штраф 20% и за последние 180 дней – штраф 70%. В общей сложности срок осуществления внешнеторговой операции составляет 2 года.
✅В проекте нового Указа предусмотрено только сократить этот срок на полгода и перераспределить процент по штрафам. Первые 180 дней предусмотрено оставить в качестве щадящего периода без взимания штрафа. За вторые полгода планируется ввести штраф 40% и следующие полгода – 60% от общей задолженности. То есть и в первом, и во втором случаях при сложении получается одинаковый процент по штрафам.
✅Кроме того, в отличие от зарубежных стран, в Узбекистане имеется практика возврата штрафа из Государственного бюджета в случае, если в течение 90 дней после применения штрафа обеспечено поступление валютных средств или ввоз в республику и оформление товаров. Это предусмотрено Указом Президента №УП-5856 от 24.10.2019 года.
‼️Обсуждаемый проект Указа не включает в себя сделки, связанные с покупкой или продажей оборудования. Учитывая, что более 45% от всего импорта приходится именно на оборудование, предпринимателям важно знать, что жестких сроков и санкций, связанных с куплей-продажей оборудования по внешнеторговым операциям, не установлено. Это регулируется в зависимости от сроков изготовления оборудования в индивидуальном порядке непосредственно продавцом и покупателем, как участниками конкретной внешнеторговой операции.
📛Во всем мире практика борьбы с недопоступлением валютных средств носит более жесткий характер, чем в Узбекистане. К таким странам можно отнести, к примеру, и страны СНГ – Россию, Беларусь, Украину, Казахстан. В частности, в России и Казахстане за просроченную дебиторскую задолженность предусмотрена даже уголовная ответственность. При этом спустя полгода налоговые органы взыскивают с контрагента штраф от 75% до 100% от суммы задолженности.
🔎Подробнее
Подписывайтесь на канал:🤙
За последние дни документ успел вызвать широкий общественный резонанс в социальных сетях и электронных СМИ. В частности, распространилась информация о том, что штрафы за просроченную задолженность по внешнеторговым операциям в 10% и 20% планируется повысить до 40% и 60%.
Меняются сроки, а не штрафы
👆Здесь важно понимать, что предусмотрено изменение не штрафов, а сроков. По старому порядку первые 180 дней – это так называемый щадящий период без наложения штрафа.То есть если предприниматель отправляет за рубеж свой товар и получает за него денежные средства в течение 180 дней после отправки, о штрафах не может быть и речи. Если в течение следующих 180 дней также не будут получены деньги, штраф составит 10% от дебиторской задолженности, за следующие 180 дней – штраф 20% и за последние 180 дней – штраф 70%. В общей сложности срок осуществления внешнеторговой операции составляет 2 года.
✅В проекте нового Указа предусмотрено только сократить этот срок на полгода и перераспределить процент по штрафам. Первые 180 дней предусмотрено оставить в качестве щадящего периода без взимания штрафа. За вторые полгода планируется ввести штраф 40% и следующие полгода – 60% от общей задолженности. То есть и в первом, и во втором случаях при сложении получается одинаковый процент по штрафам.
✅Кроме того, в отличие от зарубежных стран, в Узбекистане имеется практика возврата штрафа из Государственного бюджета в случае, если в течение 90 дней после применения штрафа обеспечено поступление валютных средств или ввоз в республику и оформление товаров. Это предусмотрено Указом Президента №УП-5856 от 24.10.2019 года.
‼️Обсуждаемый проект Указа не включает в себя сделки, связанные с покупкой или продажей оборудования. Учитывая, что более 45% от всего импорта приходится именно на оборудование, предпринимателям важно знать, что жестких сроков и санкций, связанных с куплей-продажей оборудования по внешнеторговым операциям, не установлено. Это регулируется в зависимости от сроков изготовления оборудования в индивидуальном порядке непосредственно продавцом и покупателем, как участниками конкретной внешнеторговой операции.
📛Во всем мире практика борьбы с недопоступлением валютных средств носит более жесткий характер, чем в Узбекистане. К таким странам можно отнести, к примеру, и страны СНГ – Россию, Беларусь, Украину, Казахстан. В частности, в России и Казахстане за просроченную дебиторскую задолженность предусмотрена даже уголовная ответственность. При этом спустя полгода налоговые органы взыскивают с контрагента штраф от 75% до 100% от суммы задолженности.
🔎Подробнее
Подписывайтесь на канал:🤙
Поздравляем всех бухгалтеров.
«Международный день бухгалтерии» (англ. «International Accounting Day») отмечается ежегодно 10 ноября. В этот день в 1494 году итальянский математик Лука Пачоли, считающийся одним из основоположников современных принципов бухгалтерии, опубликовал книгу «Сумма арифметики, геометрии, отношений и пропорций» (итал. «Summa de arithmetica, geometria, proportioni et proportionalità»)
Подписывайтесь на канал:🤙
«Международный день бухгалтерии» (англ. «International Accounting Day») отмечается ежегодно 10 ноября. В этот день в 1494 году итальянский математик Лука Пачоли, считающийся одним из основоположников современных принципов бухгалтерии, опубликовал книгу «Сумма арифметики, геометрии, отношений и пропорций» (итал. «Summa de arithmetica, geometria, proportioni et proportionalità»)
Подписывайтесь на канал:🤙
Курс валют
Представляем Вашему вниманию курсы валют Центрального Банка Республики Узбекистан с 12.11.2019 г.
🇺🇸1 USD = 9490.77 (+23.50)
💶1 EUR = 10455.03 (-115.18)
🇷🇺1 RUB = 148.82 (-0.31)
🇬🇧1 GBP = 12119.71 (-125.26)
🇯🇵1 JPY = 86.86 (-0.66)
✅Курс УзРВБ: 1 USD = 9491
✅Курс черного рынка: 1 USD = 9520/9540
#курсдоллара
Подписывайтесь на канал:🤙
Представляем Вашему вниманию курсы валют Центрального Банка Республики Узбекистан с 12.11.2019 г.
🇺🇸1 USD = 9490.77 (+23.50)
💶1 EUR = 10455.03 (-115.18)
🇷🇺1 RUB = 148.82 (-0.31)
🇬🇧1 GBP = 12119.71 (-125.26)
🇯🇵1 JPY = 86.86 (-0.66)
✅Курс УзРВБ: 1 USD = 9491
✅Курс черного рынка: 1 USD = 9520/9540
#курсдоллара
Подписывайтесь на канал:🤙
Fitch Ratings: банковская реформа Узбекистана не снижает господдержку, учитываемую в рейтингах банков
В соответствии с планами, о которых правительство объявило в октябре и которые планируется реализовать до конца этого года, крупные кредиты неудовлетворительного качества, унаследованные с предыдущих периодов, будут переданы от крупнейших госбанков в фонд национального благосостояния Фонд реконструкции и развития Республики Узбекистан («ФРРУ»). Часть долгового финансирования, предоставленного банкам со стороны этого фонда, будет конвертирована в капитал. На первом этапе это должно укрепить запас капитала у банков за счет сокращения объема проблемных кредитов и увеличения размера капитала, хотя мы ожидаем, что этот запас будет снижаться по мере того, как банки будут использовать его для поддержки роста кредитования.
👆Мы не ожидаем существенного улучшения качества активов банков в связи с передачей кредитов ФРРУ, поскольку передаваемые проблемные кредиты уже имели гарантии от государства и не признавались в отчетности как обесцененные. В действительности доля обесцененных кредитов у банков несколько увеличится, поскольку в результате передачи кредитов снизится знаменатель (валовые кредиты), в то время как числитель останется без изменений (кредиты, признанные обесцененными в отчетности). Тем не менее, по нашим оценкам, этот показатель останется ниже 5% исходя из нашего анализа информации, раскрываемой в отчетности по МСФО.
✳️Приблизительно 40% всего кредитования банковского сектора представляет собой передачу государственными банками финансирования от ФРРУ стратегически важным секторам (таким как нефтегазовый, а также химический и энергетический секторы).
🔍Подробнее
Подписывайтесь на канал:🤙
В соответствии с планами, о которых правительство объявило в октябре и которые планируется реализовать до конца этого года, крупные кредиты неудовлетворительного качества, унаследованные с предыдущих периодов, будут переданы от крупнейших госбанков в фонд национального благосостояния Фонд реконструкции и развития Республики Узбекистан («ФРРУ»). Часть долгового финансирования, предоставленного банкам со стороны этого фонда, будет конвертирована в капитал. На первом этапе это должно укрепить запас капитала у банков за счет сокращения объема проблемных кредитов и увеличения размера капитала, хотя мы ожидаем, что этот запас будет снижаться по мере того, как банки будут использовать его для поддержки роста кредитования.
👆Мы не ожидаем существенного улучшения качества активов банков в связи с передачей кредитов ФРРУ, поскольку передаваемые проблемные кредиты уже имели гарантии от государства и не признавались в отчетности как обесцененные. В действительности доля обесцененных кредитов у банков несколько увеличится, поскольку в результате передачи кредитов снизится знаменатель (валовые кредиты), в то время как числитель останется без изменений (кредиты, признанные обесцененными в отчетности). Тем не менее, по нашим оценкам, этот показатель останется ниже 5% исходя из нашего анализа информации, раскрываемой в отчетности по МСФО.
✳️Приблизительно 40% всего кредитования банковского сектора представляет собой передачу государственными банками финансирования от ФРРУ стратегически важным секторам (таким как нефтегазовый, а также химический и энергетический секторы).
🔍Подробнее
Подписывайтесь на канал:🤙
Telegraph
Fitch Ratings: банковская реформа Узбекистана не снижает господдержку, учитываемую в рейтингах банков
Предстоящая расчистка балансов крупнейших государственных банков в Узбекистане в рамках шагов, направленных на либерализацию национальной экономики и финансового сектора, подкрепляет мнение Fitch Ratings в отношении готовности властей предоставлять поддержку…
Media is too big
VIEW IN TELEGRAM
ЦБРУз: В рамках работ по повышению уровня финансовой грамотности мы представляем вашему вниманию видеоролик с песней «Это был не я» (it wasn’t me), разработанный Национальным банком Дубая, который оригинальным способом разъясняет серьезную проблему онлайн-мошенничества.
👆Данное видео призывает быть осторожным и бдительным к подозрительным операциям и действиям в сети интернет.
Подписывайтесь на канал:🤙https://t.me/joinchat/AAAAAELJxlkZ53RRUs1xfg
👆Данное видео призывает быть осторожным и бдительным к подозрительным операциям и действиям в сети интернет.
Подписывайтесь на канал:🤙https://t.me/joinchat/AAAAAELJxlkZ53RRUs1xfg
ЦБРУз:К сведению потребителей банковских услуг.
В Службу по защите прав потребителей Центрального банка от физических лиц очень часто поступают следующие вопросы: «В каком банке выгодные кредиты, в каком – дешевле, а в каком – не требуется залог» и т.п.
Уважаемые потребители!
В соответствии с законодательством Центральный банк не является посредником по продвижению коммерческих услуг кредитных организаций. При этом рекомендации Центрального банка, являющегося государственным надзорным органом над банковской системой, по выбору кредитного продукта того или иного банка могут стать причиной недобросовестной конкуренции на финансовом рынке.
В целях защиты прав потребителей банковских услуг Центральным банком проводиться работа по созданию условий, при которых предоставление кредитных услуг сопровождается понятным для потребителей раскрытием информации о предоставляемых кредитах.
Так, в частности, в Положении Центрального банка «О минимальных требованиях к деятельности коммерческих банков при осуществлении взаимоотношений с потребителями банковских услуг» установлены требования, согласно которым банк до заключения кредитного договора предоставляет потребителю подробную информацию о кредите.
Помимо этого, при обращении потребителя - потенциального заемщика для получения кредита банк в обязательном порядке на бесплатной основе совместно с потребителем заполняет информационный лист об основных условиях по потенциальному кредиту в соответствии с установленной формой. Данная форма едина для всех банков и поэтому у потребителя есть возможность сравнить данные о кредитах различных банков и выбрать для себя более оптимальный вариант.
Уважаемые потребители!
При обращении в банк за кредитом требуйте заполнить информационный лист об основных условиях по кредиту. В случае непонимания условий кредита или возникновения вопросов - спрашивайте и уточняйте у работников банка, так как в соответствии с Законом «О защите прав потребителей» потребители имеют право на получение полной и достоверной информации об услуге.
Подписывайтесь на канал:🤙
В Службу по защите прав потребителей Центрального банка от физических лиц очень часто поступают следующие вопросы: «В каком банке выгодные кредиты, в каком – дешевле, а в каком – не требуется залог» и т.п.
Уважаемые потребители!
В соответствии с законодательством Центральный банк не является посредником по продвижению коммерческих услуг кредитных организаций. При этом рекомендации Центрального банка, являющегося государственным надзорным органом над банковской системой, по выбору кредитного продукта того или иного банка могут стать причиной недобросовестной конкуренции на финансовом рынке.
В целях защиты прав потребителей банковских услуг Центральным банком проводиться работа по созданию условий, при которых предоставление кредитных услуг сопровождается понятным для потребителей раскрытием информации о предоставляемых кредитах.
Так, в частности, в Положении Центрального банка «О минимальных требованиях к деятельности коммерческих банков при осуществлении взаимоотношений с потребителями банковских услуг» установлены требования, согласно которым банк до заключения кредитного договора предоставляет потребителю подробную информацию о кредите.
Помимо этого, при обращении потребителя - потенциального заемщика для получения кредита банк в обязательном порядке на бесплатной основе совместно с потребителем заполняет информационный лист об основных условиях по потенциальному кредиту в соответствии с установленной формой. Данная форма едина для всех банков и поэтому у потребителя есть возможность сравнить данные о кредитах различных банков и выбрать для себя более оптимальный вариант.
Уважаемые потребители!
При обращении в банк за кредитом требуйте заполнить информационный лист об основных условиях по кредиту. В случае непонимания условий кредита или возникновения вопросов - спрашивайте и уточняйте у работников банка, так как в соответствии с Законом «О защите прав потребителей» потребители имеют право на получение полной и достоверной информации об услуге.
Подписывайтесь на канал:🤙