Иностранный инвестор приобрел крупный пакет акций АО «Завод Узбекхиммаш».
В результате внебиржевой сделки по внесению ценных бумаг в уставной фонд, ООО "РУЗ-Инвест" (Российская Федерация) приобрело акции АО «Завод Узбекхиммаш» в размере 27% от уставного фонда. Уставный капитал АО составляет 10,5 млрд. сум.
АО «Завод Узбекхиммаш» входит в НХК«УЗБЕКНЕФТЕГАЗ» и является ведущим предприятием в Центральной Азии по производству сосудов давления и аппаратов для химической, нефтехимической, газоперерабатывающей и других отраслей промышленности.
По данным РФБ «Тошкент» котировальная цена акций общества отсутствует, однако при номинальной стоимости акций 751 сум рыночная цена на дату последней сделки 14.11.2019г. составила 6 360 сумов.
По данным Единого государственного реестра юридических лиц Российской Федерации ООО "РУЗ-Инвест" зарегистрирована 14.05.2019г. с уставным капиталом 10,0 тыс. рублей.
Source:
Подписывайтесь на канал:🤙
В результате внебиржевой сделки по внесению ценных бумаг в уставной фонд, ООО "РУЗ-Инвест" (Российская Федерация) приобрело акции АО «Завод Узбекхиммаш» в размере 27% от уставного фонда. Уставный капитал АО составляет 10,5 млрд. сум.
АО «Завод Узбекхиммаш» входит в НХК«УЗБЕКНЕФТЕГАЗ» и является ведущим предприятием в Центральной Азии по производству сосудов давления и аппаратов для химической, нефтехимической, газоперерабатывающей и других отраслей промышленности.
По данным РФБ «Тошкент» котировальная цена акций общества отсутствует, однако при номинальной стоимости акций 751 сум рыночная цена на дату последней сделки 14.11.2019г. составила 6 360 сумов.
По данным Единого государственного реестра юридических лиц Российской Федерации ООО "РУЗ-Инвест" зарегистрирована 14.05.2019г. с уставным капиталом 10,0 тыс. рублей.
Source:
Подписывайтесь на канал:🤙

Арбитражный суд Воронежской области признал банкротом известного узбекского бизнесмена Тохиржона Жалилова, экс-гендиректора узбекско-американского автоконцерна GM Uzbekistan, бывшего владельца воронежского дилера автомобилей Uz-Daewoo и сети автосалонов «Км/ч». Об этом сообщается в картотеке арбитража.
🔍Подробнее
Подписывайтесь на канал:🤙
🔍Подробнее
Подписывайтесь на канал:🤙
Коммерсантъ
В Воронеже обанкротился экс-владелец автосалонов «Км/ч» Тохиржон Жалилов
Подробнее на сайте
Portfolio Investments: 🧮 Из всего количества акционерных обществ (600 АО) в 2019 году было произведено начисление дивидендов по 285 акционерным обществам. По 315 обществам не было принято решение о распределении чистой прибыли на выплату дивидендов по различным причинам. 🧐
🤩 Всего сумма начисленных дивидендов составила 2379 млрд. сум, из них сумма Топ 20 эмитентов начислили 1996 млрд. сум, что составляет 83.91% от всей суммы дивидендов объявленные в 2019 году по сегодняшний день.
☝️ В Топ 20 вошли 7 банков с общей суммой 669.5 млрд. сум, что составляет 33.5% по объему из числа Топ 20 и 28.1% от всех акционерных обществ которые начислили дивиденды в 2019 году. 🏦
Источник: www.openinfo.uz
P.S. Первое место занимает АО "Wide tent system", который принадлежит компанию ООО "AKFA ENGINEERING AND MANAGEMENT".
Подписывайтесь на канал:🤙
🤩 Всего сумма начисленных дивидендов составила 2379 млрд. сум, из них сумма Топ 20 эмитентов начислили 1996 млрд. сум, что составляет 83.91% от всей суммы дивидендов объявленные в 2019 году по сегодняшний день.
☝️ В Топ 20 вошли 7 банков с общей суммой 669.5 млрд. сум, что составляет 33.5% по объему из числа Топ 20 и 28.1% от всех акционерных обществ которые начислили дивиденды в 2019 году. 🏦
Источник: www.openinfo.uz
P.S. Первое место занимает АО "Wide tent system", который принадлежит компанию ООО "AKFA ENGINEERING AND MANAGEMENT".
Подписывайтесь на канал:🤙
Центральный банк отказывается от микрорегулирования - Регулятор будет постепенно отходить от практики микрорегулирования банковской деятельности за счет оптимизации отдельных видов банковских операций (кредитных, кассовых и вкладных). В частности, создается правовая основа для стимулирования банков инвестировать в развитие IT, расширяя их возможности по автоматизации бизнес-процессов и позволяя увеличить спектр предоставляемых банковских услуг. 🔍Подробнее
Долговая нагрузка узбекистанцев сильно выросла. Центральный банк принимает меры. - Результаты проведенного Центральным банком анализа показывают, что по состоянию на 1 июля текущего года долговая нагрузка населения (отношение платежей по кредитам к доходам) увеличилась на 5,3 п.п. по сравнению с аналогичным периодом 2018 года. Показатель долговой нагрузки рассчитывается по каждому заёмщику, если сумма выдаваемого кредита (микрозайма) и основного долга заемщика по ранее выданным кредитным договорам (договорам микрозаймов) в совокупности составляет 10 млн сумов и более. В то же время показатель долговой нагрузки физического лица увеличен до 50%. 🔍Подробнее
Замминистр финансов Дильшод Султанов: Снижение ставки НДС — сдерживает рост цен, но снижения цен мы и не ожидали. Честно говоря, я был очень скептически к этому настроен. Хотя отдельные люди все-таки думали, что со снижением НДС до 15% будет небольшая корректировка цен в сторону снижения за счет конкуренции, но мы его не ожидали. Мне и эксперты об этом говорили. Соответственно, покупательская способность с этой точки зрения не изменилась, а бюджет немного потерял доходов. 🔍Подробнее
Подписывайтесь на канал:🤙
Долговая нагрузка узбекистанцев сильно выросла. Центральный банк принимает меры. - Результаты проведенного Центральным банком анализа показывают, что по состоянию на 1 июля текущего года долговая нагрузка населения (отношение платежей по кредитам к доходам) увеличилась на 5,3 п.п. по сравнению с аналогичным периодом 2018 года. Показатель долговой нагрузки рассчитывается по каждому заёмщику, если сумма выдаваемого кредита (микрозайма) и основного долга заемщика по ранее выданным кредитным договорам (договорам микрозаймов) в совокупности составляет 10 млн сумов и более. В то же время показатель долговой нагрузки физического лица увеличен до 50%. 🔍Подробнее
Замминистр финансов Дильшод Султанов: Снижение ставки НДС — сдерживает рост цен, но снижения цен мы и не ожидали. Честно говоря, я был очень скептически к этому настроен. Хотя отдельные люди все-таки думали, что со снижением НДС до 15% будет небольшая корректировка цен в сторону снижения за счет конкуренции, но мы его не ожидали. Мне и эксперты об этом говорили. Соответственно, покупательская способность с этой точки зрения не изменилась, а бюджет немного потерял доходов. 🔍Подробнее
Подписывайтесь на канал:🤙
Spot – Бизнес, технологии и инновации в Узбекистане
Центральный банк отказывается от микрорегулирования
Делается это для того, чтобы помочь банкам перейти на клиентоориентированную бизнес-модель.
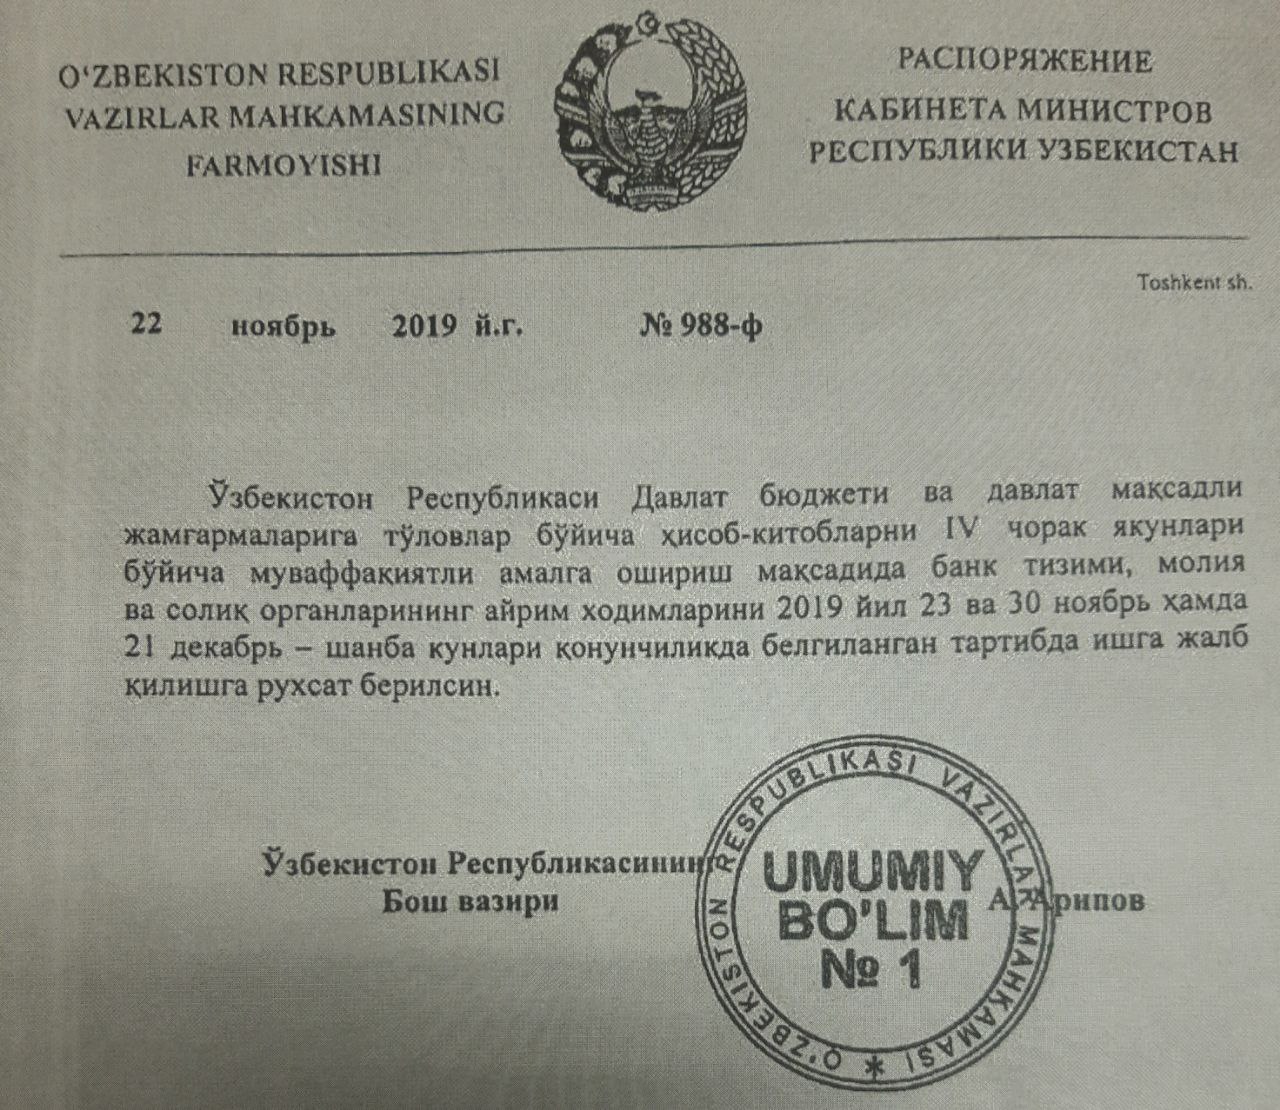
23, 30 ноября и 21 декабря (суббота) в банках, налоговых и финансовых органах рабочий день. Межбанковские платежи можно осуществлять в течение этих дней.
Подписывайтесь на канал:🤙
Подписывайтесь на канал:🤙
*ЦБРУз:* Ипотечные кредиты, выделенные гражданам коммерческими банками
За 10 месяцев 2019 года коммерческими банками 41 тысяч физическим лицам выделены ипотечные кредиты в размере 5,9 трлн.сум (рост по сравнению с предыдущим годом (3,7 трлн. сум) более чем на 37 процентов).
Из общего объёма выделенных ипотечных кредитов* 99 процентов (5 848 млрд. сум) направлено на первичный рынок*, 1,0 процент (61.0 млрд.сум) - на вторичный рынок.
В составе ипотечных кредитов доля кредитов, выделенных на *льготной основе* в пределах 7-16 процентов годовых составляет *82 процента*, доля кредитов выданных в пределах 17-20 процентов годовых составляет 14,1 процентов, а доля кредитов выданных по 20 процентов годовых и выше составляет 3,9 процентов.
Подписывайтесь на канал:🤙https://t.me/joinchat/AAAAAELJxlkZ53RRUs1xfg
За 10 месяцев 2019 года коммерческими банками 41 тысяч физическим лицам выделены ипотечные кредиты в размере 5,9 трлн.сум (рост по сравнению с предыдущим годом (3,7 трлн. сум) более чем на 37 процентов).
Из общего объёма выделенных ипотечных кредитов* 99 процентов (5 848 млрд. сум) направлено на первичный рынок*, 1,0 процент (61.0 млрд.сум) - на вторичный рынок.
В составе ипотечных кредитов доля кредитов, выделенных на *льготной основе* в пределах 7-16 процентов годовых составляет *82 процента*, доля кредитов выданных в пределах 17-20 процентов годовых составляет 14,1 процентов, а доля кредитов выданных по 20 процентов годовых и выше составляет 3,9 процентов.
Подписывайтесь на канал:🤙https://t.me/joinchat/AAAAAELJxlkZ53RRUs1xfg
На следующей неделе ожидается снижение курса доллара на 6.28 сум.
Таким образом официальный курс доллара прогнозируется на уровне 9494.68 сум.
Source
Подписывайтесь на канал:🤙
Таким образом официальный курс доллара прогнозируется на уровне 9494.68 сум.
Source
Подписывайтесь на канал:🤙
Курс валют
Представляем Вашему вниманию курсы валют Центрального Банка Республики Узбекистан с 26.11.2019 г.
🇺🇸1 USD = 9494.68 (-6.28)
💶1 EUR = 10465.04 (-33.52)
🇷🇺1 RUB = 148.74 (-0.27)
🇬🇧1 GBP = 12181.67 (-73.62)
🇯🇵1 JPY = 87.40 (+0.02)
✅Курс УзРВБ: 1 USD = 9491
✅Курс черного рынка: 1 USD = 9540/9560
#курсдоллара
Подписывайтесь на канал:🤙
Представляем Вашему вниманию курсы валют Центрального Банка Республики Узбекистан с 26.11.2019 г.
🇺🇸1 USD = 9494.68 (-6.28)
💶1 EUR = 10465.04 (-33.52)
🇷🇺1 RUB = 148.74 (-0.27)
🇬🇧1 GBP = 12181.67 (-73.62)
🇯🇵1 JPY = 87.40 (+0.02)
✅Курс УзРВБ: 1 USD = 9491
✅Курс черного рынка: 1 USD = 9540/9560
#курсдоллара
Подписывайтесь на канал:🤙
ЦБРУз: В предстоящие годы особое внимание будет уделено усилению совместных действий по эффективной координации реформ в области монетарно-фискальной и структурной политики.
Согласно основному сценарию развития экономики, прогнозные темпы роста реального объема валового внутреннего продукта (ВВП) в 2020 году составят 5,2-5,5%, а в 2021-2022 годы - ускорятся до 5,5-5,8%.
При этом ожидается, что темпы роста кредитования экономики коммерческими банками будут находится в пределах темпов роста номинального объема ВВП, в частности, в 2020 году составят около 20-25% (без учета изменений валютного курса).
В налогово-бюджетной сфере ожидается определенное сокращение дефицита общего фискального баланса, а также формирование государственного долга в пределах установленных параметров. Прогнозируется, что дефицит общего фискального баланса в 2020 году не превысит 2,7% к ВВП, с постепенным его снижением до 1,5% в 2022 году и удержанием на данном уровне в последующие годы.
В условиях проведения жесткой денежно-кредитной политики и сокращения дефицита фискального баланса, увеличение объемов частных и иностранных инвестиций поспособствует поддержанию заданных прогнозных темпов экономического роста. Исходя из этого, согласно предварительным расчетам, в ближайшие годы отрицательное сальдо счета текущих операций платежного баланса снизится с 7% к ВВП в 2020 году до 5,9% в 2022 году. Ожидается, что покрытие данного дефицита, в основном, за счет внешних источников, в частности, инвестиционных ресурсов, не окажет резкого девальвационного давления.
В основном сценарии инфляция к концу 2020 года будет находится в диапазоне 12-13,5%, в 2021 году - снизится до однозначных цифр, а в 2023 году - достигнет основного таргета 5%.
Подписывайтесь на канал:🤙
Согласно основному сценарию развития экономики, прогнозные темпы роста реального объема валового внутреннего продукта (ВВП) в 2020 году составят 5,2-5,5%, а в 2021-2022 годы - ускорятся до 5,5-5,8%.
При этом ожидается, что темпы роста кредитования экономики коммерческими банками будут находится в пределах темпов роста номинального объема ВВП, в частности, в 2020 году составят около 20-25% (без учета изменений валютного курса).
В налогово-бюджетной сфере ожидается определенное сокращение дефицита общего фискального баланса, а также формирование государственного долга в пределах установленных параметров. Прогнозируется, что дефицит общего фискального баланса в 2020 году не превысит 2,7% к ВВП, с постепенным его снижением до 1,5% в 2022 году и удержанием на данном уровне в последующие годы.
В условиях проведения жесткой денежно-кредитной политики и сокращения дефицита фискального баланса, увеличение объемов частных и иностранных инвестиций поспособствует поддержанию заданных прогнозных темпов экономического роста. Исходя из этого, согласно предварительным расчетам, в ближайшие годы отрицательное сальдо счета текущих операций платежного баланса снизится с 7% к ВВП в 2020 году до 5,9% в 2022 году. Ожидается, что покрытие данного дефицита, в основном, за счет внешних источников, в частности, инвестиционных ресурсов, не окажет резкого девальвационного давления.
В основном сценарии инфляция к концу 2020 года будет находится в диапазоне 12-13,5%, в 2021 году - снизится до однозначных цифр, а в 2023 году - достигнет основного таргета 5%.
Подписывайтесь на канал:🤙
Telegram
FINANSIST.UZ
Новости, аналитика, теория и практика финансового мира Узбекистана и других стран.
✅Сайт: https://finansist.uz.
✅Uzb: @MoliyachiUZ
✅Чат: @FinansistUZ_chat
✅Контакты: @Ask_FinansistUZ_bot
✅Партнеры:
@minfinuzb
http://www.uzse.uz
✅Сайт: https://finansist.uz.
✅Uzb: @MoliyachiUZ
✅Чат: @FinansistUZ_chat
✅Контакты: @Ask_FinansistUZ_bot
✅Партнеры:
@minfinuzb
http://www.uzse.uz
Minfin: АКБ «Узпромстройбанк» выпустил международные облигации на Лондонской фондовой бирже и тем самым стал участником международного рынка капитала. Евробонды стоимостью 300 миллионов долларов были высоко оценены инвесторами.
25 ноября этого года, следуя советам финансовых консультантов и рекомендациям инвесторов, первоначальная доходность банка по 5-летним международным облигациям была установлена на уровне 6,50%, а об их размещении было объявлено в 08:23 по лондонскому времени. Объем заказов к 10:00 утра достиг 300 миллионов долларов (полностью покрыв выпуск), а к 12:10 – 800 миллионов долларов (покрыв выпуск в 2,5 раза).
В 12:25 доходность облигаций была снижена на 0,125%, и новая ставка была объявлена на уровне 6,375%. Инвесторы остались довольны этой стратегией, и к 13:05 объем заказов повысился до 1 миллиарда долларов, а к 14:00 - до 1,2 миллиарда долларов (с 4-кратным покрытием выпуска). Благодаря такому высокому спросу обеспечена достаточная рентабельность сделки, которая была закрыта в 17:00 по лондонскому времени со ставкой купона 5,75%.
Первые в отечественной истории корпоративные евробонды, выпущенные АКБ «Узпромстройбанк», послужат ориентиром для других коммерческих банков и предприятий.
Подписывайтесь на канал:🤙
25 ноября этого года, следуя советам финансовых консультантов и рекомендациям инвесторов, первоначальная доходность банка по 5-летним международным облигациям была установлена на уровне 6,50%, а об их размещении было объявлено в 08:23 по лондонскому времени. Объем заказов к 10:00 утра достиг 300 миллионов долларов (полностью покрыв выпуск), а к 12:10 – 800 миллионов долларов (покрыв выпуск в 2,5 раза).
В 12:25 доходность облигаций была снижена на 0,125%, и новая ставка была объявлена на уровне 6,375%. Инвесторы остались довольны этой стратегией, и к 13:05 объем заказов повысился до 1 миллиарда долларов, а к 14:00 - до 1,2 миллиарда долларов (с 4-кратным покрытием выпуска). Благодаря такому высокому спросу обеспечена достаточная рентабельность сделки, которая была закрыта в 17:00 по лондонскому времени со ставкой купона 5,75%.
Первые в отечественной истории корпоративные евробонды, выпущенные АКБ «Узпромстройбанк», послужат ориентиром для других коммерческих банков и предприятий.
Подписывайтесь на канал:🤙
Telegraph
Узпромстройбанк впервые разместил международные облигации
MoliyaPress АКБ «Узпромстройбанк» выпустил международные облигации на Лондонской фондовой бирже и тем самым стал участником международного рынка капитала. Евробонды стоимостью 300 миллионов долларов были высоко оценены инвесторами. Глобальные рынки капитала…
Банк обязан сообщить клиенту о списании средств
Соответствующие дополнения внесли в Положение о минимальных требованиях к деятельности коммерческих банков при осуществлении взаимоотношений с потребителями банковских услуг (рег. № 3030-3 от 22.11.2019 г.).
✅Во-первых, гарантировали право свободного выбора заемщиком и (или) залогодателем страховой компании и (или) оценщика.
✅Во-вторых, установили, что в кредитном договоре между банком и заемщиком-юрлицом должен отражаться выбор последнего на получение кредита в иностранной валюте. Также прописываются последствия, вытекающие из увеличения кредитной нагрузки в нацвалюте в результате изменения курса валют.
✅В-третьих, банки обязали в срок не позднее 3 рабочих дней с даты полного погашения долга по кредиту принимать меры:
по снятию запрета c залогового имущества;
исключению из залогового реестра записи о правах банка в отношении залогового имущества.
✅В-четвертых, в случаях приостановки банком операций по счетам и (или) вкладам клиента, в частности банковским картам (кроме случаев их блокировки из-за неверного ввода PIN-кода), банк не позднее следующего дня обязан направить ему об этом извещение с указанием причин. В такой же срок банк должен информировать клиента о списании его средств в счет погашения задолженности по кредиту, микрозайму и лизингу. Извещение вручается на руки, направляется по почте, электронными или другими средствами связи. Способ уведомления выбирается самим клиентом и указывается в договоре банковского счета или вклада.
✅В-пятых, если физические или юридические лица письменно обратились в банк для записи на личный прием к должностным лицам банка, им не позднее 7 дней с момента поступления обращения направляется извещение о дате и времени предстоящего приема с указанием Ф.И.О. и должностей ответственных работников.
🔍Подробнее
Подписывайтесь на канал:🤙
Соответствующие дополнения внесли в Положение о минимальных требованиях к деятельности коммерческих банков при осуществлении взаимоотношений с потребителями банковских услуг (рег. № 3030-3 от 22.11.2019 г.).
✅Во-первых, гарантировали право свободного выбора заемщиком и (или) залогодателем страховой компании и (или) оценщика.
✅Во-вторых, установили, что в кредитном договоре между банком и заемщиком-юрлицом должен отражаться выбор последнего на получение кредита в иностранной валюте. Также прописываются последствия, вытекающие из увеличения кредитной нагрузки в нацвалюте в результате изменения курса валют.
✅В-третьих, банки обязали в срок не позднее 3 рабочих дней с даты полного погашения долга по кредиту принимать меры:
по снятию запрета c залогового имущества;
исключению из залогового реестра записи о правах банка в отношении залогового имущества.
✅В-четвертых, в случаях приостановки банком операций по счетам и (или) вкладам клиента, в частности банковским картам (кроме случаев их блокировки из-за неверного ввода PIN-кода), банк не позднее следующего дня обязан направить ему об этом извещение с указанием причин. В такой же срок банк должен информировать клиента о списании его средств в счет погашения задолженности по кредиту, микрозайму и лизингу. Извещение вручается на руки, направляется по почте, электронными или другими средствами связи. Способ уведомления выбирается самим клиентом и указывается в договоре банковского счета или вклада.
✅В-пятых, если физические или юридические лица письменно обратились в банк для записи на личный прием к должностным лицам банка, им не позднее 7 дней с момента поступления обращения направляется извещение о дате и времени предстоящего приема с указанием Ф.И.О. и должностей ответственных работников.
🔍Подробнее
Подписывайтесь на канал:🤙
vkratce.uz: Абдулла Абдукадиров: Плюсы и минусы выпуска междунардных облигаций АКБ “Узпромстройбанк”
Отрадно, что банку удалось привлечь к работе вызывающих доверие финансовых консультантов — JP Morgan, Citigroup, Commerzbank, Raiffeisen Bank.
✅Во-первых, ставка по облигациям 5,75% годовых — это очень хороший показатель для АКБ «Узпромстройбанк», поскольку она очень близка к ставкам суверенного бонда, который разместил Минфин страны в начале года.
✅Во-вторых, своим выходом на рынок международных заимствований АКБ «Узпромстройбанк» показал другим банкам, что рынок капитала готов к спекулятивным рискам, связанным с рынком капитала в Узбекистана, а значит, и другие банки, крупные корпорации могут обратиться за тем же источником.
✅В-третьих, данный рынок капитала спекулятивный, т.е. только для тех, кто с приемлемыми рисками хочет максимально заработать на международном рынке капитала и он существенно отличается от инвестиций институциональных, таких как кредиты ЕБРР и МФК. Последние больше направлены на реструктуризацию бизнеса.
Зачем АКБ «Узпромстройбанк» эти 300 млн.долларов? Ведь затраты только по процентам составят 17,25 млн.долларов в год или 165,5 млрд сумов по текущему курсу?
Если Банк не будет направлять эти кредитные ресурсы на коммерческие проекты, которые будут приносить гораздо больше дохода по сравнению с совокупностью затрат, то Банк потерпит значительные убытки.
В октябре глава государства подверг критике коммерческие банки, из-за того, что они неэффективно расходуют средства из госбюджета. Он отметил слабый уровень работы банков по содействию реализации перспективных проектов и созданию новых рабочих мест, а также увеличению доходов. Все это говорит об имеющихся проблемах с ликвидностью.
Учитывая вышеизложенное, сложно прогнозировать, окажутся ли вышеуказанные меры положительными, или будут нести негативные последствия.
Подписывайтесь на канал:🤙
Отрадно, что банку удалось привлечь к работе вызывающих доверие финансовых консультантов — JP Morgan, Citigroup, Commerzbank, Raiffeisen Bank.
✅Во-первых, ставка по облигациям 5,75% годовых — это очень хороший показатель для АКБ «Узпромстройбанк», поскольку она очень близка к ставкам суверенного бонда, который разместил Минфин страны в начале года.
✅Во-вторых, своим выходом на рынок международных заимствований АКБ «Узпромстройбанк» показал другим банкам, что рынок капитала готов к спекулятивным рискам, связанным с рынком капитала в Узбекистана, а значит, и другие банки, крупные корпорации могут обратиться за тем же источником.
✅В-третьих, данный рынок капитала спекулятивный, т.е. только для тех, кто с приемлемыми рисками хочет максимально заработать на международном рынке капитала и он существенно отличается от инвестиций институциональных, таких как кредиты ЕБРР и МФК. Последние больше направлены на реструктуризацию бизнеса.
Зачем АКБ «Узпромстройбанк» эти 300 млн.долларов? Ведь затраты только по процентам составят 17,25 млн.долларов в год или 165,5 млрд сумов по текущему курсу?
Если Банк не будет направлять эти кредитные ресурсы на коммерческие проекты, которые будут приносить гораздо больше дохода по сравнению с совокупностью затрат, то Банк потерпит значительные убытки.
В октябре глава государства подверг критике коммерческие банки, из-за того, что они неэффективно расходуют средства из госбюджета. Он отметил слабый уровень работы банков по содействию реализации перспективных проектов и созданию новых рабочих мест, а также увеличению доходов. Все это говорит об имеющихся проблемах с ликвидностью.
Учитывая вышеизложенное, сложно прогнозировать, окажутся ли вышеуказанные меры положительными, или будут нести негативные последствия.
Подписывайтесь на канал:🤙
vkratce.uz
Абдулла Абдукадиров: Плюсы и минусы выпуска междунардных облигаций АКБ “Узпромстройбанк”
По мнению экономиста, выход на международный рынок заимствований, это безусловно положительный сигнал о доверии нашей экономике. Но заимствование в целом, может обернуться и проблемами, если средства будут потрачены неэффективно.
Paysend запускает международные онлайн переводы Инновационный сервис «Paysend» при поддержке банка-партнера в Узбекистане АКИБ «Ипотека-банк» и технического интегратора – компании PAYMO, запускает международные онлайн переводы на карты, эмитированные в Узбекистане.
Благодаря данной услуге больше не нужно идти в банк, чтобы отправить и (или) получить денежный перевод. Теперь переводы в Узбекистан можно отправлять онлайн на сайте paysend.com или скачав приложение «Paysend» в App Store/Google Play.
Комиссия «Paysend» за международные переводы всегда фиксированная, взимается только с отправителя, не зависит от суммы перевода и составляет: 49 RUB из России, 199 KZT из Казахстана, 1.50 EUR из Европы. «PAYMO. Uzbekistan», являясь частью международной компании «PAYMO», предоставляет инновационные и безопасные IT решения в финансовом секторе.
Все операции, совершаемые с помощью «Paysend», выполняются в полном соответствии с требованиями законодательства стран, где работает сервис, и где выпущены используемые в переводах банковские карты. Все технические решения сервиса «Paysend» защищены по современным банковским стандартам и сертифицированы по высочайшему стандарту PCI DSS Level 1. Безопасность фондирования переводов обеспечивается технологией 3DSecure. «Paysend» также использует собственные разработки для верификации карт и защиты от мошенничества.
🔍Подробнее
Подписывайтесь на канал:🤙
Благодаря данной услуге больше не нужно идти в банк, чтобы отправить и (или) получить денежный перевод. Теперь переводы в Узбекистан можно отправлять онлайн на сайте paysend.com или скачав приложение «Paysend» в App Store/Google Play.
Комиссия «Paysend» за международные переводы всегда фиксированная, взимается только с отправителя, не зависит от суммы перевода и составляет: 49 RUB из России, 199 KZT из Казахстана, 1.50 EUR из Европы. «PAYMO. Uzbekistan», являясь частью международной компании «PAYMO», предоставляет инновационные и безопасные IT решения в финансовом секторе.
Все операции, совершаемые с помощью «Paysend», выполняются в полном соответствии с требованиями законодательства стран, где работает сервис, и где выпущены используемые в переводах банковские карты. Все технические решения сервиса «Paysend» защищены по современным банковским стандартам и сертифицированы по высочайшему стандарту PCI DSS Level 1. Безопасность фондирования переводов обеспечивается технологией 3DSecure. «Paysend» также использует собственные разработки для верификации карт и защиты от мошенничества.
🔍Подробнее
Подписывайтесь на канал:🤙
www.ipotekabank.uz
Финтех революция в Узбекистане: При поддержке АКИБ «Ипотека-банк»
Миссия Ипотека-банка — создание максимальной экономической ценности для своих акционеров и клиентов банка. Высокое качество обслуживания клиентов и лидерство на выбранных рынках имеют первостепенную важность для успеха банка в будущем.
Агентство по развитию рынка капитала (АРРК) выступает за смягчение требований по выпуску корпоративных облигаций.
Как стало известно, грядут значительные изменения на рынке ценных бумаг Узбекистана, в вопросе выпуска корпоративных облигаций обществами с ограниченной ответственностью.
По заявлению АРРК, разработан и внесен в Олий Мажлис Республики Узбекистан соответствующий законопроект.
В стране на настоящий момент действует более 148 тыс. предприятий в форме ООО. Все эти предприятия, зачастую более привлекательны для инвестиций, чем АО. Корпоративные облигации могли бы стать "спасательным кругом" для ООО в вопросе поиска альтернатив банковскому кредитованию, который весьма дорог для них.
Разработанным законопроектом в частности предусматривается:
🔹разрешение выпуска облигаций ООО с распространением на них требований по внешнему аудиту, по финансовой отчетности, по раскрытию информации и прочих требований, которые требуют от АО;
🔹отмена нормы выпуска корпоративных облигаций в пределах размера собственного капитала компании, требований по залоговому обеспечению эмиссии корпоративных облигаций, а также смягчение требования по трехлетней положительной финансовой отчетности и рейтингу;
🔹возложение полномочий по установлению условий и определению требований к выпуску корпоративных облигаций на АРРК.
Напомним, что в настоящее время в Узбекистане корпоративные облигации могут выпускаться только АО и банками. При этом, объем выпуска ограничен размером собственного капитала, подтвержденного аудитором. Общий объем корпоративных облигаций на 22 ноября т.г. по 6 эмитентам (в т.ч. по 4 банкам) составляет 338,1 млрд. сум.
P.S. Ужесточение требований к эмитентам оказало обратный эффект, выражающийся в фактическом исчезновении спектра эмитентов данного финансового инструмента.
Source
Подписывайтесь на канал:🤙
Как стало известно, грядут значительные изменения на рынке ценных бумаг Узбекистана, в вопросе выпуска корпоративных облигаций обществами с ограниченной ответственностью.
По заявлению АРРК, разработан и внесен в Олий Мажлис Республики Узбекистан соответствующий законопроект.
В стране на настоящий момент действует более 148 тыс. предприятий в форме ООО. Все эти предприятия, зачастую более привлекательны для инвестиций, чем АО. Корпоративные облигации могли бы стать "спасательным кругом" для ООО в вопросе поиска альтернатив банковскому кредитованию, который весьма дорог для них.
Разработанным законопроектом в частности предусматривается:
🔹разрешение выпуска облигаций ООО с распространением на них требований по внешнему аудиту, по финансовой отчетности, по раскрытию информации и прочих требований, которые требуют от АО;
🔹отмена нормы выпуска корпоративных облигаций в пределах размера собственного капитала компании, требований по залоговому обеспечению эмиссии корпоративных облигаций, а также смягчение требования по трехлетней положительной финансовой отчетности и рейтингу;
🔹возложение полномочий по установлению условий и определению требований к выпуску корпоративных облигаций на АРРК.
Напомним, что в настоящее время в Узбекистане корпоративные облигации могут выпускаться только АО и банками. При этом, объем выпуска ограничен размером собственного капитала, подтвержденного аудитором. Общий объем корпоративных облигаций на 22 ноября т.г. по 6 эмитентам (в т.ч. по 4 банкам) составляет 338,1 млрд. сум.
P.S. Ужесточение требований к эмитентам оказало обратный эффект, выражающийся в фактическом исчезновении спектра эмитентов данного финансового инструмента.
Source
Подписывайтесь на канал:🤙
cmda.gov.uz
Упразднение чрезмерных требований по выпуску корпоративных облигаций предоставит бизнесу альтернативный источник финансирования
Агентство Республики Узбекистан по развитию рынка капитала
ЦБРУз: Информационное сообщение
В связи с участившимися жалобами и нареканиями от граждан касательно блокировок их депозитных счетов
(в том числе банковских карт) на основе предписаний Бюро принудительного исполнения в настоящее время пересматривается механизм ареста счетов физических лиц.
В целях защиты потребителей банковских услуг от возможных неправомерных и ошибочных действий в отношении их вкладов и сбережений приостанавливается наложение арестов на банковские счета и банковские карты физических лиц.
В связи с этим все территориальные управления Бюро и коммерческие банки уведомлены о данном решении, а также о возвращении банками без исполнения всех предписаний Бюро в отношении банковских счетов физических лиц.
P.S. Говорят, срок действие такой меры до 1 июля 2020 года.
Подписывайтесь на канал:🤙
В связи с участившимися жалобами и нареканиями от граждан касательно блокировок их депозитных счетов
(в том числе банковских карт) на основе предписаний Бюро принудительного исполнения в настоящее время пересматривается механизм ареста счетов физических лиц.
В целях защиты потребителей банковских услуг от возможных неправомерных и ошибочных действий в отношении их вкладов и сбережений приостанавливается наложение арестов на банковские счета и банковские карты физических лиц.
В связи с этим все территориальные управления Бюро и коммерческие банки уведомлены о данном решении, а также о возвращении банками без исполнения всех предписаний Бюро в отношении банковских счетов физических лиц.
P.S. Говорят, срок действие такой меры до 1 июля 2020 года.
Подписывайтесь на канал:🤙
FINANSIST.UZ via @like
Микрокредитбанк объявил акции на сумму 10 трлн. сумов
Внеочередным общим собранием акционеров АКБ «Микрокредитбанк» от 22.11.2019г. принято решение утвердить сформированный уставной капитал в размере 1 044,2 млрд. сумов и определить предельный размер объявленных акций, которые банк в праве дополнительно размещать, в объеме 10,0 трлн. сумов.
Акционерами решено, при дополнительном размещении акций банка в пределах объявленных акций не применять преимущественное право акционеров на приобретение выпускаемых акций.
Внеочередным общим собранием акционеров также одобрено заключение сделок, на основании постановлений Президента Республики Узбекистан, по размещению Фонду реконструкции и развития Республики Узбекистан (ФРРУ) акций банка за счет ранее полученного от ФРРУ кредита на сумму $45,0 млн. и выделенных ФРРУ средств на сумму 170,0 млрд. сумов.
По данным РФБ «Тошкент» при номинальной стоимости акций банка 1 068 сумов котировальная цена отсутствует, а рыночная цена на дату последней сделки 25.10.2019 г. составляет 1 067,99 сумов.
Source: @leverage_uz
Подписывайтесь на канал:🤙
Внеочередным общим собранием акционеров АКБ «Микрокредитбанк» от 22.11.2019г. принято решение утвердить сформированный уставной капитал в размере 1 044,2 млрд. сумов и определить предельный размер объявленных акций, которые банк в праве дополнительно размещать, в объеме 10,0 трлн. сумов.
Акционерами решено, при дополнительном размещении акций банка в пределах объявленных акций не применять преимущественное право акционеров на приобретение выпускаемых акций.
Внеочередным общим собранием акционеров также одобрено заключение сделок, на основании постановлений Президента Республики Узбекистан, по размещению Фонду реконструкции и развития Республики Узбекистан (ФРРУ) акций банка за счет ранее полученного от ФРРУ кредита на сумму $45,0 млн. и выделенных ФРРУ средств на сумму 170,0 млрд. сумов.
По данным РФБ «Тошкент» при номинальной стоимости акций банка 1 068 сумов котировальная цена отсутствует, а рыночная цена на дату последней сделки 25.10.2019 г. составляет 1 067,99 сумов.
Source: @leverage_uz
Подписывайтесь на канал:🤙
www.openinfo.uz
"MIKROKREDITBANK" AKSIYADORLIK-TIJORAT BANKI
Решения, принятые высшим органом управления эмитента
Forwarded from FINANSIST.UZ
23, 30 ноября и 21 декабря (суббота) в банках, налоговых и финансовых органах рабочий день. Межбанковские платежи можно осуществлять в течение этих дней.
Подписывайтесь на канал:🤙
Подписывайтесь на канал:🤙
Джамшид Кучкаров: Внешний долг Узбекистана к концу года достигнет $15 млрд.
В начале года эта цифра составляла $9 млрд, в октябре - $13,5 млрд.
Кредиторами являются в основном международные финансовые институты. Это Азиатский банк развития, Всемирный банк и другие.
Лидерами среди стран-кредиторов являются Китай ($2 млрд) и Япония ($1,5 млрд).
Средства, привлеченные в качестве кредитов, используются для крупных проектов. Конечно, ведется мониторинг целевого использования этих средств. В будущем организуем больше выступлений в средствах массовой информации для повышения осведомленности общественности.
Подписывайтесь на канал:🤙
В начале года эта цифра составляла $9 млрд, в октябре - $13,5 млрд.
Кредиторами являются в основном международные финансовые институты. Это Азиатский банк развития, Всемирный банк и другие.
Лидерами среди стран-кредиторов являются Китай ($2 млрд) и Япония ($1,5 млрд).
Средства, привлеченные в качестве кредитов, используются для крупных проектов. Конечно, ведется мониторинг целевого использования этих средств. В будущем организуем больше выступлений в средствах массовой информации для повышения осведомленности общественности.
Подписывайтесь на канал:🤙
UzReport.news
Джамшид Кучкаров: Внешний долг Узбекистана к концу года достигнет $15 млрд.
В начале года внешний долг Узбекистана составлял $9 млрд, в октябре - $13,5 млрд.