🇷🇺 Russland und 🇨🇳 China einig: Abkopplung vom westlich dominierten globalen Zahlungsverkehr
Als Antwort auf die Drohung mit härteren Sanktionen rücken Moskau und Peking näher zusammen. Sie wollen mehr Unabhängigkeit vom Finanzsystem. Eine wirtschaftliche Sensation bahnt sich an: ein russisch-chinesisches Zahlungsabkommen.
Der westliche Druck auf China und Russland nimmt zu. Nun bereiten Peking und Moskau die Abkopplung vom westlich dominierten globalen Zahlungsverkehr vor. Der russische Außenminister Sergei Lawrow kündigte am Montag bei einem Staatsbesuch im chinesischen Guilin an, dass beide Staaten das Sanktionsrisiko verringern könnten, wenn sie ihre finanzielle Unabhängigkeit stärken würden. Gemeint war ausdrücklich auch ein Abkoppeln von westlichen Zahlungssystemen. Bei einem Treffen mit seinem chinesischen Amtskollegen Wang Yi tauschten sich die beiden auch über den jüngsten chinesischen Besuch beim neuen US-Außenminister Antony Blinken aus. Lawrow sagte:
💥 "China und Russland wollen nun ihre technologische Unabhängigkeit stärken und auf Abrechnungen in nationale Währungen und in Weltwährungen umsteigen, die eine klare Alternative zum Dollar sind."
Die Systeme, die vom Westen kontrolliert werden, sollten nicht mehr eingesetzt werden. Lawrow glaubt, die USA sähen ihre Aufgabe darin, die Möglichkeiten der technologischen Entwicklung sowohl der Russischen Föderation als auch der Volksrepublik China einzuschränken. Der Sprecher von Russlands Präsident Wladimir Putin, Dmitri Peskow, betonte: "Der Kreml ist in Alarmbereitschaft." Auch sei nicht mehr auszuschließen, dass Russland im Zuge neuer US-Sanktionen vom in Brüssel ansässigen weltweiten Zahlungsverkehrsdienstleister Swift ausgeschlossen werde. Peskow sagte:
💥 "Wir können keine der potenziellen Bedrohungen ausschließen. Wir sehen, dass die Sanktionsbestrebungen unserer Gegner, insbesondere der USA, weiter zunehmen."
Washington sei unberechenbar. Der stellvertretende Vorsitzende des Moskauer Sicherheitsrats Dmitri Medwedjew erklärte, Russland habe bereits einen Aktionsplan für den Fall eines Abschaltens von Swift für russische Finanzinstitute ausgearbeitet.
Das Abschalten von Swift für Banken eines anderen Landes nannte der Chef der russischen Staatsbank VTB, Andrej Kostin, vor einiger Zeit in einem Interview mit dem Handelsblatt die "finanzielle Atombombe".
Auch Ex-US-Präsident Donald Trump hatte nach dem einseitigen Ausstieg aus dem internationalen Atomabkommen mit Teheran 2018 die Swift-Banken unter Druck gesetzt. Diese sollten iranische Banken vom Zahlungssystem ausschließen. Seither sind westliche Finanzabwicklungen mit dem Iran kaum noch möglich. Russland und China haben bereits eigene Kreditkartenfirmen gegründet. Seitdem sind sie von US-Marktführern wie Visa und Mastercard unabhängig.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Als Antwort auf die Drohung mit härteren Sanktionen rücken Moskau und Peking näher zusammen. Sie wollen mehr Unabhängigkeit vom Finanzsystem. Eine wirtschaftliche Sensation bahnt sich an: ein russisch-chinesisches Zahlungsabkommen.
Der westliche Druck auf China und Russland nimmt zu. Nun bereiten Peking und Moskau die Abkopplung vom westlich dominierten globalen Zahlungsverkehr vor. Der russische Außenminister Sergei Lawrow kündigte am Montag bei einem Staatsbesuch im chinesischen Guilin an, dass beide Staaten das Sanktionsrisiko verringern könnten, wenn sie ihre finanzielle Unabhängigkeit stärken würden. Gemeint war ausdrücklich auch ein Abkoppeln von westlichen Zahlungssystemen. Bei einem Treffen mit seinem chinesischen Amtskollegen Wang Yi tauschten sich die beiden auch über den jüngsten chinesischen Besuch beim neuen US-Außenminister Antony Blinken aus. Lawrow sagte:
💥 "China und Russland wollen nun ihre technologische Unabhängigkeit stärken und auf Abrechnungen in nationale Währungen und in Weltwährungen umsteigen, die eine klare Alternative zum Dollar sind."
Die Systeme, die vom Westen kontrolliert werden, sollten nicht mehr eingesetzt werden. Lawrow glaubt, die USA sähen ihre Aufgabe darin, die Möglichkeiten der technologischen Entwicklung sowohl der Russischen Föderation als auch der Volksrepublik China einzuschränken. Der Sprecher von Russlands Präsident Wladimir Putin, Dmitri Peskow, betonte: "Der Kreml ist in Alarmbereitschaft." Auch sei nicht mehr auszuschließen, dass Russland im Zuge neuer US-Sanktionen vom in Brüssel ansässigen weltweiten Zahlungsverkehrsdienstleister Swift ausgeschlossen werde. Peskow sagte:
💥 "Wir können keine der potenziellen Bedrohungen ausschließen. Wir sehen, dass die Sanktionsbestrebungen unserer Gegner, insbesondere der USA, weiter zunehmen."
Washington sei unberechenbar. Der stellvertretende Vorsitzende des Moskauer Sicherheitsrats Dmitri Medwedjew erklärte, Russland habe bereits einen Aktionsplan für den Fall eines Abschaltens von Swift für russische Finanzinstitute ausgearbeitet.
Das Abschalten von Swift für Banken eines anderen Landes nannte der Chef der russischen Staatsbank VTB, Andrej Kostin, vor einiger Zeit in einem Interview mit dem Handelsblatt die "finanzielle Atombombe".
Auch Ex-US-Präsident Donald Trump hatte nach dem einseitigen Ausstieg aus dem internationalen Atomabkommen mit Teheran 2018 die Swift-Banken unter Druck gesetzt. Diese sollten iranische Banken vom Zahlungssystem ausschließen. Seither sind westliche Finanzabwicklungen mit dem Iran kaum noch möglich. Russland und China haben bereits eigene Kreditkartenfirmen gegründet. Seitdem sind sie von US-Marktführern wie Visa und Mastercard unabhängig.
Eine Sprecherin des chinesischen Außenministeriums betonte: "China und Russland sind bereits jetzt sehr enge Partner. Die Entwicklung der russisch-chinesischen Beziehungen sei nicht gegen ein bestimmtes Land gerichtet." Die Beziehungen seien offen und ehrlich, im Gegensatz zu Beziehungen zu einzelnen Ländern, die sich zusammentun und eigene Hintergedanken oder versteckte Agenden oder sogar Verschwörungen verfolgen. Der Kreml nennt die Beziehungen zu China und die gemeinsame militärische Kooperation im Rahmen des "Schanghai-Abkommens" sogar "strategisch".👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
🇪🇺 Das Sprachrohr für den digitalen Euro: Die Digital Euro Association
Die Digital Euro Association (DEA) möchte die Diskussion rund um die Digitalisierung des Geldes – insbesondere in der Eurozone – mitgestalten, den öffentlichen Diskurs anregen und als Sprachrohr dienen.
Die Digitalisierung des Geldes
Bereits seit Jahren verliert Bargeld als Zahlungsmittel an Bedeutung. Dieser Trend wird im Zuge der Corona-Pandemie durch die Veränderung des Zahlungsverhaltens hin zu digitalen Bezahlmethoden weiter verstärkt. So betrug nach repräsentativen Umfragen der Bundesbank der Anteil der Bargeldumsätze im Jahr 2014 noch 53 %, sank aber auf 48 % im Jahr 2017 und auf nur noch rund 32 % im Jahr 2020. Da sich dieser Trend auch außerhalb Deutschlands erkennbar fortsetzen wird, befassen sich weltweit Zentralbanken mit der Entwicklung eigener digitaler Währungen, sogenannter digitaler Zentralbankwährungen (CBDCs). Laut einer aktuellen Studie der Bank für Internationalen Zahlungsausgleich (BIZ) beschäftigen sich rund 86 % der befragten Zentralbanken theoretisch oder in ersten Prototypen mit CBDCs. Im Oktober 2020 wurde auf den Bahamas bereits die weltweit erste CBDC eingeführt. Auch die Europäische Zentralbank (EZB) denkt inzwischen darüber nach, einen digitalen Euro einzuführen.
Neben den vom öffentlichen Sektor betriebenen Initiativen arbeitet auch der Privatsektor an vielversprechenden Lösungen rund um die Digitalisierung des Geldes. Ein Hauptbeweggrund von Fintechs und Banken ist die Nutzung und Realisierung der Vorteile der Distributed-Ledger-Technologie (DLT). Hier sind die DZ Bank, die LBBW, die Commerzbank und das traditionsreiche Bankhaus von der Heydt derzeit führend. Mit der “Tokenisierung” von Geschäftsbankengeld oder E-Geld können neuartige Geschäftsmodelle auf Basis der verteilten Datenbank entstehen. Diese Geschäftsmodelle nutzen die Vorteile von DLT im Zahlungsverkehr wie den Wegfall von Intermediären und daraus resultierend sinkenden Transaktionskosten. Zudem sind verteilte Transaktionssysteme 24 Stunden am Tag und 7 Tage die Woche verfügbar, Zahlungen können programmiert werden und Maschinen und Geräte können in das Geldsystem integriert werden. Weiterhin können grenzüberschreitende Zahlungen sehr viel effizienter durchgeführt werden.
Die Rolle der Digital Euro Association (DEA)
Die Digital Euro Association (DEA) möchte die Diskussion rund um die Digitalisierung des Geldes – insbesondere in der Eurozone – mitgestalten, den öffentlichen Diskurs anregen und als Sprachrohr dienen.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Teil 1 von 3
Die Digital Euro Association (DEA) möchte die Diskussion rund um die Digitalisierung des Geldes – insbesondere in der Eurozone – mitgestalten, den öffentlichen Diskurs anregen und als Sprachrohr dienen.
Die Digitalisierung des Geldes
Bereits seit Jahren verliert Bargeld als Zahlungsmittel an Bedeutung. Dieser Trend wird im Zuge der Corona-Pandemie durch die Veränderung des Zahlungsverhaltens hin zu digitalen Bezahlmethoden weiter verstärkt. So betrug nach repräsentativen Umfragen der Bundesbank der Anteil der Bargeldumsätze im Jahr 2014 noch 53 %, sank aber auf 48 % im Jahr 2017 und auf nur noch rund 32 % im Jahr 2020. Da sich dieser Trend auch außerhalb Deutschlands erkennbar fortsetzen wird, befassen sich weltweit Zentralbanken mit der Entwicklung eigener digitaler Währungen, sogenannter digitaler Zentralbankwährungen (CBDCs). Laut einer aktuellen Studie der Bank für Internationalen Zahlungsausgleich (BIZ) beschäftigen sich rund 86 % der befragten Zentralbanken theoretisch oder in ersten Prototypen mit CBDCs. Im Oktober 2020 wurde auf den Bahamas bereits die weltweit erste CBDC eingeführt. Auch die Europäische Zentralbank (EZB) denkt inzwischen darüber nach, einen digitalen Euro einzuführen.
Neben den vom öffentlichen Sektor betriebenen Initiativen arbeitet auch der Privatsektor an vielversprechenden Lösungen rund um die Digitalisierung des Geldes. Ein Hauptbeweggrund von Fintechs und Banken ist die Nutzung und Realisierung der Vorteile der Distributed-Ledger-Technologie (DLT). Hier sind die DZ Bank, die LBBW, die Commerzbank und das traditionsreiche Bankhaus von der Heydt derzeit führend. Mit der “Tokenisierung” von Geschäftsbankengeld oder E-Geld können neuartige Geschäftsmodelle auf Basis der verteilten Datenbank entstehen. Diese Geschäftsmodelle nutzen die Vorteile von DLT im Zahlungsverkehr wie den Wegfall von Intermediären und daraus resultierend sinkenden Transaktionskosten. Zudem sind verteilte Transaktionssysteme 24 Stunden am Tag und 7 Tage die Woche verfügbar, Zahlungen können programmiert werden und Maschinen und Geräte können in das Geldsystem integriert werden. Weiterhin können grenzüberschreitende Zahlungen sehr viel effizienter durchgeführt werden.
Die Rolle der Digital Euro Association (DEA)
Die Digital Euro Association (DEA) möchte die Diskussion rund um die Digitalisierung des Geldes – insbesondere in der Eurozone – mitgestalten, den öffentlichen Diskurs anregen und als Sprachrohr dienen.
Wir, als Gründungsmitglieder der Digital Euro Association, erwarten, dass durch DLT zahlreiche Branchen transformiert und viele neue Geschäftsmodelle ermöglicht werden, sowohl für den Finanzsektor als auch für die Fertigungsindustrie. 👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
🇪🇺 Das Sprachrohr für den digitalen Euro: Die Digital Euro Association
Im Finanzsektor ermöglicht die DLT die Übertragung und Abwicklung von tokenisierten Vermögenswerten (Digital Assets) sowie den korrespondierenden Zahlungen in Euro über ein und dieselbe Plattform.
Die Abrechnung kann nahezu gleichzeitig erfolgen, was Gegenparteirisiken reduziert, die Liquidität erhöht und sogenannte “Delivery vs. Payment”-Prozesse (DvP), also den simultanen Austausch des Assets und des Geldes auf derselben Plattform, ermöglicht. Diese Anwendungen könnten vor allem durch eine sog. Wholesale CBDC der Zentralbanken ermöglicht werden. Durch diese neue Art von digitalem Zentralbankgeld würden Zentralbankreserven, die bereits in digitaler Form als Zahlungsmittel für Geschäftsbanken existieren, als Token über DLT übertragbar. Zusätzlich können bisher manuell durchgeführte und zugeordnete Zahlungen zum Beispiel von Kupons oder Dividenden im Rahmen des Asset-Lebenszyklusses durch klare Dokumentation der Besitzer der digitalen Wertpapiere erheblich besser zugeordnet, automatisiert und vereinfacht werden.
In der produzierenden Industrie werden Pay-per-Use-Abrechnungen für Maschinen möglich, die durch die Bezahlung je nach anfallender Nutzung neue Finanzierungsmöglichkeiten für Produktionsanlagen darstellen. Ein DLT-basierter digitaler Euro in Form von tokenisiertem E-Geld oder Giralgeld wird Mikrozahlungen direkt zwischen Maschinen ermöglichen (Maschinen-Ökonomie), was vor allem für den Bereich des Internets der Dinge (IoT) von hoher Relevanz sein wird. Grundsätzlich werden programmierbare Zahlungen ermöglicht, die durch Smart Contracts effiziente und automatisierte Transaktionen ermöglichen.
Doch wie kann all das Realität werden? Die Digital Euro Association widmet sich der Aufklärung der Tokenisierung des Geldes. Sie möchte außerdem dazu beitragen, die immensen Herausforderungen der Eurozone mit ihren 19 Mitgliedsstaaten und vielen verschiedenen Akteuren zu lösen und eine innovative und offene Umgebung für digitales Geld zu schaffen. Wir sind überzeugt, dass wir durch den Wissensaustausch und die Zusammenarbeit zwischen den Mitgliedern der DEA-Community aus einer Vielzahl von Branchen einen wichtigen Beitrag zur Entwicklung des digitalen Euros leisten können. Gerade die Interdisziplinarität ermöglicht es, gemeinsam nach Lösungen zu suchen und Forderungen an Politik und Finanzwirtschaft zu stellen, die möglichst alle Interessen einbeziehen und berücksichtigen. Auf diese Weise hoffen wir, jedem Bürger, Unternehmer, (Zentral-)Banker und Politiker eine Plattform zu bieten, die dabei hilft, die enormen Auswirkungen der Digitalisierung des Geldes auf die Wirtschaft zu verstehen und Gestaltungsprinzipien für den digitalen Euro zu definieren.
Die DEA-Community
In den letzten Monaten ist die DEA-Community erheblich gewachsen. Von den anfänglichen sieben Gründungsmitgliedern ist die Community inzwischen auf 150 Mitglieder angewachsen. Dazu gehören beispielsweise Sonja Davidovic, Ökonomin beim Internationalen Währungsfonds (IWF), Prof. Dr. Peter Bofinger, ehemaliger Wirtschaftsweiser, Miguel Fernandez Ordóñez, ehemaliger Präsident der Spanischen Zentralbank, aber auch Politiker, wie Dr. Danyal Bayaz, Bundestagsabgeordneter der Grünen, oder zahlreiche weitere Experten aus dem Finanzsektor, der Industrie oder aus Verbänden.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Teil 2 von 3Im Finanzsektor ermöglicht die DLT die Übertragung und Abwicklung von tokenisierten Vermögenswerten (Digital Assets) sowie den korrespondierenden Zahlungen in Euro über ein und dieselbe Plattform.
Die Abrechnung kann nahezu gleichzeitig erfolgen, was Gegenparteirisiken reduziert, die Liquidität erhöht und sogenannte “Delivery vs. Payment”-Prozesse (DvP), also den simultanen Austausch des Assets und des Geldes auf derselben Plattform, ermöglicht. Diese Anwendungen könnten vor allem durch eine sog. Wholesale CBDC der Zentralbanken ermöglicht werden. Durch diese neue Art von digitalem Zentralbankgeld würden Zentralbankreserven, die bereits in digitaler Form als Zahlungsmittel für Geschäftsbanken existieren, als Token über DLT übertragbar. Zusätzlich können bisher manuell durchgeführte und zugeordnete Zahlungen zum Beispiel von Kupons oder Dividenden im Rahmen des Asset-Lebenszyklusses durch klare Dokumentation der Besitzer der digitalen Wertpapiere erheblich besser zugeordnet, automatisiert und vereinfacht werden.
In der produzierenden Industrie werden Pay-per-Use-Abrechnungen für Maschinen möglich, die durch die Bezahlung je nach anfallender Nutzung neue Finanzierungsmöglichkeiten für Produktionsanlagen darstellen. Ein DLT-basierter digitaler Euro in Form von tokenisiertem E-Geld oder Giralgeld wird Mikrozahlungen direkt zwischen Maschinen ermöglichen (Maschinen-Ökonomie), was vor allem für den Bereich des Internets der Dinge (IoT) von hoher Relevanz sein wird. Grundsätzlich werden programmierbare Zahlungen ermöglicht, die durch Smart Contracts effiziente und automatisierte Transaktionen ermöglichen.
Doch wie kann all das Realität werden? Die Digital Euro Association widmet sich der Aufklärung der Tokenisierung des Geldes. Sie möchte außerdem dazu beitragen, die immensen Herausforderungen der Eurozone mit ihren 19 Mitgliedsstaaten und vielen verschiedenen Akteuren zu lösen und eine innovative und offene Umgebung für digitales Geld zu schaffen. Wir sind überzeugt, dass wir durch den Wissensaustausch und die Zusammenarbeit zwischen den Mitgliedern der DEA-Community aus einer Vielzahl von Branchen einen wichtigen Beitrag zur Entwicklung des digitalen Euros leisten können. Gerade die Interdisziplinarität ermöglicht es, gemeinsam nach Lösungen zu suchen und Forderungen an Politik und Finanzwirtschaft zu stellen, die möglichst alle Interessen einbeziehen und berücksichtigen. Auf diese Weise hoffen wir, jedem Bürger, Unternehmer, (Zentral-)Banker und Politiker eine Plattform zu bieten, die dabei hilft, die enormen Auswirkungen der Digitalisierung des Geldes auf die Wirtschaft zu verstehen und Gestaltungsprinzipien für den digitalen Euro zu definieren.
Die DEA-Community
In den letzten Monaten ist die DEA-Community erheblich gewachsen. Von den anfänglichen sieben Gründungsmitgliedern ist die Community inzwischen auf 150 Mitglieder angewachsen. Dazu gehören beispielsweise Sonja Davidovic, Ökonomin beim Internationalen Währungsfonds (IWF), Prof. Dr. Peter Bofinger, ehemaliger Wirtschaftsweiser, Miguel Fernandez Ordóñez, ehemaliger Präsident der Spanischen Zentralbank, aber auch Politiker, wie Dr. Danyal Bayaz, Bundestagsabgeordneter der Grünen, oder zahlreiche weitere Experten aus dem Finanzsektor, der Industrie oder aus Verbänden.
Zuletzt hat die DEA an einer Strategie gearbeitet, wie neben individuellen Experten und Interessierten auch Unternehmen und Verbände der DEA beitreten und unterstützen können.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
🇪🇺 Das Sprachrohr für den digitalen Euro: Die Digital Euro Association
Die Inhalte der DEA werden von den Research Fellows erarbeitet. Die DEA fungiert als Plattform um die Arbeit der Fellows zu verbreiten und die Debatte über die Digitalisierung des Geldes durch Panel-Diskussionen, Webinare und andere Events anzuregen.
Wie kann ich mitmachen oder von der Arbeit der DEA profitieren?
Wissenschaftler, Entscheidungsträger aus der (Finanz-) Industrie, der Politik, sowie Experten aus dem DLT-Bereich, welche sich an der Entwicklung des digitalen Euros beteiligen, können Research Fellow bei der DEA werden. Für all jene, die von der Arbeit der DEA profitieren möchten ohne sich inhaltlich einzubringen, gibt es die Möglichkeit den DEA-Newsletter zu abonnieren und der DEA über Social Media Plattformen wie LinkedIn und Twitter zu folgen, über die wir regelmäßig die Inhalte unserer Fellows teilen, sowie auf Veranstaltungen aufmerksam machen. Die DEA freut sich über weitere Research Fellows auch aus dem europäischen Ausland und hofft, das europäische Projekt einer Währungsunion auch in der digitalen, DLT-basierten Zukunft unterstützen zu können.
Über die Autoren
Jonas Groß ist Gründungsmitglied der Digital Euro Association. Er arbeitet zudem als Projektmanager am Frankfurt School Blockchain Center und promoviert zu digitalen Währungen an der Universität Bayreuth.
Manuel Klein ist Gründungsmitglied der Digital Euro Association und arbeitet als Berater bei einer führenden Wirtschaftsberatung. Sein Beratungsschwerpunkt liegt in der Anwendung der Distributed Ledger Technologie im Finanzwesen mit einem Fokus auf digitalem Geld, sowie Digitalen Assets. Manuel ist weiterhin Vorstandsmitglied im Verein Monetative e.V. der Aufklärung über das bestehende Geldsystem, sowie alternative Geldordnungen betreibt.
Prof. Dr. Philipp Sandner leitet an der Frankfurt School of Finance & Management das Frankfurt School Blockchain Center (FSBC), welches im Februar 2017 initiiert wurde. Zu seinen Themengebieten gehören Blockchain, Crypto Assets, Distributed Ledger Technology (DLT), der digitale Euro, Security Tokens (STOs), Digitalisierung und Entrepreneurship.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Teil 3 von 3Die Inhalte der DEA werden von den Research Fellows erarbeitet. Die DEA fungiert als Plattform um die Arbeit der Fellows zu verbreiten und die Debatte über die Digitalisierung des Geldes durch Panel-Diskussionen, Webinare und andere Events anzuregen.
Wie kann ich mitmachen oder von der Arbeit der DEA profitieren?
Wissenschaftler, Entscheidungsträger aus der (Finanz-) Industrie, der Politik, sowie Experten aus dem DLT-Bereich, welche sich an der Entwicklung des digitalen Euros beteiligen, können Research Fellow bei der DEA werden. Für all jene, die von der Arbeit der DEA profitieren möchten ohne sich inhaltlich einzubringen, gibt es die Möglichkeit den DEA-Newsletter zu abonnieren und der DEA über Social Media Plattformen wie LinkedIn und Twitter zu folgen, über die wir regelmäßig die Inhalte unserer Fellows teilen, sowie auf Veranstaltungen aufmerksam machen. Die DEA freut sich über weitere Research Fellows auch aus dem europäischen Ausland und hofft, das europäische Projekt einer Währungsunion auch in der digitalen, DLT-basierten Zukunft unterstützen zu können.
Über die Autoren
Jonas Groß ist Gründungsmitglied der Digital Euro Association. Er arbeitet zudem als Projektmanager am Frankfurt School Blockchain Center und promoviert zu digitalen Währungen an der Universität Bayreuth.
Manuel Klein ist Gründungsmitglied der Digital Euro Association und arbeitet als Berater bei einer führenden Wirtschaftsberatung. Sein Beratungsschwerpunkt liegt in der Anwendung der Distributed Ledger Technologie im Finanzwesen mit einem Fokus auf digitalem Geld, sowie Digitalen Assets. Manuel ist weiterhin Vorstandsmitglied im Verein Monetative e.V. der Aufklärung über das bestehende Geldsystem, sowie alternative Geldordnungen betreibt.
Prof. Dr. Philipp Sandner leitet an der Frankfurt School of Finance & Management das Frankfurt School Blockchain Center (FSBC), welches im Februar 2017 initiiert wurde. Zu seinen Themengebieten gehören Blockchain, Crypto Assets, Distributed Ledger Technology (DLT), der digitale Euro, Security Tokens (STOs), Digitalisierung und Entrepreneurship.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
FINANZAUFSICHT BAFIN
🇩🇪 Dieser Mann ist immerhin ein Anfang
Der Chef der Schweizer Finanzaufsicht, Mark Branson, soll künftig die BaFin leiten. Die Personalie ist eine Chance – und darf doch nicht zu einem Irrglauben verleiten.
Gerüchte haben oftmals einen wahren Kern – auch wenn längst nicht jede Info stimmt, die am Markt gehandelt wird. So hatte es schon Anfang vergangener Woche geheißen, bei der Nachfolge des geschassten BaFin-Chefs Felix Hufeld bahne sich eine Interimslösung an. Begründung: Es finde sich einfach niemand, der den Job machen wolle.
Jetzt zeigt sich: Es gibt eine Übergangslösung – obwohl sich ein Nachfolger gefunden hat
Wie am Montagvormittag mehrere Medien berichteten und Regierungskreise bestätigen, soll der gebürtige Brite Mark Branson neuer Chef der deutschen Finanzaufsicht BaFin werden. Er soll die Stelle spätestens zum 1. August antreten, bis dahin übernimmt Raimund Röseler, bei der Behörde zuständig für die Bankenaufsicht, den Posten.
Die Personalie ist ein wichtiger Schritt, um die BaFin zu reformieren. Man muss dem Bundesfinanzministerium unter Führung von SPD-Kanzlerkandidat Olaf Scholz gar zugestehen: Diese Personalie ist ein Erfolg für sein Haus. Allerdings ist es auch nur eine Chance. Die Personalie macht die BaFin nicht automatisch besser, sie kann nur ein Anfang sein. Viele Dinge müssen sich ändern, damit die von Olaf Scholz geplante Reform der Behörde gelingt.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
🇩🇪 Dieser Mann ist immerhin ein Anfang
Der Chef der Schweizer Finanzaufsicht, Mark Branson, soll künftig die BaFin leiten. Die Personalie ist eine Chance – und darf doch nicht zu einem Irrglauben verleiten.
Gerüchte haben oftmals einen wahren Kern – auch wenn längst nicht jede Info stimmt, die am Markt gehandelt wird. So hatte es schon Anfang vergangener Woche geheißen, bei der Nachfolge des geschassten BaFin-Chefs Felix Hufeld bahne sich eine Interimslösung an. Begründung: Es finde sich einfach niemand, der den Job machen wolle.
Jetzt zeigt sich: Es gibt eine Übergangslösung – obwohl sich ein Nachfolger gefunden hat
Wie am Montagvormittag mehrere Medien berichteten und Regierungskreise bestätigen, soll der gebürtige Brite Mark Branson neuer Chef der deutschen Finanzaufsicht BaFin werden. Er soll die Stelle spätestens zum 1. August antreten, bis dahin übernimmt Raimund Röseler, bei der Behörde zuständig für die Bankenaufsicht, den Posten.
Die Personalie ist ein wichtiger Schritt, um die BaFin zu reformieren. Man muss dem Bundesfinanzministerium unter Führung von SPD-Kanzlerkandidat Olaf Scholz gar zugestehen: Diese Personalie ist ein Erfolg für sein Haus. Allerdings ist es auch nur eine Chance. Die Personalie macht die BaFin nicht automatisch besser, sie kann nur ein Anfang sein. Viele Dinge müssen sich ändern, damit die von Olaf Scholz geplante Reform der Behörde gelingt.
Branson ist seit 2014 Chef der Schweizer Finanzaufsicht Finma, zuvor hat er unter anderem für die eidgenössischen Großbanken Credit Suisse und UBS gearbeitet. Offenbar ist die BaFin trotz des Wirecard-Skandals noch attraktiv genug, damit sich der Chef einer anderen Aufsicht abwerben lässt. Mit Branson, seiner Erfahrung und seinem Fachwissen gibt es nun die Chance, dass die BaFin eine schlagkräftigere Truppe wird.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
🍕 Pizzabäcker investiert Firmenvermögen in Bitcoin
Ein Pizzabäcker aus Alabama zeigt, dass sich ein Bitcoin-Investment auch für ein KMU lohnen kann.
Spätestens seitdem Großunternehmen wie Tesla oder Twitter einen Teil ihrer Cash-Reserve in BTC umgeschichtet haben, ist es schwierig, bei Bitcoin noch von einer Graswurzelbewegung sprechen. Doch im Schatten der Großkonzerne darf nicht übersehen werden, dass auch kleinere Firmen dabei sind, ihre Kriegskasse mit Bitcoin zu füllen.
Ein Beispiel: Greg Hathorn, der eine Pizzeria namens “Sam & Greg” im US-Bundestaat Alabama besitzt. Hathorn hat 200.000 US-Dollar seines Firmenvermögens in das digitale Gold geparkt. Das hat der Gastronom bereits Ende Februar verkündet – treffender Weise unter einem Tweet von MicroStrategy CEO Michael Saylor, einem der Pioniere in Sachen Corporate Bitcoin. “Ich bin nur ein kleiner Pizzaladenbesitzer, aber ich habe 200.000 Dollar aus meiner Bilanz in Bitcoin transferiert. Ich frage mich, wie viele andere private Unternehmen etwas Ähnliches tun werden? Es gibt eine Menge von uns”, antwortete Hawthorn auf Saylors frohe Kunde vom zweiten Bitcoin-Investment des FinTechs Square.
“Bitcoin löst diese Probleme”
Gegenüber dem Krypto-Portal Cryptopotato hat Hawthorn nun aus dem Nähkästchen geplaudert. Danach hat der Gastronom bereits im April 2020 damit angefangen, in BTC zu investieren. Dabei scheint die Befürchtung einer coronabedingten Inflation des US-Dollars maßgeblichen Anteil an der Entscheidung gehabt zu haben.
„DIE EINFACHE ANTWORT IST, DASS ICH HART GEARBEITET HABE, UM GELD ZU SPAREN, UND ICH MAG ES NICHT, WENN ES RESPEKTLOS BEHANDELT UND ENTWERTET WIRD. ICH MAG ES AUCH NICHT, WENN POLITIKER UND ZENTRALBANKEN DEN WERT DES AMERIKANISCHEN ARBEITERS AUF DIE GESCHWINDIGKEIT EINES DRUCKERS REDUZIEREN. BITCOIN LÖST DIESE PROBLEME.“
Hawthorn gibt ferner an, sein Investment über den Bitcoin Trust des Investment-Unternehmens Grayscale (GBTC) getätigt zu haben. Er wollte sich nicht selbst mit Krypto-Börsen und der Aufbewahrung von Private Keys herumschlagen und habe deshalb den Umweg über GBTC genommen.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Ein Pizzabäcker aus Alabama zeigt, dass sich ein Bitcoin-Investment auch für ein KMU lohnen kann.
Spätestens seitdem Großunternehmen wie Tesla oder Twitter einen Teil ihrer Cash-Reserve in BTC umgeschichtet haben, ist es schwierig, bei Bitcoin noch von einer Graswurzelbewegung sprechen. Doch im Schatten der Großkonzerne darf nicht übersehen werden, dass auch kleinere Firmen dabei sind, ihre Kriegskasse mit Bitcoin zu füllen.
Ein Beispiel: Greg Hathorn, der eine Pizzeria namens “Sam & Greg” im US-Bundestaat Alabama besitzt. Hathorn hat 200.000 US-Dollar seines Firmenvermögens in das digitale Gold geparkt. Das hat der Gastronom bereits Ende Februar verkündet – treffender Weise unter einem Tweet von MicroStrategy CEO Michael Saylor, einem der Pioniere in Sachen Corporate Bitcoin. “Ich bin nur ein kleiner Pizzaladenbesitzer, aber ich habe 200.000 Dollar aus meiner Bilanz in Bitcoin transferiert. Ich frage mich, wie viele andere private Unternehmen etwas Ähnliches tun werden? Es gibt eine Menge von uns”, antwortete Hawthorn auf Saylors frohe Kunde vom zweiten Bitcoin-Investment des FinTechs Square.
“Bitcoin löst diese Probleme”
Gegenüber dem Krypto-Portal Cryptopotato hat Hawthorn nun aus dem Nähkästchen geplaudert. Danach hat der Gastronom bereits im April 2020 damit angefangen, in BTC zu investieren. Dabei scheint die Befürchtung einer coronabedingten Inflation des US-Dollars maßgeblichen Anteil an der Entscheidung gehabt zu haben.
„DIE EINFACHE ANTWORT IST, DASS ICH HART GEARBEITET HABE, UM GELD ZU SPAREN, UND ICH MAG ES NICHT, WENN ES RESPEKTLOS BEHANDELT UND ENTWERTET WIRD. ICH MAG ES AUCH NICHT, WENN POLITIKER UND ZENTRALBANKEN DEN WERT DES AMERIKANISCHEN ARBEITERS AUF DIE GESCHWINDIGKEIT EINES DRUCKERS REDUZIEREN. BITCOIN LÖST DIESE PROBLEME.“
Hawthorn gibt ferner an, sein Investment über den Bitcoin Trust des Investment-Unternehmens Grayscale (GBTC) getätigt zu haben. Er wollte sich nicht selbst mit Krypto-Börsen und der Aufbewahrung von Private Keys herumschlagen und habe deshalb den Umweg über GBTC genommen.
Insgesamt habe er seit April 2020 eine Rendite von 350 Prozent erzielt. Anstatt kompromisslos zu hodln wolle er Gewinne mitnehmen und bei Bitcoin-Dips reinvestieren, so Hawthorn weiter. Auch die Mitarbeiter von “Sam & Gregs” sollen von Hawthorns Bitcoin-Strategie profitieren. Er plane, einen Teil der mit Bitcoin erzielten Einnahmen in einen Pool fließen zu lassen, aus dem Mitarbeiter-Boni finanziert werden.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
„Besser als Gold“ – Ehemaliger Kommunikationschef von Trump lobt Bitcoin
Der jetzige Hedgefonds-Manager ist zuversichtlich, dass Bitcoin dem Edelmetall den Rang ablaufen wird. Bitcoin (BTC) ist „besser als Gold“. Diese Erkenntnis verbreitet nun auch Anthony Scaramucci, der ehemalige Kommunikationsdirektor der Regierung von Donald Trump.
Scaramucci, der nur weniger als 14 Tage im Amt war, ist inzwischen wieder als Geschäftsführer des Hedgefonds SkyBridge Capital tätig. In dieser Funktion äußerte er sich am 18. März in einer Finanzsendung des amerikanischen Fernsehsenders CNBC zu Bitcoin und war voll des Lobes für die marktführende Kryptowährung. Der momentane Rekordlauf von Bitcoin wirft immer mehr die Frage auf, ob die massiven Zugewinne auf Kosten von Gold kommen, denn das Edelmetall konnte bisher noch nicht von der expansiven Geldpolitik in der Coronakrise profitieren, obwohl das älteste Absicherungsmittel der Welt eigentlich prädestiniert dafür ist.
Im Vergleich der beiden Wertaufbewahrungsmittel sprach sich Scaramucci deshalb klar für Bitcoin aus. Selbst wenn Gold die letzten 4.000 Jahre das Absicherungsmittel der Wahl war, würde auch diese Vorherrschaft irgendwann zu Ende gehen, so seine Argumentation. „Die Welt dreht sich weiter. Das ist Fakt. Die Welt verändert sich“, wie er dahingehend gegenüber dem Moderator Joe Kernen feststellt.
Damit erteilt er alteingesessenen Gold-Fürsprechern wie Peter Schiff, die weiterhin hoffen, dass Bitcoin im Vergleich den Kürzeren ziehen wird, eine klare Abfuhr. In diesem Zusammenhang betont Scaramucci, dass sich Bitcoin aus technologischen Gründen auch besser als Geld eignet als das Edelmetall. Damit stützt er ein Argument, dass die Krypto-Community schon seit Begründung der Kryptowährung vorbringt:
„WENN MAN SIE GENAU STUDIERT, DANN IST SIE [BITCOIN] BESSER ALS GOLD. SIE KANN LEICHTER VERWAHRT WERDEN, SIE KANN VIEL SCHNELLER BEWEGT WERDEN, UND IHR WERT NIMMT DURCH DEN NETZWERKEFFEKT STETIG ZU.“
Dementsprechend rät er Anlegern unter Vorbehalt zur Investition in Bitcoin: „Seien Sie vorsichtig! Sie müssen nicht viel Bitcoin besitzen, ein wenig reicht schon.“ Der Hedgefonds-Manager schätzt, dass es derzeit knapp 125 Mio. Bitcoin-Nutzer gibt, wobei er davon ausgeht, dass sich diese Zahl bis 2025 auf 1 Mrd. Nutzer steigert. SkyBridge war im Dezember 2020 in die Schlagzeilen geraten, als der Hedgefonds einen Bitcoin-Investmentfonds gründete. Zu dieser Zeit befand sich die marktführende Kryptowährung gerade im Aufschwung in Richtung 30.000 US-Dollar.
Seitdem hat sich dieser Trend nur noch beschleunigt, was die Begeisterung des ehemaligen Politikers vielleicht erklärt. Auch die Morgan Stanley kann sich der Überzeugungskraft von Bitcoin wohl nicht mehr entziehen, denn die amerikanische Großbank hat in dieser Woche angekündigt, die Kryptowährung über entsprechende Investmentfonds für wohlhabende Kunden zugänglich zu machen. Wie bereits berichtet, ist Robby Gutmann, CEO des Fondsanbieters NYDIG, zuversichtlich, dass diese Woche erst der Anfang einer ganzen Reihe von Meldungen über die Adoption von einflussreichen Finanzinstituten ist.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Der jetzige Hedgefonds-Manager ist zuversichtlich, dass Bitcoin dem Edelmetall den Rang ablaufen wird. Bitcoin (BTC) ist „besser als Gold“. Diese Erkenntnis verbreitet nun auch Anthony Scaramucci, der ehemalige Kommunikationsdirektor der Regierung von Donald Trump.
Scaramucci, der nur weniger als 14 Tage im Amt war, ist inzwischen wieder als Geschäftsführer des Hedgefonds SkyBridge Capital tätig. In dieser Funktion äußerte er sich am 18. März in einer Finanzsendung des amerikanischen Fernsehsenders CNBC zu Bitcoin und war voll des Lobes für die marktführende Kryptowährung. Der momentane Rekordlauf von Bitcoin wirft immer mehr die Frage auf, ob die massiven Zugewinne auf Kosten von Gold kommen, denn das Edelmetall konnte bisher noch nicht von der expansiven Geldpolitik in der Coronakrise profitieren, obwohl das älteste Absicherungsmittel der Welt eigentlich prädestiniert dafür ist.
Im Vergleich der beiden Wertaufbewahrungsmittel sprach sich Scaramucci deshalb klar für Bitcoin aus. Selbst wenn Gold die letzten 4.000 Jahre das Absicherungsmittel der Wahl war, würde auch diese Vorherrschaft irgendwann zu Ende gehen, so seine Argumentation. „Die Welt dreht sich weiter. Das ist Fakt. Die Welt verändert sich“, wie er dahingehend gegenüber dem Moderator Joe Kernen feststellt.
Damit erteilt er alteingesessenen Gold-Fürsprechern wie Peter Schiff, die weiterhin hoffen, dass Bitcoin im Vergleich den Kürzeren ziehen wird, eine klare Abfuhr. In diesem Zusammenhang betont Scaramucci, dass sich Bitcoin aus technologischen Gründen auch besser als Geld eignet als das Edelmetall. Damit stützt er ein Argument, dass die Krypto-Community schon seit Begründung der Kryptowährung vorbringt:
„WENN MAN SIE GENAU STUDIERT, DANN IST SIE [BITCOIN] BESSER ALS GOLD. SIE KANN LEICHTER VERWAHRT WERDEN, SIE KANN VIEL SCHNELLER BEWEGT WERDEN, UND IHR WERT NIMMT DURCH DEN NETZWERKEFFEKT STETIG ZU.“
Dementsprechend rät er Anlegern unter Vorbehalt zur Investition in Bitcoin: „Seien Sie vorsichtig! Sie müssen nicht viel Bitcoin besitzen, ein wenig reicht schon.“ Der Hedgefonds-Manager schätzt, dass es derzeit knapp 125 Mio. Bitcoin-Nutzer gibt, wobei er davon ausgeht, dass sich diese Zahl bis 2025 auf 1 Mrd. Nutzer steigert. SkyBridge war im Dezember 2020 in die Schlagzeilen geraten, als der Hedgefonds einen Bitcoin-Investmentfonds gründete. Zu dieser Zeit befand sich die marktführende Kryptowährung gerade im Aufschwung in Richtung 30.000 US-Dollar.
Seitdem hat sich dieser Trend nur noch beschleunigt, was die Begeisterung des ehemaligen Politikers vielleicht erklärt. Auch die Morgan Stanley kann sich der Überzeugungskraft von Bitcoin wohl nicht mehr entziehen, denn die amerikanische Großbank hat in dieser Woche angekündigt, die Kryptowährung über entsprechende Investmentfonds für wohlhabende Kunden zugänglich zu machen. Wie bereits berichtet, ist Robby Gutmann, CEO des Fondsanbieters NYDIG, zuversichtlich, dass diese Woche erst der Anfang einer ganzen Reihe von Meldungen über die Adoption von einflussreichen Finanzinstituten ist.
„Die großen Investoren werden von den Medien ab sofort unaufhörlich mit dem einzig wahren Narrativ berieselt, dass Bitcoin besser ist als Gold“, wie auch Anthony Pompliano, Mitgründer der Krypto-Vermögensverwaltung Morgan Creek Digital, die Einschätzung von Scaramucci bekräftigt.👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
So könnte eine digitale Zentralbankwährung funktionieren
Der Großteil des globalen Zahlungsverkehrs ist bereits digital, doch eine digitale Zentralbankwährung würde risikofreies, zentralbankgestütztes Geld in einer nationalen Rechnungseinheit bereitstellen - wie Bargeld, jedoch aktualisiert auf die Anforderungen eines digitalen Finanzsystems.
Die Beweggründe für die Ausgabe von CBDC variieren von Land zu Land und von Region zu Region, und auch der politische Ansatz und das technische Design werden sich unterscheiden, so eine Untersuchung von Bloomberg Economics.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Der Großteil des globalen Zahlungsverkehrs ist bereits digital, doch eine digitale Zentralbankwährung würde risikofreies, zentralbankgestütztes Geld in einer nationalen Rechnungseinheit bereitstellen - wie Bargeld, jedoch aktualisiert auf die Anforderungen eines digitalen Finanzsystems.
Die Beweggründe für die Ausgabe von CBDC variieren von Land zu Land und von Region zu Region, und auch der politische Ansatz und das technische Design werden sich unterscheiden, so eine Untersuchung von Bloomberg Economics.
Basierend auf der BIZ-Terminologie und dem, was aus China und Schweden über CBDC-Infrastruktur und -Zugang bekannt ist, scheint eine Mischung aus Light-Touch- und Vollversion die wahrscheinlichste Lösung für eine digitale Krone oder einen digitalen Yuan zu sein.👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Finanzen
Die Kryptowährung Platincoin als sinnvolles Investment?
Bitcoin, Ethereum und Co. werden immer stärker von neuen digitalen Währungen unter Druck gesetzt. Eine neue digitale Währung, die Bitcoin schon bald Konkurrenz machen könnte, ist Platincoin. Im folgenden Artikel gehen wir auf diese neue Kryptowährung im Detail ein und stellen die Vor- und Nachteile vor.
Was ist eigentlich Platincoin?
Bei Platincoin handelt es sich um eine neue digitale Währung, welche die Blockchain als Basis nutzt. Vereinfacht gesagt, bedeutet das, dass es sich hierbei um eine innovative Kryptowährung handelt, mit der man sowohl Handel betreiben als auch bezahlen kann. Die Platincoins sind auch unter den Bezeichnungen PLC oder PLC-Coins bekannt. Platincoin als Marke hat kürzlich seinen vierten Geburtstag gefeiert. Platincoin wurde am 28. Dezember 2016 ins Leben gerufen.
Mittlerweile werden unter der Marke Platincoin viele unterschiedliche Produkte angeboten. Hierzu zählen beispielsweise:
🔸 die erfolgreiche Crowdfunding-Plattform "PlatinHero"
🔸 der Markplatz "PlatinDeal"
Angaben des Unternehmens zufolge nutzen mehr als 600.000 Nutzer aus 120 Ländern Platincoin und andere Dienstleistungen, um in Krypto zu investieren oder zu bezahlen.
Mit Minting Platincoin verdienen
Wer sich mit Platincoin näher beschäftigt, wird schon bald auf den Begriff "Minting" stoßen. Während bei Bitcoin und Ethereum neue Coins durch "Mining" generiert werden, werden sie bei Platincoin durch das Minting-Verfahren erschaffen. Der Begriff Minting ist der englischen Sprache entsprungen und bedeutet in die deutsche Sprache übersetzt "Prägung". Im Rahmen von Minting werden also neue Münzen geprägt. Das Unternehmen, das hinter Platincoin steckt stellt zwei unterschiedliche Optionen bereit, um Platincoins zu generieren.
Zum einen gibt es die sogenannte "Minting Unit". Diese kann von dem Nutzer selbst mit PLC-Coins aufgeladen werden. Somit ist die Minting Unit in der Lage, über einen Zeitraum von 36 Monaten passiv Platincoins zu erzeugen. Zum anderen gibt es den sogenannten "Powerminter", der dem Nutzer eine spezielle App mit der Bezeichnung "PLC Farm" freischaltet. Die PLC Farm ist als App sowohl für Android- als auch für iOS-Geräte erhältlich und kann über die jeweiligen Stores kostenlos heruntergeladen werden. Durch die PLC Farm lassen sich über einen Zeitraum von 10 Jahren jährlich 30 % an Bonuscoins zusätzlich generieren.
Worin besteht der Unterschied zu anderen Kryptowährungen?
Der wichtigste Unterschied zu anderen Kryptowährungen spiegelt sich in der Tatsache wider, dass die Platincoins ursprünglich für den Massengebrauch entwickelt wurden. Platincoin arbeitet an einer Vielzahl unterschiedlicher Möglichkeiten, um PLC-Coins auszugeben oder zu investieren:
🔸 In Verkaufsstellen, die mit PLC-POS-Terminals ausgestattet sind, soll man mittels Platincoin bezahlen können.
🔸 ATM- Kryptomaten werden die Möglichkeit bieten, PLC-Coins in Fiatgeld einzutauschen.
(Anm. der Redaktion: Dies wurde auch nach internen Informationen bestätigt)
Sind Platincoins sicher?
Viele Kryptowährungen erleben zurzeit einen starken Boom. So scheint es so, als ob die beiden bekanntesten Kryptowährungen Bitcoin und Ethereum bislang nur den Weg nach oben kennen. Der Wert eines Bitcoins betrug im Jahr 2011 gerade mal 0.08 Cent, im März 2021 liegt der Wert bei über 50.000 US-Dollar.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Die Kryptowährung Platincoin als sinnvolles Investment?
Bitcoin, Ethereum und Co. werden immer stärker von neuen digitalen Währungen unter Druck gesetzt. Eine neue digitale Währung, die Bitcoin schon bald Konkurrenz machen könnte, ist Platincoin. Im folgenden Artikel gehen wir auf diese neue Kryptowährung im Detail ein und stellen die Vor- und Nachteile vor.
Was ist eigentlich Platincoin?
Bei Platincoin handelt es sich um eine neue digitale Währung, welche die Blockchain als Basis nutzt. Vereinfacht gesagt, bedeutet das, dass es sich hierbei um eine innovative Kryptowährung handelt, mit der man sowohl Handel betreiben als auch bezahlen kann. Die Platincoins sind auch unter den Bezeichnungen PLC oder PLC-Coins bekannt. Platincoin als Marke hat kürzlich seinen vierten Geburtstag gefeiert. Platincoin wurde am 28. Dezember 2016 ins Leben gerufen.
Mittlerweile werden unter der Marke Platincoin viele unterschiedliche Produkte angeboten. Hierzu zählen beispielsweise:
🔸 die erfolgreiche Crowdfunding-Plattform "PlatinHero"
🔸 der Markplatz "PlatinDeal"
Angaben des Unternehmens zufolge nutzen mehr als 600.000 Nutzer aus 120 Ländern Platincoin und andere Dienstleistungen, um in Krypto zu investieren oder zu bezahlen.
Mit Minting Platincoin verdienen
Wer sich mit Platincoin näher beschäftigt, wird schon bald auf den Begriff "Minting" stoßen. Während bei Bitcoin und Ethereum neue Coins durch "Mining" generiert werden, werden sie bei Platincoin durch das Minting-Verfahren erschaffen. Der Begriff Minting ist der englischen Sprache entsprungen und bedeutet in die deutsche Sprache übersetzt "Prägung". Im Rahmen von Minting werden also neue Münzen geprägt. Das Unternehmen, das hinter Platincoin steckt stellt zwei unterschiedliche Optionen bereit, um Platincoins zu generieren.
Zum einen gibt es die sogenannte "Minting Unit". Diese kann von dem Nutzer selbst mit PLC-Coins aufgeladen werden. Somit ist die Minting Unit in der Lage, über einen Zeitraum von 36 Monaten passiv Platincoins zu erzeugen. Zum anderen gibt es den sogenannten "Powerminter", der dem Nutzer eine spezielle App mit der Bezeichnung "PLC Farm" freischaltet. Die PLC Farm ist als App sowohl für Android- als auch für iOS-Geräte erhältlich und kann über die jeweiligen Stores kostenlos heruntergeladen werden. Durch die PLC Farm lassen sich über einen Zeitraum von 10 Jahren jährlich 30 % an Bonuscoins zusätzlich generieren.
Worin besteht der Unterschied zu anderen Kryptowährungen?
Der wichtigste Unterschied zu anderen Kryptowährungen spiegelt sich in der Tatsache wider, dass die Platincoins ursprünglich für den Massengebrauch entwickelt wurden. Platincoin arbeitet an einer Vielzahl unterschiedlicher Möglichkeiten, um PLC-Coins auszugeben oder zu investieren:
🔸 In Verkaufsstellen, die mit PLC-POS-Terminals ausgestattet sind, soll man mittels Platincoin bezahlen können.
🔸 ATM- Kryptomaten werden die Möglichkeit bieten, PLC-Coins in Fiatgeld einzutauschen.
(Anm. der Redaktion: Dies wurde auch nach internen Informationen bestätigt)
Sind Platincoins sicher?
Viele Kryptowährungen erleben zurzeit einen starken Boom. So scheint es so, als ob die beiden bekanntesten Kryptowährungen Bitcoin und Ethereum bislang nur den Weg nach oben kennen. Der Wert eines Bitcoins betrug im Jahr 2011 gerade mal 0.08 Cent, im März 2021 liegt der Wert bei über 50.000 US-Dollar.
Auch andere digitale Währungen, die auf der Blockchain-Technologie basieren, erleben ein ähnlich starkes Wachstum. Doch, wer seine Ersparnisse in Platincoins und Co. investieren möchte, sollte sich der eventuellen Risiken und Gefahren bewusst sein. Neulinge sollten vor allem verstehen, wie das System hinter Platincoin funktioniert. Die Kryptowährung Platincoin gilt als sehr sicher, nichtsdestotrotz ist ein jeder Nutzer für sein eigenes Konto und die Sicherheit seiner PLC-Coins verantwortlich.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
DIGITALWÄHRUNG
Bitcoin hat Test laut BIZ nicht bestanden
Bitcoin ist im Geld-Test durchgefallen: Wegen des volatilen Wertes kann man das Krypto-Asset nicht als Währung betrachten. So lautet das Urteil des Experten der Bank für internationalen Zahlungsausgleich (BIZ).
Bitcoin kann ein Anlageinstrument sein, und es ist nicht meine Aufgabe, dies zu beurteilen oder zu bewerten", sagte Benoit Coeure, der bei der BIZ das Innovation Hub leitet, in einem Interview mit Bloomberg Television. "Aber es hat den Test als Währung nicht bestanden, den Test als Zahlungsmittel nicht bestanden - einfach, weil sein Wert so stark schwankt."
Die BIZ gilt als "Notenbank der Notenbanken", ihre Eigentümer sind Federal Reserve, Europäische Zentralbank, Bundesbank & Co. Mit diesen arbeitet die in Basel ansässige Institution an Modellen, digitale Versionen der traditionellen Währungen auszugeben. Es sei wichtig für Notenbanken, den Bürgern finanzielle Sicherheit zu bieten und Wege zu finden, technologische Innovationen zu nutzen. Offizielle Digitalwährungen könnten die Funktionsweise von Geldes umwälzen.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Bitcoin hat Test laut BIZ nicht bestanden
Bitcoin ist im Geld-Test durchgefallen: Wegen des volatilen Wertes kann man das Krypto-Asset nicht als Währung betrachten. So lautet das Urteil des Experten der Bank für internationalen Zahlungsausgleich (BIZ).
Bitcoin kann ein Anlageinstrument sein, und es ist nicht meine Aufgabe, dies zu beurteilen oder zu bewerten", sagte Benoit Coeure, der bei der BIZ das Innovation Hub leitet, in einem Interview mit Bloomberg Television. "Aber es hat den Test als Währung nicht bestanden, den Test als Zahlungsmittel nicht bestanden - einfach, weil sein Wert so stark schwankt."
Die BIZ gilt als "Notenbank der Notenbanken", ihre Eigentümer sind Federal Reserve, Europäische Zentralbank, Bundesbank & Co. Mit diesen arbeitet die in Basel ansässige Institution an Modellen, digitale Versionen der traditionellen Währungen auszugeben. Es sei wichtig für Notenbanken, den Bürgern finanzielle Sicherheit zu bieten und Wege zu finden, technologische Innovationen zu nutzen. Offizielle Digitalwährungen könnten die Funktionsweise von Geldes umwälzen.
"Die Zentralbanken konzentrieren sich auf ein Instrument, das Liquidität und Sicherheit bietet und das im globalen Zahlungssystem verwendet werden kann", sagte Coeure im Interview. "Deshalb wollen wir uns mit digitalen Zentralbankwährungen befassen. Krypto hat seinen eigenen Platz, aber es ist anders - es ist kein Zahlungsinstrument."
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
🇹🇷 Gold & Co. soll reinvestiert werden: Erdogan ruft Türken nach Lira-Verfall zur Investitionen auf
Nach dem Absturz der türkischen Lira hat Präsident Recep Tayyip Erdogan seine Landsleute aufgerufen, ihre angehäuften Devisen- oder Goldbestände zur Ankurbelung der Wirtschaft zu investieren.
Sein Appell richte sich an Bürger, "die zu Hause ausländische Währung und Gold aufbewahren, nur um sich sicher zu fühlen". Beim Parteikongress seiner islamisch-konservativen Regierungspartei AKP sagte Erdogan am Mittwoch in Ankara: "Von diesen, meinen Bürgern möchte ich, dass sie die Devisen und das Gold in ihren Häusern, was unser nationales Vermögen ist, in verschiedene Finanzmittel investieren und es damit in die Wirtschaft und Produktion einbringen." Er rief Investoren zudem dazu auf, in die Türkei zu vertrauen.
Die türkische Landeswährung Lira und die Börsenkurse in Istanbul waren zu Wochenbeginn drastisch eingebrochen
Auslöser war die Entlassung von Notenbankchef Naci Agbal durch Erdogan am Wochenende. Die Lira sackte gegenüber dem US-Dollar um zeitweise 15 Prozent ab, der Börsenindex Bist 100 verlor fast 10 Prozent.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Nach dem Absturz der türkischen Lira hat Präsident Recep Tayyip Erdogan seine Landsleute aufgerufen, ihre angehäuften Devisen- oder Goldbestände zur Ankurbelung der Wirtschaft zu investieren.
Sein Appell richte sich an Bürger, "die zu Hause ausländische Währung und Gold aufbewahren, nur um sich sicher zu fühlen". Beim Parteikongress seiner islamisch-konservativen Regierungspartei AKP sagte Erdogan am Mittwoch in Ankara: "Von diesen, meinen Bürgern möchte ich, dass sie die Devisen und das Gold in ihren Häusern, was unser nationales Vermögen ist, in verschiedene Finanzmittel investieren und es damit in die Wirtschaft und Produktion einbringen." Er rief Investoren zudem dazu auf, in die Türkei zu vertrauen.
Die türkische Landeswährung Lira und die Börsenkurse in Istanbul waren zu Wochenbeginn drastisch eingebrochen
Auslöser war die Entlassung von Notenbankchef Naci Agbal durch Erdogan am Wochenende. Die Lira sackte gegenüber dem US-Dollar um zeitweise 15 Prozent ab, der Börsenindex Bist 100 verlor fast 10 Prozent.
Agbal hatte in seiner kurzen Amtszeit verlorenes Vertrauen in die als wankelmütig geltende Geldpolitik der Türkei zurückgewonnen. Mit Zinsanhebungen hatte er den zuvor stark gefallenen Lira-Kurs stabilisiert, obwohl Präsident Erdogan ein Gegner hoher Zinsen ist. Letzteres dürfte Agbal zum Verhängnis geworden sein. Der neue Zentralbankchef Sahap Kavcioglu ist ehemaliger Abgeordneter von Erdogans AKP und die vierte Besetzung auf dem Posten in zwei Jahren.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
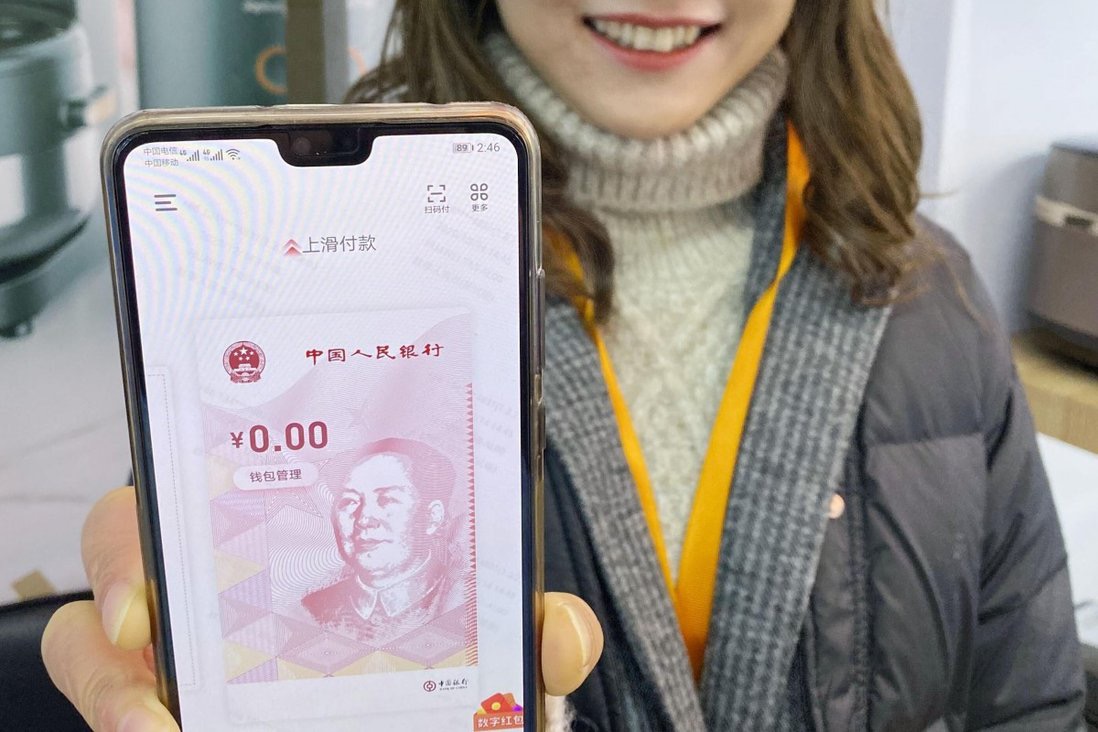
🇨🇳 Chinesische Zentralbank: Digitaler Yuan wird besten Datenschutz bieten
Die chinesische Zentralbank will anonyme digitale Yuan-Transaktionen mit kleinen Betrgen anbieten, um die Anonymität in "vernünftigem" Maße zu schützen. Die chinesischen Behörden wollen die Benutzerdaten für die digitale Währung der Zentralbank des Landes (CBDC) bestmöglich schützen, so ein Beamter der chinesischen Zentralbank.
Mu Changchun, Leiter des Forschungsinstituts für digitale Währungen der chinesischen Zentralbank, sprach am Sonntag auf dem China Development Forum 2021 über die Datenschutzmöglichkeiten des digitalen Yuan, wie die lokale Nachrichtenagentur Sina Finance berichtet.
Mu erklärte, dass eine vollständig anonyme CBDC "nicht machbar" sei, weil eine nationale digitale Währung Anforderungen in Bezug auf Schutz vor Geldwäsche, Terrorismus-Finanzierung und Steuerhinterziehung erfüllen müsse. Das bedeute aber nicht, dass es beim digitalen Yuan von China keinen Datenschutz gebe, versicherte er.
Die Bank nutzt eine so genannte "kontrollierbaren Anonymität". Diese ist ein wesentliches Merkmal von Chinas digitalem Yuan. Das bedeutet, dass die Regierung bestimmte Werkzeuge zur Verfügung stellt, um in Verbindung mit AML-Maßnahmen ein Höchstmaß an Nutzerdatenschutz und finanzieller Sicherheit zu gewährleisten, so Mu. Er betonte, dass Telekommunikationsanbieter, die an der Forschung und Entwicklung des digitalen Yuan beteiligt sind, keine persönlichen Daten und Telefonnummern von Nutzern an Dritte, auch nicht an die Zentralbank, weitergeben dürfen.
Auch etwa E-Commerce-Plattformen können nicht auf die persönlichen Daten der digitalen Yuan-Nutzer zugreifen, da die Zahlungsinformationen der Kunden in Form einer Sub-Wallet verschlüsselt werden, so Mu. Außerdem gibt es beim digitalen Yuan viele technischen Möglichkeiten zur Gewährleistung des Datenschutzes. Darunter etwa eine Technologie zur Anonymisierung von Identitäten und ein Systems zum Schutz persönlicher Daten sowie ein interner Kontrollmanagement-Mechanismus. All das in Übereinstimmung mit den geltenden chinesischen Gesetzen, so der Geschäftsführer weiter.
Um die Anonymität in "vernünftigem" Maße zu schützen, plant die Zentralbank auch, anonyme digitale Yuan-Transaktionen in kleinen Beträgen zu ermöglichen, wie Mu erklärte. "Mit dem digitalen Renminbi können kleine Beträge anonym überwiesen werden, während große Beträge nachvollziehbar bleiben", so der Leiter. "Kurz gesagt, der Benutzerdatenschutz durch den digitalen Renminbi ist höher als bei den anderen aktuellen Zahlungsmitteln", schloss Mu.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Die chinesische Zentralbank will anonyme digitale Yuan-Transaktionen mit kleinen Betrgen anbieten, um die Anonymität in "vernünftigem" Maße zu schützen. Die chinesischen Behörden wollen die Benutzerdaten für die digitale Währung der Zentralbank des Landes (CBDC) bestmöglich schützen, so ein Beamter der chinesischen Zentralbank.
Mu Changchun, Leiter des Forschungsinstituts für digitale Währungen der chinesischen Zentralbank, sprach am Sonntag auf dem China Development Forum 2021 über die Datenschutzmöglichkeiten des digitalen Yuan, wie die lokale Nachrichtenagentur Sina Finance berichtet.
Mu erklärte, dass eine vollständig anonyme CBDC "nicht machbar" sei, weil eine nationale digitale Währung Anforderungen in Bezug auf Schutz vor Geldwäsche, Terrorismus-Finanzierung und Steuerhinterziehung erfüllen müsse. Das bedeute aber nicht, dass es beim digitalen Yuan von China keinen Datenschutz gebe, versicherte er.
Die Bank nutzt eine so genannte "kontrollierbaren Anonymität". Diese ist ein wesentliches Merkmal von Chinas digitalem Yuan. Das bedeutet, dass die Regierung bestimmte Werkzeuge zur Verfügung stellt, um in Verbindung mit AML-Maßnahmen ein Höchstmaß an Nutzerdatenschutz und finanzieller Sicherheit zu gewährleisten, so Mu. Er betonte, dass Telekommunikationsanbieter, die an der Forschung und Entwicklung des digitalen Yuan beteiligt sind, keine persönlichen Daten und Telefonnummern von Nutzern an Dritte, auch nicht an die Zentralbank, weitergeben dürfen.
Auch etwa E-Commerce-Plattformen können nicht auf die persönlichen Daten der digitalen Yuan-Nutzer zugreifen, da die Zahlungsinformationen der Kunden in Form einer Sub-Wallet verschlüsselt werden, so Mu. Außerdem gibt es beim digitalen Yuan viele technischen Möglichkeiten zur Gewährleistung des Datenschutzes. Darunter etwa eine Technologie zur Anonymisierung von Identitäten und ein Systems zum Schutz persönlicher Daten sowie ein interner Kontrollmanagement-Mechanismus. All das in Übereinstimmung mit den geltenden chinesischen Gesetzen, so der Geschäftsführer weiter.
Um die Anonymität in "vernünftigem" Maße zu schützen, plant die Zentralbank auch, anonyme digitale Yuan-Transaktionen in kleinen Beträgen zu ermöglichen, wie Mu erklärte. "Mit dem digitalen Renminbi können kleine Beträge anonym überwiesen werden, während große Beträge nachvollziehbar bleiben", so der Leiter. "Kurz gesagt, der Benutzerdatenschutz durch den digitalen Renminbi ist höher als bei den anderen aktuellen Zahlungsmitteln", schloss Mu.
Wie bereits berichtet, betrachten viele Regionen weltweit, darunter etwa die Vereinigten Staaten, den Datenschutz als eines der größten Probleme einer CBDC. Laut der öffentlichen Konsultation der Europäischen Zentralbank zum Thema "Digitaler Euro" ist der Datenschutz der Benutzer die am häufigsten geforderte Eigenschaft für eine europäische CBDC. Danach kommen Sicherheit und europaweite Verfügbarkeit.👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
🇨🇳 EXKLUSIV | Chinesische Staatsbanken nehmen Anträge für e-CNY-Konten von Unternehmen an
Zwei große chinesische Staatsbanken in Peking und Suzhou haben damit begonnen, e-CNY-Händler- und Unternehmenskonten für Unternehmen zu eröffnen, wie Bankmitarbeiter gegenüber TechNode erklärten.
Warum das wichtig ist:
Chinesische Banken waren bisher nur dafür bekannt, persönliche e-CNY(digital yuan)-Konten für Privatpersonen einzurichten. Händlerkonten sind ein Schritt in Richtung einer weit verbreiteten Nutzung der neuen Währung im Einzelhandel. Unternehmenskonten werden den Anwendungsbereich deutlich erweitern und größere Geschäftstransaktionen einschließen.
Details:
TechNode kontaktierte am letzten Mittwoch zwei Bankfilialen. Bei der Bank of China in Peking sagten die Mitarbeiter, dass sie Anträge für e-CNY-Konten für Unternehmen entgegennehmen. Die Bankmitarbeiter sagten, dass die Bank bereits damit begonnen habe, Anträge für Unternehmen zu bewilligen, aber die Konten seien noch nicht betriebsbereit.
Unternehmenskonten werden normalerweise für Finanzoperationen wie Gehaltsabrechnungen und Steuern und nicht für Einzelhandelstransaktionen verwendet, obwohl der Mitarbeiter nicht spezifizierte, wofür die digitalen RMB-Konten verwendet werden sollen.
🔸 Alle im Inland registrierten Unternehmen sind berechtigt, sich zu bewerben, sagte der Mitarbeiter.
🔸 Die China Construction Bank in Suzhou hat begonnen, digitale Yuan-Konten für lokale Händler zu eröffnen, sagte ein Mitarbeiter am Mittwoch am Telefon gegenüber TechNode. Diese Konten werden typischerweise für Einzelhandelstransaktionen mit Kunden verwendet.
🔸 Der Bankangestellte in Suzhou sagte, dass die Konten derzeit nicht für Verwaltungsvorgänge wie Gehaltsabrechnungen und Steuern verwendet werden können, und sagte nicht, ob dies in Zukunft der Fall sein wird.
🔸 Digitale RMB-Konten sind erforderlich, um die neue Währung zu führen.
Der Kontext:
Die Tests für den digitalen Yuan haben sich in den letzten Monaten beschleunigt, und China wird wahrscheinlich die erste große Volkswirtschaft sein, die eine staatlich unterstützte digitale Währung herausgibt.
🔸 Geschlossene Pilotprojekte für den digitalen Yuan begannen im April 2020 in vier Städten: Chengdu, Shenzhen, Suzhou und Xiong'an.
🔸 Im November fand in Shenzhen die erste e-CNY-Lotterie statt, bei der die digitale Währung für glückliche Bürger verfügbar gemacht wurde. Suzhou und Chengdu folgten mit ihren eigenen Lotterien.
🔸 Eine in Peking ansässige Unternehmens-Blockchain kündigte Anfang des Monats Pläne zur Integration des digitalen Yuan an.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Zwei große chinesische Staatsbanken in Peking und Suzhou haben damit begonnen, e-CNY-Händler- und Unternehmenskonten für Unternehmen zu eröffnen, wie Bankmitarbeiter gegenüber TechNode erklärten.
Warum das wichtig ist:
Chinesische Banken waren bisher nur dafür bekannt, persönliche e-CNY(digital yuan)-Konten für Privatpersonen einzurichten. Händlerkonten sind ein Schritt in Richtung einer weit verbreiteten Nutzung der neuen Währung im Einzelhandel. Unternehmenskonten werden den Anwendungsbereich deutlich erweitern und größere Geschäftstransaktionen einschließen.
Details:
TechNode kontaktierte am letzten Mittwoch zwei Bankfilialen. Bei der Bank of China in Peking sagten die Mitarbeiter, dass sie Anträge für e-CNY-Konten für Unternehmen entgegennehmen. Die Bankmitarbeiter sagten, dass die Bank bereits damit begonnen habe, Anträge für Unternehmen zu bewilligen, aber die Konten seien noch nicht betriebsbereit.
Unternehmenskonten werden normalerweise für Finanzoperationen wie Gehaltsabrechnungen und Steuern und nicht für Einzelhandelstransaktionen verwendet, obwohl der Mitarbeiter nicht spezifizierte, wofür die digitalen RMB-Konten verwendet werden sollen.
🔸 Alle im Inland registrierten Unternehmen sind berechtigt, sich zu bewerben, sagte der Mitarbeiter.
🔸 Die China Construction Bank in Suzhou hat begonnen, digitale Yuan-Konten für lokale Händler zu eröffnen, sagte ein Mitarbeiter am Mittwoch am Telefon gegenüber TechNode. Diese Konten werden typischerweise für Einzelhandelstransaktionen mit Kunden verwendet.
🔸 Der Bankangestellte in Suzhou sagte, dass die Konten derzeit nicht für Verwaltungsvorgänge wie Gehaltsabrechnungen und Steuern verwendet werden können, und sagte nicht, ob dies in Zukunft der Fall sein wird.
🔸 Digitale RMB-Konten sind erforderlich, um die neue Währung zu führen.
Der Kontext:
Die Tests für den digitalen Yuan haben sich in den letzten Monaten beschleunigt, und China wird wahrscheinlich die erste große Volkswirtschaft sein, die eine staatlich unterstützte digitale Währung herausgibt.
🔸 Geschlossene Pilotprojekte für den digitalen Yuan begannen im April 2020 in vier Städten: Chengdu, Shenzhen, Suzhou und Xiong'an.
🔸 Im November fand in Shenzhen die erste e-CNY-Lotterie statt, bei der die digitale Währung für glückliche Bürger verfügbar gemacht wurde. Suzhou und Chengdu folgten mit ihren eigenen Lotterien.
🔸 Eine in Peking ansässige Unternehmens-Blockchain kündigte Anfang des Monats Pläne zur Integration des digitalen Yuan an.
Der digitale RMB wird bald die internationale Bühne betreten - China arbeitet mit Hongkong, Thailand und den Vereinigten Arabischen Emiraten zusammen, um grenzüberschreitende Transaktionen mit staatlich gesicherten digitalen Währungen zu testen.👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
This media is not supported in your browser
VIEW IN TELEGRAM
🇨🇳 Digital yuan trial in Suzhou
Eine kürzlich veröffentlichte Rede von Zhou Xiaochuan, der Chinas Vorstoß in digitale Währungen anführte, als er Vorsitzender der People's Bank of China (PBOC) war, hat einige grundlegende Annahmen über den digitalen Yuan, oder e-CNY, in Bewegung gebracht.
China arbeitet schon seit Jahren an einer digitalen Währung, die von Fans virtueller Zahlungen und Gegnern von Geldbörsen sehnlichst erwartet wird. Es ist wahrscheinlich, dass es die erste große Volkswirtschaft sein wird, die eine digitale Währung einführt.
📺 Digital yuan trial in Suzhou
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Eine kürzlich veröffentlichte Rede von Zhou Xiaochuan, der Chinas Vorstoß in digitale Währungen anführte, als er Vorsitzender der People's Bank of China (PBOC) war, hat einige grundlegende Annahmen über den digitalen Yuan, oder e-CNY, in Bewegung gebracht.
China arbeitet schon seit Jahren an einer digitalen Währung, die von Fans virtueller Zahlungen und Gegnern von Geldbörsen sehnlichst erwartet wird. Es ist wahrscheinlich, dass es die erste große Volkswirtschaft sein wird, die eine digitale Währung einführt.
Bis April 2020 gab es nur wenige Details, bis eine Reihe von vier Pilotprogrammen einen ersten Blick auf e-CNY-Zahlungen ermöglichte.
📺 Digital yuan trial in Suzhou
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Media is too big
VIEW IN TELEGRAM
🔊 ANKÜNDIGUNG
27. & 28. März 2021 🔸 R24 Finanzkompass
Thema: Quantum Financial System (QFS)
Zunächst einmal sollten wir definieren, was das Quantum Financial System (QFS) ist. Um es ganz einfach auszudrücken, ist es ein neues und innovatives Finanzsystem, ein System, das darauf abzielt, die bestehenden SWIFT-System in Banken als Mittel der Kommunikation im Wirtschaftsverkehr zu ersetzen, und die als völlig unabhängig von dem bestehenden System, wo alles, was wir wissen, ersetzt wird, einschließlich Banken.
Es wird ein 10-teiliger Beitrag sein.
Ich wünsche euch jetzt schon ein schönes, spannendes und lesereiches Wochenende.
Alexander Kästli✨
👇 Kanal-Chat beitreten:
🧭 https://t.me/R24_Finanzkompass
🧭 https://t.me/R24_FinanzkompassChat
27. & 28. März 2021 🔸 R24 Finanzkompass
Thema: Quantum Financial System (QFS)
Zunächst einmal sollten wir definieren, was das Quantum Financial System (QFS) ist. Um es ganz einfach auszudrücken, ist es ein neues und innovatives Finanzsystem, ein System, das darauf abzielt, die bestehenden SWIFT-System in Banken als Mittel der Kommunikation im Wirtschaftsverkehr zu ersetzen, und die als völlig unabhängig von dem bestehenden System, wo alles, was wir wissen, ersetzt wird, einschließlich Banken.
Es wird ein 10-teiliger Beitrag sein.
Ich wünsche euch jetzt schon ein schönes, spannendes und lesereiches Wochenende.
Alexander Kästli✨
👇 Kanal-Chat beitreten:
🧭 https://t.me/R24_Finanzkompass
🧭 https://t.me/R24_FinanzkompassChat
NEUE TECHNOLOGIEN FÜR DIE FINANZBRANCHE
Warum Banken sich mit Quantencomputern befassen sollten
Banken haben bereits reichlich zu tun, nützliche Anwendungen für künstliche Intelligenz und Blockchain zu entwickeln. Doch schon steht mit Quantencomputern die nächste aussichtsreiche Technologie bereit, die in einigen Jahren deutlich an Relevanz gewinnen wird.
„Die Zukunft heißt Quantencomputer“, verkündete eine Pressemitteilung des Bundestages im vergangenen Jahr. Länder wie die USA und China, allen voran deren Nachrichtendienste, haben Milliardenprogramme aufgesetzt, um beim Thema Verschlüsselung durch Quantenkryptografie vorn zu sein, sobald die Technologie einen gewissen Reifegrad erreicht hat. In der EU, auch in Deutschland, gibt es ebenfalls Förderprogramme. Die Wirtschaft will als künftiger Profiteur quantenverschränkter Kommunikation und immenser Rechenpower nicht hintenanstehen. Vor allem die IT-Branche und die Industrie verbünden sich mit verschiedenen Forschungseinrichtungen, um schneller als ihre Konkurrenten Erfolge zu erzielen.
Viele Banken finden sich in den Konsortien nicht. International arbeitet Barclays als eines von wenigen Instituten an seiner „Quantum Readiness“. Andere Institute wie Morgan Stanley beobachten eher den Markt, um Investoren Informationen über mögliche Beteiligungen zu bieten. Über eigene Anwendungsszenarien oder Impact-Studien zu den Auswirkungen auf die Branche liest man in den Reports der Researchabteilungen noch nichts. Dabei gibt es durchaus einige geschäftliche Berührungspunkte zwischen Banken und Quantentechnologie: als Abnehmer der enorm schnellen Quantenrechner sowie als Betroffener, weil die Technologie wahrscheinlich den harten Wettbewerb um die besten Algorithmen weiter anheizen wird.
Quantencomputer als Code-Knacker der Zukunft
Quantencomputertechnologie ist allein aus sicherheitstechnischen Erwägungen relevant für Banken. Viele kryptografische Verfahren und auch die Blockchain-Technologie basieren auf Public-Key-Verschlüsselungsverfahren, die bald von Quantencomputern geknackt werden könnten.
Physiker gehen davon aus, dass ein Quantencomputer in zehn Jahren die derzeit eingesetzten Verschlüsselungsverfahren für die digitalen Signaturen der Blockchain innerhalb von 30 Minuten knacken kann. Speziell Banken, für die der Schutz sensibler Kundendaten und des Zahlungsverkehrs geschäftskritisch ist, wird daran gelegen sein, Hackern mit Quantenrechnern zuvorzukommen. Investitionen in Quantenkryptographie sind somit durchaus angebracht.
Simulationsgenauigkeit hoch x
Quantencomputer können das Finanzwesen zudem bei ihrer Kernkompetenz – der Unterstützung von Entscheidungen – auf ein neues Level heben. Banken leben davon, dass sie ihren Kunden die Zukunft vorhersagen. Sie prognostizieren, wie sich Aktien, Märkte und ganze Volkswirtschaften entwickeln. Sie schätzen Risiken ein, beispielsweise mit welcher Wahrscheinlichkeit Kredite ausfallen oder an welchen Börsen die größte Gefahr eines Crashs droht. Zudem bewerten sie kleinste Entwicklungen in Märkten, identifizieren in einer Fülle an Daten neue Geschäftsmöglichkeiten und suchen aus einer unzähligen Masse möglicher Portfolios das für ihre Kunden passende heraus.
Diese Empfehlungen und Entscheidungen stützen sich auf Rechenmodelle und Simulationsmethoden, die die Banken über die Jahre verfeinert und optimiert haben. Dazu zählen Portfoliomodelle, Monte-Carlo-Simulationen für das Risikomanagement sowie maschinelles Lernen in Form neuronaler Netze und Deep Learning für weitere Vorhersagen.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Warum Banken sich mit Quantencomputern befassen sollten
Teil 1 von 3
Banken haben bereits reichlich zu tun, nützliche Anwendungen für künstliche Intelligenz und Blockchain zu entwickeln. Doch schon steht mit Quantencomputern die nächste aussichtsreiche Technologie bereit, die in einigen Jahren deutlich an Relevanz gewinnen wird.
„Die Zukunft heißt Quantencomputer“, verkündete eine Pressemitteilung des Bundestages im vergangenen Jahr. Länder wie die USA und China, allen voran deren Nachrichtendienste, haben Milliardenprogramme aufgesetzt, um beim Thema Verschlüsselung durch Quantenkryptografie vorn zu sein, sobald die Technologie einen gewissen Reifegrad erreicht hat. In der EU, auch in Deutschland, gibt es ebenfalls Förderprogramme. Die Wirtschaft will als künftiger Profiteur quantenverschränkter Kommunikation und immenser Rechenpower nicht hintenanstehen. Vor allem die IT-Branche und die Industrie verbünden sich mit verschiedenen Forschungseinrichtungen, um schneller als ihre Konkurrenten Erfolge zu erzielen.
Viele Banken finden sich in den Konsortien nicht. International arbeitet Barclays als eines von wenigen Instituten an seiner „Quantum Readiness“. Andere Institute wie Morgan Stanley beobachten eher den Markt, um Investoren Informationen über mögliche Beteiligungen zu bieten. Über eigene Anwendungsszenarien oder Impact-Studien zu den Auswirkungen auf die Branche liest man in den Reports der Researchabteilungen noch nichts. Dabei gibt es durchaus einige geschäftliche Berührungspunkte zwischen Banken und Quantentechnologie: als Abnehmer der enorm schnellen Quantenrechner sowie als Betroffener, weil die Technologie wahrscheinlich den harten Wettbewerb um die besten Algorithmen weiter anheizen wird.
Quantencomputer als Code-Knacker der Zukunft
Quantencomputertechnologie ist allein aus sicherheitstechnischen Erwägungen relevant für Banken. Viele kryptografische Verfahren und auch die Blockchain-Technologie basieren auf Public-Key-Verschlüsselungsverfahren, die bald von Quantencomputern geknackt werden könnten.
Physiker gehen davon aus, dass ein Quantencomputer in zehn Jahren die derzeit eingesetzten Verschlüsselungsverfahren für die digitalen Signaturen der Blockchain innerhalb von 30 Minuten knacken kann. Speziell Banken, für die der Schutz sensibler Kundendaten und des Zahlungsverkehrs geschäftskritisch ist, wird daran gelegen sein, Hackern mit Quantenrechnern zuvorzukommen. Investitionen in Quantenkryptographie sind somit durchaus angebracht.
Simulationsgenauigkeit hoch x
Quantencomputer können das Finanzwesen zudem bei ihrer Kernkompetenz – der Unterstützung von Entscheidungen – auf ein neues Level heben. Banken leben davon, dass sie ihren Kunden die Zukunft vorhersagen. Sie prognostizieren, wie sich Aktien, Märkte und ganze Volkswirtschaften entwickeln. Sie schätzen Risiken ein, beispielsweise mit welcher Wahrscheinlichkeit Kredite ausfallen oder an welchen Börsen die größte Gefahr eines Crashs droht. Zudem bewerten sie kleinste Entwicklungen in Märkten, identifizieren in einer Fülle an Daten neue Geschäftsmöglichkeiten und suchen aus einer unzähligen Masse möglicher Portfolios das für ihre Kunden passende heraus.
Diese Empfehlungen und Entscheidungen stützen sich auf Rechenmodelle und Simulationsmethoden, die die Banken über die Jahre verfeinert und optimiert haben. Dazu zählen Portfoliomodelle, Monte-Carlo-Simulationen für das Risikomanagement sowie maschinelles Lernen in Form neuronaler Netze und Deep Learning für weitere Vorhersagen.
Mittels künstlicher Intelligenz (KI) lässt sich beispielsweise die Risikosteuerung feinjustieren und erweitern. Banken können mit KI und großen Datenmengen Abhängigkeiten und Wechselwirkungen besser erkennen und Frühwarnindikatoren für das Auftreten von Klumpenrisiken in Kreditbeständen bestimmen.👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
NEUE TECHNOLOGIEN FÜR DIE FINANZBRANCHE
Warum Banken sich mit Quantencomputern befassen sollten
Die KI-Verfahren schöpfen die theoretisch verfügbaren Daten allerdings noch nicht aus. Die Rechenverfahren und -kapazitäten reichen nicht. Quantencomputer werden das ändern und die Modelle und Prognosen noch näher an die Realität heranbringen, weil sie mehr Daten in kürzerer Zeit verarbeiten können. Damit wird es für Banken realistisch, sich dieses Niveau an Genauigkeit in den Vorhersagen zu leisten.
Quantencomputer ermöglichen mehr Künstliche Intelligenz
Sogenannte Quantum-Amplitude-Estimation-Algorithmen für Quantencomputer könnten in einiger Zeit die heute übliche Monte-Carlo-Simulation in den Schatten stellen. Sie laufen quadratisch schneller als die aktuell verwendeten Algorithmen auf gewöhnlichen Computern, was letztendlich zu präziseren Ergebnissen führt. Chefvolkswirten in den Banken stünde mit dieser Rechenkapazität ein Prognoseinstrument zur Verfügung, das ihnen irgendwann hilft, sich anbahnende Finanzkrisen verlässlich vorherzusagen oder sogar zu vermeiden. Erste Berechnungen gibt es, sie müssen sich allerdings noch in der Praxis bewähren.
Quantencomputer als Profiler
Die Rechenpower des Quantencomputers verbessert nicht nur die Erkenntnislage über Märkte und damit die Leistung der Banken für ihre Kunden. Darüber hinaus erhalten Institute ein schärferes Bild über die Kontoinhaber selbst. Je mehr Daten in derselben Zeit verarbeitet werden können, desto besser die Information, so die Theorie. Banken erhalten damit Kundenprofile in Ultra-HD-Qualität, verglichen mit heute. Dieser Fortschritt lässt sich in zweifacher Hinsicht nutzen.
Banken können Quantenrechner in der Betrugserkennung einsetzen. Optimierte Algorithmen helfen der Bank von morgen, Muster genauer zu erkennen und damit Wirtschaftskriminalität wie Geldwäsche und Terrorismusfinanzierung wirksamer vorzubeugen. Zum einen entdecken Banken mehr Fälle, die ihnen heute entgehen würden. Zum anderen steigern sie die Treffsicherheit. Das bedeutet, weniger unbedenkliche Transaktionen werden als verdächtig eingestuft und überprüft.
Turbotaste für den Wertpapierhandel
Ein exakteres Profiling können Banken zudem nutzen, um Anleger und ihre Präferenzen und Ziele noch besser einstufen zu können. Die Rechner der Zukunft werden damit in der Lage sein, ein noch individuelleres und sich selbst optimierendes Investmentportfolio durch einen Robo Advisor zu erstellen.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Warum Banken sich mit Quantencomputern befassen sollten
Teil 2 von 3Die KI-Verfahren schöpfen die theoretisch verfügbaren Daten allerdings noch nicht aus. Die Rechenverfahren und -kapazitäten reichen nicht. Quantencomputer werden das ändern und die Modelle und Prognosen noch näher an die Realität heranbringen, weil sie mehr Daten in kürzerer Zeit verarbeiten können. Damit wird es für Banken realistisch, sich dieses Niveau an Genauigkeit in den Vorhersagen zu leisten.
Quantencomputer ermöglichen mehr Künstliche Intelligenz
Sogenannte Quantum-Amplitude-Estimation-Algorithmen für Quantencomputer könnten in einiger Zeit die heute übliche Monte-Carlo-Simulation in den Schatten stellen. Sie laufen quadratisch schneller als die aktuell verwendeten Algorithmen auf gewöhnlichen Computern, was letztendlich zu präziseren Ergebnissen führt. Chefvolkswirten in den Banken stünde mit dieser Rechenkapazität ein Prognoseinstrument zur Verfügung, das ihnen irgendwann hilft, sich anbahnende Finanzkrisen verlässlich vorherzusagen oder sogar zu vermeiden. Erste Berechnungen gibt es, sie müssen sich allerdings noch in der Praxis bewähren.
Quantencomputer als Profiler
Die Rechenpower des Quantencomputers verbessert nicht nur die Erkenntnislage über Märkte und damit die Leistung der Banken für ihre Kunden. Darüber hinaus erhalten Institute ein schärferes Bild über die Kontoinhaber selbst. Je mehr Daten in derselben Zeit verarbeitet werden können, desto besser die Information, so die Theorie. Banken erhalten damit Kundenprofile in Ultra-HD-Qualität, verglichen mit heute. Dieser Fortschritt lässt sich in zweifacher Hinsicht nutzen.
Banken können Quantenrechner in der Betrugserkennung einsetzen. Optimierte Algorithmen helfen der Bank von morgen, Muster genauer zu erkennen und damit Wirtschaftskriminalität wie Geldwäsche und Terrorismusfinanzierung wirksamer vorzubeugen. Zum einen entdecken Banken mehr Fälle, die ihnen heute entgehen würden. Zum anderen steigern sie die Treffsicherheit. Das bedeutet, weniger unbedenkliche Transaktionen werden als verdächtig eingestuft und überprüft.
Turbotaste für den Wertpapierhandel
Ein exakteres Profiling können Banken zudem nutzen, um Anleger und ihre Präferenzen und Ziele noch besser einstufen zu können. Die Rechner der Zukunft werden damit in der Lage sein, ein noch individuelleres und sich selbst optimierendes Investmentportfolio durch einen Robo Advisor zu erstellen.
Durch die zahlreichen Zwischenzustände wird der Quantenrechner viele Prozesse deutlich schneller und genauer durchführen als klassische Computer. Der Hochfrequenzhandel von Wertpapieren lässt sich damit noch einmal deutlich beschleunigen.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
NEUE TECHNOLOGIEN FÜR DIE FINANZBRANCHE
Warum Banken sich mit Quantencomputern befassen sollten
Finanzmarktakteure mit Quantencomputern hätten somit einen Vorteil gegenüber Akteuren mit klassischen Rechnern. Die Kopplung von KI und Quantenrechnern wird darüber hinaus noch genauere Ergebnisse zur Entscheidungsunterstützung im Trading liefern.
Schneller, genauer, sicherer – aber nicht überflüssig
Viele Branchenvertreter befürchten, die Bank als Personengeschäft könnte durch neue Technologien, nicht nur Quantencomputer, in den Hintergrund geraten. 67 Prozent der Entscheider der Finanzdienstleister gehen beispielsweise davon aus, dass durch Digitalisierung langfristig Arbeitsplätze in der Branche wegfallen werden. Das zeigt die Studie Potenzialanalyse Transformation erfolgreich managen von Sopra Steria Consulting.
Dennoch werden Quantenrechner nicht das Kommando oder die Aufgabe der Banken übernehmen. Die beschriebenen Anwendungsszenarien erfinden die Bank nicht neu. Sie zielen auf die Maximierung der Produktivität mit den Mitteln der neusten verfügbaren Technologien. Es werden mit Sicherheit mehr Tätigkeiten automatisiert werden. Quantencomputer könnten beispielsweise im Clearing riesengroße Stapel an Transaktionen effizienter abarbeiten als heutige Computer und der Mensch.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Warum Banken sich mit Quantencomputern befassen sollten
Teil 3 von 3Finanzmarktakteure mit Quantencomputern hätten somit einen Vorteil gegenüber Akteuren mit klassischen Rechnern. Die Kopplung von KI und Quantenrechnern wird darüber hinaus noch genauere Ergebnisse zur Entscheidungsunterstützung im Trading liefern.
Schneller, genauer, sicherer – aber nicht überflüssig
Viele Branchenvertreter befürchten, die Bank als Personengeschäft könnte durch neue Technologien, nicht nur Quantencomputer, in den Hintergrund geraten. 67 Prozent der Entscheider der Finanzdienstleister gehen beispielsweise davon aus, dass durch Digitalisierung langfristig Arbeitsplätze in der Branche wegfallen werden. Das zeigt die Studie Potenzialanalyse Transformation erfolgreich managen von Sopra Steria Consulting.
Dennoch werden Quantenrechner nicht das Kommando oder die Aufgabe der Banken übernehmen. Die beschriebenen Anwendungsszenarien erfinden die Bank nicht neu. Sie zielen auf die Maximierung der Produktivität mit den Mitteln der neusten verfügbaren Technologien. Es werden mit Sicherheit mehr Tätigkeiten automatisiert werden. Quantencomputer könnten beispielsweise im Clearing riesengroße Stapel an Transaktionen effizienter abarbeiten als heutige Computer und der Mensch.
Deshalb ist es wichtig, dass Banken die Entwicklungen vorhersehen, Technologien wie Quantenrechner auf dem Radar haben und sich mit praktischen Anwendungen beschäftigen – damit sie die Organisation frühzeitig anpassen und die Mitarbeiter für Aufgaben befähigen, die in einem möglichen Zeitalter der Quantencomputer immer noch nur vom Menschen übernommen werden können und sollten.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
🇨🇳 Die erste chinesische Bank, die das Quantum Financial System einsetzt
Zunächst einmal sollten wir definieren, was das Quantum Financial System (QFS), auf Kastilisch Quantenfinanzsystem, ist. Um es ganz einfach auszudrücken, ist es ein neues und innovatives Finanzsystem, das von chinesischen Ingenieuren entwickelt wurde.
Dieses System, unter anderem, zielt darauf ab, die bestehenden SWIFT-System in Banken als Mittel der Kommunikation im Wirtschaftsverkehr zu ersetzen, und die als völlig unabhängig von dem bestehenden System, wo alles, was wir wissen, wird obsolet, einschließlich Banken.
El QFS bietet absolut transparente Integrität und sicher in jeder Bewegung von Geldern aus den Quellen der Zentralbank zu den Zielkonten.
Die Protokolle werden von einer künstlichen Intelligenz gesteuert und es fehlt eine Referenzwährung als solche, sondern stützt sich auf die Verwendung einer Kryptowährung. Es ist eine kopernikanische Wendung zu allem, was wir bisher darüber wissen.
Gründe wie die Korruption, der Bankenmissbrauch und der Mangel an Sicherheit haben China dazu veranlasst, dieses neue System zu entwickeln und zu implementieren, das auch eine neue digitale Währung hat, mit zahlreichen potenziellen Vorteilen, einschließlich erhöhter Effizienz und Transparenz, bei der alles in der Zentralbank zentralisiert sein wird, wodurch die Techniken, die der Manipulation und dem Wucher vieler traditioneller Entitäten nahe kommen, beiseite gelassen werden.
Diese traditionellen Entitäten Bis jetzt haben sie unser Geld, unsere Wirtschaft, in einer Art und Weise kontrolliert, dass das Gefühl (sehr nah an der Realität) ist, dass jede Person oder Firma derzeit in Ihren Händen ist, buchstäblich, und auf Ihre Gnade, mit der Verpflichtung, zu allen missbräuchlichen Bedingungen, die sie uns unterwerfen wollen.
Mit der Existenz dieser Zentralbank digitale Währung (CDB), wird es Zentralbanken Informationen in Echtzeit jede Art von Transaktion mit Millimeter-Genauigkeit, so dass diese Zentralbanken zu wissen, alle Details von jeder Transaktion produziert, wie und wo.
Die aktuellen Probleme des globalen Finanzsystems sind unter anderem die absolute Abhängigkeit vom Dollar als Referenzwährung und vom SWIFT-System (Society for Worldwide Interbank Financial Telecommunications). Es gibt bisher keine praktikableren Optionen als die, die das traditionelle System bietet.
Das QFS würde das betrügerische Geldsystem und die große Last der Staatsfinanzierung in den Händen der Bankwesen vertreiben, was nur dazu führt, dass der Konsum und das Unternehmertum mit Kosten überlastet werden und Betrug und der Missbrauch der finanziellen Macht gefördert werden.
Das ist der Grund, warum das Quanten-Finanzsystem. Viele Staaten hatten sich angesichts dieses damit verbundenen Problems auf den Weg gemacht, eine neue digitale Währung und ein System zu schaffen, das der Finanz- und Bankendiktatur und dem US-Dollar ein Ende setzt.
Aber es war China der Pionier und der erste, der ein voll entwickeltes System erhalten hat, mit einer virtuellen Währung, genannt Chinas digitale Währung, dem DCEP (Digital Currency Electronic Payment), und einem Betrugskontrollsystem mit künstlicher Intelligenz, das bereits in Betrieb ist.
Einer der wesentlichen Vorteile, die es haben soll, ist die Vermeidung von Ungleichheit bestimmter demografischer Gruppen und bestimmter unterprivilegierter Industrien, so dass mit zuverlässigen Informationen und in Echtzeit die Politik in dieser Hinsicht immer Hand in Hand gehen kann, um ein effizientes Gleichgewicht zu entwickeln.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Teil 1 von 2Zunächst einmal sollten wir definieren, was das Quantum Financial System (QFS), auf Kastilisch Quantenfinanzsystem, ist. Um es ganz einfach auszudrücken, ist es ein neues und innovatives Finanzsystem, das von chinesischen Ingenieuren entwickelt wurde.
Dieses System, unter anderem, zielt darauf ab, die bestehenden SWIFT-System in Banken als Mittel der Kommunikation im Wirtschaftsverkehr zu ersetzen, und die als völlig unabhängig von dem bestehenden System, wo alles, was wir wissen, wird obsolet, einschließlich Banken.
El QFS bietet absolut transparente Integrität und sicher in jeder Bewegung von Geldern aus den Quellen der Zentralbank zu den Zielkonten.
Die Protokolle werden von einer künstlichen Intelligenz gesteuert und es fehlt eine Referenzwährung als solche, sondern stützt sich auf die Verwendung einer Kryptowährung. Es ist eine kopernikanische Wendung zu allem, was wir bisher darüber wissen.
Gründe wie die Korruption, der Bankenmissbrauch und der Mangel an Sicherheit haben China dazu veranlasst, dieses neue System zu entwickeln und zu implementieren, das auch eine neue digitale Währung hat, mit zahlreichen potenziellen Vorteilen, einschließlich erhöhter Effizienz und Transparenz, bei der alles in der Zentralbank zentralisiert sein wird, wodurch die Techniken, die der Manipulation und dem Wucher vieler traditioneller Entitäten nahe kommen, beiseite gelassen werden.
Diese traditionellen Entitäten Bis jetzt haben sie unser Geld, unsere Wirtschaft, in einer Art und Weise kontrolliert, dass das Gefühl (sehr nah an der Realität) ist, dass jede Person oder Firma derzeit in Ihren Händen ist, buchstäblich, und auf Ihre Gnade, mit der Verpflichtung, zu allen missbräuchlichen Bedingungen, die sie uns unterwerfen wollen.
Mit der Existenz dieser Zentralbank digitale Währung (CDB), wird es Zentralbanken Informationen in Echtzeit jede Art von Transaktion mit Millimeter-Genauigkeit, so dass diese Zentralbanken zu wissen, alle Details von jeder Transaktion produziert, wie und wo.
Die aktuellen Probleme des globalen Finanzsystems sind unter anderem die absolute Abhängigkeit vom Dollar als Referenzwährung und vom SWIFT-System (Society for Worldwide Interbank Financial Telecommunications). Es gibt bisher keine praktikableren Optionen als die, die das traditionelle System bietet.
Das QFS würde das betrügerische Geldsystem und die große Last der Staatsfinanzierung in den Händen der Bankwesen vertreiben, was nur dazu führt, dass der Konsum und das Unternehmertum mit Kosten überlastet werden und Betrug und der Missbrauch der finanziellen Macht gefördert werden.
Das ist der Grund, warum das Quanten-Finanzsystem. Viele Staaten hatten sich angesichts dieses damit verbundenen Problems auf den Weg gemacht, eine neue digitale Währung und ein System zu schaffen, das der Finanz- und Bankendiktatur und dem US-Dollar ein Ende setzt.
Aber es war China der Pionier und der erste, der ein voll entwickeltes System erhalten hat, mit einer virtuellen Währung, genannt Chinas digitale Währung, dem DCEP (Digital Currency Electronic Payment), und einem Betrugskontrollsystem mit künstlicher Intelligenz, das bereits in Betrieb ist.
Einer der wesentlichen Vorteile, die es haben soll, ist die Vermeidung von Ungleichheit bestimmter demografischer Gruppen und bestimmter unterprivilegierter Industrien, so dass mit zuverlässigen Informationen und in Echtzeit die Politik in dieser Hinsicht immer Hand in Hand gehen kann, um ein effizientes Gleichgewicht zu entwickeln.
Die Abschaffung der "absoluten" Kontrolle der US-Wirtschaftspolitik, von der sich viele als völlig parteiisch und strafend gegenüber bestimmten Staaten erwiesen haben, die durch die Verhängung unmöglicher Sanktionen Hunger und Verwüstung hervorgerufen haben, befreit die Wirtschaft, indem sie das globale Wirtschaftswachstum auf reale Weise und ohne Kunstgriffe und Missbrauch begünstigt.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
🇨🇳 Die erste chinesische Bank, die das Quantum Financial System einsetzt
Das ist der Grund, warum China versucht, sich der Kontrolle der USA zu entziehen, die so viele Missbräuche gezeigt hat. Chinesische Telefongesellschaften wie Huawei, die seit Jahren in Ländern wie Afrika arbeiten, können jetzt schon Chips einbetten, um die Einführung von DCEP in ihren Telefonen dort und in anderen Entwicklungsländern zu erleichtern.
China hat sich zum Ziel gesetzt, eine Politik zu schaffen, die Asien, Afrika und Europa mit Infrastrukturprojekten verbindet, und bietet das DCEP an, um überall dort, wo es diese Zusammenarbeit etabliert, Produkte mit China mit Leichtigkeit und Zuverlässigkeit zu kaufen und zu verkaufen, indem der Dollar aus der Gleichung entfernt wird.
Bis jetzt haben sich Kryptowährungen in den Entwicklungsländern durch ihre größere Geschwindigkeit und Effizienz bei Zahlungen durchgesetzt, so dass China auf den Renminbi als Basis (Währung oder Währung des Volkes, digitaler Yen) setzt. Die Kosten für Transaktionen sind praktisch nicht existent.
Daher setzt die Huishang Bank derzeit auf Quantenkommunikation und entsprechende Verschlüsselung; und die Bank nutzt diese Art der Kommunikation bereits; das behaupten Sie grundlegend für die Sicherheit des Datenverkehrs.
Die erwähnte Huishang Bank hat auch damit begonnen, eine solche Verschlüsselung bei der Ausstellung von digitalen Zertifikaten zwischen ihren Filialen und der China Financial Certification Authority anzuwenden.
Es besteht kein Zweifel, dass dieser bahnbrechende Trend und seine vielversprechenden Vorteile Sie müssen von vielen anderen in verschiedenen Ländern begleitet werden, die ihre Reise bereits begonnen haben und dem chinesischen Weg folgen, um sich dieser Art von Finanzpolitik anzuschließen, die alles umfasst, die Wirtschaft und den internationalen Handel, sowie die oben erwähnte Unabhängigkeit und Sicherheit.
Aktuelle Identifikations- und Verschlüsselungs-Bankensysteme haben sich in vielen Fällen als unwirksam erwiesen, weshalb dieses innovative System dafür sorgt, diese Schwachstelle durch Verschlüsselung mit neueren Methoden durch Quantensicherheit zu überwinden.
Das Ziel, eine vollständige Globalisierung und absolute Sicherheit zu erreichen, ist die Entwicklung von Standards, die auch die Vereinigten Staaten verpflichten, so dass jeder Sektor der Industrie seine Infrastruktur mit dem neuen Computing-Quantum annehmen und ersetzen muss, wobei ein völlig internationales Niveau und ohne Ausschlüsse erreicht wird.
Denn was auch immer es sein mag und mit welchen Mitteln auch immer, in diesem Moment, in dem wir leben, ist klar, dass die Welt eine Wende im Finanzsystem geben muss, sowohl national als auch international, um es fairer und gerechter zu machen.
👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass
Teil 2 von 2Das ist der Grund, warum China versucht, sich der Kontrolle der USA zu entziehen, die so viele Missbräuche gezeigt hat. Chinesische Telefongesellschaften wie Huawei, die seit Jahren in Ländern wie Afrika arbeiten, können jetzt schon Chips einbetten, um die Einführung von DCEP in ihren Telefonen dort und in anderen Entwicklungsländern zu erleichtern.
China hat sich zum Ziel gesetzt, eine Politik zu schaffen, die Asien, Afrika und Europa mit Infrastrukturprojekten verbindet, und bietet das DCEP an, um überall dort, wo es diese Zusammenarbeit etabliert, Produkte mit China mit Leichtigkeit und Zuverlässigkeit zu kaufen und zu verkaufen, indem der Dollar aus der Gleichung entfernt wird.
Bis jetzt haben sich Kryptowährungen in den Entwicklungsländern durch ihre größere Geschwindigkeit und Effizienz bei Zahlungen durchgesetzt, so dass China auf den Renminbi als Basis (Währung oder Währung des Volkes, digitaler Yen) setzt. Die Kosten für Transaktionen sind praktisch nicht existent.
Daher setzt die Huishang Bank derzeit auf Quantenkommunikation und entsprechende Verschlüsselung; und die Bank nutzt diese Art der Kommunikation bereits; das behaupten Sie grundlegend für die Sicherheit des Datenverkehrs.
Die erwähnte Huishang Bank hat auch damit begonnen, eine solche Verschlüsselung bei der Ausstellung von digitalen Zertifikaten zwischen ihren Filialen und der China Financial Certification Authority anzuwenden.
Es besteht kein Zweifel, dass dieser bahnbrechende Trend und seine vielversprechenden Vorteile Sie müssen von vielen anderen in verschiedenen Ländern begleitet werden, die ihre Reise bereits begonnen haben und dem chinesischen Weg folgen, um sich dieser Art von Finanzpolitik anzuschließen, die alles umfasst, die Wirtschaft und den internationalen Handel, sowie die oben erwähnte Unabhängigkeit und Sicherheit.
Aktuelle Identifikations- und Verschlüsselungs-Bankensysteme haben sich in vielen Fällen als unwirksam erwiesen, weshalb dieses innovative System dafür sorgt, diese Schwachstelle durch Verschlüsselung mit neueren Methoden durch Quantensicherheit zu überwinden.
Das Ziel, eine vollständige Globalisierung und absolute Sicherheit zu erreichen, ist die Entwicklung von Standards, die auch die Vereinigten Staaten verpflichten, so dass jeder Sektor der Industrie seine Infrastruktur mit dem neuen Computing-Quantum annehmen und ersetzen muss, wobei ein völlig internationales Niveau und ohne Ausschlüsse erreicht wird.
Denn was auch immer es sein mag und mit welchen Mitteln auch immer, in diesem Moment, in dem wir leben, ist klar, dass die Welt eine Wende im Finanzsystem geben muss, sowohl national als auch international, um es fairer und gerechter zu machen.
Für jetzt, in diesem Rennen, um die Quantenkommunikation in ihrem maximalen Potenzial zu erreichen, gibt es bereits einige Unternehmen, die bereit sind, unter ihnen, Huishang Bank, die derzeit an der Spitze der Finanzen in der Quantum Financial System sind. 👇 Kanal beitreten:
🧭 https://t.me/R24_Finanzkompass