Будьте бдительны с контрагентами!!!!
В пункте Постановлении Президента РУз ПП-4086 от 26.12.2019г «О прогнозе основных макроэкономических показателей и параметрах государственного бюджета республики Узбекистан на 2019 год и бюджетных ориентиров на 2020-2021 годы» дано указание о том, что с 1 июля 2019 года покупатели товаров (работ, услуг) не вправе относить к зачету сумму налога на добавленную стоимость, указанную в счет-фактуре, выставленную поставщиком, не являющимся плательщиком налога на добавленную стоимость. При этом информация об учете налогоплательщиков в органах государственной налоговой службы в качестве плательщиков налога на добавленную стоимость получается через официальный сайт Государственного налогового комитета Республики Узбекистан в режиме реального времени.
Данный пункт Постановления неоднозначно воспринят налогоплательщиками, но самом деле, данный пункт был внесён для того, что плательщик НДС, уже на стадии заключения договора с контрагентами мог убедиться в добросовестности своего поставщика и это ему поможет в дальнейшем избежать проблем при зачёте НДС.
Данный пункт Постановления неоднозначно воспринят налогоплательщиками, но самом деле, данный пункт был внесён для того, что плательщик НДС, уже на стадии заключения договора с контрагентами мог убедиться в добросовестности своего поставщика и это ему поможет в дальнейшем избежать проблем при зачёте НДС.
Давайте рассмотрим из практики, когда этот пункт может сработать в дальнейшей деятельности предприятия и рассмотрим исходя из рисков по 4-м направлениям по которым чаще всего налоговики анализируют известные всем схемы уклонения от уплаты налогов:
🔹Обнальные фирмы (однодневки)
🔹Дробление бизнеса
🔹 Неправомерное использование налоговых льгот
🔹Мнимые и притворные сделки
Гулнора Эргашева,
налоговый консультант,
преподаватель НОУ «Imperial School».
(Первая часть)
Подписаться 👇🏻👇🏻👇🏻
@gulchikk
В пункте Постановлении Президента РУз ПП-4086 от 26.12.2019г «О прогнозе основных макроэкономических показателей и параметрах государственного бюджета республики Узбекистан на 2019 год и бюджетных ориентиров на 2020-2021 годы» дано указание о том, что с 1 июля 2019 года покупатели товаров (работ, услуг) не вправе относить к зачету сумму налога на добавленную стоимость, указанную в счет-фактуре, выставленную поставщиком, не являющимся плательщиком налога на добавленную стоимость. При этом информация об учете налогоплательщиков в органах государственной налоговой службы в качестве плательщиков налога на добавленную стоимость получается через официальный сайт Государственного налогового комитета Республики Узбекистан в режиме реального времени.
Данный пункт Постановления неоднозначно воспринят налогоплательщиками, но самом деле, данный пункт был внесён для того, что плательщик НДС, уже на стадии заключения договора с контрагентами мог убедиться в добросовестности своего поставщика и это ему поможет в дальнейшем избежать проблем при зачёте НДС.
Данный пункт Постановления неоднозначно воспринят налогоплательщиками, но самом деле, данный пункт был внесён для того, что плательщик НДС, уже на стадии заключения договора с контрагентами мог убедиться в добросовестности своего поставщика и это ему поможет в дальнейшем избежать проблем при зачёте НДС.
Давайте рассмотрим из практики, когда этот пункт может сработать в дальнейшей деятельности предприятия и рассмотрим исходя из рисков по 4-м направлениям по которым чаще всего налоговики анализируют известные всем схемы уклонения от уплаты налогов:
🔹Обнальные фирмы (однодневки)
🔹Дробление бизнеса
🔹 Неправомерное использование налоговых льгот
🔹Мнимые и притворные сделки
Гулнора Эргашева,
налоговый консультант,
преподаватель НОУ «Imperial School».
(Первая часть)
Подписаться 👇🏻👇🏻👇🏻
@gulchikk
Итак, 4 направления и информация по схемам:
Первое направление: Обнальные фирмы (однодневки)
Одна из самых распространенных схем уклонения - наличие фактов взаимоотношений с фирмами-однодневками, «транзитными» компаниями или иными «не очень добросовестными» контрагентами.
Это когда применяются фиктивные сделки, с целью увеличения стоимости товаров(услуг) для увеличения расходов, либо с целью занижения доходной части, а именно продажа товаров(услуг) по заниженной цене.
Второе направление: Дробление бизнеса
Итак, дробление бизнеса с целью минимизации налоговой нагрузки на основную фирму и с целью необоснованного применения специальных налоговых режимов взаимозависимыми лицами (ЕНП, ЕЗН, патент).
Третье направление: Неправомерное использование налоговых льгот
Необоснованное применение налоговых льгот и льготных налоговых ставок.
Как пример - фиктивное привлечение в качестве подрядчика, созданного при общественной организации инвалидов, с целью уклонения от начисления НДС по строительным работам и использование юридических лиц - частые способы необоснованного получения налоговых льгот.
Четвертое направление: Мнимые и притворные сделки
Подмена гражданско-правовых отношений с целью извлечения налоговой выгоды (мнимые или притворные сделки).
Как это работает: заключают с контрагентом договоры комиссии, хотя реально осуществляют сделки по купле-продаже товаров, либо договором реализации долей в уставном капитале.
Нередко создание разветвлённой структуры бизнеса с привлечением аффилированных организаций, отношения с которыми реальный налогоплательщик оформляет агентскими договорами и в итоге обеспечение незаконного возмещения НДС за счёт наращивания себестоимости реализованной на экспорт продукции за счёт увеличения количества аффилированных продавцов, а также объёма и стоимости производственных затрат при её производстве.
На мой взгляд, бизнесменам не стоит рисковать, получая так называемый «бумажный НДС зачета», с введением НДС, этот налог «сам себя проверит, сам себя обслужит, сам себя прокормит и проконтролирует».
Гулнора Эргашева,
налоговый консультант,
преподаватель НОУ «Imperial School».
(Вторая часть)
Подписаться 👇🏻👇🏻👇🏻
@gulchikk
Первое направление: Обнальные фирмы (однодневки)
Одна из самых распространенных схем уклонения - наличие фактов взаимоотношений с фирмами-однодневками, «транзитными» компаниями или иными «не очень добросовестными» контрагентами.
Это когда применяются фиктивные сделки, с целью увеличения стоимости товаров(услуг) для увеличения расходов, либо с целью занижения доходной части, а именно продажа товаров(услуг) по заниженной цене.
Второе направление: Дробление бизнеса
Итак, дробление бизнеса с целью минимизации налоговой нагрузки на основную фирму и с целью необоснованного применения специальных налоговых режимов взаимозависимыми лицами (ЕНП, ЕЗН, патент).
Третье направление: Неправомерное использование налоговых льгот
Необоснованное применение налоговых льгот и льготных налоговых ставок.
Как пример - фиктивное привлечение в качестве подрядчика, созданного при общественной организации инвалидов, с целью уклонения от начисления НДС по строительным работам и использование юридических лиц - частые способы необоснованного получения налоговых льгот.
Четвертое направление: Мнимые и притворные сделки
Подмена гражданско-правовых отношений с целью извлечения налоговой выгоды (мнимые или притворные сделки).
Как это работает: заключают с контрагентом договоры комиссии, хотя реально осуществляют сделки по купле-продаже товаров, либо договором реализации долей в уставном капитале.
Нередко создание разветвлённой структуры бизнеса с привлечением аффилированных организаций, отношения с которыми реальный налогоплательщик оформляет агентскими договорами и в итоге обеспечение незаконного возмещения НДС за счёт наращивания себестоимости реализованной на экспорт продукции за счёт увеличения количества аффилированных продавцов, а также объёма и стоимости производственных затрат при её производстве.
На мой взгляд, бизнесменам не стоит рисковать, получая так называемый «бумажный НДС зачета», с введением НДС, этот налог «сам себя проверит, сам себя обслужит, сам себя прокормит и проконтролирует».
Гулнора Эргашева,
налоговый консультант,
преподаватель НОУ «Imperial School».
(Вторая часть)
Подписаться 👇🏻👇🏻👇🏻
@gulchikk
Всем внимание: В электронном отчёте НДС, если даёт с ошибками, чтобы посмотреть закреплённый файл - надо перевести на узбекский язык, на русском не грузится.
Подписаться 👇🏻👇🏻👇🏻
@gulchikk
Подписаться 👇🏻👇🏻👇🏻
@gulchikk
Forwarded from Gulchik
**Напоминалка**Согласно ПП-4086 26.12.2018г есть пункт 6 о том, что с 1 января 2019 года юридические лица при получении в обслуживающих банках денежных средств на выплату заработной платы и приравненных к ней платежей (или перечислении их на пластиковые карточки) должны представлять платежные документы на уплату ЕСП и НДФЛ.https://telegra.ph/file/550553970aca9abe9bf20.jpg

Ergasheva Gulya - Ваша налоговая защита pinned «НДС 20% - Какие будут последствия? Да никаких! Эргашева Гулнора придёт к Вам на помощь при заполнении расчёта НДС. С введением НДС с 1 января 2019 для плательщиков имеющий оборот по итогам 2018г свыше 1 млрд, многие бухгалтера и предприниматели столкнулись…»
Forwarded from Gulchik
Напоминалка - 2 В этом году поменялся срок уплаты НДФЛ, согласно 188 НК он уплачивается в следующие сроки:
• одновременно с представлением документов в обслуживающий банк для получения денежных средств, но не позднее сроков представления расчетов. (см. 187: срок предоставления НДФЛ - ежемесячно 25 числа месяца, следующего за отчетным периодом, а по итогам года - в срок представления годовой финансовой отчетности)
• Уплата налога не производится при представлении документов на получение аванса по заработной плате за первую половину месяца;
• в течение пяти дней после окончания месяца, в котором произведена натуральная выплата, если такая выплата разрешена законодательством.
https://telegra.ph/file/3311d46ea8715f9758198.jpg
• одновременно с представлением документов в обслуживающий банк для получения денежных средств, но не позднее сроков представления расчетов. (см. 187: срок предоставления НДФЛ - ежемесячно 25 числа месяца, следующего за отчетным периодом, а по итогам года - в срок представления годовой финансовой отчетности)
• Уплата налога не производится при представлении документов на получение аванса по заработной плате за первую половину месяца;
• в течение пяти дней после окончания месяца, в котором произведена натуральная выплата, если такая выплата разрешена законодательством.
https://telegra.ph/file/3311d46ea8715f9758198.jpg
Если у Вас при проверке закрепленного файла дается такая ошибка "прикрепленный файл - поврежден или неподдерживаемая версия null", поменяйте язык сайта на узбекский язык - прикрепленный файл выйдет полностью с расшифровками -ошибок. На русском языке функция (надеюсь временно) не работала.
Подписаться 👇🏻👇🏻👇🏻
@gulchikk
Подписаться 👇🏻👇🏻👇🏻
@gulchikk
4187186.pdf
195.2 KB
В отчете налога на прибыль физических лиц, наверное имели в виду налог на доходы физических лиц. Подписаться.
@gulchikk
@gulchikk

Нужен помощник бухгалтера со знанием 1с в производственную фирму с опытом работы не менее 5 лет. Зарплата договорная. Обращаться по телефону -94 649 63 33 Сурайё
Вакансии от 👇🏻👇🏻👇🏻
@gulchikk
Вакансии от 👇🏻👇🏻👇🏻
@gulchikk
Уточнение для сдающих отчет по НДФЛ+ЕСП+ИНПС: Реестр ИНПС с 2019 года не предоставляется в Халк Банк. Все сведения о фактически уплаченных взносов на ИНПС предоставляются в расчете НДФЛ +ЕСП+ИНПС по новой форме в прикрепленном файле реестра. Подписывайтесь: 👇👇👇https://t.me/gulchikk
Часто задают вопрос: Где отражать дивиденты и проценты физических лиц в отчетности ЕСП+НДФЛ+ИНПС? Не ищите там! Этот расчет надо отражать в блоке Налог на прибыль по коду 10202_3 (код налога 35), там и юрики и физики. Отчетность кстати квартальная. Подписывайтесь:👇👇👇https://t.me/gulchikk
Требуется активный бухгалтер в оптово-розничную компанию, офис в центре. Конкурентная ЗП. Соц. пакет. Резюме отправлять по телеграм на +90 919 89 75
Хочу написать об ошибках заложенных в отчётность по НДФЛ+ЕСП+ИНПС:
Ошибка №1 В приложении №3 «Справка-расчет минимального размера арендной платы установленного для физических лиц, представляющих имущества в аренду»
Строка 040 «Доходы выплаченные физическим лицам представляющих имущества в аренду в отчетном периоде» - имелось в виду не выплачено, а начислено, так как далее если поставите начислено по договору программа правильно доначисляет сумму НДФЛ, если в договоре в месяц предусмотрено меньше, чем установлено законодательством. Рекомендация: исправить текст строки 040 «Доходы причитающиеся к выплате физическим лицам представляющих имущества в аренду в отчётном периоде»
Ошибка №2 В приложении №3 «Справка-расчет минимального размера арендной платы установленного для физических лиц, представляющих имущества в аренду»
Рекомендации: Добавить строки строки и графы для тех налогоплательщиков которые арендуют в нескольких местах и там предусмотрены различные предельные нормы аренды.
Ошибка №1 В приложении №3 «Справка-расчет минимального размера арендной платы установленного для физических лиц, представляющих имущества в аренду»
Строка 040 «Доходы выплаченные физическим лицам представляющих имущества в аренду в отчетном периоде» - имелось в виду не выплачено, а начислено, так как далее если поставите начислено по договору программа правильно доначисляет сумму НДФЛ, если в договоре в месяц предусмотрено меньше, чем установлено законодательством. Рекомендация: исправить текст строки 040 «Доходы причитающиеся к выплате физическим лицам представляющих имущества в аренду в отчётном периоде»
Ошибка №2 В приложении №3 «Справка-расчет минимального размера арендной платы установленного для физических лиц, представляющих имущества в аренду»
Рекомендации: Добавить строки строки и графы для тех налогоплательщиков которые арендуют в нескольких местах и там предусмотрены различные предельные нормы аренды.
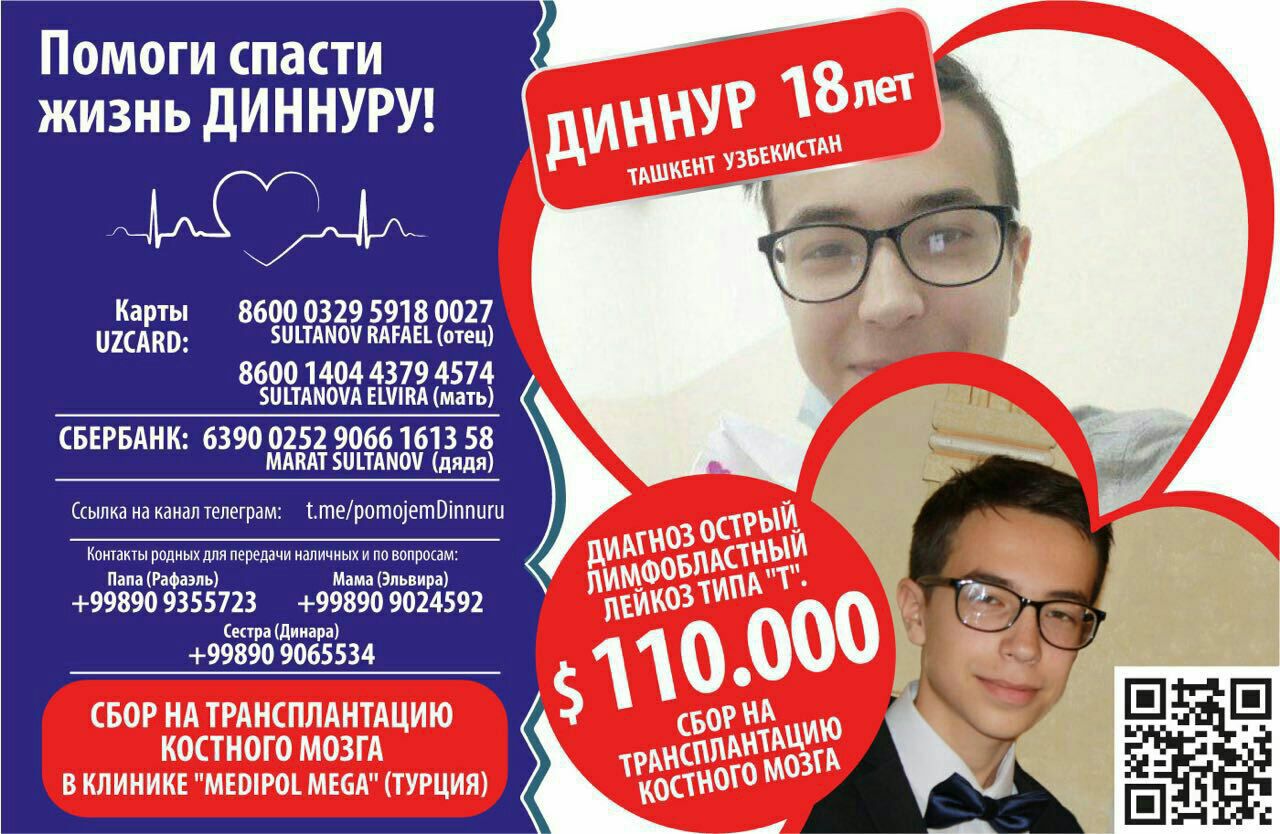
@PomojemDinnuru. Давайте поможем. Спешите делать добро.
Осторожно цепочка НДС
Неоднозначную реакцию вызвал у налогоплательщиков пункт 10 Постановления Президента РУз ПП -4086 от 26.12.2018г «О прогнозе основных макроэкономических показателей и параметрах государственного бюджета РУз на 2019 год и бюджетных ориентиров на 2020-2021 годы», где установлено, что с 1 июля 2019 года покупатели товаров (работ, услуг) не вправе относить к зачету сумму налога на добавленную стоимость, указанную в счёт-фактуре, выставленную поставщиком, не являющимся плательщиком налога на добавленную стоимость. При этом информация об учёте налогоплательщиков в органах государственной налоговой службы в качестве плательщиков налога на добавленную стоимость получается через официальный сайт ГНК РУз в режиме реального времени.
Пока в действущем налоговом кодексе РУз НК РУз установлено, что отражение в счете-фактуре налога на добавленную стоимость при реализации товаров (работ, услуг), не облагаемых налогом на добавленную стоимость, а также при реализации товаров (работ, услуг) поставщиками, не являющимися плательщиками налога на добавленную стоимость, — влечет наложение штрафа на поставщиков в размере 20 процентов от суммы налога на добавленную стоимость, указанной в счете-фактуре. При этом поставщик обязан уплатить в бюджет сумму налога, указанную в счете-фактуре.
К покупателям товаров (работ, услуг) наложение штрафа не применяется и перерасчет с бюджетом по налогу на добавленную стоимость они не производят.
Значит, нас ждут изменения в ст. 118 НК, о том, что все-таки у покупателя с 1-07-2019г будет производится перерасчёт с бюджетом.
Данная практика применяется в многих постсоветских республиках.
Так в России, помимо программы АСК-НДС, которая, только так, «щелкает как семечки разрывы цепочки НДС», есть еще сервис ассоциации добросовестных участников. И работает это так: Поставщик, который согласен фигурировать в таком сервисе, отправляет в налоговую согласие на раскрытие данных. С этих пор его расчёты и декларации перестают быть налоговой тайной. Если у налоговой есть такое разрешение от поставщика, она передаёт данные об этой фирме, и они попадают в сервис. Участник сервиса может ввести ИНН фирмы и узнать, если ли по ней разрывы и за какой период. Такой вот аналог АСК-НДС, но уже для налогоплательщиков. Так пользователи системы будут узнавать, что потенциальный контрагент не заплатил НДС и смогут отказаться от сотрудничества, чтобы потом не было проблем с налоговой. То есть если у фирмы «рыльце в пушку», и она раскрыла данные, контрагенты об этом узнают и не будут связываться. А если не захотела раскрывать, то это уже само по себе подозрительно и связываться с ней скорее всего тоже не будут.
Эту схему можно внедрить и у нас, думаю не исключено, что это скоро станет реальностью для нас. подписывайтесь👇https://t.me/gulchikk👇
Неоднозначную реакцию вызвал у налогоплательщиков пункт 10 Постановления Президента РУз ПП -4086 от 26.12.2018г «О прогнозе основных макроэкономических показателей и параметрах государственного бюджета РУз на 2019 год и бюджетных ориентиров на 2020-2021 годы», где установлено, что с 1 июля 2019 года покупатели товаров (работ, услуг) не вправе относить к зачету сумму налога на добавленную стоимость, указанную в счёт-фактуре, выставленную поставщиком, не являющимся плательщиком налога на добавленную стоимость. При этом информация об учёте налогоплательщиков в органах государственной налоговой службы в качестве плательщиков налога на добавленную стоимость получается через официальный сайт ГНК РУз в режиме реального времени.
Пока в действущем налоговом кодексе РУз НК РУз установлено, что отражение в счете-фактуре налога на добавленную стоимость при реализации товаров (работ, услуг), не облагаемых налогом на добавленную стоимость, а также при реализации товаров (работ, услуг) поставщиками, не являющимися плательщиками налога на добавленную стоимость, — влечет наложение штрафа на поставщиков в размере 20 процентов от суммы налога на добавленную стоимость, указанной в счете-фактуре. При этом поставщик обязан уплатить в бюджет сумму налога, указанную в счете-фактуре.
К покупателям товаров (работ, услуг) наложение штрафа не применяется и перерасчет с бюджетом по налогу на добавленную стоимость они не производят.
Значит, нас ждут изменения в ст. 118 НК, о том, что все-таки у покупателя с 1-07-2019г будет производится перерасчёт с бюджетом.
Данная практика применяется в многих постсоветских республиках.
Так в России, помимо программы АСК-НДС, которая, только так, «щелкает как семечки разрывы цепочки НДС», есть еще сервис ассоциации добросовестных участников. И работает это так: Поставщик, который согласен фигурировать в таком сервисе, отправляет в налоговую согласие на раскрытие данных. С этих пор его расчёты и декларации перестают быть налоговой тайной. Если у налоговой есть такое разрешение от поставщика, она передаёт данные об этой фирме, и они попадают в сервис. Участник сервиса может ввести ИНН фирмы и узнать, если ли по ней разрывы и за какой период. Такой вот аналог АСК-НДС, но уже для налогоплательщиков. Так пользователи системы будут узнавать, что потенциальный контрагент не заплатил НДС и смогут отказаться от сотрудничества, чтобы потом не было проблем с налоговой. То есть если у фирмы «рыльце в пушку», и она раскрыла данные, контрагенты об этом узнают и не будут связываться. А если не захотела раскрывать, то это уже само по себе подозрительно и связываться с ней скорее всего тоже не будут.
Эту схему можно внедрить и у нас, думаю не исключено, что это скоро станет реальностью для нас. подписывайтесь👇https://t.me/gulchikk👇
Imperial School предлагает Вам пройти уникальный тренинг "Всё про Импорт-Экспорт"
Тренинг предназначен для широкого круга лиц, желающих понять суть импортно-экспортных операций. На тренинге объясняется, как поэтапно проводить ВЭД операции, в каких случаях прибегать к услугам сторонних организаций (Менеджер ВЭД, декларант и т.д.)
А так же вы научитесь вводить ВЭД данные в ЕЭИСВО
Программа тренинга:
•С чего начинается ВЭД операция?
•Порядок регистрации контракта
•Взаимодействие с банком (условия конвертации)
•ИНКОТЕРМС
•Таможенные режимы
•Учимся читать ГТД
•Расшифровка SWIFT платежа
•Курсовая разница при ВЭД операциях
•НСБУ 22
•Налогообложение валютных операций
•Понятие Резидент – Нерезидент
•НДС и другие таможенные платежи
•Льгота, при растаможки
груза
Лекторы:
Гульнора Эргашева - сертифицированный налоговый консультант
Темур Нурматов - Основатель компании LOOCA
Санжарбек Иргашев - специалист банковского дела, бухгалтерского дела и аудита.
Дата тренинга: 23 и 24 Февраля 2019 года
Время: 14:00 - 18:00
Кофе брейк включен
Стоимость участия: 450 000 сум.
Для постоянных слушателей – 300 000 сум.
Количество мест ограничено!!!
@imperial_school - Учитесь легко!
📞Телефон: +99895 177 8 777
📍г.Ташкент, ул.Навои, д.27
🚇 Станция метро - Алишера Навои/Пахтакор 🚇
➡️Premium quality - Ultimate goal⬅️
Тренинг предназначен для широкого круга лиц, желающих понять суть импортно-экспортных операций. На тренинге объясняется, как поэтапно проводить ВЭД операции, в каких случаях прибегать к услугам сторонних организаций (Менеджер ВЭД, декларант и т.д.)
А так же вы научитесь вводить ВЭД данные в ЕЭИСВО
Программа тренинга:
•С чего начинается ВЭД операция?
•Порядок регистрации контракта
•Взаимодействие с банком (условия конвертации)
•ИНКОТЕРМС
•Таможенные режимы
•Учимся читать ГТД
•Расшифровка SWIFT платежа
•Курсовая разница при ВЭД операциях
•НСБУ 22
•Налогообложение валютных операций
•Понятие Резидент – Нерезидент
•НДС и другие таможенные платежи
•Льгота, при растаможки
груза
Лекторы:
Гульнора Эргашева - сертифицированный налоговый консультант
Темур Нурматов - Основатель компании LOOCA
Санжарбек Иргашев - специалист банковского дела, бухгалтерского дела и аудита.
Дата тренинга: 23 и 24 Февраля 2019 года
Время: 14:00 - 18:00
Кофе брейк включен
Стоимость участия: 450 000 сум.
Для постоянных слушателей – 300 000 сум.
Количество мест ограничено!!!
@imperial_school - Учитесь легко!
📞Телефон: +99895 177 8 777
📍г.Ташкент, ул.Навои, д.27
🚇 Станция метро - Алишера Навои/Пахтакор 🚇
➡️Premium quality - Ultimate goal⬅️