Если у Вас при проверке закрепленного файла дается такая ошибка "прикрепленный файл - поврежден или неподдерживаемая версия null", поменяйте язык сайта на узбекский язык - прикрепленный файл выйдет полностью с расшифровками -ошибок. На русском языке функция (надеюсь временно) не работала.
Подписаться 👇🏻👇🏻👇🏻
@gulchikk
Подписаться 👇🏻👇🏻👇🏻
@gulchikk
4187186.pdf
195.2 KB
В отчете налога на прибыль физических лиц, наверное имели в виду налог на доходы физических лиц. Подписаться.
@gulchikk
@gulchikk

Нужен помощник бухгалтера со знанием 1с в производственную фирму с опытом работы не менее 5 лет. Зарплата договорная. Обращаться по телефону -94 649 63 33 Сурайё
Вакансии от 👇🏻👇🏻👇🏻
@gulchikk
Вакансии от 👇🏻👇🏻👇🏻
@gulchikk
Уточнение для сдающих отчет по НДФЛ+ЕСП+ИНПС: Реестр ИНПС с 2019 года не предоставляется в Халк Банк. Все сведения о фактически уплаченных взносов на ИНПС предоставляются в расчете НДФЛ +ЕСП+ИНПС по новой форме в прикрепленном файле реестра. Подписывайтесь: 👇👇👇https://t.me/gulchikk
Часто задают вопрос: Где отражать дивиденты и проценты физических лиц в отчетности ЕСП+НДФЛ+ИНПС? Не ищите там! Этот расчет надо отражать в блоке Налог на прибыль по коду 10202_3 (код налога 35), там и юрики и физики. Отчетность кстати квартальная. Подписывайтесь:👇👇👇https://t.me/gulchikk
Требуется активный бухгалтер в оптово-розничную компанию, офис в центре. Конкурентная ЗП. Соц. пакет. Резюме отправлять по телеграм на +90 919 89 75
Хочу написать об ошибках заложенных в отчётность по НДФЛ+ЕСП+ИНПС:
Ошибка №1 В приложении №3 «Справка-расчет минимального размера арендной платы установленного для физических лиц, представляющих имущества в аренду»
Строка 040 «Доходы выплаченные физическим лицам представляющих имущества в аренду в отчетном периоде» - имелось в виду не выплачено, а начислено, так как далее если поставите начислено по договору программа правильно доначисляет сумму НДФЛ, если в договоре в месяц предусмотрено меньше, чем установлено законодательством. Рекомендация: исправить текст строки 040 «Доходы причитающиеся к выплате физическим лицам представляющих имущества в аренду в отчётном периоде»
Ошибка №2 В приложении №3 «Справка-расчет минимального размера арендной платы установленного для физических лиц, представляющих имущества в аренду»
Рекомендации: Добавить строки строки и графы для тех налогоплательщиков которые арендуют в нескольких местах и там предусмотрены различные предельные нормы аренды.
Ошибка №1 В приложении №3 «Справка-расчет минимального размера арендной платы установленного для физических лиц, представляющих имущества в аренду»
Строка 040 «Доходы выплаченные физическим лицам представляющих имущества в аренду в отчетном периоде» - имелось в виду не выплачено, а начислено, так как далее если поставите начислено по договору программа правильно доначисляет сумму НДФЛ, если в договоре в месяц предусмотрено меньше, чем установлено законодательством. Рекомендация: исправить текст строки 040 «Доходы причитающиеся к выплате физическим лицам представляющих имущества в аренду в отчётном периоде»
Ошибка №2 В приложении №3 «Справка-расчет минимального размера арендной платы установленного для физических лиц, представляющих имущества в аренду»
Рекомендации: Добавить строки строки и графы для тех налогоплательщиков которые арендуют в нескольких местах и там предусмотрены различные предельные нормы аренды.
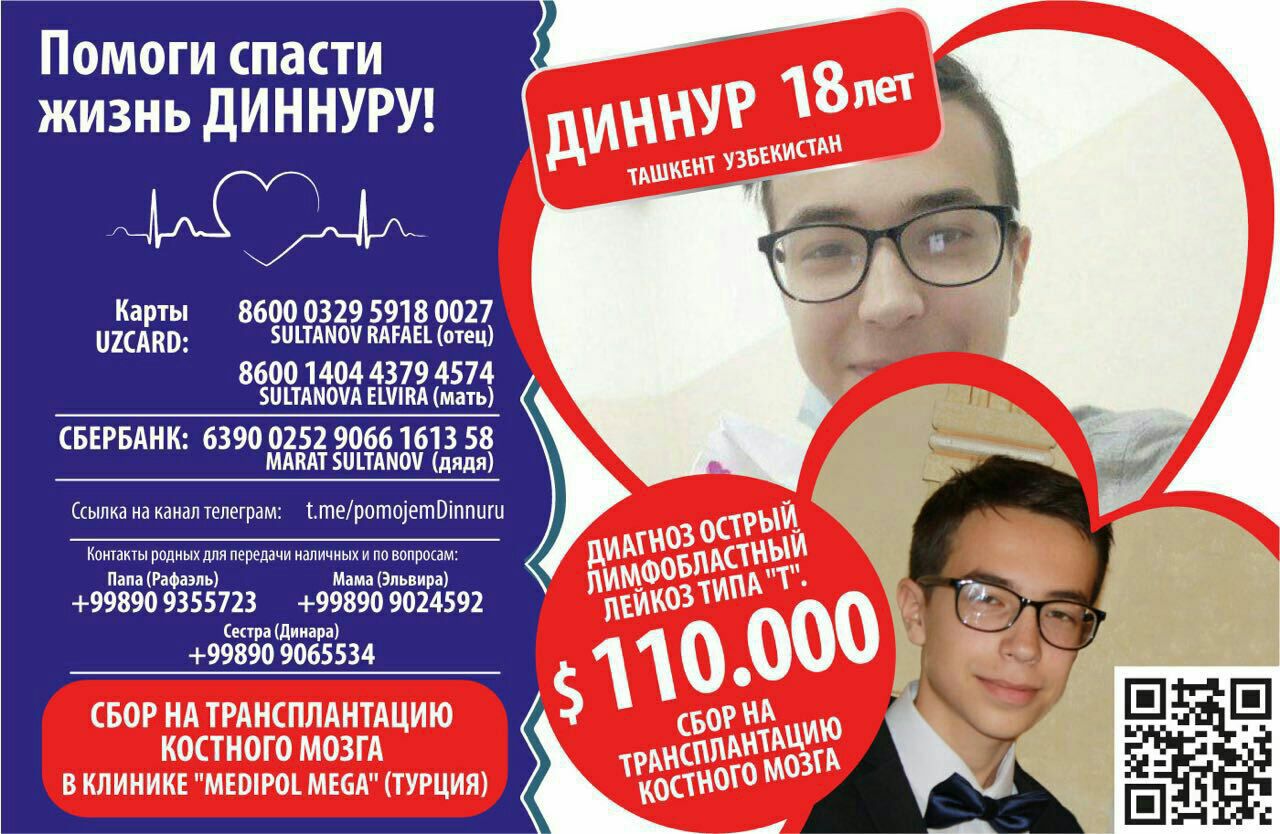
@PomojemDinnuru. Давайте поможем. Спешите делать добро.
Осторожно цепочка НДС
Неоднозначную реакцию вызвал у налогоплательщиков пункт 10 Постановления Президента РУз ПП -4086 от 26.12.2018г «О прогнозе основных макроэкономических показателей и параметрах государственного бюджета РУз на 2019 год и бюджетных ориентиров на 2020-2021 годы», где установлено, что с 1 июля 2019 года покупатели товаров (работ, услуг) не вправе относить к зачету сумму налога на добавленную стоимость, указанную в счёт-фактуре, выставленную поставщиком, не являющимся плательщиком налога на добавленную стоимость. При этом информация об учёте налогоплательщиков в органах государственной налоговой службы в качестве плательщиков налога на добавленную стоимость получается через официальный сайт ГНК РУз в режиме реального времени.
Пока в действущем налоговом кодексе РУз НК РУз установлено, что отражение в счете-фактуре налога на добавленную стоимость при реализации товаров (работ, услуг), не облагаемых налогом на добавленную стоимость, а также при реализации товаров (работ, услуг) поставщиками, не являющимися плательщиками налога на добавленную стоимость, — влечет наложение штрафа на поставщиков в размере 20 процентов от суммы налога на добавленную стоимость, указанной в счете-фактуре. При этом поставщик обязан уплатить в бюджет сумму налога, указанную в счете-фактуре.
К покупателям товаров (работ, услуг) наложение штрафа не применяется и перерасчет с бюджетом по налогу на добавленную стоимость они не производят.
Значит, нас ждут изменения в ст. 118 НК, о том, что все-таки у покупателя с 1-07-2019г будет производится перерасчёт с бюджетом.
Данная практика применяется в многих постсоветских республиках.
Так в России, помимо программы АСК-НДС, которая, только так, «щелкает как семечки разрывы цепочки НДС», есть еще сервис ассоциации добросовестных участников. И работает это так: Поставщик, который согласен фигурировать в таком сервисе, отправляет в налоговую согласие на раскрытие данных. С этих пор его расчёты и декларации перестают быть налоговой тайной. Если у налоговой есть такое разрешение от поставщика, она передаёт данные об этой фирме, и они попадают в сервис. Участник сервиса может ввести ИНН фирмы и узнать, если ли по ней разрывы и за какой период. Такой вот аналог АСК-НДС, но уже для налогоплательщиков. Так пользователи системы будут узнавать, что потенциальный контрагент не заплатил НДС и смогут отказаться от сотрудничества, чтобы потом не было проблем с налоговой. То есть если у фирмы «рыльце в пушку», и она раскрыла данные, контрагенты об этом узнают и не будут связываться. А если не захотела раскрывать, то это уже само по себе подозрительно и связываться с ней скорее всего тоже не будут.
Эту схему можно внедрить и у нас, думаю не исключено, что это скоро станет реальностью для нас. подписывайтесь👇https://t.me/gulchikk👇
Неоднозначную реакцию вызвал у налогоплательщиков пункт 10 Постановления Президента РУз ПП -4086 от 26.12.2018г «О прогнозе основных макроэкономических показателей и параметрах государственного бюджета РУз на 2019 год и бюджетных ориентиров на 2020-2021 годы», где установлено, что с 1 июля 2019 года покупатели товаров (работ, услуг) не вправе относить к зачету сумму налога на добавленную стоимость, указанную в счёт-фактуре, выставленную поставщиком, не являющимся плательщиком налога на добавленную стоимость. При этом информация об учёте налогоплательщиков в органах государственной налоговой службы в качестве плательщиков налога на добавленную стоимость получается через официальный сайт ГНК РУз в режиме реального времени.
Пока в действущем налоговом кодексе РУз НК РУз установлено, что отражение в счете-фактуре налога на добавленную стоимость при реализации товаров (работ, услуг), не облагаемых налогом на добавленную стоимость, а также при реализации товаров (работ, услуг) поставщиками, не являющимися плательщиками налога на добавленную стоимость, — влечет наложение штрафа на поставщиков в размере 20 процентов от суммы налога на добавленную стоимость, указанной в счете-фактуре. При этом поставщик обязан уплатить в бюджет сумму налога, указанную в счете-фактуре.
К покупателям товаров (работ, услуг) наложение штрафа не применяется и перерасчет с бюджетом по налогу на добавленную стоимость они не производят.
Значит, нас ждут изменения в ст. 118 НК, о том, что все-таки у покупателя с 1-07-2019г будет производится перерасчёт с бюджетом.
Данная практика применяется в многих постсоветских республиках.
Так в России, помимо программы АСК-НДС, которая, только так, «щелкает как семечки разрывы цепочки НДС», есть еще сервис ассоциации добросовестных участников. И работает это так: Поставщик, который согласен фигурировать в таком сервисе, отправляет в налоговую согласие на раскрытие данных. С этих пор его расчёты и декларации перестают быть налоговой тайной. Если у налоговой есть такое разрешение от поставщика, она передаёт данные об этой фирме, и они попадают в сервис. Участник сервиса может ввести ИНН фирмы и узнать, если ли по ней разрывы и за какой период. Такой вот аналог АСК-НДС, но уже для налогоплательщиков. Так пользователи системы будут узнавать, что потенциальный контрагент не заплатил НДС и смогут отказаться от сотрудничества, чтобы потом не было проблем с налоговой. То есть если у фирмы «рыльце в пушку», и она раскрыла данные, контрагенты об этом узнают и не будут связываться. А если не захотела раскрывать, то это уже само по себе подозрительно и связываться с ней скорее всего тоже не будут.
Эту схему можно внедрить и у нас, думаю не исключено, что это скоро станет реальностью для нас. подписывайтесь👇https://t.me/gulchikk👇
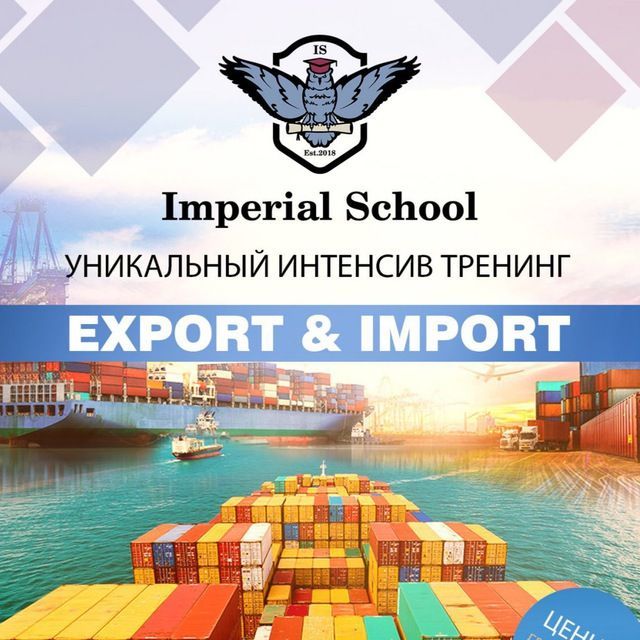
Imperial School предлагает Вам пройти уникальный тренинг "Всё про Импорт-Экспорт"
Тренинг предназначен для широкого круга лиц, желающих понять суть импортно-экспортных операций. На тренинге объясняется, как поэтапно проводить ВЭД операции, в каких случаях прибегать к услугам сторонних организаций (Менеджер ВЭД, декларант и т.д.)
А так же вы научитесь вводить ВЭД данные в ЕЭИСВО
Программа тренинга:
•С чего начинается ВЭД операция?
•Порядок регистрации контракта
•Взаимодействие с банком (условия конвертации)
•ИНКОТЕРМС
•Таможенные режимы
•Учимся читать ГТД
•Расшифровка SWIFT платежа
•Курсовая разница при ВЭД операциях
•НСБУ 22
•Налогообложение валютных операций
•Понятие Резидент – Нерезидент
•НДС и другие таможенные платежи
•Льгота, при растаможки
груза
Лекторы:
Гульнора Эргашева - сертифицированный налоговый консультант
Темур Нурматов - Основатель компании LOOCA
Санжарбек Иргашев - специалист банковского дела, бухгалтерского дела и аудита.
Дата тренинга: 23 и 24 Февраля 2019 года
Время: 14:00 - 18:00
Кофе брейк включен
Стоимость участия: 450 000 сум.
Для постоянных слушателей – 300 000 сум.
Количество мест ограничено!!!
@imperial_school - Учитесь легко!
📞Телефон: +99895 177 8 777
📍г.Ташкент, ул.Навои, д.27
🚇 Станция метро - Алишера Навои/Пахтакор 🚇
➡️Premium quality - Ultimate goal⬅️
Тренинг предназначен для широкого круга лиц, желающих понять суть импортно-экспортных операций. На тренинге объясняется, как поэтапно проводить ВЭД операции, в каких случаях прибегать к услугам сторонних организаций (Менеджер ВЭД, декларант и т.д.)
А так же вы научитесь вводить ВЭД данные в ЕЭИСВО
Программа тренинга:
•С чего начинается ВЭД операция?
•Порядок регистрации контракта
•Взаимодействие с банком (условия конвертации)
•ИНКОТЕРМС
•Таможенные режимы
•Учимся читать ГТД
•Расшифровка SWIFT платежа
•Курсовая разница при ВЭД операциях
•НСБУ 22
•Налогообложение валютных операций
•Понятие Резидент – Нерезидент
•НДС и другие таможенные платежи
•Льгота, при растаможки
груза
Лекторы:
Гульнора Эргашева - сертифицированный налоговый консультант
Темур Нурматов - Основатель компании LOOCA
Санжарбек Иргашев - специалист банковского дела, бухгалтерского дела и аудита.
Дата тренинга: 23 и 24 Февраля 2019 года
Время: 14:00 - 18:00
Кофе брейк включен
Стоимость участия: 450 000 сум.
Для постоянных слушателей – 300 000 сум.
Количество мест ограничено!!!
@imperial_school - Учитесь легко!
📞Телефон: +99895 177 8 777
📍г.Ташкент, ул.Навои, д.27
🚇 Станция метро - Алишера Навои/Пахтакор 🚇
➡️Premium quality - Ultimate goal⬅️
Ergasheva Gulya - Ваша налоговая защита pinned «Imperial School предлагает Вам пройти уникальный тренинг "Всё про Импорт-Экспорт" Тренинг предназначен для широкого круга лиц, желающих понять суть импортно-экспортных операций. На тренинге объясняется, как поэтапно проводить ВЭД операции, в каких случаях…»
Всем добрый день! Уважаемые, у кого есть выпускница колледжа, желающая работать и учиться на бухгалтера. Примем на работу. Контакт +99894 658 06 36 Елена
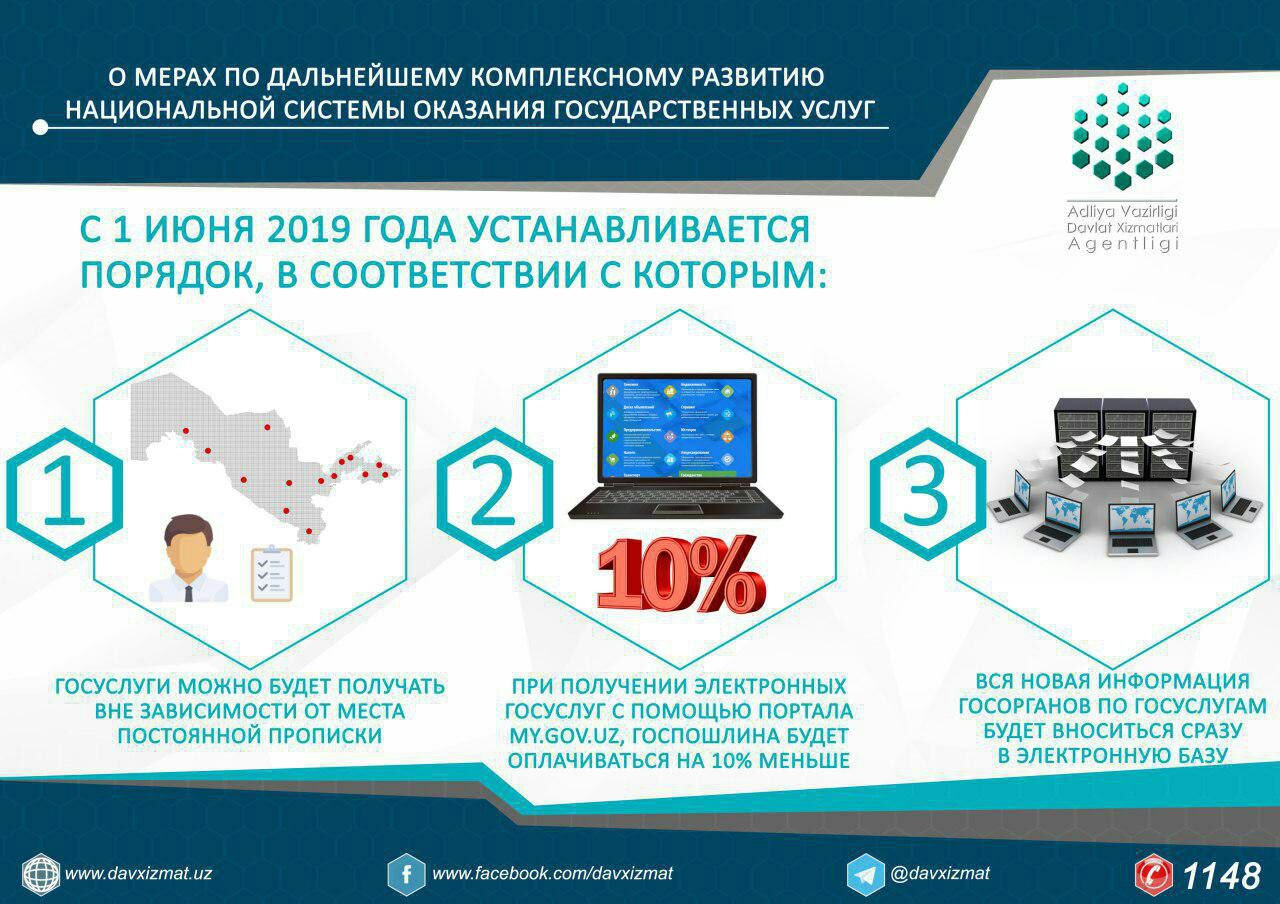
Узнай свой ИНН запущен бот ГНК @mysoliqofficialbot. Круто. Что ещё нас ждёт в мир цифровых технологий.
Часто спрашивают: где отражаются пенсии и пособия 2МРЗП (суюнчи и погребальные) в отчете по НДФЛ+ЕСП+ИНПС. Ответ: Нигде. Эти Пенсии и пособия выплачиваются за средств СОБЭСа, не работодателем, поэтому они не отражены в этой отчетности.
Почему-то налоговые органы, «наезжают» на налогоплательщиков при сдаче отчёта НДС с минусом и нулем (это когда зачёта НДС больше, чем НДС полученного от реализации)
Хочется им сказать, что НДС-это косвенный налог, и его надо отражать тогда когда возникает, и отразить его в другом месте, в другое время просто невозможно.
Налоговые органы, должны камералить по зачёту и если там, что-то неправильно, тогда пусть предъявляют претензии.
Компании перевели на ОСН, у многих есть остатки ТМЗ со входящим НДС, его бухгалтера «выковорили» и соответственно имеют право на зачёт по ст. 218.
Хочется бухгалтерам сказать, что налогоплательщики имеют право на зачет по 2-методам, это регламентировано ст. 42 и ст. 221
Хочется им сказать, что НДС-это косвенный налог, и его надо отражать тогда когда возникает, и отразить его в другом месте, в другое время просто невозможно.
Налоговые органы, должны камералить по зачёту и если там, что-то неправильно, тогда пусть предъявляют претензии.
Компании перевели на ОСН, у многих есть остатки ТМЗ со входящим НДС, его бухгалтера «выковорили» и соответственно имеют право на зачёт по ст. 218.
Хочется бухгалтерам сказать, что налогоплательщики имеют право на зачет по 2-методам, это регламентировано ст. 42 и ст. 221