Ну вот дождались: Сенаторы одобрили закон, предусматривающий принятие новой редакции Налогового кодекса.
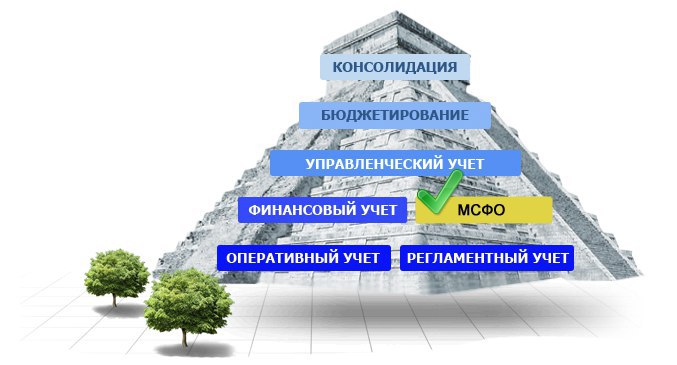
Нас ждет не только новый налоговый кодекс, но переход на МСФО
На портале СОВАЗ для обсуждения опубликовано ПП «О дополнительных мерах по переходу
на международные стандарты финансовой отчетности» ID 11145. В частности, предлагается с 1.01.2021 года субъекты предпринимательства, составляющие на добровольной основе финансовую отчетность в соответствии с МСФО, освобождаются от представления финансовой отчетности согласно НСБУ. Акционерные общества, банки, страховые организации, хозяйствующие субъекты с долей государства в уставном фонде, юридические лица, отнесенные к крупным налогоплательщикам: с 1.01.2021 года организуют ведение бухгалтерского учета и начиная с итогов 2021 года составляют финансовую отчетность только на основе МСФО.
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
На портале СОВАЗ для обсуждения опубликовано ПП «О дополнительных мерах по переходу
на международные стандарты финансовой отчетности» ID 11145. В частности, предлагается с 1.01.2021 года субъекты предпринимательства, составляющие на добровольной основе финансовую отчетность в соответствии с МСФО, освобождаются от представления финансовой отчетности согласно НСБУ. Акционерные общества, банки, страховые организации, хозяйствующие субъекты с долей государства в уставном фонде, юридические лица, отнесенные к крупным налогоплательщикам: с 1.01.2021 года организуют ведение бухгалтерского учета и начиная с итогов 2021 года составляют финансовую отчетность только на основе МСФО.
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
По ходу не заметили, что утратили силу повышенные ставки налога на имущество Согласно ПП- 5868 от 08.11.2019г с 13.11.2019г утратило силу ПП-2796 и ПП-3928. Но в проекте НК-2020 - почему-то опять сохранилась норма в ст. 415: По пустующим зданиям, неиспользуемым производственным площадям, сооружениям нежилого назначения, а также объектам незавершенного строительства, налог на имущество юридических лиц уплачивается по повышенным налоговым ставкам на основании заключения по неэффективному их использованию, вынесенного в порядке, установленном законодательством. Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
Ergasheva Gulya - Ваша налоговая защита pinned «‼️Успейте записаться на последний набор в 2019 году‼️ Imperial School предлагает Вам пройти уникальный 3х дневный тренинг "Всё про Импорт-Экспорт" Хотите понять суть импортно-экспортных операций? Желате узнать последовательность этапов ВЭД операций? Интенсив…»
Да, вводить для среднего бизнеса льготы по НДС - это противоречит новому налоговому кодексу и самой концепции и стратегии налогового администрирования НДС в Узбекистане. Тут все согласились и разработчики НК, и фискальные органы и оппоненты! https://www.spot.uz/ru/2019/12/16/vat-no/?utm_source=push&utm_medium=telegram
Spot – Бизнес, технологии и инновации в Узбекистане
Пользователи и эксперты раскритиковали предложение Минэкономпрома о НДС
Министерство на днях предложило ввести понятие средний бизнес и освободить его от уплаты НДС.
ТАК ПЕНЯ или ПЕНИ?
Бухгалтер — финансовое лицо организации. Именно он представляет свою компанию, к примеру, в налоговой инспекции. Однако лексические ошибки в деловых переписках и при вербальном общении у бухгалтеров встречаются сплошь и рядом. К сожалению и в НПА у нас тоже на русском языке бывают ошибки перевода некоторых слов
Вот прочитала в проекте НК: статья 110. Пеня
Пеней является денежная сумма, которую налогоплательщик должен уплатить в случае нарушения им установленного налоговым законодательством срока уплаты налогов.
И задумалась, как правильно писать, довольно-таки часто употребляемое и распространенное слово налогоплательщика и налогового органа – ПЕНЯ!
По информации «Большого толкового словаря» С.А. Кузнецова, пеня - штраф за невыполнение или просрочку принятых по договору или установленных законом обязательств; вид неустойки.
Специалисты справочно-информационного портала «Русский язык» указывают, что вариант «пеня» в единственном числе (выплатить пеню) в словарях сопровождается пометой «устаревшее». Современный вариант - «пени» (выплатить пени).
Ну и нашла конечно спряжение в единственном или множественном числе:
падеж Единст. число Множ. число
Именительный пе́ня пе́ни
Родительный пе́ни пе́ней
Дательный пе́не пе́нями
винительный пе́ню Пе́ни
творительный пе́ней пе́нями
предложный пе́не пе́нях
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
Бухгалтер — финансовое лицо организации. Именно он представляет свою компанию, к примеру, в налоговой инспекции. Однако лексические ошибки в деловых переписках и при вербальном общении у бухгалтеров встречаются сплошь и рядом. К сожалению и в НПА у нас тоже на русском языке бывают ошибки перевода некоторых слов
Вот прочитала в проекте НК: статья 110. Пеня
Пеней является денежная сумма, которую налогоплательщик должен уплатить в случае нарушения им установленного налоговым законодательством срока уплаты налогов.
И задумалась, как правильно писать, довольно-таки часто употребляемое и распространенное слово налогоплательщика и налогового органа – ПЕНЯ!
По информации «Большого толкового словаря» С.А. Кузнецова, пеня - штраф за невыполнение или просрочку принятых по договору или установленных законом обязательств; вид неустойки.
Специалисты справочно-информационного портала «Русский язык» указывают, что вариант «пеня» в единственном числе (выплатить пеню) в словарях сопровождается пометой «устаревшее». Современный вариант - «пени» (выплатить пени).
Ну и нашла конечно спряжение в единственном или множественном числе:
падеж Единст. число Множ. число
Именительный пе́ня пе́ни
Родительный пе́ни пе́ней
Дательный пе́не пе́нями
винительный пе́ню Пе́ни
творительный пе́ней пе́нями
предложный пе́не пе́нях
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
Forwarded from Karina Korniienko
Последние дни регистрации для участия!
Бесплатный вебинар "Предварительный краткий обзор изменений в налоговом законодательстве 2020 года по НДС".
Вебинар будет проходить в рамках проекта «Бухчас-онлайн для специалистов Узбекистана»: http://bit.ly/2PX5KdM
Встреча состоится 19.12.2019 г. в 20:00 по Ташкенту.
Ведущий лектор и куратор проекта - Эргашева Гулнора Холдаровна.
Регистрируйтесь по ссылке для бесплатного участия: https://alterrafin.com/events/predvaritelnyy-kratkiy-obzor-izmeneniy-v-nalogovom-zakonodatelstve-2020-goda-po-nds-bukhchas-onlayn-dlya-spetsialistov-uzbekistana?ref=6871
Все, кто уже зарегистрировались — повторно регистрироваться не нужно.
Ссылка-доступ для участия в вебинаре будет отправлена каждому индивидуально на e-mail, указанный при регистрации.
Бесплатный вебинар "Предварительный краткий обзор изменений в налоговом законодательстве 2020 года по НДС".
Вебинар будет проходить в рамках проекта «Бухчас-онлайн для специалистов Узбекистана»: http://bit.ly/2PX5KdM
Встреча состоится 19.12.2019 г. в 20:00 по Ташкенту.
Ведущий лектор и куратор проекта - Эргашева Гулнора Холдаровна.
Регистрируйтесь по ссылке для бесплатного участия: https://alterrafin.com/events/predvaritelnyy-kratkiy-obzor-izmeneniy-v-nalogovom-zakonodatelstve-2020-goda-po-nds-bukhchas-onlayn-dlya-spetsialistov-uzbekistana?ref=6871
Все, кто уже зарегистрировались — повторно регистрироваться не нужно.
Ссылка-доступ для участия в вебинаре будет отправлена каждому индивидуально на e-mail, указанный при регистрации.
В компанию ( г. Ташкент), занимающейся оптовой торговлей, требуется материальный бухгалтер.
Рассматриваем кандидатуры без опыта работы, но с ОГРОМНЫМ желанием работать.
Требования: девушка европейской национальности до 30 лет, опыт работы приветствуется.
Обязанности: полное ведение участка ТМЦ (договора, счета-фактуры, доверенности и др.);
выполнение поручений главного бухгалтера и руководства.
Условия работы: 5/7 с 9.00 до 18.00, через одну субботу с 9.00 до 13.00. Соц. пакет: обед Заработная плата по итогам собеседования в зависимости от вашего опыта от 2 млн. Офис в районе Корзинки Аэропорт.
Резюме отправлять на номер 90 318-37-34
Рассматриваем кандидатуры без опыта работы, но с ОГРОМНЫМ желанием работать.
Требования: девушка европейской национальности до 30 лет, опыт работы приветствуется.
Обязанности: полное ведение участка ТМЦ (договора, счета-фактуры, доверенности и др.);
выполнение поручений главного бухгалтера и руководства.
Условия работы: 5/7 с 9.00 до 18.00, через одну субботу с 9.00 до 13.00. Соц. пакет: обед Заработная плата по итогам собеседования в зависимости от вашего опыта от 2 млн. Офис в районе Корзинки Аэропорт.
Резюме отправлять на номер 90 318-37-34
МРЗП, БРВ или МРОТ?
Вопрос: Предприятие решило платить работникам материальную помощь на приобретение сельхозпродукции в декабре 2019г. Учитывая, что работники предприятия не получали материальную помощь в 2019г, вправе ли воспользоваться льготой по НДФЛ, но не можем понять в каком размере или 12 БРВ или 4,22 МРОТ?
Ответ:
В ст. 186 НК по ЗРУ – 586 от 03-12-2019г было внесено изменение: В целях исчисления льгот, предусмотренных в кратных размерах минимальной заработной платы, размер минимального размера оплаты труда учитывается на 1 января текущего го
Редакция до 03.12.2019г: В целях исчисления льгот, предусмотренных в кратных размерах минимальной заработной платы, размер минимальной заработной платы учитывается на 1 января текущего года
В ст. 179 НК п. 1 редакция до 03.12.2019г: Не подлежат налогообложению следующие виды доходов физических лиц в виде материальной помощи: в т.ч. в других случаях, указанных в ст 178 НК — до двенадцатикратного размера минимальной заработной платы за налоговый период;
Редакция после 03.12.2019г:: Не подлежат налогообложению следующие виды доходов физических лиц в виде материальной помощи: в т.ч. в других случаях, указанных в ст 178 НК — 4,22-кратного минимального размера оплаты труда»
Руководитель предприятия может устанавливать размер данной материальной помощи самостоятельно не привязывая, к МРЗП, МРОТ или БРВ.
Но причитающейся суммы материальной и порогового размера для применения льгот зависит сумма освобожденя по НДФЛ.
Т.к. Материальная помощь, оказываемая работнику в виде выдачи сельскохозяйственной продукции или средств на ее приобретение за налоговый период и она зависит от порогового значения на 1 января 2019г, в 2019 году не облагается сумма материальной помощи по состоянию на 1 января 2019 года МРОТ равен 577 172,31 сум. (202730*2,847).
Пороговое значения для льготы при оказании материальной помощи на приобретение сельхозпродукции в 2019г, доход в сумме до 2 435 667,15 (577 172,31 х 4,22) сум, и эта сумма не облагается НДФЛ
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
Вопрос: Предприятие решило платить работникам материальную помощь на приобретение сельхозпродукции в декабре 2019г. Учитывая, что работники предприятия не получали материальную помощь в 2019г, вправе ли воспользоваться льготой по НДФЛ, но не можем понять в каком размере или 12 БРВ или 4,22 МРОТ?
Ответ:
В ст. 186 НК по ЗРУ – 586 от 03-12-2019г было внесено изменение: В целях исчисления льгот, предусмотренных в кратных размерах минимальной заработной платы, размер минимального размера оплаты труда учитывается на 1 января текущего го
Редакция до 03.12.2019г: В целях исчисления льгот, предусмотренных в кратных размерах минимальной заработной платы, размер минимальной заработной платы учитывается на 1 января текущего года
В ст. 179 НК п. 1 редакция до 03.12.2019г: Не подлежат налогообложению следующие виды доходов физических лиц в виде материальной помощи: в т.ч. в других случаях, указанных в ст 178 НК — до двенадцатикратного размера минимальной заработной платы за налоговый период;
Редакция после 03.12.2019г:: Не подлежат налогообложению следующие виды доходов физических лиц в виде материальной помощи: в т.ч. в других случаях, указанных в ст 178 НК — 4,22-кратного минимального размера оплаты труда»
Руководитель предприятия может устанавливать размер данной материальной помощи самостоятельно не привязывая, к МРЗП, МРОТ или БРВ.
Но причитающейся суммы материальной и порогового размера для применения льгот зависит сумма освобожденя по НДФЛ.
Т.к. Материальная помощь, оказываемая работнику в виде выдачи сельскохозяйственной продукции или средств на ее приобретение за налоговый период и она зависит от порогового значения на 1 января 2019г, в 2019 году не облагается сумма материальной помощи по состоянию на 1 января 2019 года МРОТ равен 577 172,31 сум. (202730*2,847).
Пороговое значения для льготы при оказании материальной помощи на приобретение сельхозпродукции в 2019г, доход в сумме до 2 435 667,15 (577 172,31 х 4,22) сум, и эта сумма не облагается НДФЛ
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
Внимание!Наша красавица из Узбекистана на данный момент находится на международном конкурсе красоты в Египте, в котором Узбекистан за 48 лет участвует впервые. Помочь нам могут только те, у кого есть Инстаграм. Всё что нужно сделать это всего лишь пройти по ссылке подписаться на их закрытый аккаунт, а после принятия запроса снова нажать эту ссылку где откроется фото, которое нужно лайкнуть и оставить комментарии чем больше тем лучше😊https://www.instagram.com/p/B6OarpfHZ19fp6hsI24Z58FOI9sSoav0JfnIow0/

Forwarded from Karina Korniienko
📢ЭСФ: с 01.01.2020 года. Бесплатный вебинар в рамках онлайн - проекта "Бухчас-онлайн" для специалистов Узбекистана.
С 1 января переход на электронные счета фактуры станет обязательным.
Понятно, что это, прежде всего, усилит налоговый контроль.
Как будет осуществляться переход на ЭСФ, и какие меры необходимо предпринять бизнесу сейчас, чтобы смена привычного оформления товарооборота не повлияла на ритм бизнеса.
Ответы на эти и другие вопросы вы получите в ходе вебинара.
👩🏻🎓Целевая аудитория: бухгалтеры, индивидуальные предприниматели, владельцы бизнеса, налоговые консультанты и все заинтересованные лица.
Лектор вебинара: Замира Джураева
❗️Посмотреть подробную программу вебинара и оставить заявку для участия: https://alterrafin.com/events/uz-bukhchas-onlayn-dlya-spetsialistov-uzbekistana-elektronnye-scheta-faktury-s-01012020-goda?ref=6871
❗️Посмотреть информацию по онлайн - проекту "Бухчас-онлайн" для специалистов Узбекистана: http://bit.ly/2PX5KdM
С 1 января переход на электронные счета фактуры станет обязательным.
Понятно, что это, прежде всего, усилит налоговый контроль.
Как будет осуществляться переход на ЭСФ, и какие меры необходимо предпринять бизнесу сейчас, чтобы смена привычного оформления товарооборота не повлияла на ритм бизнеса.
Ответы на эти и другие вопросы вы получите в ходе вебинара.
👩🏻🎓Целевая аудитория: бухгалтеры, индивидуальные предприниматели, владельцы бизнеса, налоговые консультанты и все заинтересованные лица.
Лектор вебинара: Замира Джураева
❗️Посмотреть подробную программу вебинара и оставить заявку для участия: https://alterrafin.com/events/uz-bukhchas-onlayn-dlya-spetsialistov-uzbekistana-elektronnye-scheta-faktury-s-01012020-goda?ref=6871
❗️Посмотреть информацию по онлайн - проекту "Бухчас-онлайн" для специалистов Узбекистана: http://bit.ly/2PX5KdM
Бухгалтерам на заметку: готовим на Новый не только оливье, но и учетную политику 2020г
В проекте НК есть статья 77. Учетная политика в целях налогообложения
Учетная политика в целях налогообложения определяется налогоплательщиком самостоятельно. При этом учетная политика утверждается в произвольной форме и в ней должны быть отражены:
1) формы и порядок составления налоговых регистров, разработанных налогоплательщиком или налоговым агентом самостоятельно, если иное не предусмотрено налоговым законодательством;
2) должностные лица, ответственные за ее соблюдение;
3) порядок ведения раздельного учета в целях налогообложения в случаях, когда обязанность по ведению такого учета предусмотрена настоящим Кодексом;
4) выбранные налогоплательщиком методы отнесения затрат на расходы в целях исчисления налога на прибыль, а также отнесения в зачет налога на добавленную стоимость;
5) политика определения хеджируемых рисков, хеджируемые статьи и используемые в их отношении инструменты хеджирования, методика оценки степени эффективности хеджирования в случае осуществления операций хеджирования, а также других финансовых рисков;
6) нормы (методы начисления) амортизации по каждой группе и подгруппе активов.
Изменение и (или) дополнение учетной политики в целях налогообложения осуществляются налогоплательщиком одним из следующих способов:
1) утверждением новой учетной политики или ее нового раздела, разработанных в соответствии с международными стандартами финансовой отчетности и требованиями законодательства о бухгалтерском учете;
2) внесением изменений и (или) дополнений в действующую учетную политику или в раздел действующей учетной политики, разработанных в соответствии с международными стандартами финансовой отчетности и требованиями законодательства о бухгалтерском учете.
Способы ведения учета в целях налогообложения, выбранные налогоплательщиком при формировании учетной политики, применяются с 1 января года, следующего за годом утверждения данной учетной политики.
Вновь созданные юридическое лицо или постоянное учреждение иностранного юридического лица принимают решение о способах ведения учета в целях налогообложения в течении первого отчетного периода после создания.
В течение календарного года учетная политика в целях налогообложения не изменяется. Изменения в учетной политике налогоплательщика допускаются в случае изменения налогового законодательства либо условий налогообложения и только в той части, которая обусловлена этими изменениями.
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
В проекте НК есть статья 77. Учетная политика в целях налогообложения
Учетная политика в целях налогообложения определяется налогоплательщиком самостоятельно. При этом учетная политика утверждается в произвольной форме и в ней должны быть отражены:
1) формы и порядок составления налоговых регистров, разработанных налогоплательщиком или налоговым агентом самостоятельно, если иное не предусмотрено налоговым законодательством;
2) должностные лица, ответственные за ее соблюдение;
3) порядок ведения раздельного учета в целях налогообложения в случаях, когда обязанность по ведению такого учета предусмотрена настоящим Кодексом;
4) выбранные налогоплательщиком методы отнесения затрат на расходы в целях исчисления налога на прибыль, а также отнесения в зачет налога на добавленную стоимость;
5) политика определения хеджируемых рисков, хеджируемые статьи и используемые в их отношении инструменты хеджирования, методика оценки степени эффективности хеджирования в случае осуществления операций хеджирования, а также других финансовых рисков;
6) нормы (методы начисления) амортизации по каждой группе и подгруппе активов.
Изменение и (или) дополнение учетной политики в целях налогообложения осуществляются налогоплательщиком одним из следующих способов:
1) утверждением новой учетной политики или ее нового раздела, разработанных в соответствии с международными стандартами финансовой отчетности и требованиями законодательства о бухгалтерском учете;
2) внесением изменений и (или) дополнений в действующую учетную политику или в раздел действующей учетной политики, разработанных в соответствии с международными стандартами финансовой отчетности и требованиями законодательства о бухгалтерском учете.
Способы ведения учета в целях налогообложения, выбранные налогоплательщиком при формировании учетной политики, применяются с 1 января года, следующего за годом утверждения данной учетной политики.
Вновь созданные юридическое лицо или постоянное учреждение иностранного юридического лица принимают решение о способах ведения учета в целях налогообложения в течении первого отчетного периода после создания.
В течение календарного года учетная политика в целях налогообложения не изменяется. Изменения в учетной политике налогоплательщика допускаются в случае изменения налогового законодательства либо условий налогообложения и только в той части, которая обусловлена этими изменениями.
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
Forwarded from Karina Korniienko
Последние дни скидок на обучение по МСФО!
Успеваем получить скидки до конца 2019 года и обеспечиваем себе профессиональную подготовку с лучшими лекторами в 2020 году!
Комплексный подход!
Все уровни подготовки специалистов:
Начальный уровень — «МСФО 5 составляющих отчетности»
Период обучения: 16.01.2020 - 22.01.2020
Пройдя его, специалисты получат фундаментальное понимание концепции МСФО.
Профессиональный уровень — «Сертифицированный главный бухгалтер по МСФО» (IAB/IAAP)
Период обучения: 03.02.2020 - 18.03.2020
Слушатели получат объем знаний и навыков, достаточный для уверенного практического применения МСФО, по сложности предшествующий программе ACCA DipIFR.
Высокий практический уровень применения МСФО — «Комплекс ACCA DIPIFR
Программа по МСФО (подготовка к июньской сессии 2020 г.)
Период обучения: 12.03.2020 - 31.05.2020
Оставить заявку на обучение и посмотреть подробную информацию по программам: http://bit.ly/2YLIlA7
Звоните:
Куратор онлайн-образования в Узбекистане
Тел.: +380 50 650 50 57, Telegram
Успеваем получить скидки до конца 2019 года и обеспечиваем себе профессиональную подготовку с лучшими лекторами в 2020 году!
Комплексный подход!
Все уровни подготовки специалистов:
Начальный уровень — «МСФО 5 составляющих отчетности»
Период обучения: 16.01.2020 - 22.01.2020
Пройдя его, специалисты получат фундаментальное понимание концепции МСФО.
Профессиональный уровень — «Сертифицированный главный бухгалтер по МСФО» (IAB/IAAP)
Период обучения: 03.02.2020 - 18.03.2020
Слушатели получат объем знаний и навыков, достаточный для уверенного практического применения МСФО, по сложности предшествующий программе ACCA DipIFR.
Высокий практический уровень применения МСФО — «Комплекс ACCA DIPIFR
Программа по МСФО (подготовка к июньской сессии 2020 г.)
Период обучения: 12.03.2020 - 31.05.2020
Оставить заявку на обучение и посмотреть подробную информацию по программам: http://bit.ly/2YLIlA7
Звоните:
Куратор онлайн-образования в Узбекистане
Тел.: +380 50 650 50 57, Telegram

Forwarded from Karina Korniienko
Новогодний онлайн-абонемент на подготовку по международным программам повышения квалификации «Карьерный рост 2020»!
Подготовка по любой из международных программ списка, которые стартуют до 1-го июля 2020 года составит половину их фактической стоимости после приобретения до конца 2019 года онлайн-абонемента «Карьерный рост 2020».
Стоимость самого абонемента (500 000 сум) будет уже входить в 50% от стоимости выбранной Вами программы!
Список квалификаций для онлайн-абонемента 2020:
«Профессиональный международный бухгалтер» (IAPBE)
«Финансовый менеджер» (IAPBE)
«Project Management» (IAPBE)
«HR- эксперт» (IAPBE)
«Управление продажами и развитием бренда» (IAPBE)
«Кредитный менеджер» (управление дебиторской задолженностью и кредитованием покупателей) (IAPBE)
Акция действует до 31 декабря 2019 года.
По всем вопросам обращайтесь:
Куратор онлайн-образования в Узбекистане
Никитова Елена,
Тел.: +380 50 650 50 57 (Telegram)
Или на сайт: https://alterrafin.com?ref=6871
Подготовка по любой из международных программ списка, которые стартуют до 1-го июля 2020 года составит половину их фактической стоимости после приобретения до конца 2019 года онлайн-абонемента «Карьерный рост 2020».
Стоимость самого абонемента (500 000 сум) будет уже входить в 50% от стоимости выбранной Вами программы!
Список квалификаций для онлайн-абонемента 2020:
«Профессиональный международный бухгалтер» (IAPBE)
«Финансовый менеджер» (IAPBE)
«Project Management» (IAPBE)
«HR- эксперт» (IAPBE)
«Управление продажами и развитием бренда» (IAPBE)
«Кредитный менеджер» (управление дебиторской задолженностью и кредитованием покупателей) (IAPBE)
Акция действует до 31 декабря 2019 года.
По всем вопросам обращайтесь:
Куратор онлайн-образования в Узбекистане
Никитова Елена,
Тел.: +380 50 650 50 57 (Telegram)
Или на сайт: https://alterrafin.com?ref=6871
Forwarded from Karina Korniienko
ЭСФ. БЕСПЛАТНЫЙ ВЕБИНАР.
ПРИГЛАШАЕМ СПЕЦИАЛИСТОВ ПРИНЯТЬ УЧАСТИЕ!
ДЛЯ УЧАСТИЯ В ВЕБИНАРЕ НУЖЕН ТОЛЬКО КОМПЬЮТЕР И ИНТЕРНЕТ!
ДЛЯ ВСЕХ, КТО НЕ УСПЕЛ ЗАРЕГИСТРИРОВАТЬСЯ — РЕГИСТРАЦИЯ ПО ССЫЛКЕ: https://alterrafin.com/events/uz-bukhchas-onlayn-dlya-spetsialistov-uzbekistana-elektronnye-scheta-faktury-s-01012020-goda?ref=6871
ОНЛАЙН-ПРОЕКТ «БУХЧАС-ОНЛАЙН» ДЛЯ СПЕЦИАЛИСТОВ УЗБЕКИСТАНА: http://bit.ly/2PX5KdM
ПРИГЛАШАЕМ СПЕЦИАЛИСТОВ ПРИНЯТЬ УЧАСТИЕ!
ДЛЯ УЧАСТИЯ В ВЕБИНАРЕ НУЖЕН ТОЛЬКО КОМПЬЮТЕР И ИНТЕРНЕТ!
ДЛЯ ВСЕХ, КТО НЕ УСПЕЛ ЗАРЕГИСТРИРОВАТЬСЯ — РЕГИСТРАЦИЯ ПО ССЫЛКЕ: https://alterrafin.com/events/uz-bukhchas-onlayn-dlya-spetsialistov-uzbekistana-elektronnye-scheta-faktury-s-01012020-goda?ref=6871
ОНЛАЙН-ПРОЕКТ «БУХЧАС-ОНЛАЙН» ДЛЯ СПЕЦИАЛИСТОВ УЗБЕКИСТАНА: http://bit.ly/2PX5KdM
Напоминалка: В предлагаемом НК на 2020 год расчёт земельного налога сдается вот в эти сроки!Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk