Forwarded from Ergasheva Gulya - Ваша налоговая защита
надбавка-газ.pdf
69 KB
Forwarded from Gulchik
Нижняя палата парламента утвердила проект бюджета на 2019 год
По налоговой политике:
• снижение максимальной ставки подоходного налога физических лиц до 12 процентов для всех граждан с направлением а индивидуальные накопительные пенсионные счета 0,1 процента этой суммы.
• налога на прибыль юридических лиц с 14 до 12 процента, для коммерческих банков — с 22 до 20 процента,
• отмену страховых взносов граждан во внебюджетный Пенсионный фонд, удерживаемый из доходов граждан в виде оплаты труда.
В целом за счет реализации предлагаемых мер количество налогов и обязательных платежей сократится с 19 до 15 видов
https://telegra.ph/file/343ff4167c59c1e487902.jpg
По налоговой политике:
• снижение максимальной ставки подоходного налога физических лиц до 12 процентов для всех граждан с направлением а индивидуальные накопительные пенсионные счета 0,1 процента этой суммы.
• налога на прибыль юридических лиц с 14 до 12 процента, для коммерческих банков — с 22 до 20 процента,
• отмену страховых взносов граждан во внебюджетный Пенсионный фонд, удерживаемый из доходов граждан в виде оплаты труда.
В целом за счет реализации предлагаемых мер количество налогов и обязательных платежей сократится с 19 до 15 видов
https://telegra.ph/file/343ff4167c59c1e487902.jpg
Forwarded from Gulchik
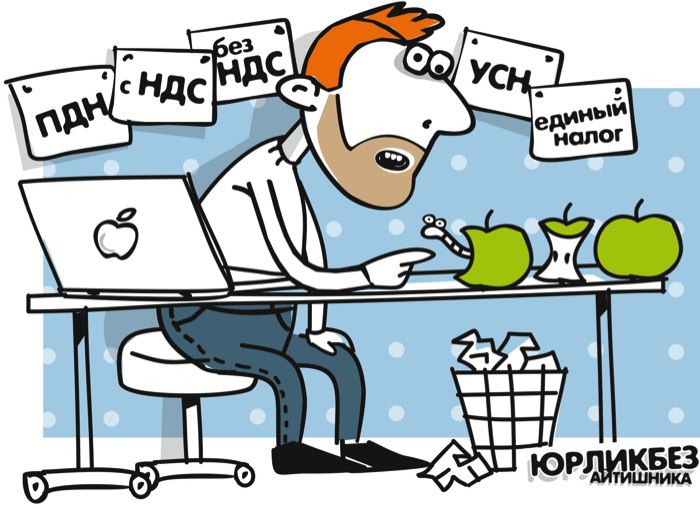
И за какие грехи мне этот НДС, пожаловался бухгалтер, если у бухгалтера:
1. Зарплата ниже рядового работника.
2. Бухгалтер знает и умеет все: может вести учёт и в производстве, и в торговле, и в транспорте, и по ВЭД, и т.д., и в каждой отрасли он мастер. Он сводит балансы и заполняет декларации за директора и учредителей.
3. Знает, как платить меньше налогов, но при этом не получает камералки.
4. Если вдруг и ошибается, то штрафы платит не директор, а он сам из своего кармана.
5. Его не нужно отправлять на повышение квалификации, он учится за свой счёт.
6. У него свой компьютер, свой интернет и все делает за свой счёт.
7. Он никогда не болеет и не уходит в отпуск.
8. Ну что еще нужно, так нет НДС на голову свалился
https://telegra.ph/file/1541cbd33dfa5cbce2417.jpg
1. Зарплата ниже рядового работника.
2. Бухгалтер знает и умеет все: может вести учёт и в производстве, и в торговле, и в транспорте, и по ВЭД, и т.д., и в каждой отрасли он мастер. Он сводит балансы и заполняет декларации за директора и учредителей.
3. Знает, как платить меньше налогов, но при этом не получает камералки.
4. Если вдруг и ошибается, то штрафы платит не директор, а он сам из своего кармана.
5. Его не нужно отправлять на повышение квалификации, он учится за свой счёт.
6. У него свой компьютер, свой интернет и все делает за свой счёт.
7. Он никогда не болеет и не уходит в отпуск.
8. Ну что еще нужно, так нет НДС на голову свалился
https://telegra.ph/file/1541cbd33dfa5cbce2417.jpg
Forwarded from ElectEx - МСФО (IFRS) в Узбекистане
Переходный период: как трактовать термин «товары (работы, услуги)» из статьи 218 НК РУз в рамках перехода на уплату НДС?
Как мы ранее писали, регламентом статьи 218 НК РУз определено право на зачет суммы НДС по остаткам товаров (работ, услуг) с момента перехода юридического лица на уплату общеустановленных налогов и (или) на добровольную уплату НДС.
Но в действующем НК РУз нет определения термина «товары (работы, услуги)»!
Отсутствие прямого определения термина «товары (работы, услуги)» вызывает неоднозначное мнение о наличии права на зачет суммы НДС по остаткам материалов, незавершенного производства и готовой продукции (товарно-материальные запасы).
Это неоднозначное мнение вызвано тем, что:
1) исходя из требований статьи 218, при переходе на уплату общеустановленных налогов и (или) на добровольную уплату НДС юридическое лицо имеет право на зачет суммы НДС по остаткам товаров (работ, услуг) с момента перехода (за исключением экспорта в части не поступившей валютной выручки, для которого существует отдельный механизм зачета);
2) исходя из требований статьи 220 НК РУз, при переходе плательщика налога на добавленную стоимость на упрощенный порядок налогообложения (в категорию неплательщиков налога на добавленную стоимость) корректируется сумма налога на добавленную стоимость, ранее отнесенного в зачет по остаткам товарно-материальных запасов, а также по остаткам готовой продукции.
Следует отметить тот факт, что требования статьи 218 НК РУз при определении суммы налога, подлежащего уплате в бюджет, предоставляют право на зачет суммы налога на добавленную стоимость, подлежащего уплате (уплаченного) по фактически полученным товарам (работам, услугам) и (или) по произведенным налогоплательщиком и использованным им для собственных нужд, что подразумевает товарно-материальные запасы в соответствии с определением НСБУ №4:
товарно-материальные запасы - материальные активы, содержащиеся в целях дальнейшей продажи в ходе нормальной деятельности и находящиеся в процессе производства, а также используемые в процессе производства продукции, выполнения работ или оказания услуг либо для осуществления административных и социально-культурных функций.
Следует также отметить, что исходя из определения «оборота по реализации товаров (работ, услуг)» статьи 199 НК РУз, которым является передача прав собственности на имущество, выполнение работ, оказание услуг, а также определения «имущества» статьи 22 НК РУз, которым являются материальные, включая денежные средства, ценные бумаги, доли (паи, вклады), и нематериальные объекты, которые могут быть объектами владения, пользования, распоряжения, можно также сделать вывод о том, что к категории товаров (работ, услуг) в целях налогообложения, наряду с товарами, также относятся материалы, остатки незавершенного производства и готовой продукции в соответствии с НСБУ № 4 «Товарно-материальные запасы» (например, счета учета материалов (1000), счета учета основного производства (2000) и счета учета готовой продукции (2800) в соответствии с НСБУ № 21 «План счетов бухгалтерского учета и Инструкция по его применению).
В данном случае, по нашему мнению, в целях минимизации налоговых правонарушений будет целесообразно воспользоваться своим правом, указанным в статье 76-3 НК РУз и направить в орган государственной налоговой службы запрос о представлении обоснованного разъяснения с изложением своего мнения по данному вопросу через персональный кабинет налогоплательщика.
#переходнаНДС
Как мы ранее писали, регламентом статьи 218 НК РУз определено право на зачет суммы НДС по остаткам товаров (работ, услуг) с момента перехода юридического лица на уплату общеустановленных налогов и (или) на добровольную уплату НДС.
Но в действующем НК РУз нет определения термина «товары (работы, услуги)»!
Отсутствие прямого определения термина «товары (работы, услуги)» вызывает неоднозначное мнение о наличии права на зачет суммы НДС по остаткам материалов, незавершенного производства и готовой продукции (товарно-материальные запасы).
Это неоднозначное мнение вызвано тем, что:
1) исходя из требований статьи 218, при переходе на уплату общеустановленных налогов и (или) на добровольную уплату НДС юридическое лицо имеет право на зачет суммы НДС по остаткам товаров (работ, услуг) с момента перехода (за исключением экспорта в части не поступившей валютной выручки, для которого существует отдельный механизм зачета);
2) исходя из требований статьи 220 НК РУз, при переходе плательщика налога на добавленную стоимость на упрощенный порядок налогообложения (в категорию неплательщиков налога на добавленную стоимость) корректируется сумма налога на добавленную стоимость, ранее отнесенного в зачет по остаткам товарно-материальных запасов, а также по остаткам готовой продукции.
Следует отметить тот факт, что требования статьи 218 НК РУз при определении суммы налога, подлежащего уплате в бюджет, предоставляют право на зачет суммы налога на добавленную стоимость, подлежащего уплате (уплаченного) по фактически полученным товарам (работам, услугам) и (или) по произведенным налогоплательщиком и использованным им для собственных нужд, что подразумевает товарно-материальные запасы в соответствии с определением НСБУ №4:
товарно-материальные запасы - материальные активы, содержащиеся в целях дальнейшей продажи в ходе нормальной деятельности и находящиеся в процессе производства, а также используемые в процессе производства продукции, выполнения работ или оказания услуг либо для осуществления административных и социально-культурных функций.
Следует также отметить, что исходя из определения «оборота по реализации товаров (работ, услуг)» статьи 199 НК РУз, которым является передача прав собственности на имущество, выполнение работ, оказание услуг, а также определения «имущества» статьи 22 НК РУз, которым являются материальные, включая денежные средства, ценные бумаги, доли (паи, вклады), и нематериальные объекты, которые могут быть объектами владения, пользования, распоряжения, можно также сделать вывод о том, что к категории товаров (работ, услуг) в целях налогообложения, наряду с товарами, также относятся материалы, остатки незавершенного производства и готовой продукции в соответствии с НСБУ № 4 «Товарно-материальные запасы» (например, счета учета материалов (1000), счета учета основного производства (2000) и счета учета готовой продукции (2800) в соответствии с НСБУ № 21 «План счетов бухгалтерского учета и Инструкция по его применению).
В данном случае, по нашему мнению, в целях минимизации налоговых правонарушений будет целесообразно воспользоваться своим правом, указанным в статье 76-3 НК РУз и направить в орган государственной налоговой службы запрос о представлении обоснованного разъяснения с изложением своего мнения по данному вопросу через персональный кабинет налогоплательщика.
#переходнаНДС
Telegram
ElectEx
Переходный период: что в зачет?
Рассмотрим действующий регламент перехода на уплату общеустановленных налогов в части налога на добавленную стоимость (НДС): право на зачет суммы НДС по остаткам товаров (работ, услуг) в соответствии со статьей 218 НК РУз.…
Рассмотрим действующий регламент перехода на уплату общеустановленных налогов в части налога на добавленную стоимость (НДС): право на зачет суммы НДС по остаткам товаров (работ, услуг) в соответствии со статьей 218 НК РУз.…
Абсолютно согласна с автором этой статьей, что в ст. 218 НК есть проблемы в формулировке, с которыми нам придется столкнуться по состоянию на 1-01-2019г. "Вот тебе бабушка и Юрьев день"
Forwarded from Iqtisodiyot va moliya vazirligi (mf_bot)
На сайте Министерства финансов Республики Узбекистан для широкого общественного обсуждения публикуется предварительный вариант Особенной части Налогового кодекса Республики Узбекистан.
Imperial School приглашает Вас на семинар по "Заполнению электронной отчетности НДС".
Вы ознакомитесь с формами и сроками сдачи отчетностей, а также с порядком их заполнения.
Лектор семинара: Эргашева Гулнора Холдаровна – сертифицированный налоговый консультант, имеющий 25 летний опыт работы в налогообложении, бухгалтерском учете и аудите.
Опыт проверок: более 600 субъектов предпринимательства.
Обучает других и консультирует - более 5 лет.
Помните НДС близко! И готовиться уже надо сейчас.
Время начала мастер класса: 25 ноября в 15:00.
Стоимость участия в данном мастер классе 100 тыс.сум.
Телефон: +998 95 177 8 777
@imperial_school - учитесь легко!
Вы ознакомитесь с формами и сроками сдачи отчетностей, а также с порядком их заполнения.
Лектор семинара: Эргашева Гулнора Холдаровна – сертифицированный налоговый консультант, имеющий 25 летний опыт работы в налогообложении, бухгалтерском учете и аудите.
Опыт проверок: более 600 субъектов предпринимательства.
Обучает других и консультирует - более 5 лет.
Помните НДС близко! И готовиться уже надо сейчас.
Время начала мастер класса: 25 ноября в 15:00.
Стоимость участия в данном мастер классе 100 тыс.сум.
Телефон: +998 95 177 8 777
@imperial_school - учитесь легко!
Forwarded from Imperial School - Учебный Центр
❗️Мастер класс "Курсовая разница & Займы процентные и беспроцентные"
Валюта скачет, валюта покупается, продается, а нам в бухаглтерии надо все операции отражать в национальной валюте СУМ.
Что такое курс ЦБ и как он помогает вести бухгалтерский учет согласно НСБУ.
В качестве бонусного мастер класса, будут также рассмотрены ситуации связанные с займом.
Приглашаем вас на вышеперечисленные мастер классы в субботу 24 ноября в 15:00.
Стоимость участия в мастер классе - 70 тыс. сум.
Для постоянных клиентов, цена - 50 тыс.сум.
Валюта скачет, валюта покупается, продается, а нам в бухаглтерии надо все операции отражать в национальной валюте СУМ.
Что такое курс ЦБ и как он помогает вести бухгалтерский учет согласно НСБУ.
В качестве бонусного мастер класса, будут также рассмотрены ситуации связанные с займом.
Приглашаем вас на вышеперечисленные мастер классы в субботу 24 ноября в 15:00.
Стоимость участия в мастер классе - 70 тыс. сум.
Для постоянных клиентов, цена - 50 тыс.сум.