Forwarded from Karina Korniienko
‼️Ссылка-доступ. Трансформация финансовой отчётности в МСФО.
Добрый день, уважаемые коллеги!
Приглашаем посетить открытое занятие по программе "Составление финансовой отчетности по МСФО. Трансформация или новый учет?"
📆2 февраля 2022 г.
⏰19:00 по Ташкенту
👉Для участия Вам достаточно перейти по ссылке ниже за час до начала занятия: https://s6955763.sendpul.se/sl/MjU0MzQ3MzUy/a1851d53feb2eeb5dbc64b77a21505da80558s1
Добрый день, уважаемые коллеги!
Приглашаем посетить открытое занятие по программе "Составление финансовой отчетности по МСФО. Трансформация или новый учет?"
📆2 февраля 2022 г.
⏰19:00 по Ташкенту
👉Для участия Вам достаточно перейти по ссылке ниже за час до начала занятия: https://s6955763.sendpul.se/sl/MjU0MzQ3MzUy/a1851d53feb2eeb5dbc64b77a21505da80558s1
Forwarded from Karina Korniienko
YouTube
Сертифицированный главный бухгалтер по МСФО IAPBE. Открытое занятие от 01.02.2022
Открытое занятие по программе "Сертифицированный главный бухгалтер по МСФО" (IAPBE) от 01.02.2022
Наш сайт: https://alterrafin.com/
По всем вопросам: sales@alterrafin.com
Данная программа позволит получить специалистам, имеющим соответствующий практический…
Наш сайт: https://alterrafin.com/
По всем вопросам: sales@alterrafin.com
Данная программа позволит получить специалистам, имеющим соответствующий практический…
Forwarded from Soliq xizmati xabarlari - Rasmiy kanal
Media is too big
VIEW IN TELEGRAM
#soliq_hisoboti
💻Aylanmadan olinadigan soliq hisobot shaklini to‘ldirish bo‘yicha videoqo‘llanma
👉Youtube orqali ko‘rish
Тelegram | Facebook | Youtube| Instagram
💻Aylanmadan olinadigan soliq hisobot shaklini to‘ldirish bo‘yicha videoqo‘llanma
👉Youtube orqali ko‘rish
Тelegram | Facebook | Youtube| Instagram
Forwarded from Karina Korniienko
🇺🇿РЕСУРСНЫЕ НАЛОГИ: КАК СЧИТАТЬ В 2022 ГОДУ.
БЕСПЛАТНЫЙ ВЕБИНАР.
ЛЕКТОР: ЗАМИРА ДЖУРАЕВА.
📆4 февраля, с 19:00 по Ташкенту
👉Оставить заявку для участия:
https://alterrafin.com/events/uz-resursnye-nalogi-kak-schitat-v-2022-godu-bukhchas-onlayn?ref=3305
БЕСПЛАТНЫЙ ВЕБИНАР.
ЛЕКТОР: ЗАМИРА ДЖУРАЕВА.
📆4 февраля, с 19:00 по Ташкенту
👉Оставить заявку для участия:
https://alterrafin.com/events/uz-resursnye-nalogi-kak-schitat-v-2022-godu-bukhchas-onlayn?ref=3305
Forwarded from Buxgalter.uz
ГНК в дополнение к ранее распространенному уведомлению разъяснил, на основании каких счетов-фактур с 1 января 2022 года формируются данные строк 030 и 040 приложения №1 «Общие доходы» к обновленной форме Расчета по налогу с оборота. Обратите внимание: в перечне увеличилось число односторонних ЭСФ, которые нужно выставить до 5 числа. https://bit.ly/3unrZQ8
Forwarded from Karina Korniienko
YouTube
Составление финансовой отчетности по МСФО. Трансформация или новый учет? Открытое занятие 02.02.2022
Открытое занятие по программе "Составление финансовой отчетности по МСФО. Трансформация или новый учет?" для специалистов Узбекистана от 02 февраля 2022 г.
Наш сайт: https://alterrafin.com/
По всем вопросам пишите: sales@alterrafin.com
Или звоните:
Украина:…
Наш сайт: https://alterrafin.com/
По всем вопросам пишите: sales@alterrafin.com
Или звоните:
Украина:…
Forwarded from Karina Korniienko
YouTube
Профессиональная система управления бухгалтерским бизнесом. Открытое занятие от 02.02.2022
Профессиональная система управления бухгалтерским бизнесом (профессиональный аутсорсинг). (IAPBE) от 02.02.2022
Наш сайт: https://alterrafin.com/
По всем вопросам: sales@alterrafin.com
Бухгалтерский аутсорсинг – сфера, которая на сегодняшний день набирает…
Наш сайт: https://alterrafin.com/
По всем вопросам: sales@alterrafin.com
Бухгалтерский аутсорсинг – сфера, которая на сегодняшний день набирает…
Forwarded from Karina Korniienko
Считаете себя управленцем? Подтверждайте свой статус в CIMA!
Как и в каждой группе товаров или услуг есть свой лидер-бренд, так и мировой бренд CIMA признан для определения лучших управленцев высокого профессионального уровня!
Сертификация CIMA в 2019 году отметила свой столетний юбилей, а качество и профессионализм с вековой историей – это более чем серьезно!
Программа CIMA является дополнительным профессиональным образованием для специалистов по финансовому и управленческому учету. Наряду с другими известными международными квалификациями, сертификация CIMA подтверждает статус и высокий профессиональный уровень ее обладателя.
🔥Что готов предложить наш аккредитованный центр для «неленивых» и амбициозных:
‼️Экспертная подготовка по двум модулям Р1 и Р2 по цене 5 400 000 сум‼️
Станьте почетным выпускником аккредитованного центра СIMA по одной из самых востребованных сертификаций!
📆Начало обучения 21 февраля 2022 г.
👉Подробная информация:
https://t.me/alterramanager
Как и в каждой группе товаров или услуг есть свой лидер-бренд, так и мировой бренд CIMA признан для определения лучших управленцев высокого профессионального уровня!
Сертификация CIMA в 2019 году отметила свой столетний юбилей, а качество и профессионализм с вековой историей – это более чем серьезно!
Программа CIMA является дополнительным профессиональным образованием для специалистов по финансовому и управленческому учету. Наряду с другими известными международными квалификациями, сертификация CIMA подтверждает статус и высокий профессиональный уровень ее обладателя.
🔥Что готов предложить наш аккредитованный центр для «неленивых» и амбициозных:
‼️Экспертная подготовка по двум модулям Р1 и Р2 по цене 5 400 000 сум‼️
Станьте почетным выпускником аккредитованного центра СIMA по одной из самых востребованных сертификаций!
📆Начало обучения 21 февраля 2022 г.
👉Подробная информация:
https://t.me/alterramanager
Forwarded from Karina Korniienko
🔥ACCA DipIFR. Подготовка к июньской сессии 2022 г.
Приглашаем на онлайн-обучение к аккредитованному провайдеру АССА.
Лектор - Косовец Любовь Владимировна, ведущий методолог и лектор по МСФО, награждена в Великобритании международной ассоциацией.
Варианты участия:
✅Вариант "Онлайн" - 4 000 000 сум
🔘онлайн-участие на занятиях
🔘получение записей и материалов
🔘чат телеграм с поддержкой администраторов и лектора
🔘онлайн-разбор экзамена с группой
✅Вариант "Упрощенный" - 2 800 000 сум (данный вариант участия доступен к покупке только в феврале)
🔘участие в первом вводном занятии
🔘получение записей занятий и материалов
🔘чат телеграм с поддержкой администраторов и лектора
🔘онлайн-разбор экзамена с группой
📆Начало обучения 10 марта 2022 г.
👉Получить подробную информацию и записаться в группу:
https://t.me/alterramanager
Приглашаем на онлайн-обучение к аккредитованному провайдеру АССА.
Лектор - Косовец Любовь Владимировна, ведущий методолог и лектор по МСФО, награждена в Великобритании международной ассоциацией.
Варианты участия:
✅Вариант "Онлайн" - 4 000 000 сум
🔘онлайн-участие на занятиях
🔘получение записей и материалов
🔘чат телеграм с поддержкой администраторов и лектора
🔘онлайн-разбор экзамена с группой
✅Вариант "Упрощенный" - 2 800 000 сум (данный вариант участия доступен к покупке только в феврале)
🔘участие в первом вводном занятии
🔘получение записей занятий и материалов
🔘чат телеграм с поддержкой администраторов и лектора
🔘онлайн-разбор экзамена с группой
📆Начало обучения 10 марта 2022 г.
👉Получить подробную информацию и записаться в группу:
https://t.me/alterramanager
Forwarded from Buxgalter.uz
ГНК отменил функционал персонального кабинета налогоплательщиков, позволяющий отключать автоотражение онлайн-ККМ и виртуальных касс в отчетах по налогу. Как теперь работать, чтобы данные по реализации в розницу садились в отчет без ошибок? https://bit.ly/3gqbZo6
ГНК обратите внимание на проблему: Функционал по учету по Онлайн ККТ не рассчитан на комиссионную торговлю, если комитент - физическое лицо. В настройках ККТ, были настроены комитенты, при вводе ИНН физ лица программа не видит его т.е. у физ лиц теперь ПИНФЛ. Обратите внимание, что вся сумма выручки, включая сумму по продаже принадлежащей комитенту - физическому лицу садится на 4%. Но налогообложение комиссионной торговли, там другая методология и эта проблема не решена до сих пор.
Поспешили и опять бухгалтеров не насмешили, а испугали……..
На сайте ГНК отрапортовал, что автоматизирован расчет налога с оборота, но на практике у бухгалтеров и предпринимателей возникли масса проблем, в частности не решены вопросы по строительным компаниям, которые ранее показывали как уменьшение суммы работ выполненных не собственными силами, не решены вопросы комиссионной торговли (где комитент физическое лицо, вопросы торговли конфискованным товаров ( МИБ, Прокуратура, налоговая и другие органы передающие товар на реализацию) и т.п.
Кроме этого, методологически по ЭСФ будет неправильно собираться совокупный доход у этой категории налогоплательщиков, в частности, в сообщении на официальном сайте ГНК приведена фраза, что теперь надо отправлять ЭСФ на:
8) Превышение суммы положительной курсовой разницы над суммой отрицательной курсовой разницы по валютным счетам (п.18 ст.297 НК);
11) Дивиденды (п.19 ст.297 НК);
Но в НК установлено, что дивиденды полученные облагаются у источника выплаты и они не должны попадать в совокупный доход при расчете налога с оборота. Причем в расчет налога на прибыль они попадают, но потом их в расчете налога на прибыль убирают из налогообложения. Поэтому они не должны садится в совокупный доход и нет смысла отправлять ЭСФ.
Кроме этого, необходимо сказать, что курсовая разница собирается нарастающим итогом в течении календарного года, поэтому здесь тоже проблема в отправке ЭСФ помесячно, к примеру:
- январь положительная курсовая разница – 100.000 сум, отрицательная - 60.000 сум. Сальдо положительное 40.000 сум, это означает по логике ГНК надо отправлять ЭСФ на 40.000 сум
- февраль положительная курсовая разница – 50.000 сум, отрицательная - 200.000 сум. Сальдо отрицательное - 150.000 сум. Но нарастающим итогом январь – февраль сальдо отрицательное - 110000 сум. Это означает надо отправить отрицательную ЭСФ на сумму – 40000 сум. Но функционал не позволит отправить ее со знаком минус.
Значит это вопрос ГНК должен разъяснить, как это будет методологически и технически!
Хотя о чем это я……. О какой методологии может идти речь, ЭСФ уже давно превратился в документ налогового учета, удобный прежде всего контролеру, и там нет ни логики, ни методологии, ни форм утвержденных Министерством Юстиции…….
На сайте ГНК отрапортовал, что автоматизирован расчет налога с оборота, но на практике у бухгалтеров и предпринимателей возникли масса проблем, в частности не решены вопросы по строительным компаниям, которые ранее показывали как уменьшение суммы работ выполненных не собственными силами, не решены вопросы комиссионной торговли (где комитент физическое лицо, вопросы торговли конфискованным товаров ( МИБ, Прокуратура, налоговая и другие органы передающие товар на реализацию) и т.п.
Кроме этого, методологически по ЭСФ будет неправильно собираться совокупный доход у этой категории налогоплательщиков, в частности, в сообщении на официальном сайте ГНК приведена фраза, что теперь надо отправлять ЭСФ на:
8) Превышение суммы положительной курсовой разницы над суммой отрицательной курсовой разницы по валютным счетам (п.18 ст.297 НК);
11) Дивиденды (п.19 ст.297 НК);
Но в НК установлено, что дивиденды полученные облагаются у источника выплаты и они не должны попадать в совокупный доход при расчете налога с оборота. Причем в расчет налога на прибыль они попадают, но потом их в расчете налога на прибыль убирают из налогообложения. Поэтому они не должны садится в совокупный доход и нет смысла отправлять ЭСФ.
Кроме этого, необходимо сказать, что курсовая разница собирается нарастающим итогом в течении календарного года, поэтому здесь тоже проблема в отправке ЭСФ помесячно, к примеру:
- январь положительная курсовая разница – 100.000 сум, отрицательная - 60.000 сум. Сальдо положительное 40.000 сум, это означает по логике ГНК надо отправлять ЭСФ на 40.000 сум
- февраль положительная курсовая разница – 50.000 сум, отрицательная - 200.000 сум. Сальдо отрицательное - 150.000 сум. Но нарастающим итогом январь – февраль сальдо отрицательное - 110000 сум. Это означает надо отправить отрицательную ЭСФ на сумму – 40000 сум. Но функционал не позволит отправить ее со знаком минус.
Значит это вопрос ГНК должен разъяснить, как это будет методологически и технически!
Хотя о чем это я……. О какой методологии может идти речь, ЭСФ уже давно превратился в документ налогового учета, удобный прежде всего контролеру, и там нет ни логики, ни методологии, ни форм утвержденных Министерством Юстиции…….

Forwarded from Karina Korniienko
НАМ 10 ЛЕТ! Специальное предложение в честь Дня Рождения Международного центра ALTERRA!
Скидка 40% на подготовку по программам АССА DipIFR (рус.) и CIMA P1+P2 (только при оплате 2 уровней сразу).
АССА DipIFR (рус.) - цена со скидкой 40% составляет 2 400 000 сум
CIMA (P1+P2) - цена со скидкой 40% составляет 4 680 000 сум
‼️Акция действует только при оплате СЕГОДНЯ, 7 февраля!
ALTERRA:
- 10 лет на рынке профессионального онлайн-обучения
- 18 000 студентов
- 6 000 экзаменов
- 112 лекторов международного уровня из стран Европы и Азии
👉Получить скидку 40% и записаться в группу на обучение:
https://t.me/alterramanager
Скидка 40% на подготовку по программам АССА DipIFR (рус.) и CIMA P1+P2 (только при оплате 2 уровней сразу).
АССА DipIFR (рус.) - цена со скидкой 40% составляет 2 400 000 сум
CIMA (P1+P2) - цена со скидкой 40% составляет 4 680 000 сум
‼️Акция действует только при оплате СЕГОДНЯ, 7 февраля!
ALTERRA:
- 10 лет на рынке профессионального онлайн-обучения
- 18 000 студентов
- 6 000 экзаменов
- 112 лекторов международного уровня из стран Европы и Азии
👉Получить скидку 40% и записаться в группу на обучение:
https://t.me/alterramanager
Forwarded from Soliq xizmati xabarlari - Rasmiy kanal
#onlayn_NKM
2022-yil 1-yanvardan jismoniy shaxslar xarid cheklarini "Soliq" mobil ilovasi orqali ro‘yxatdan o‘tkazib xarid summasidan 1% keshbekka ega bo‘lmoqda. Avtomobil sotib olganlik, temir yo‘l va avia chipta xaridi, kommunal va aloqa xizmati uchun to‘lov amalga oshirilganda olingan xarid cheklariga keshbek qaytarilmaydi.
👉 PQ-5252-son 04.10.2021-yil
Mahsulot qaytarilgan taqdirda, mobil ilovada ro‘yxatdan o‘tkazilgan chekdagi keshbek ham bekor qilinishi lozim.
Mahsulot qaytarilganda onlayn nazorat-kassa texnikasi cheklari qanday rasmiylashtiriladi?
Shu maqsadda soliq to‘lovchining shaxsiy kabinetida hisobot davrida onlayn-NKM va virtual kassalar orqali berilgan cheklarni qaytarishni rasmiylashtirish tizimi joriy etildi.
Tizimdan foydalanish uchun my.soliq.uz saytining “YuSH Onlayn-NKM va virtual kassa ma’lumotlari” bo‘limidagi ➡️ “Chekni qaytarish” menyusiga kirish lozim.
Tadbirkorlik subyektlari "qaytarish cheklari"ni 10-fevral kuniga (keyinchalik har oy yakuni bilan keyingi oyning 10-sanasiga) qadar rasmiylashtirishi lozim. Aks holda ushbu chek summasi soliq hisobotidan chegirib tashlanmaydi.
❗️Ko‘rsatilgan muddatdan keyin chekni tahrirlash imkoniyati cheklanadi.
Qaytarilgan mahsulot uchun keshbek hisoblanadimi?
Agar berilgan xarid chekini qaytarish yuqorida ko‘rsatilgan tartibda rasmiylashtirilgan bo‘lsa, u holda “Soliq” ilovasida hisobot davri uchun mazkur chek bo‘yicha jismoniy shaxsga hisoblangan summa keshbekning umumiy summasidan avtomatik tarzda chegirib qolinadi.
Ma'lumot uchun: "Soliq" mobil ilovasida yig‘ilgan keshbek summasi QR-kodli chek ro‘yxatga olingan oydan keyingi oyning ikkinchi yarmida iste'molchilarning bank kartalariga o‘tkaziladi.
______
#онлайн_ККМ
С 1 января 2022 года физическим лицам, зарегистрировавшим потребительские чеки с QR-кодом в мобильном приложении “Soliq”, возвращается 1% от суммы покупок за счет средств республиканского бюджета по итогам месяца (за исключением чеков покупки автомобилей, авиа- и железнодорожных билетов, оплаты коммунальных услуг и услуг связи).
👉ПП №5252 от 04.10.2021
В случае возврата товара кешбэк за чек, отсканированный в мобильном приложении, тоже должен быть отменен.
Как оформить чек онлайн-ККТ, если товар вернули?
Для этих целей в персональном кабинете налогоплательщика внедрена система оформления возврата чеков, выданных онлайн-ККМ и виртуальными кассами, за отчетный период.
Чтобы воспользоваться функционалом, необходимо войти в раздел "Информация об онлайн-ККМ и виртуальных кассах ЮЛ"➡️меню "Возврат чека".
Возврат чека необходимо оформить по 10 февраля (далее – по 10-е число каждого месяца, следующего за отчетным). В противном случае сумма данного чека не будет вычтена из налоговой отчетности.
❗️После указанного срока чек не подлежит редактированию.
Что произойдет с кешбэком, начисленным за возвращенный товар?
Если в вышеуказанном порядке оформить чек возврата на выданный ранее чек продажи, то сумма, начисленная по нему физическому лицу в приложении "Soliq", будет автоматически вычтена из общей суммы кешбэка за отчетный период.
Для информации. Кешбэк будет зачислен на банковские карты получателей во второй половине месяца, следующего за месяцем регистрации потребительских чеков с QR-кодом.
Тelegram | Facebook | Youtube| Instagram
2022-yil 1-yanvardan jismoniy shaxslar xarid cheklarini "Soliq" mobil ilovasi orqali ro‘yxatdan o‘tkazib xarid summasidan 1% keshbekka ega bo‘lmoqda. Avtomobil sotib olganlik, temir yo‘l va avia chipta xaridi, kommunal va aloqa xizmati uchun to‘lov amalga oshirilganda olingan xarid cheklariga keshbek qaytarilmaydi.
👉 PQ-5252-son 04.10.2021-yil
Mahsulot qaytarilgan taqdirda, mobil ilovada ro‘yxatdan o‘tkazilgan chekdagi keshbek ham bekor qilinishi lozim.
Mahsulot qaytarilganda onlayn nazorat-kassa texnikasi cheklari qanday rasmiylashtiriladi?
Shu maqsadda soliq to‘lovchining shaxsiy kabinetida hisobot davrida onlayn-NKM va virtual kassalar orqali berilgan cheklarni qaytarishni rasmiylashtirish tizimi joriy etildi.
Tizimdan foydalanish uchun my.soliq.uz saytining “YuSH Onlayn-NKM va virtual kassa ma’lumotlari” bo‘limidagi ➡️ “Chekni qaytarish” menyusiga kirish lozim.
Tadbirkorlik subyektlari "qaytarish cheklari"ni 10-fevral kuniga (keyinchalik har oy yakuni bilan keyingi oyning 10-sanasiga) qadar rasmiylashtirishi lozim. Aks holda ushbu chek summasi soliq hisobotidan chegirib tashlanmaydi.
❗️Ko‘rsatilgan muddatdan keyin chekni tahrirlash imkoniyati cheklanadi.
Qaytarilgan mahsulot uchun keshbek hisoblanadimi?
Agar berilgan xarid chekini qaytarish yuqorida ko‘rsatilgan tartibda rasmiylashtirilgan bo‘lsa, u holda “Soliq” ilovasida hisobot davri uchun mazkur chek bo‘yicha jismoniy shaxsga hisoblangan summa keshbekning umumiy summasidan avtomatik tarzda chegirib qolinadi.
Ma'lumot uchun: "Soliq" mobil ilovasida yig‘ilgan keshbek summasi QR-kodli chek ro‘yxatga olingan oydan keyingi oyning ikkinchi yarmida iste'molchilarning bank kartalariga o‘tkaziladi.
______
#онлайн_ККМ
С 1 января 2022 года физическим лицам, зарегистрировавшим потребительские чеки с QR-кодом в мобильном приложении “Soliq”, возвращается 1% от суммы покупок за счет средств республиканского бюджета по итогам месяца (за исключением чеков покупки автомобилей, авиа- и железнодорожных билетов, оплаты коммунальных услуг и услуг связи).
👉ПП №5252 от 04.10.2021
В случае возврата товара кешбэк за чек, отсканированный в мобильном приложении, тоже должен быть отменен.
Как оформить чек онлайн-ККТ, если товар вернули?
Для этих целей в персональном кабинете налогоплательщика внедрена система оформления возврата чеков, выданных онлайн-ККМ и виртуальными кассами, за отчетный период.
Чтобы воспользоваться функционалом, необходимо войти в раздел "Информация об онлайн-ККМ и виртуальных кассах ЮЛ"➡️меню "Возврат чека".
Возврат чека необходимо оформить по 10 февраля (далее – по 10-е число каждого месяца, следующего за отчетным). В противном случае сумма данного чека не будет вычтена из налоговой отчетности.
❗️После указанного срока чек не подлежит редактированию.
Что произойдет с кешбэком, начисленным за возвращенный товар?
Если в вышеуказанном порядке оформить чек возврата на выданный ранее чек продажи, то сумма, начисленная по нему физическому лицу в приложении "Soliq", будет автоматически вычтена из общей суммы кешбэка за отчетный период.
Для информации. Кешбэк будет зачислен на банковские карты получателей во второй половине месяца, следующего за месяцем регистрации потребительских чеков с QR-кодом.
Тelegram | Facebook | Youtube| Instagram
Forwarded from Karina Korniienko
Единственная программа обучения по МСФО, в которой и обучение и экзамен проходят на узбекском языке, а на выходе Вы получаете международный сертификат от британской ассоциации IAPBE (International Alliance of Professional Business Elites).
Цель курса:
Предоставить специалистам, имеющим соответствующий практический опыт в области финансового учета, подробные практические знания международных стандартов финансовой отчетности (МСФО).
В процессе обучения будут рассмотрены вопросы подготовки финансовой отчетности по МСФО как для отдельного предприятия, так и для группы компаний, а также вопросы анализа и интерпретации финансовой отчетности.
В стоимость обучения входит:
➖онлайн-участие
➖записи занятий (доступ к ним остаётся НАВСЕГДА)
➖методический материал
➖закрытая группа с лектором в телеграме
👉Получить подробную информацию по программе и записаться в группу:
https://t.me/alterramanager
Цель курса:
Предоставить специалистам, имеющим соответствующий практический опыт в области финансового учета, подробные практические знания международных стандартов финансовой отчетности (МСФО).
В процессе обучения будут рассмотрены вопросы подготовки финансовой отчетности по МСФО как для отдельного предприятия, так и для группы компаний, а также вопросы анализа и интерпретации финансовой отчетности.
В стоимость обучения входит:
➖онлайн-участие
➖записи занятий (доступ к ним остаётся НАВСЕГДА)
➖методический материал
➖закрытая группа с лектором в телеграме
👉Получить подробную информацию по программе и записаться в группу:
https://t.me/alterramanager
Forwarded from Онлайн школа "OnSchool"
⚡️ Представляем Вашему вниманию ряд видеокурсов на образовательной платформе Onschool.uz
Типы курсов:
➖ Бухгалтерский учет и налогообложение:
- Бухгалтерский учет без Воды
- Учетная политика
- Корпоративная карта
- Товарное ценообразование
- Всё про ГСМ
- Кадровое делопроизводство
- Взаимосвязанные лица
- Налог на добавленную стоимость
- Налоговые проверки от А до Я
- Налог на прибыль
- Международное налогообложение
Какие преимущества?
- Просмотр в любое время (срок не ограничен)
- Прохождение тестовых заданий
- Раздаточные материалы (при наличии)
- Поддержка в закрытой Telegram группе
- По окончанию, при прохождении очного экзамена - фирменный сертификат IQP (по условиям курса)
Спикеры: Иргашев Санжарбек, Нурматов Темур, Эргашева Гулнора, Султанова Феруза
🎧 Для приобретения ➡️ @Onschool_Support
OnSchool - "Инвестиция в Ваше будущее"
@Onschooluz
Типы курсов:
➖ Бухгалтерский учет и налогообложение:
- Бухгалтерский учет без Воды
- Учетная политика
- Корпоративная карта
- Товарное ценообразование
- Всё про ГСМ
- Кадровое делопроизводство
- Взаимосвязанные лица
- Налог на добавленную стоимость
- Налоговые проверки от А до Я
- Налог на прибыль
- Международное налогообложение
Какие преимущества?
- Просмотр в любое время (срок не ограничен)
- Прохождение тестовых заданий
- Раздаточные материалы (при наличии)
- Поддержка в закрытой Telegram группе
- По окончанию, при прохождении очного экзамена - фирменный сертификат IQP (по условиям курса)
Спикеры: Иргашев Санжарбек, Нурматов Темур, Эргашева Гулнора, Султанова Феруза
🎧 Для приобретения ➡️ @Onschool_Support
OnSchool - "Инвестиция в Ваше будущее"
@Onschooluz
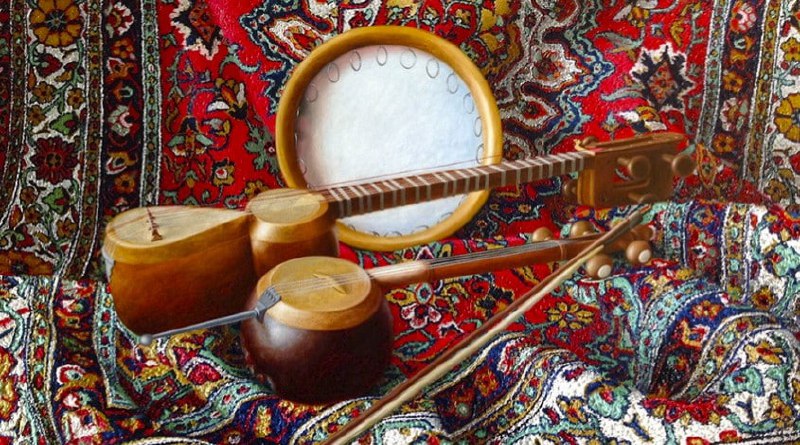
К сведению налогоплательщиков: Согласно пункта 6 ПП-112 от 02.02.2022 "О дополнительных мерах по дальнейшему развитию сферы культуры и искусства" установлена льгота: В) уменьшение налогооблагаемой базы при расчете налога на прибыль и налога с оборота юридических лиц на сумму средств, направленных на проведение культурно-массовых и концертно- зрелищных мероприятий для работников соответствующих организаций и членов их семей, включая приобретение билетов для посещения ими указанных мероприятий, при этом сумма данных средств не должна превышать 2% от налогооблагаемой базы .
Г) установление в период с 01.04.2022 года по 01.01.2025 года для организаций, в общем доходе которых по итогам текущего отчетного (налогового) периода не менее 60% составляют доходы от производства национальных музыкальных инструментов, налога с оборота и ставки социального налога в размере 1%.
Г) установление в период с 01.04.2022 года по 01.01.2025 года для организаций, в общем доходе которых по итогам текущего отчетного (налогового) периода не менее 60% составляют доходы от производства национальных музыкальных инструментов, налога с оборота и ставки социального налога в размере 1%.
Forwarded from Buxgalter.uz
Строка 0206 приложения №2 к Расчету налога с оборота вновь стала доступной для заполнения вручную. Это позволяет сдать отчетность субъектам предпринимательства, работающим по договору комиссии. Подробнее об этом по просьбе buxgalter.uz рассказала налоговый консультант Гульнара ЭРГАШЕВА: https://bit.ly/3J8EDGO
Forwarded from Soliq xizmati xabarlari - Rasmiy kanal
#налоговая_отчетность
Дана возможность корректировки выручки от реализации в расчетах за январь
Сумма выручки от реализации товаров (оказания услуг) по онлайн-ККМ при расчетах в наличной форме или посредством платежных терминалов автоматически отражается в качестве налоговой базы в отчетности по НДС и налогу с оборота.
С 1 января 2022 года в налоговой отчетности также автоматически отображаются данные чеков онлайн-ККМ и виртуальных касс:
▫️при реализации по договорам комиссии;
▫️при реализации в рассрочку (кредит);
▫️при получении авансовых платежей.
Ранее была опубликована инструкция о том, как оформлять такие чеки, а в декабре в персональные кабинеты налогоплательщиков направлены уведомления о необходимости обратиться в ЦОТУ для обновления программного обеспечения онлайн-ККТ.
Однако не все налогоплательщики воспользовались новыми функциями. В связи с чем в январе этого года у некоторых из них неправильно сформировалась отчетность по НДС и налогу с оборота.
С целью оказания практического содействия налогоплательщикам, осуществляющим реализацию по договорам комиссии, в рассрочку (кредит) или при получении авансовых платежей, сумма выручки у них за январь этого года не будет автоматически отражаться в отчетности по НДС и налогу с оборота.
При этом эти налогоплательщики должны оформить односторонние счета-фактуры на налогооблагаемый доход от реализации товаров (оказания услуг) по онлайн-ККМ и (или) стандартные (двусторонние) счета-фактуры за услуги, оказанные комитенту.
Напоминаем❗️ Для последующего корректного отображения в налоговой отчетности суммы доходов от реализации товаров (оказания услуг) по договорам комиссии, в рассрочку (кредит) или при получении авансовых платежей просим обратиться в ЦОТУ, чтобы обновить программное обеспечение онлайн-ККМ и виртуальных касс.
Тelegram | Facebook | Youtube| Instagram
Дана возможность корректировки выручки от реализации в расчетах за январь
Сумма выручки от реализации товаров (оказания услуг) по онлайн-ККМ при расчетах в наличной форме или посредством платежных терминалов автоматически отражается в качестве налоговой базы в отчетности по НДС и налогу с оборота.
С 1 января 2022 года в налоговой отчетности также автоматически отображаются данные чеков онлайн-ККМ и виртуальных касс:
▫️при реализации по договорам комиссии;
▫️при реализации в рассрочку (кредит);
▫️при получении авансовых платежей.
Ранее была опубликована инструкция о том, как оформлять такие чеки, а в декабре в персональные кабинеты налогоплательщиков направлены уведомления о необходимости обратиться в ЦОТУ для обновления программного обеспечения онлайн-ККТ.
Однако не все налогоплательщики воспользовались новыми функциями. В связи с чем в январе этого года у некоторых из них неправильно сформировалась отчетность по НДС и налогу с оборота.
С целью оказания практического содействия налогоплательщикам, осуществляющим реализацию по договорам комиссии, в рассрочку (кредит) или при получении авансовых платежей, сумма выручки у них за январь этого года не будет автоматически отражаться в отчетности по НДС и налогу с оборота.
При этом эти налогоплательщики должны оформить односторонние счета-фактуры на налогооблагаемый доход от реализации товаров (оказания услуг) по онлайн-ККМ и (или) стандартные (двусторонние) счета-фактуры за услуги, оказанные комитенту.
Напоминаем❗️ Для последующего корректного отображения в налоговой отчетности суммы доходов от реализации товаров (оказания услуг) по договорам комиссии, в рассрочку (кредит) или при получении авансовых платежей просим обратиться в ЦОТУ, чтобы обновить программное обеспечение онлайн-ККМ и виртуальных касс.
Тelegram | Facebook | Youtube| Instagram