Forwarded from Deleted Account
Наконец-то представители бизнеса дождались начала тренингов. А кто еще не успел записаться приходите в 10.00 в ресторан SATO. Контакный номер +99890 907 10 09 t.me/Elmira_Akhmedova
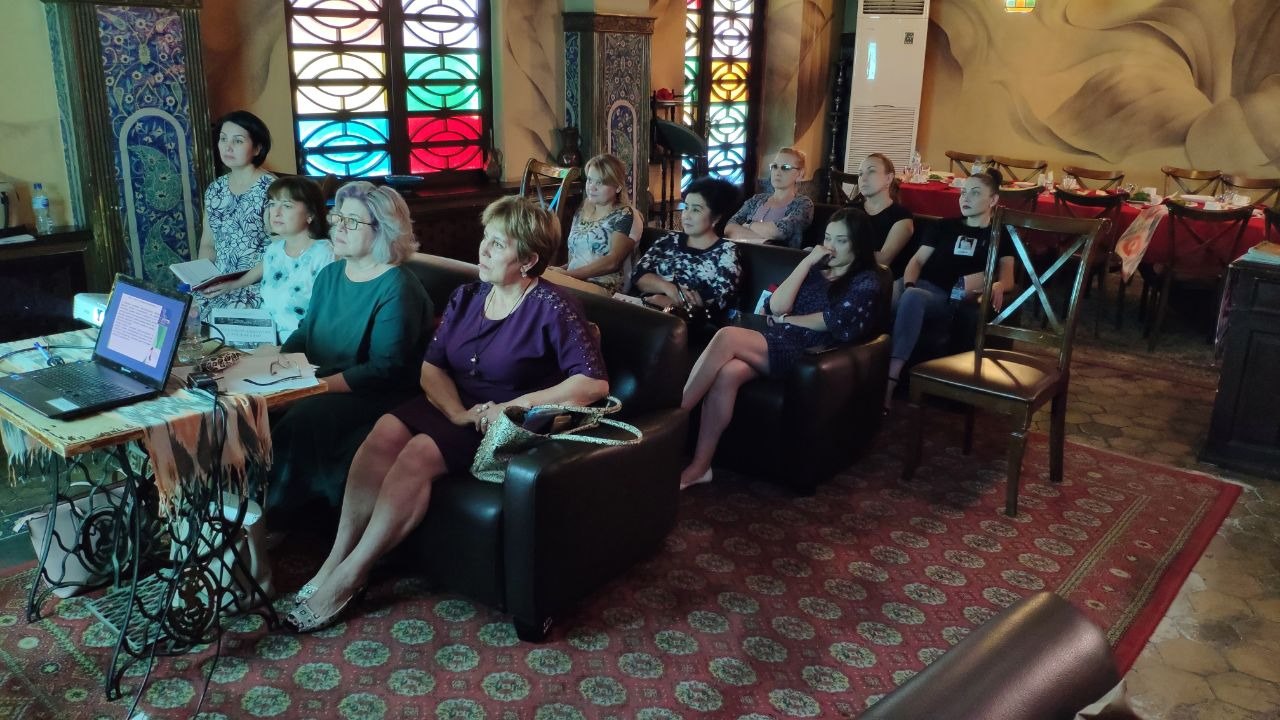
Уникальный проект совместно с CARAVAN GROUP "Вкусный завтрак с налогами" впервые проводится в Узбекистане. Он запомнится всем, кто его посетил своей неповторимостью и нестандартным форматом.
Тимур Дамирович и Наталья Константиновна Мусины редчайшие талантливейшие люди, которые умеет создавать прекрасное.
И даже столь не любимые бизнесом налоги превращаются в легкую задачу в такой приятной обстановке одного из самых лучших ресторанов Ташкента SATO.
Уникальный проект совместно с CARAVAN GROUP "Вкусный завтрак с налогами" впервые проводится в Узбекистане. Он запомнится всем, кто его посетил своей неповторимостью и нестандартным форматом.
Тимур Дамирович и Наталья Константиновна Мусины редчайшие талантливейшие люди, которые умеет создавать прекрасное.
И даже столь не любимые бизнесом налоги превращаются в легкую задачу в такой приятной обстановке одного из самых лучших ресторанов Ташкента SATO.
Forwarded from Экспертная Консультация
Imperial School предлагает Вам пройти уникальный тренинг "Всё про Импорт-Экспорт"
Хотите понять суть импортно-экспортных операций? Желате узнать последовательность этапов ВЭД операций? Интенсив тренинг "Всё про импорт - Экспорт" именно для Вас!
А так же вы научитесь вводить ВЭД данные в ЕЭИСВО
📝Программа тренинга:
✈️ С чего начинается ВЭД операция?
✈️ Порядок регистрации контракта
✈️ Минимальные требования импортно-экспортных контрактов
✈️ Взаимодействие с банком (условия конвертации)
✈️ Отправка Контракта через систему E-Kontrakt
✈️ Критерии Сомнительных и подозрительных операций
🛳 ИНКОТЕРМС
🛳 Таможенные режимы
🛳 Учимся читать ГТД
🛳 Форс Мажорные обстоятельства на таможне
🛳 Расшифровка SWIFT платежа
🛳 СПОТ и СВОП операции
🚅 Курсовая разница при ВЭД операциях
🚅 НСБУ 22
🚅 Налогообложение валютных операций
🚅 Понятие Резидент – Нерезидент
🚅 НДС и другие таможенные платежи
🚅 Льготы и преференции.
❓Вопросы - Ответы
🎓Лекторы:
✔️ Гульнора Эргашева - сертифицированный налоговый консультант
✔️ Айрапетьянц Арсен Олегович – Председатель АТБ (Ассоциации Таможенных Брокеров)
✔️ Халилов Энвер Фарихович – заместитель председателя АТБ
✔️ Санжарбек Иргашев - Специалист банковского дела, бухгалтерского учета и аудита.
✔️ Чернова Татьяна - Главный бухгалтер, имеющий стаж более 10 лет в крупных строительных компаниях, предприятий торговли и производства.
🗓Дата тренинга: 3,4,5 Сентября 2019 года
⏰Время: 17:00-20:00
📈3 Дня полного погружения в мир ВЭД операций
🍽 Кофе брейк включен
❗️ Стоимость участия: 500 000 сум.
🎁 Для постоянных слушателей – 400 000 сум.
💯 Свободно 20 мест!!!
🤝 По вопросам сотрудничества - @imperial_school
@imperial_school - Фабрика квалифицированных кадров!
📞Телефон: +99895 177 8 777
📍г.Ташкент, ул.Навои, д.27
🚇Станция метро - Алишера Навои/Пахтакор 🚇
⬇️Присоединяйтесь⬇️
https://t.me/joinchat/AAAAAFIM_yBIrHawavU_Aw
Хотите понять суть импортно-экспортных операций? Желате узнать последовательность этапов ВЭД операций? Интенсив тренинг "Всё про импорт - Экспорт" именно для Вас!
А так же вы научитесь вводить ВЭД данные в ЕЭИСВО
📝Программа тренинга:
✈️ С чего начинается ВЭД операция?
✈️ Порядок регистрации контракта
✈️ Минимальные требования импортно-экспортных контрактов
✈️ Взаимодействие с банком (условия конвертации)
✈️ Отправка Контракта через систему E-Kontrakt
✈️ Критерии Сомнительных и подозрительных операций
🛳 ИНКОТЕРМС
🛳 Таможенные режимы
🛳 Учимся читать ГТД
🛳 Форс Мажорные обстоятельства на таможне
🛳 Расшифровка SWIFT платежа
🛳 СПОТ и СВОП операции
🚅 Курсовая разница при ВЭД операциях
🚅 НСБУ 22
🚅 Налогообложение валютных операций
🚅 Понятие Резидент – Нерезидент
🚅 НДС и другие таможенные платежи
🚅 Льготы и преференции.
❓Вопросы - Ответы
🎓Лекторы:
✔️ Гульнора Эргашева - сертифицированный налоговый консультант
✔️ Айрапетьянц Арсен Олегович – Председатель АТБ (Ассоциации Таможенных Брокеров)
✔️ Халилов Энвер Фарихович – заместитель председателя АТБ
✔️ Санжарбек Иргашев - Специалист банковского дела, бухгалтерского учета и аудита.
✔️ Чернова Татьяна - Главный бухгалтер, имеющий стаж более 10 лет в крупных строительных компаниях, предприятий торговли и производства.
🗓Дата тренинга: 3,4,5 Сентября 2019 года
⏰Время: 17:00-20:00
📈3 Дня полного погружения в мир ВЭД операций
🍽 Кофе брейк включен
❗️ Стоимость участия: 500 000 сум.
🎁 Для постоянных слушателей – 400 000 сум.
💯 Свободно 20 мест!!!
🤝 По вопросам сотрудничества - @imperial_school
@imperial_school - Фабрика квалифицированных кадров!
📞Телефон: +99895 177 8 777
📍г.Ташкент, ул.Навои, д.27
🚇Станция метро - Алишера Навои/Пахтакор 🚇
⬇️Присоединяйтесь⬇️
https://t.me/joinchat/AAAAAFIM_yBIrHawavU_Aw
Принято ПП от 23.08.2019 «О дополнительных мерах государственной поддержки общественных объединений лиц с инвалидностью», в котором предоставлены льготы для юридических лиц, единственными участниками которых являются общественные объединения лиц с инвалидностью, в общей численности которых лица с инвалидностью составляют не менее 50% и фонд оплаты труда лиц с инвалидностью составляет не менее 50% от общего ФОТ - по уплате налога на прибыль, НДС и налога на имущество юридических лиц, кроме этого эти предприятия уплачивают земельный налог с юридических лиц, в части земель, подлежащих налогообложению, с применением снижающего коэффициента 0,1 к ставке земельного налога. Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
Forwarded from Elmira Akhmedova
Уважаемые участники группы все кто еще не успел записаться на семинар "Бизнес с нуля" торопитесь остался всего 1 день
ЗАПИСЬ ПО НОМЕРУ:
+998951778777
МЕСТО ПРОВЕДЕНИЯ:
@imperial_school
ЗАПИСЬ ПО НОМЕРУ:
+998951778777
МЕСТО ПРОВЕДЕНИЯ:
@imperial_school
Вопрос дня: Предприятие сдало справку расчет налога на прибыль на 3 кв 2019г. ГНИ высылает письмо и просит доначислить авансовый платеж из расчета фактической прибыли за 2 кв. ГНИ устно требует доначислить и утверждает, что предполагаемая прибыль не может быть меньше фактической за предшествующий квартал. Правы ли ГНИ?
Ответ дня: Нет не правы!!!! Так как согласно ст. 164 НК для определения суммы текущих платежей по налогу на прибыль юридических лиц налогоплательщики до 10 числа первого месяца текущего отчетного периода представляют в ОГНС справку о сумме налога на прибыль юридических лиц за текущий отчетный период, рассчитанной исходя из предполагаемой налогооблагаемой прибыли и установленной ставки налога на прибыль юридических лицВ ответе ГНИ объясните почему Вы спрогнозировали снижение налогооблгагаемой прибыли (сезонность продаж, ремонт помещений, остановка производства по каким –либо причинам и т.д.). Но имейте в виду: В случае занижения суммы налога на прибыль юридических лиц, исчисленной исходя из предполагаемой налогооблагаемой прибыли, по сравнению с суммой налога на прибыль юридических лиц, подлежащей уплате в бюджет за отчетный период, более чем на 10 процентов, ОГНС вправе пересчитать текущие платежи исходя из фактической суммы налога на прибыль юридических лиц с начислением пени.
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
Ответ дня: Нет не правы!!!! Так как согласно ст. 164 НК для определения суммы текущих платежей по налогу на прибыль юридических лиц налогоплательщики до 10 числа первого месяца текущего отчетного периода представляют в ОГНС справку о сумме налога на прибыль юридических лиц за текущий отчетный период, рассчитанной исходя из предполагаемой налогооблагаемой прибыли и установленной ставки налога на прибыль юридических лицВ ответе ГНИ объясните почему Вы спрогнозировали снижение налогооблгагаемой прибыли (сезонность продаж, ремонт помещений, остановка производства по каким –либо причинам и т.д.). Но имейте в виду: В случае занижения суммы налога на прибыль юридических лиц, исчисленной исходя из предполагаемой налогооблагаемой прибыли, по сравнению с суммой налога на прибыль юридических лиц, подлежащей уплате в бюджет за отчетный период, более чем на 10 процентов, ОГНС вправе пересчитать текущие платежи исходя из фактической суммы налога на прибыль юридических лиц с начислением пени.
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
Общественный контроль в налоговой сфере!
В ПП- 4297 от 23.04.2019г предлагали внедрить мониторинг «тайного покупателя государственных услуг» для совершенствования законодательства и правоприменительной практики.
И вот теперь:
Теперь каждый получить вознаграждение за оказанную помощь в выявлении фактов налоговых правонарушений.
Обращение через сайт my2.soliq.uz, в течение 15 дней есть возможность получить результат о принятой мере.
И если полученная информация не подтвердится или будет сфальсифицирована, ОГНС передают материалы по этому обращению в суд для привлечения осведомителей к ответственности.
Если подтвердится факт, изложенный в обращении, будет выплачено денежное вознаграждение.
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
В ПП- 4297 от 23.04.2019г предлагали внедрить мониторинг «тайного покупателя государственных услуг» для совершенствования законодательства и правоприменительной практики.
И вот теперь:
Теперь каждый получить вознаграждение за оказанную помощь в выявлении фактов налоговых правонарушений.
Обращение через сайт my2.soliq.uz, в течение 15 дней есть возможность получить результат о принятой мере.
И если полученная информация не подтвердится или будет сфальсифицирована, ОГНС передают материалы по этому обращению в суд для привлечения осведомителей к ответственности.
Если подтвердится факт, изложенный в обращении, будет выплачено денежное вознаграждение.
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
Плату проезда сотрудника до офиса и обратно можно списать на вычет
Работодатель, который оплачивает проезд сотрудников из дома на работу и обратно, вправе учесть эти «дорожные» затраты в базе по налогу на прибыль.
Но есть все –таки некоторые особенности.
Согласно ст. 145 п. 52 НК, в составе вычитаемых расходов учитываются суммы оплаты работодателем проезда сотрудников к месту работы и обратно. Норма не уточняет каким именно транспортом этот проезд осуществляется: транспортом общего пользования, специальными маршрутами, ведомственным транспортом, такси.
Такие расходы можно включить в вычитаемую базу, если работодатель вынужден доставлять сотрудников к месту работы за счёт организации в силу технологических особенностей производства и труда, а также в случае, когда такие выплаты являются частью системы оплаты труда.
Следовательно, для того, чтобы включение в базу по налогу на прибыль затрат на оплату проезда персонала было без проблемным нужно, что работодатель трактовал, условие о том, что компания берет на себя дорожные затраты работников, в случае, если это часть системы оплаты труда - это надо прописать в трудовых и/или коллективном договорах, локальных актах предприятия.
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
Работодатель, который оплачивает проезд сотрудников из дома на работу и обратно, вправе учесть эти «дорожные» затраты в базе по налогу на прибыль.
Но есть все –таки некоторые особенности.
Согласно ст. 145 п. 52 НК, в составе вычитаемых расходов учитываются суммы оплаты работодателем проезда сотрудников к месту работы и обратно. Норма не уточняет каким именно транспортом этот проезд осуществляется: транспортом общего пользования, специальными маршрутами, ведомственным транспортом, такси.
Такие расходы можно включить в вычитаемую базу, если работодатель вынужден доставлять сотрудников к месту работы за счёт организации в силу технологических особенностей производства и труда, а также в случае, когда такие выплаты являются частью системы оплаты труда.
Следовательно, для того, чтобы включение в базу по налогу на прибыль затрат на оплату проезда персонала было без проблемным нужно, что работодатель трактовал, условие о том, что компания берет на себя дорожные затраты работников, в случае, если это часть системы оплаты труда - это надо прописать в трудовых и/или коллективном договорах, локальных актах предприятия.
Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk
на портале СОВАЗ наконец опубликован Налоговый кодекс в новой редакции ID-7232. Давайте активно его обсуждать, ведь от этого зависит судьба налогоплательщика, как минимум на 10 лет. (предыдущая версии Налогового кодекса действовали с 1998-2007гг и с 2008-2019гг). Подписывайтесь и 💯% Будьте в курсе новостей налогов и защиты от налогов: ⬇️⬇️⬇️: https://t.me/gulchikk