
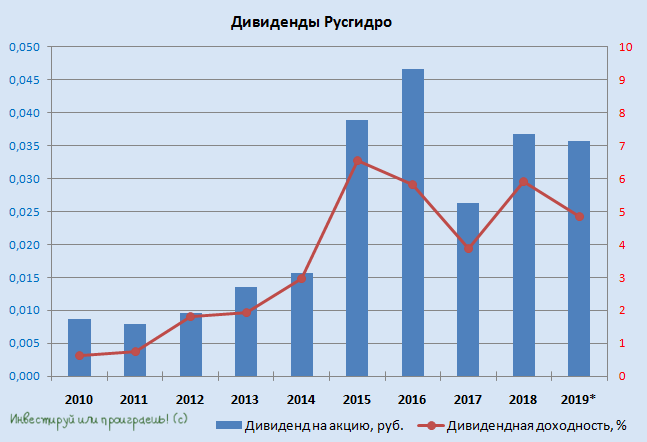
💰 Совет директоров Русгидро рекомендовал дивиденды за 2019 год в размере 0,03568 руб. на акцию, что по текущим котировкам сулит ДД чуть менее 5%.
Таким образом, общий размер дивидендов оценивается на уровне 15,7 млрд рублей (при чистой прибыли по МСФО за прошлый год в размере 5,1 млрд), а дивиденд на акцию, точно в соответствии с обновлённой дивидендной политикой, окажется «не ниже средних выплат за три года».
Мне инвестиционная идея с Русгидро по-прежнему не нравится, я ни разу не пожалел о том, что продал эти акции в марте этого года, а злые языки поговаривают, что гендиректор компании Николай Шульгинов может остаться во главе Русгидро ещё на 5 лет…
#HYDR
Таким образом, общий размер дивидендов оценивается на уровне 15,7 млрд рублей (при чистой прибыли по МСФО за прошлый год в размере 5,1 млрд), а дивиденд на акцию, точно в соответствии с обновлённой дивидендной политикой, окажется «не ниже средних выплат за три года».
Мне инвестиционная идея с Русгидро по-прежнему не нравится, я ни разу не пожалел о том, что продал эти акции в марте этого года, а злые языки поговаривают, что гендиректор компании Николай Шульгинов может остаться во главе Русгидро ещё на 5 лет…
#HYDR
6️⃣ Юнипро – классный актив, который по мультипликаторам традиционно дорого оценивается рынком из-за стабильной дивидендной истории, которая может произвести настоящий фурор в следующем году, если третий энергоблок Берёзовской ГРЭС благополучно введут в эксплуатацию, а сама компания решится на повышение выплат своим акционерам с текущих 0,22 руб. до 0,32 руб. на акцию в год.
Но даже если до повышения дивидендов дело не дойдёт, то текущая ДД на уровне 8% вряд ли должна вас сильно расстраивать, особенно когда ключевая ставка в стране почти вдвое меньше. И не забудьте почитать ещё раз мой августовский взгляд на акции Юнипро, там всё актуально и на сегодняшний день.
7️⃣ Ну а на закуску вам – многострадальная Русгидро с EV/EBITDA на уровне 8,1х, стабильными дивидендами (но при этом с более скромной, по сравнению с Юнипро и Энел, див.доходностью на уровне 5-6%) и сомнительными перспективами роста акционерной стоимости. По крайней мере, в моих глазах уж точно.
Когда меня спрашивают, не жалею ли я о продаже акций Русгидро и почему я перестал верить в перспективность этих бумаг - я теперь знаю что отвечать!
👉 РЕЗЮМЕ. Среди семи представленных в этом обзоре компаний, я отдаю своё предпочтение сейчас трём из них: Энел Россия, ОГК-2 и Юнипро.
#UPRO #HYDR
Но даже если до повышения дивидендов дело не дойдёт, то текущая ДД на уровне 8% вряд ли должна вас сильно расстраивать, особенно когда ключевая ставка в стране почти вдвое меньше. И не забудьте почитать ещё раз мой августовский взгляд на акции Юнипро, там всё актуально и на сегодняшний день.
7️⃣ Ну а на закуску вам – многострадальная Русгидро с EV/EBITDA на уровне 8,1х, стабильными дивидендами (но при этом с более скромной, по сравнению с Юнипро и Энел, див.доходностью на уровне 5-6%) и сомнительными перспективами роста акционерной стоимости. По крайней мере, в моих глазах уж точно.
Когда меня спрашивают, не жалею ли я о продаже акций Русгидро и почему я перестал верить в перспективность этих бумаг - я теперь знаю что отвечать!
👉 РЕЗЮМЕ. Среди семи представленных в этом обзоре компаний, я отдаю своё предпочтение сейчас трём из них: Энел Россия, ОГК-2 и Юнипро.
#UPRO #HYDR