
Фосагро: дивидендная история жива!
Давно мы с вами не касались темы Фосагро, а потому самое время порадовать вас свежими тезисами от руководителя службы по связям с инвесторами Фосагро Андрея Серова и интересными высказываниями топ-менеджеров:
✔️ Фосагро ожидает сохранения текущего уровня цен на фосфорные удобрения в 1 полугодии 2024 года и не видит рисков их существенного снижения. Во второй половине прошлого года котировки DAP/MAP стабилизировались на уровне около $500/т, в том числе на фоне ограничения экспорта из Китая, который занимает 25-30% мирового рынка фосфатов. Правда, уже во второй половине текущего года ожидается возобновление экспорта из Китая, что может оказать определённое давление на котировки.
✔️ В 2024 году, по оценке Фосагро, сохранится тенденция восстановления спроса на удобрения, которые стали более доступными для аграриев, благодаря снижению цен в прошлом году. Цены на сельхозпродукцию могут стабилизироваться на текущих уровнях, которые по-прежнему выше уровней 2016-2020 гг., что также будет способствовать восстановлению спроса на удобрения. Однако потребление удобрений в мире в этом году не достигнет того рекордного уровня, который отмечался на пике в 2020-2021 гг.
✔️ В 2023 году логистика поставок российских удобрений на экспорт нормализовалась, никаких серьёзных проблем не наблюдалось. Более того, на фоне острой конкуренции на мировом рынке удобрений произошла нормализация ставок для российских грузоотправителей, и к концу прошлого года они достигли значений, которые были до начала СВО.
✔️ Фосагро выплатила «windfall tax» в 2023 году примерно в объёме 6,3-6,4 млрд руб., что оказалось даже чуть ниже первоначальной оценки самой компании в 7 млрд руб.
✔️ Фосагро выплатила часть курсовых экспортных пошлин, которые были введены минувшей осенью, эффект такой пошлины может оказаться весьма сдержанный и составит менее 10% от годового показателя EBITDA. Подробно об этом нововведении я рассказывал ещё в начале октября, когда компания решила отказаться от выплаты полугодовых дивидендов.
✔️ Менеджмент Фосагро закладывает в своих прогнозах средний курс USD/RUB в 2024 году на уровне 95 руб.
✔️ Фосагро следит за состоянием котировок своих акций. У ряда топ-менеджеров есть KPI, положения которого напрямую связаны с ростом капитализации, в том числе и в сравнении с другими компаниями.
✔️ Фосагро продолжит придерживаться текущей див.политики без отклонений: на выплату будет направляться от 50% до более чем 75% от FCF, в зависимости от долговой нагрузки, но не ниже 50% от скорректированной ЧП по МСФО. Для стабильности дивидендных выплат компания направляет на CAPEX не более 50% EBITDA, что позволяет оставлять акционерам достаточно большой объем FCF.
✔️ Фосагро оптимистично оценивает шансы отмены компенсационных пошлин на импорт фосфорных удобрений в США, которые были введены весной 2021 года по итогам расследования, начатого по обращению крупнейшего американского производителя фосфатов Mosaic. Решение по этому вопросу может быть принято уже в марте 2024 года, и американские адвокаты Фосагро высоко оценивают шансы благоприятного исхода для производителей удобрений из Марокко (крупнейший импортёров фосфатов в США) и России (второй по объёмам импортёр фосфатов в США).
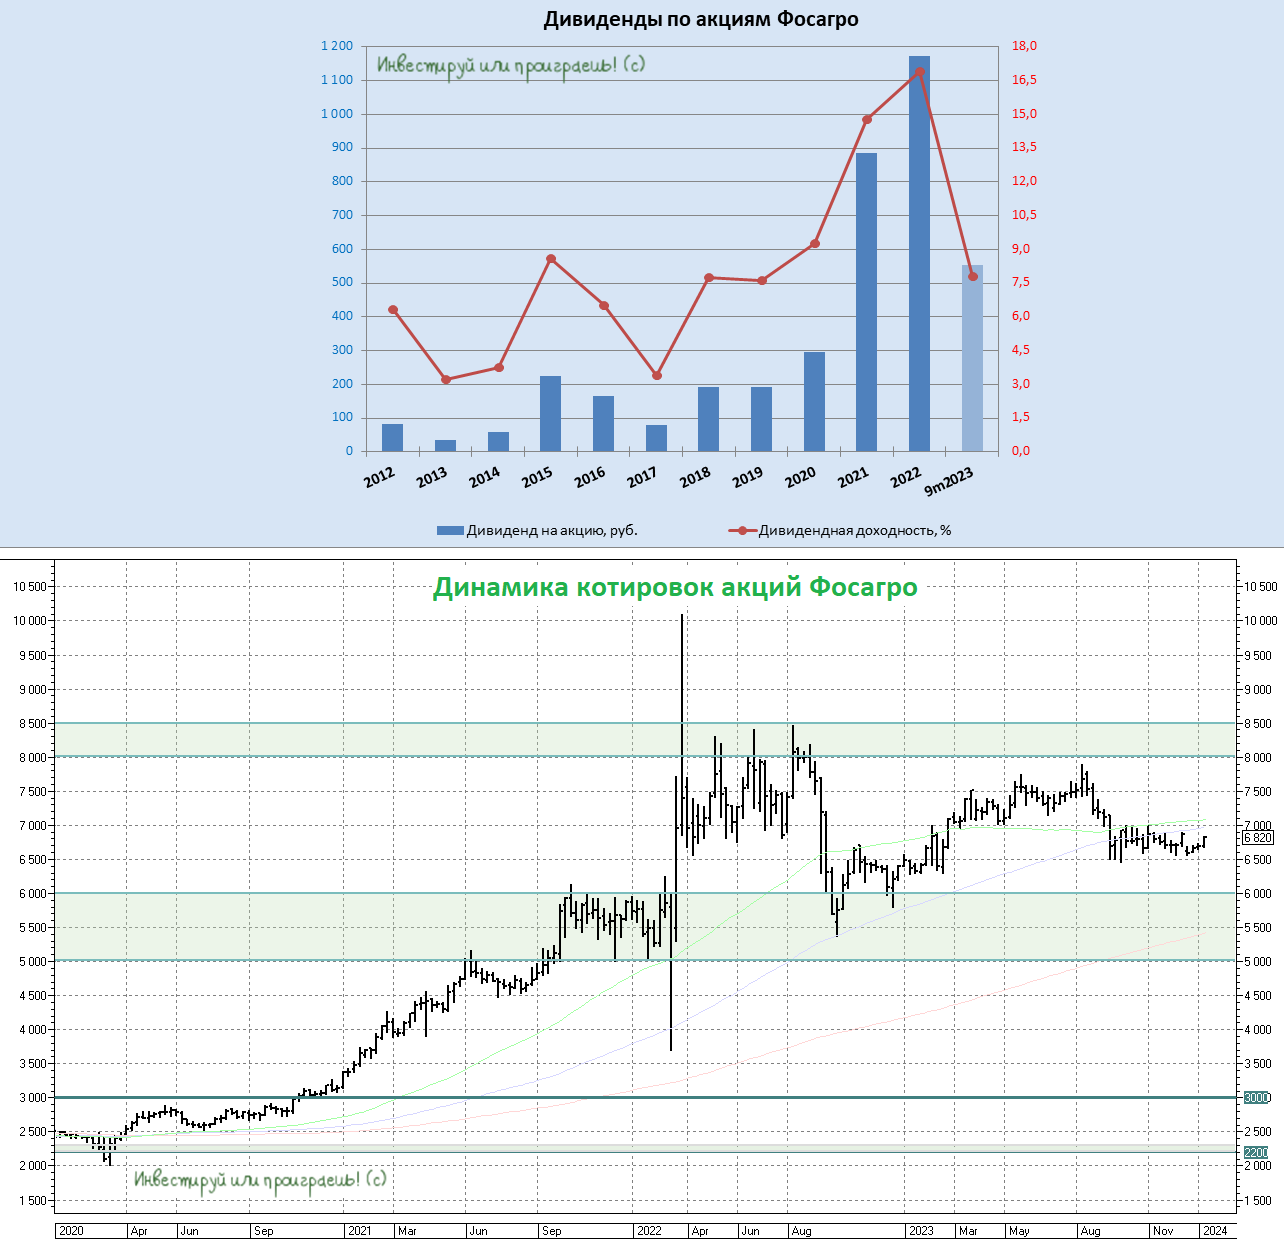
👉 Вы всё ещё хотите продать свои акции Фосагро (#PHOR)? Тогда мы идём к вам! Ну а в случае коррекции котировок куда-нибудь в район 6000+ руб. я буду готов радостно выкупить у вас эти замечательные акции! Даже несмотря на то, что в моём инвестиционном портфеле это четвёртая по значимости бумага (с долей 3,3%).
❤️ Не забывайте ставить лайк под этим постом, если сегодняшний формат показался вам полезным, ну и конечно же вступайте в наш закрытый канал, где мы публикуем много подобного полезного материала, общаемся по рынкам, а я рассказываю обо всех своих сделках по своему портфелю.
© Инвестируй или проиграешь
Давно мы с вами не касались темы Фосагро, а потому самое время порадовать вас свежими тезисами от руководителя службы по связям с инвесторами Фосагро Андрея Серова и интересными высказываниями топ-менеджеров:
✔️ Фосагро ожидает сохранения текущего уровня цен на фосфорные удобрения в 1 полугодии 2024 года и не видит рисков их существенного снижения. Во второй половине прошлого года котировки DAP/MAP стабилизировались на уровне около $500/т, в том числе на фоне ограничения экспорта из Китая, который занимает 25-30% мирового рынка фосфатов. Правда, уже во второй половине текущего года ожидается возобновление экспорта из Китая, что может оказать определённое давление на котировки.
✔️ В 2024 году, по оценке Фосагро, сохранится тенденция восстановления спроса на удобрения, которые стали более доступными для аграриев, благодаря снижению цен в прошлом году. Цены на сельхозпродукцию могут стабилизироваться на текущих уровнях, которые по-прежнему выше уровней 2016-2020 гг., что также будет способствовать восстановлению спроса на удобрения. Однако потребление удобрений в мире в этом году не достигнет того рекордного уровня, который отмечался на пике в 2020-2021 гг.
✔️ В 2023 году логистика поставок российских удобрений на экспорт нормализовалась, никаких серьёзных проблем не наблюдалось. Более того, на фоне острой конкуренции на мировом рынке удобрений произошла нормализация ставок для российских грузоотправителей, и к концу прошлого года они достигли значений, которые были до начала СВО.
✔️ Фосагро выплатила «windfall tax» в 2023 году примерно в объёме 6,3-6,4 млрд руб., что оказалось даже чуть ниже первоначальной оценки самой компании в 7 млрд руб.
✔️ Фосагро выплатила часть курсовых экспортных пошлин, которые были введены минувшей осенью, эффект такой пошлины может оказаться весьма сдержанный и составит менее 10% от годового показателя EBITDA. Подробно об этом нововведении я рассказывал ещё в начале октября, когда компания решила отказаться от выплаты полугодовых дивидендов.
✔️ Менеджмент Фосагро закладывает в своих прогнозах средний курс USD/RUB в 2024 году на уровне 95 руб.
✔️ Фосагро следит за состоянием котировок своих акций. У ряда топ-менеджеров есть KPI, положения которого напрямую связаны с ростом капитализации, в том числе и в сравнении с другими компаниями.
✔️ Фосагро продолжит придерживаться текущей див.политики без отклонений: на выплату будет направляться от 50% до более чем 75% от FCF, в зависимости от долговой нагрузки, но не ниже 50% от скорректированной ЧП по МСФО. Для стабильности дивидендных выплат компания направляет на CAPEX не более 50% EBITDA, что позволяет оставлять акционерам достаточно большой объем FCF.
✔️ Фосагро оптимистично оценивает шансы отмены компенсационных пошлин на импорт фосфорных удобрений в США, которые были введены весной 2021 года по итогам расследования, начатого по обращению крупнейшего американского производителя фосфатов Mosaic. Решение по этому вопросу может быть принято уже в марте 2024 года, и американские адвокаты Фосагро высоко оценивают шансы благоприятного исхода для производителей удобрений из Марокко (крупнейший импортёров фосфатов в США) и России (второй по объёмам импортёр фосфатов в США).
👉 Вы всё ещё хотите продать свои акции Фосагро (#PHOR)? Тогда мы идём к вам! Ну а в случае коррекции котировок куда-нибудь в район 6000+ руб. я буду готов радостно выкупить у вас эти замечательные акции! Даже несмотря на то, что в моём инвестиционном портфеле это четвёртая по значимости бумага (с долей 3,3%).
❤️ Не забывайте ставить лайк под этим постом, если сегодняшний формат показался вам полезным, ну и конечно же вступайте в наш закрытый канал, где мы публикуем много подобного полезного материала, общаемся по рынкам, а я рассказываю обо всех своих сделках по своему портфелю.
© Инвестируй или проиграешь
👍224🔥17❤10😢1
Globaltrans: сокращение грузооборота РЖД при высоких арендных ставках
🚂 РЖД в конце минувшей недели представила статистику за январь 2024 года:
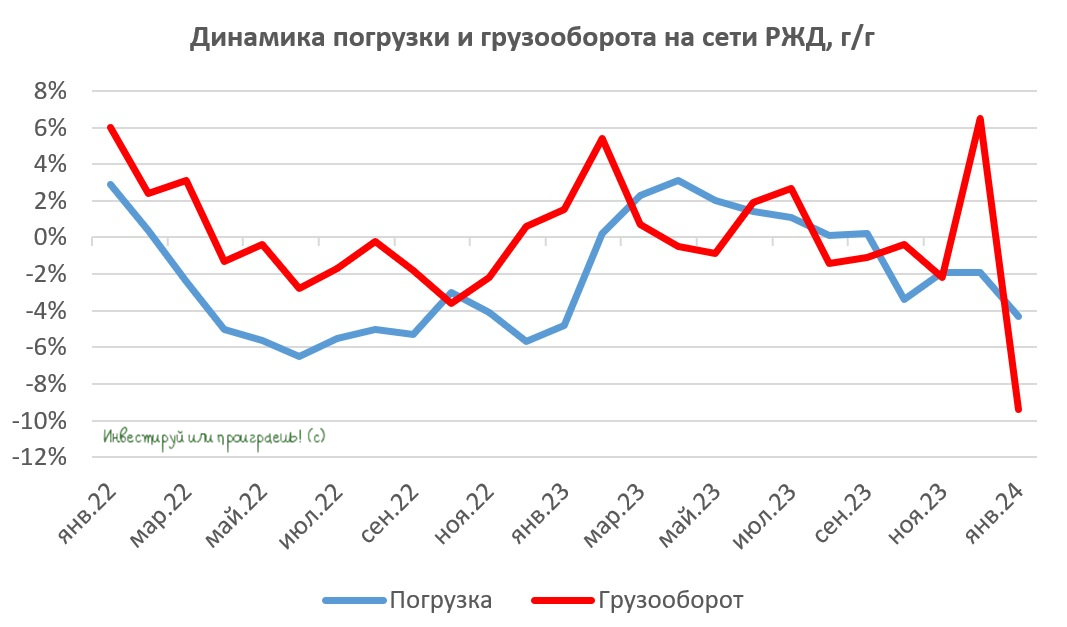
✔️ По итогам первого месяца наступившего года погрузка в годовом выражении снизилась на -4,3% (г/г) до 94,8 млн тонн. Снижение объёмов погрузки наблюдалось в большинстве сегментов, за исключением минеральных удобрений, зерна и контейнеров. Это косвенный позитивный сигнал для Фосагро (#PHOR), НКХП (#NKHP) и ДВМП (#FESH).
✔️ Грузооборот в отчётном периоде сократился на -9,4% (г/г) до 207,1 млрд тарифных тонно-км. Напомню, что этот показатель более важен для железнодорожных перевозчиков, поскольку он лучше коррелирует с их выручкой. Как мы видим, начало 2023 года для Globaltrans (#GLTR) проходит на минорной ноте.
✔️ На фоне сокращения грузооборота, суточные ставки аренды полувагонов также немного снизились: по данным RailCommerce, в январе показатель сократился на -1,6% (м/м) по сравнению с предыдущим месяцем и составил 2917 руб. Но в целом, показатель по-прежнему находится на высоком уровне, и при цене выше 2500 руб. операторы будут радовать инвесторов позитивными финансовыми результатами.
На наш взгляд, арендные ставки сохранятся на высоком уровне в ближайшие месяцы, поскольку в сети РЖД наблюдается низкий профицит парка полувагонов в размере 52,3 тыс. единиц. Этот показатель составляет всего лишь 8,4% от общего парка подвижного состава, что в полтора раза ниже нормы. Таким образом, сокращение грузооборота Globaltrans будет компенсироваться высокими арендными ставками.
🚈 1 февраля 2024 года на одном из самых грузонапряжённых участков БАМа - Исакан–Иса было открыто движение поездов по новой двухпутной вставке, что позволит увеличить пропускную способность на 28 млн тонн в год. Это часть программы модернизации инфраструктуры Восточного полигона РЖД, которая направлена на увеличение грузооборота в среднесрочной перспективе.
Председатель совета директоров Globaltrans Сергей Мальцев в интервью газете «Коммерсантъ» отметил, что инфраструктура РЖД отстаёт от потребностей отечественного бизнеса в железнодорожных грузоперевозках, и эту проблему невозможно решить в сжатые сроки. Но радует, что процесс хоть куда-то движется в правильном направлении. Он также подчеркнул, что удорожание стоимости вагонов и высокая ключевая ставка ЦБ не позволяют перевозчикам наращивать инвестиции в вагонный парк, что благоприятно сказывается на сохранении арендных ставок на высоком уровне.
Мальцев также выразил мнение, что рынок ж/д перевозок ждет дальнейшая консолидация. И статистика лишь дополнительно подкрепляет это предположение: доля первой пятерки операторов за десять лет выросла почти в пять раз, и этот процесс будет только набирать обороты.
👉 Globaltrans, как правило, публикует свою финансовую отчетность в конце марта, а также проводит традиционный конференц-звонок. Будем ждать рекордных результатов за прошлый год, обязательно поучаствуем в этом мероприятии (тезисы будут!), ну и конечно же с нетерпением ждём конкретики по дивидендам, после благополучного (я надеюсь) завершения процедуры редомициляции.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
© Инвестируй или проиграешь
🚂 РЖД в конце минувшей недели представила статистику за январь 2024 года:
✔️ По итогам первого месяца наступившего года погрузка в годовом выражении снизилась на -4,3% (г/г) до 94,8 млн тонн. Снижение объёмов погрузки наблюдалось в большинстве сегментов, за исключением минеральных удобрений, зерна и контейнеров. Это косвенный позитивный сигнал для Фосагро (#PHOR), НКХП (#NKHP) и ДВМП (#FESH).
✔️ Грузооборот в отчётном периоде сократился на -9,4% (г/г) до 207,1 млрд тарифных тонно-км. Напомню, что этот показатель более важен для железнодорожных перевозчиков, поскольку он лучше коррелирует с их выручкой. Как мы видим, начало 2023 года для Globaltrans (#GLTR) проходит на минорной ноте.
✔️ На фоне сокращения грузооборота, суточные ставки аренды полувагонов также немного снизились: по данным RailCommerce, в январе показатель сократился на -1,6% (м/м) по сравнению с предыдущим месяцем и составил 2917 руб. Но в целом, показатель по-прежнему находится на высоком уровне, и при цене выше 2500 руб. операторы будут радовать инвесторов позитивными финансовыми результатами.
На наш взгляд, арендные ставки сохранятся на высоком уровне в ближайшие месяцы, поскольку в сети РЖД наблюдается низкий профицит парка полувагонов в размере 52,3 тыс. единиц. Этот показатель составляет всего лишь 8,4% от общего парка подвижного состава, что в полтора раза ниже нормы. Таким образом, сокращение грузооборота Globaltrans будет компенсироваться высокими арендными ставками.
🚈 1 февраля 2024 года на одном из самых грузонапряжённых участков БАМа - Исакан–Иса было открыто движение поездов по новой двухпутной вставке, что позволит увеличить пропускную способность на 28 млн тонн в год. Это часть программы модернизации инфраструктуры Восточного полигона РЖД, которая направлена на увеличение грузооборота в среднесрочной перспективе.
Председатель совета директоров Globaltrans Сергей Мальцев в интервью газете «Коммерсантъ» отметил, что инфраструктура РЖД отстаёт от потребностей отечественного бизнеса в железнодорожных грузоперевозках, и эту проблему невозможно решить в сжатые сроки. Но радует, что процесс хоть куда-то движется в правильном направлении. Он также подчеркнул, что удорожание стоимости вагонов и высокая ключевая ставка ЦБ не позволяют перевозчикам наращивать инвестиции в вагонный парк, что благоприятно сказывается на сохранении арендных ставок на высоком уровне.
Мальцев также выразил мнение, что рынок ж/д перевозок ждет дальнейшая консолидация. И статистика лишь дополнительно подкрепляет это предположение: доля первой пятерки операторов за десять лет выросла почти в пять раз, и этот процесс будет только набирать обороты.
👉 Globaltrans, как правило, публикует свою финансовую отчетность в конце марта, а также проводит традиционный конференц-звонок. Будем ждать рекордных результатов за прошлый год, обязательно поучаствуем в этом мероприятии (тезисы будут!), ну и конечно же с нетерпением ждём конкретики по дивидендам, после благополучного (я надеюсь) завершения процедуры редомициляции.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
© Инвестируй или проиграешь
👍125❤36🔥15😢3🤔1