
Ужесточение регулирования сектора МФО: перспективы и риски Займера и CarMoney
🏛 Перспективы отечественного банковского сектора мы с вами недавно уже обсудили, теперь пришло время поговорить и о микрофинансовых организациях (МФО), которые на российском фондовом рынке представлены двумя публичными эмитентами: Займер (#ZAYM) и CarMoney (#CARM).
И начнём наше повествование с любопытной новости о том, что ЦБ недавно приступил к анализу бизнес-моделей «банковских» МФО, с целью сократить практику обхода банками ограничений по полной стоимости кредита путём привлечения заёмщиков в дочерние микрофинансовые компании.
📊 Возможно я кого-то удивлю, но в настоящее время многие ведущие банки имеют собственные МФО. Так, у российских банков из ТОП-15 свои микрофинансовые «дочки» есть у Альфа-банка, Совкомбанка, Росбанка и Тинькофф. Более того, дочерняя компания последнего под названием "Т-финанс" входит в тройку лидеров рынка МФО!
В минувшем 2023 году МФО выдали объём займов на сумму более 1 трлн руб. (+30% г/г) и заработали рекордную чистую прибыль в размере 57 млрд руб. Плюс ко всему, этот рынок привлекает банки хорошей возможностью удерживать своих клиентов внутри группы.
Как мы знаем, уже больше года Центробанк РФ усиленно закручивает гайки сектору МФО, через внедрение макропруденциальных лимитов, которые препятствуют привлечению банками рискованных клиентов. И именно для сохранения своей клиентской базы банкиры и стали создавать дочерние микрофинансовые компании.
🤷♂️ На этом фоне всплыла проблема обхода регуляторных ограничений со стороны банков, имеющих в своём составе собственные МФО. А потому ЦБ уже анонсировал начало всесторонней проверки бизнес-моделей МФО, связанных с банками, чтобы решить проблему обхода регуляторных ограничений. Впрочем, как это часто бывает, несмотря на все усилия Центробанка по снижению активности на рынке необеспеченного кредитования, многие участники рынка всё равно смогли быстро адаптироваться к новым лимитам.
❗️Тем не менее, можно с уверенностью предположить, что в ближайшем будущем регулирование сферы микрофинансирования станет ещё более строгим. МФО будут вынуждены пересмотреть свои бизнес-модели и стратегии, чтобы соответствовать требованиям регулятора.
🤵♂️ «Недавно опубликованный прогноз «Эксперт РА» о приросте выдач микрозаймов на 25% и прибыли на 39% по итогам 2024 года, на мой взгляд, в текущих реалиях выглядит слишком оптимистичным», – поведал председатель Совета СРО «МиР» Эльман Мехтиев.
👉 Как мы с вами знаем, на российском фондовом рынке торгуются акции двух микрофинансовых компаний - Займера (#ZAYM) и CarMoney (#CARM), бумаги которых находятся под давлением в последние два месяца. И этот нисходящий тренд может продолжиться в ближайшее время, поскольку в конце июля ЦБ может повысить ключевую ставку до 17-18%, что найдёт отражение в введении новых требований по формированию резервов и удорожании фондирования.
Но как только мы доживём до золотых времён, когда "ключ", наконец, перейдёт к циклу снижения, могут начаться обратные процессы, и тогда эти истории могут заиграть совершенно другими красками.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
© Инвестируй или проиграешь
🏛 Перспективы отечественного банковского сектора мы с вами недавно уже обсудили, теперь пришло время поговорить и о микрофинансовых организациях (МФО), которые на российском фондовом рынке представлены двумя публичными эмитентами: Займер (#ZAYM) и CarMoney (#CARM).
И начнём наше повествование с любопытной новости о том, что ЦБ недавно приступил к анализу бизнес-моделей «банковских» МФО, с целью сократить практику обхода банками ограничений по полной стоимости кредита путём привлечения заёмщиков в дочерние микрофинансовые компании.
📊 Возможно я кого-то удивлю, но в настоящее время многие ведущие банки имеют собственные МФО. Так, у российских банков из ТОП-15 свои микрофинансовые «дочки» есть у Альфа-банка, Совкомбанка, Росбанка и Тинькофф. Более того, дочерняя компания последнего под названием "Т-финанс" входит в тройку лидеров рынка МФО!
В минувшем 2023 году МФО выдали объём займов на сумму более 1 трлн руб. (+30% г/г) и заработали рекордную чистую прибыль в размере 57 млрд руб. Плюс ко всему, этот рынок привлекает банки хорошей возможностью удерживать своих клиентов внутри группы.
Как мы знаем, уже больше года Центробанк РФ усиленно закручивает гайки сектору МФО, через внедрение макропруденциальных лимитов, которые препятствуют привлечению банками рискованных клиентов. И именно для сохранения своей клиентской базы банкиры и стали создавать дочерние микрофинансовые компании.
🤷♂️ На этом фоне всплыла проблема обхода регуляторных ограничений со стороны банков, имеющих в своём составе собственные МФО. А потому ЦБ уже анонсировал начало всесторонней проверки бизнес-моделей МФО, связанных с банками, чтобы решить проблему обхода регуляторных ограничений. Впрочем, как это часто бывает, несмотря на все усилия Центробанка по снижению активности на рынке необеспеченного кредитования, многие участники рынка всё равно смогли быстро адаптироваться к новым лимитам.
❗️Тем не менее, можно с уверенностью предположить, что в ближайшем будущем регулирование сферы микрофинансирования станет ещё более строгим. МФО будут вынуждены пересмотреть свои бизнес-модели и стратегии, чтобы соответствовать требованиям регулятора.
🤵♂️ «Недавно опубликованный прогноз «Эксперт РА» о приросте выдач микрозаймов на 25% и прибыли на 39% по итогам 2024 года, на мой взгляд, в текущих реалиях выглядит слишком оптимистичным», – поведал председатель Совета СРО «МиР» Эльман Мехтиев.
👉 Как мы с вами знаем, на российском фондовом рынке торгуются акции двух микрофинансовых компаний - Займера (#ZAYM) и CarMoney (#CARM), бумаги которых находятся под давлением в последние два месяца. И этот нисходящий тренд может продолжиться в ближайшее время, поскольку в конце июля ЦБ может повысить ключевую ставку до 17-18%, что найдёт отражение в введении новых требований по формированию резервов и удорожании фондирования.
Но как только мы доживём до золотых времён, когда "ключ", наконец, перейдёт к циклу снижения, могут начаться обратные процессы, и тогда эти истории могут заиграть совершенно другими красками.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
© Инвестируй или проиграешь

👍131❤37🔥33🤔3😱2
Займер - лидерство в эпоху перемен
🏛 Лидер российского микрофинансового рынка Займер представил накануне свою финансовую отчётность за 2 кв. 2024 года, а значит самое время заглянуть на неё и проанализировать вместе с вами.
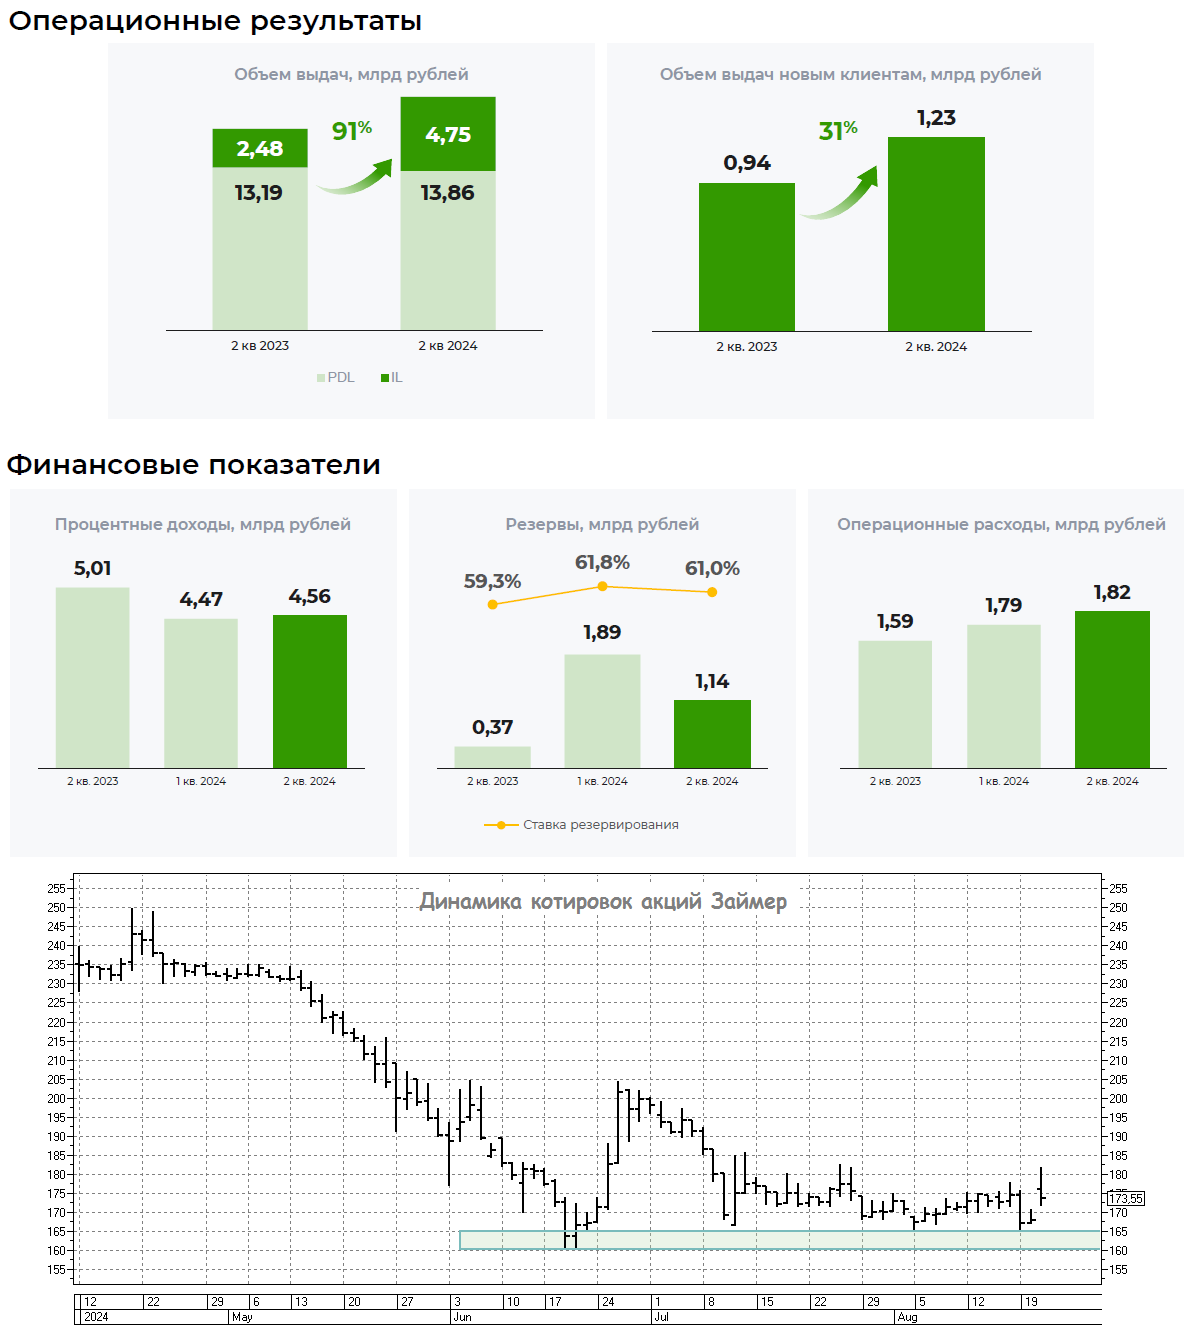
📈 Объём выдач вырос с апреля по июнь на +5% (г/г) до 13,9 млрд руб. Займер в этом году активно трансформирует свою бизнес-модель, переходя от краткосрочных займов до зарплаты к среднесрочным займам, которые менее подвержены жёсткому регулированию со стороны ЦБ РФ.
Расходы на создание резервов сократились за отчётный период почти в два раза по сравнению с 1 кв. 2024 года, что связано с уменьшением одобрения выдач клиентам с высоким уровнем задолженности.
📈 На этом фоне чистая прибыль Займера по итогам 2Q2024 снизилась почти вдвое по сравнению с аналогичным периодом прошлого года, но при этом, благодаря сокращению норм резервирования и жёсткому контролю над операционными расходами, продемонстрировала рост в 2,6 раза в квартальном выражении, составив 1,2 млрд руб.
Здесь нужно отдельно отметить, что Займер по-прежнему выгодно отличается от конкурентов по нормативу достаточности капитала, и это преимущество компании удалось сохранить с момента IPO: показатель НМФК1 составляет сейчас внушительные 49,3%, при регуляторном минимуме 6% (!!). Видите, какой запас прочности? То-то же!
💰 Ну а избыточный капитал позволяет компании радовать акционеров щедрыми дивидендами. Так, по итогам первого полугодия Совет директоров Займера рекомендовал направить на дивиденды всю чистую прибыль или 12,02 руб. на акцию, что по текущим котировкам сулит промежуточную ДД=6,9%. Дивидендная отсечка намечена на 5 октября 2024 года (с учетом режима торгов Т+1), и у меня нет никаких сомнений, что на ВОСА рекомендованные дивиденды будут благополучно одобрены.
📣 После публикации отчётности менеджмент провел закрытый конференц-звонок, на который в том числе позвал и нашу команду «Инвестируй или проиграешь». Предлагаю вашему вниманию основные тезисы, которые нам показались особенно интересными:
✔️ Менеджмент мониторит рынок на предмет сделок M&A. Особый интерес представляют крупные и средние конкуренты, что в долгосрочной перспективе позволит Займеру значительно увеличить свою долю на рынке.
✔️ Займер будет строго следовать дивидендной политике и планирует и дальше выплачивать не менее 50% от чистой прибыли своим акционерам, поскольку подобная опция является одним из главных факторов, увеличивающих инвестиционную привлекательность акций.
✔️ Что касается новых направлений бизнеса, то компания учредила собственное коллекторское агентство, которое будет работать с портфелями банков и МФО, что позволит монетизировать многолетний опыт успешного взыскания задолженностей.
✔️ Компания не планирует выходить в сегмент залоговых займов, обладающий низкой маржинальностью, на фоне пониженных процентных ставок и медленной оборачиваемости портфеля.
👉 Подводя итог всему вышесказанному, давайте ещё раз резюмируем, что на текущий момент Займер имеет гигантский избыточный капитал, который позволяет компании стать полноценной дивидендной фишкой. Да и по мультипликаторам компания оценена весьма не дорого, и после сегодняшнего анализа фин. отчётности у меня появляется резонный вопрос: а насколько оправдан весь этот пессимизм, который мы сейчас наблюдаем в котировках акций компании (#ZAYM)? И не пора ли воспользоваться этим шансом?
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
© Инвестируй или проиграешь
🏛 Лидер российского микрофинансового рынка Займер представил накануне свою финансовую отчётность за 2 кв. 2024 года, а значит самое время заглянуть на неё и проанализировать вместе с вами.
📈 Объём выдач вырос с апреля по июнь на +5% (г/г) до 13,9 млрд руб. Займер в этом году активно трансформирует свою бизнес-модель, переходя от краткосрочных займов до зарплаты к среднесрочным займам, которые менее подвержены жёсткому регулированию со стороны ЦБ РФ.
Расходы на создание резервов сократились за отчётный период почти в два раза по сравнению с 1 кв. 2024 года, что связано с уменьшением одобрения выдач клиентам с высоким уровнем задолженности.
📈 На этом фоне чистая прибыль Займера по итогам 2Q2024 снизилась почти вдвое по сравнению с аналогичным периодом прошлого года, но при этом, благодаря сокращению норм резервирования и жёсткому контролю над операционными расходами, продемонстрировала рост в 2,6 раза в квартальном выражении, составив 1,2 млрд руб.
Здесь нужно отдельно отметить, что Займер по-прежнему выгодно отличается от конкурентов по нормативу достаточности капитала, и это преимущество компании удалось сохранить с момента IPO: показатель НМФК1 составляет сейчас внушительные 49,3%, при регуляторном минимуме 6% (!!). Видите, какой запас прочности? То-то же!
💰 Ну а избыточный капитал позволяет компании радовать акционеров щедрыми дивидендами. Так, по итогам первого полугодия Совет директоров Займера рекомендовал направить на дивиденды всю чистую прибыль или 12,02 руб. на акцию, что по текущим котировкам сулит промежуточную ДД=6,9%. Дивидендная отсечка намечена на 5 октября 2024 года (с учетом режима торгов Т+1), и у меня нет никаких сомнений, что на ВОСА рекомендованные дивиденды будут благополучно одобрены.
📣 После публикации отчётности менеджмент провел закрытый конференц-звонок, на который в том числе позвал и нашу команду «Инвестируй или проиграешь». Предлагаю вашему вниманию основные тезисы, которые нам показались особенно интересными:
✔️ Менеджмент мониторит рынок на предмет сделок M&A. Особый интерес представляют крупные и средние конкуренты, что в долгосрочной перспективе позволит Займеру значительно увеличить свою долю на рынке.
✔️ Займер будет строго следовать дивидендной политике и планирует и дальше выплачивать не менее 50% от чистой прибыли своим акционерам, поскольку подобная опция является одним из главных факторов, увеличивающих инвестиционную привлекательность акций.
✔️ Что касается новых направлений бизнеса, то компания учредила собственное коллекторское агентство, которое будет работать с портфелями банков и МФО, что позволит монетизировать многолетний опыт успешного взыскания задолженностей.
✔️ Компания не планирует выходить в сегмент залоговых займов, обладающий низкой маржинальностью, на фоне пониженных процентных ставок и медленной оборачиваемости портфеля.
👉 Подводя итог всему вышесказанному, давайте ещё раз резюмируем, что на текущий момент Займер имеет гигантский избыточный капитал, который позволяет компании стать полноценной дивидендной фишкой. Да и по мультипликаторам компания оценена весьма не дорого, и после сегодняшнего анализа фин. отчётности у меня появляется резонный вопрос: а насколько оправдан весь этот пессимизм, который мы сейчас наблюдаем в котировках акций компании (#ZAYM)? И не пора ли воспользоваться этим шансом?
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
© Инвестируй или проиграешь
👍74❤15🔥5🤔4😱1