
📣 Рейтинговое агентство «Эксперт РА» подготовило интересное исследование по банковскому сектору, основные тезисы которого я предлагаю вашему вниманию.
Объектами исследования стали 129 банков, на которых приходится львиная доля активов всей отечественной банковской системы. Поэтому статистика очень даже релевантная!
🔸Кредитные портфели по итогам 6m2022 выросли только у банков, ориентированных на розничный сегмент. Банки, специализирующиеся на кредитовании бизнеса, неохотно одобряли новые ссуды.
🔸Ипотека стала одним из главных драйверов роста банковского кредитования в 1 полугодии 2022 года.
🔸Доля просроченной задолженности сейчас ниже, чем в пандемийном 2020 году. Показатель находится на приемлемом уровне.
🔸Резкий рост ключевой ставки ЦБ оказал сильное негативное влияние на банки, выдающие потребительские ссуды и автокредиты.
🔸По итогам 1 полугодия 2022 года наиболее устойчивыми к кризису оказались бизнес-модели, ориентированные на малый и средний бизнес, а самыми уязвимыми – работающие с корпорациями.
🔸Банки из первой десятки медленно наращивают активы, быстрый рост наблюдается у крупных региональных банков.
📊«Эксперт РА» считает, что в период трансформации экономики хороший рост активов придётся на региональные банки. Если посмотреть на список публичных банков, то на ум приходит только Банк Санкт-Петербург (#BSPB).
🔽 С одной стороны, мне этот банк традиционно приходится не по душе, из-за низкого уровня корпоративного управления и слабой предсказуемости (в том числе и дивидендной). В период с 2015 по 2020 гг. менеджмент часто преподносил неприятные сюрпризы, в виде непонятных допэмиссий и невыплаты дивидендов. Возможно, память об этом и мешает мне сейчас оставаться объективным.
🔼 С другой стороны, в этом году банк выплатил своим акционерам щедрые дивиденды, что подтверждает выводы «Эксперт РА». А значит, моя предвзятость в отношении банка, неуместна.
👉 В любом случае акции Банка СПБ (#BSPB) сейчас торгуются практически на уровне открытия года (для них как будто и не было никакой СВО), поэтому если у вас есть эти бумаги - есть смысл держать их и дальше в своём портфеле. А вот с точки зрения покупок, ценник сейчас выглядит излишне завышенным, это точно. Особенно в текущих реалиях.
©Инвестируй или проиграешь
Объектами исследования стали 129 банков, на которых приходится львиная доля активов всей отечественной банковской системы. Поэтому статистика очень даже релевантная!
🔸Кредитные портфели по итогам 6m2022 выросли только у банков, ориентированных на розничный сегмент. Банки, специализирующиеся на кредитовании бизнеса, неохотно одобряли новые ссуды.
🔸Ипотека стала одним из главных драйверов роста банковского кредитования в 1 полугодии 2022 года.
🔸Доля просроченной задолженности сейчас ниже, чем в пандемийном 2020 году. Показатель находится на приемлемом уровне.
🔸Резкий рост ключевой ставки ЦБ оказал сильное негативное влияние на банки, выдающие потребительские ссуды и автокредиты.
🔸По итогам 1 полугодия 2022 года наиболее устойчивыми к кризису оказались бизнес-модели, ориентированные на малый и средний бизнес, а самыми уязвимыми – работающие с корпорациями.
🔸Банки из первой десятки медленно наращивают активы, быстрый рост наблюдается у крупных региональных банков.
📊«Эксперт РА» считает, что в период трансформации экономики хороший рост активов придётся на региональные банки. Если посмотреть на список публичных банков, то на ум приходит только Банк Санкт-Петербург (#BSPB).
🔽 С одной стороны, мне этот банк традиционно приходится не по душе, из-за низкого уровня корпоративного управления и слабой предсказуемости (в том числе и дивидендной). В период с 2015 по 2020 гг. менеджмент часто преподносил неприятные сюрпризы, в виде непонятных допэмиссий и невыплаты дивидендов. Возможно, память об этом и мешает мне сейчас оставаться объективным.
🔼 С другой стороны, в этом году банк выплатил своим акционерам щедрые дивиденды, что подтверждает выводы «Эксперт РА». А значит, моя предвзятость в отношении банка, неуместна.
👉 В любом случае акции Банка СПБ (#BSPB) сейчас торгуются практически на уровне открытия года (для них как будто и не было никакой СВО), поэтому если у вас есть эти бумаги - есть смысл держать их и дальше в своём портфеле. А вот с точки зрения покупок, ценник сейчас выглядит излишне завышенным, это точно. Особенно в текущих реалиях.
©Инвестируй или проиграешь

👍68
🏛 Центробанк подвёл итоги 2022 года по банковскому сектору
🔸 Темп роста корпоративного кредитования вырос за минувшие 12 месяцев на 2,6 п.п. до 14,3%. Двузначный рост не стал большой неожиданностью, поскольку в прошлом году мы рассказывали про сильный рост денежной массы, который сигнализирует об увеличении банковского кредитования.
🔸 Ипотека по-прежнему является драйвером роста в розничном кредитовании: в прошлом году показатель вырос на 20%, благодаря льготным госпрограммам. Поскольку льготную ипотеку продлили до 1 июля 2024 года, в этом году ЦБ ждёт роста ипотеки ещё на 15%, что позитивно для Сбера и ВТБ (#VTBR), на которых приходится львиная доля данных кредитов в банковской системе. Хотя и другие банки, в том числе публичный Банк Санкт-Петербург (#BSPB), также получат свою выгоду от роста ипотечных займов.
🔸 Значительного ухудшения качества кредитного портфеля не произошло (!), несмотря на опасения, которые на рынке активно фигурировали прошлой весной (в первые месяцы после начала СВО): доля просроченной задолженности по корпоративным кредитам сократилась на 0,6 п.п. до 7%, в ипотеке показатель демонстрирует стабильность и остаётся на минимальном уровне - около 0,7%. Основные резервы под возможные потери были сформированы во 2 кв. 2022 года, однако ЦБ допускает вероятность новых резервов у банков в этом году, которые в прошлом имели низкое качество кредитного портфеля.
🔸 Чистая процентная маржа российских банков во втором полугодии 2022 года вернулась на докризисные уровни, что не может не радовать.
🔸 Капитал банков при этом вырос на 0,7% (г/г) до 12 трлн руб. В такой динамике также нет ничего удивительного, поскольку ранее мы с вами отмечали тот факт, что у того же Сбера капитал традиционно прирастал после всех прошлых кризисов, в том числе в период дефолта 1998 года.
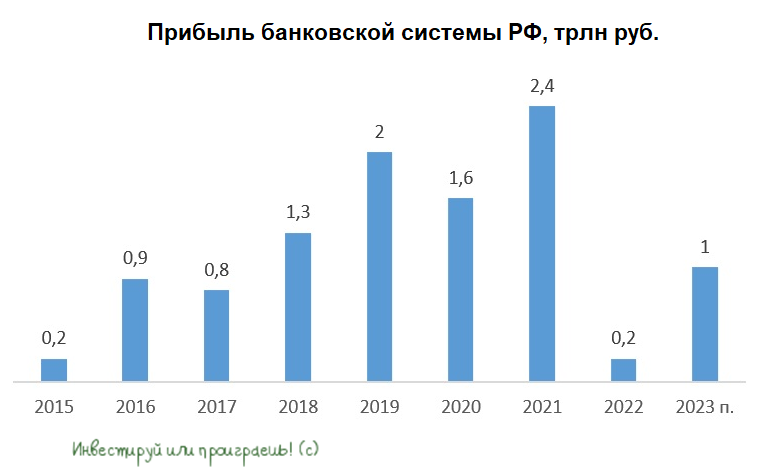
🔸 Центробанк ждёт сохранения двузначного темпа роста кредитования в этом году, прибыль сектора может превысить 1 трлн руб.
👉 Нынешняя ситуация, с точки зрения банковского сектора, отличается от первого российского-украинского кризиса 2014-2015 гг. в лучшую сторону. Тогда росла доля просроченной задолженности, и кризис в отрасли растянулся на 2 года. Сейчас восстановление будет происходить быстрее, однако не стоит думать, что у всех банков ситуация будет одинаковая. Приоритет сейчас нужно отдавать банкам с высоким качеством кредитного портфеля, и здесь кроме Сбера (#SBER) достойных кандидатов я, честно говоря, не вижу.
©Инвестируй или проиграешь
🔸 Темп роста корпоративного кредитования вырос за минувшие 12 месяцев на 2,6 п.п. до 14,3%. Двузначный рост не стал большой неожиданностью, поскольку в прошлом году мы рассказывали про сильный рост денежной массы, который сигнализирует об увеличении банковского кредитования.
🔸 Ипотека по-прежнему является драйвером роста в розничном кредитовании: в прошлом году показатель вырос на 20%, благодаря льготным госпрограммам. Поскольку льготную ипотеку продлили до 1 июля 2024 года, в этом году ЦБ ждёт роста ипотеки ещё на 15%, что позитивно для Сбера и ВТБ (#VTBR), на которых приходится львиная доля данных кредитов в банковской системе. Хотя и другие банки, в том числе публичный Банк Санкт-Петербург (#BSPB), также получат свою выгоду от роста ипотечных займов.
🔸 Значительного ухудшения качества кредитного портфеля не произошло (!), несмотря на опасения, которые на рынке активно фигурировали прошлой весной (в первые месяцы после начала СВО): доля просроченной задолженности по корпоративным кредитам сократилась на 0,6 п.п. до 7%, в ипотеке показатель демонстрирует стабильность и остаётся на минимальном уровне - около 0,7%. Основные резервы под возможные потери были сформированы во 2 кв. 2022 года, однако ЦБ допускает вероятность новых резервов у банков в этом году, которые в прошлом имели низкое качество кредитного портфеля.
🔸 Чистая процентная маржа российских банков во втором полугодии 2022 года вернулась на докризисные уровни, что не может не радовать.
🔸 Капитал банков при этом вырос на 0,7% (г/г) до 12 трлн руб. В такой динамике также нет ничего удивительного, поскольку ранее мы с вами отмечали тот факт, что у того же Сбера капитал традиционно прирастал после всех прошлых кризисов, в том числе в период дефолта 1998 года.
🔸 Центробанк ждёт сохранения двузначного темпа роста кредитования в этом году, прибыль сектора может превысить 1 трлн руб.
👉 Нынешняя ситуация, с точки зрения банковского сектора, отличается от первого российского-украинского кризиса 2014-2015 гг. в лучшую сторону. Тогда росла доля просроченной задолженности, и кризис в отрасли растянулся на 2 года. Сейчас восстановление будет происходить быстрее, однако не стоит думать, что у всех банков ситуация будет одинаковая. Приоритет сейчас нужно отдавать банкам с высоким качеством кредитного портфеля, и здесь кроме Сбера (#SBER) достойных кандидатов я, честно говоря, не вижу.
©Инвестируй или проиграешь
👍80😱3