
ЮГК объявляет ценовой диапазон IPO на Московской бирже
👏 Ну что ж, друзья, наш пятничный пост в итоге уверенно набрал более 300 лайков, а значит тема IPO вам действительно интересна, и я буду продолжать знакомить вас с новыми героями.
Сегодня, как вы уже догадались, у нас на очереди всё тот же четвёртый по объёмам добычи отечественный золотодобытчик ЮГК, который накануне установил индикативный ценовой диапазон IPO на уровне 55-60 коп. за одну акцию, что соответствует стоимости акционерного капитала в размере 110-120 млрд руб. Финальная цена определится уже по итогам сбора заявок, который стартует сегодня и продлится до 21 ноября включительно. Предполагается, что размер free-float составит около 5%.
💼 Ожидается, что половина предложенных к размещению акций будет закрыта институциональными инвесторами, поскольку компания уже получила заявки от крупнейших российских управляющих компаний - специально для этого ЮГК проводил ранний маркетинг для институционалов и получил от них значительный объём заявок. Вторую половину бумаг планируется разместить уже среди частных инвесторов.
🏛 Торги акциями ЮГК (#UGLD) на Мосбирже начнутся 22 ноября. Московская биржа включила эти бумаги во второй котировальный список.
Данное размещение пройдет в формате cash in, когда привлечённый капитал планируется направить на сокращение долга. Сейчас компания размещает всего лишь 5% акций, и менеджмент не исключает варианта проведения SPO в среднесрочной перспективе, по мере роста капитализации.
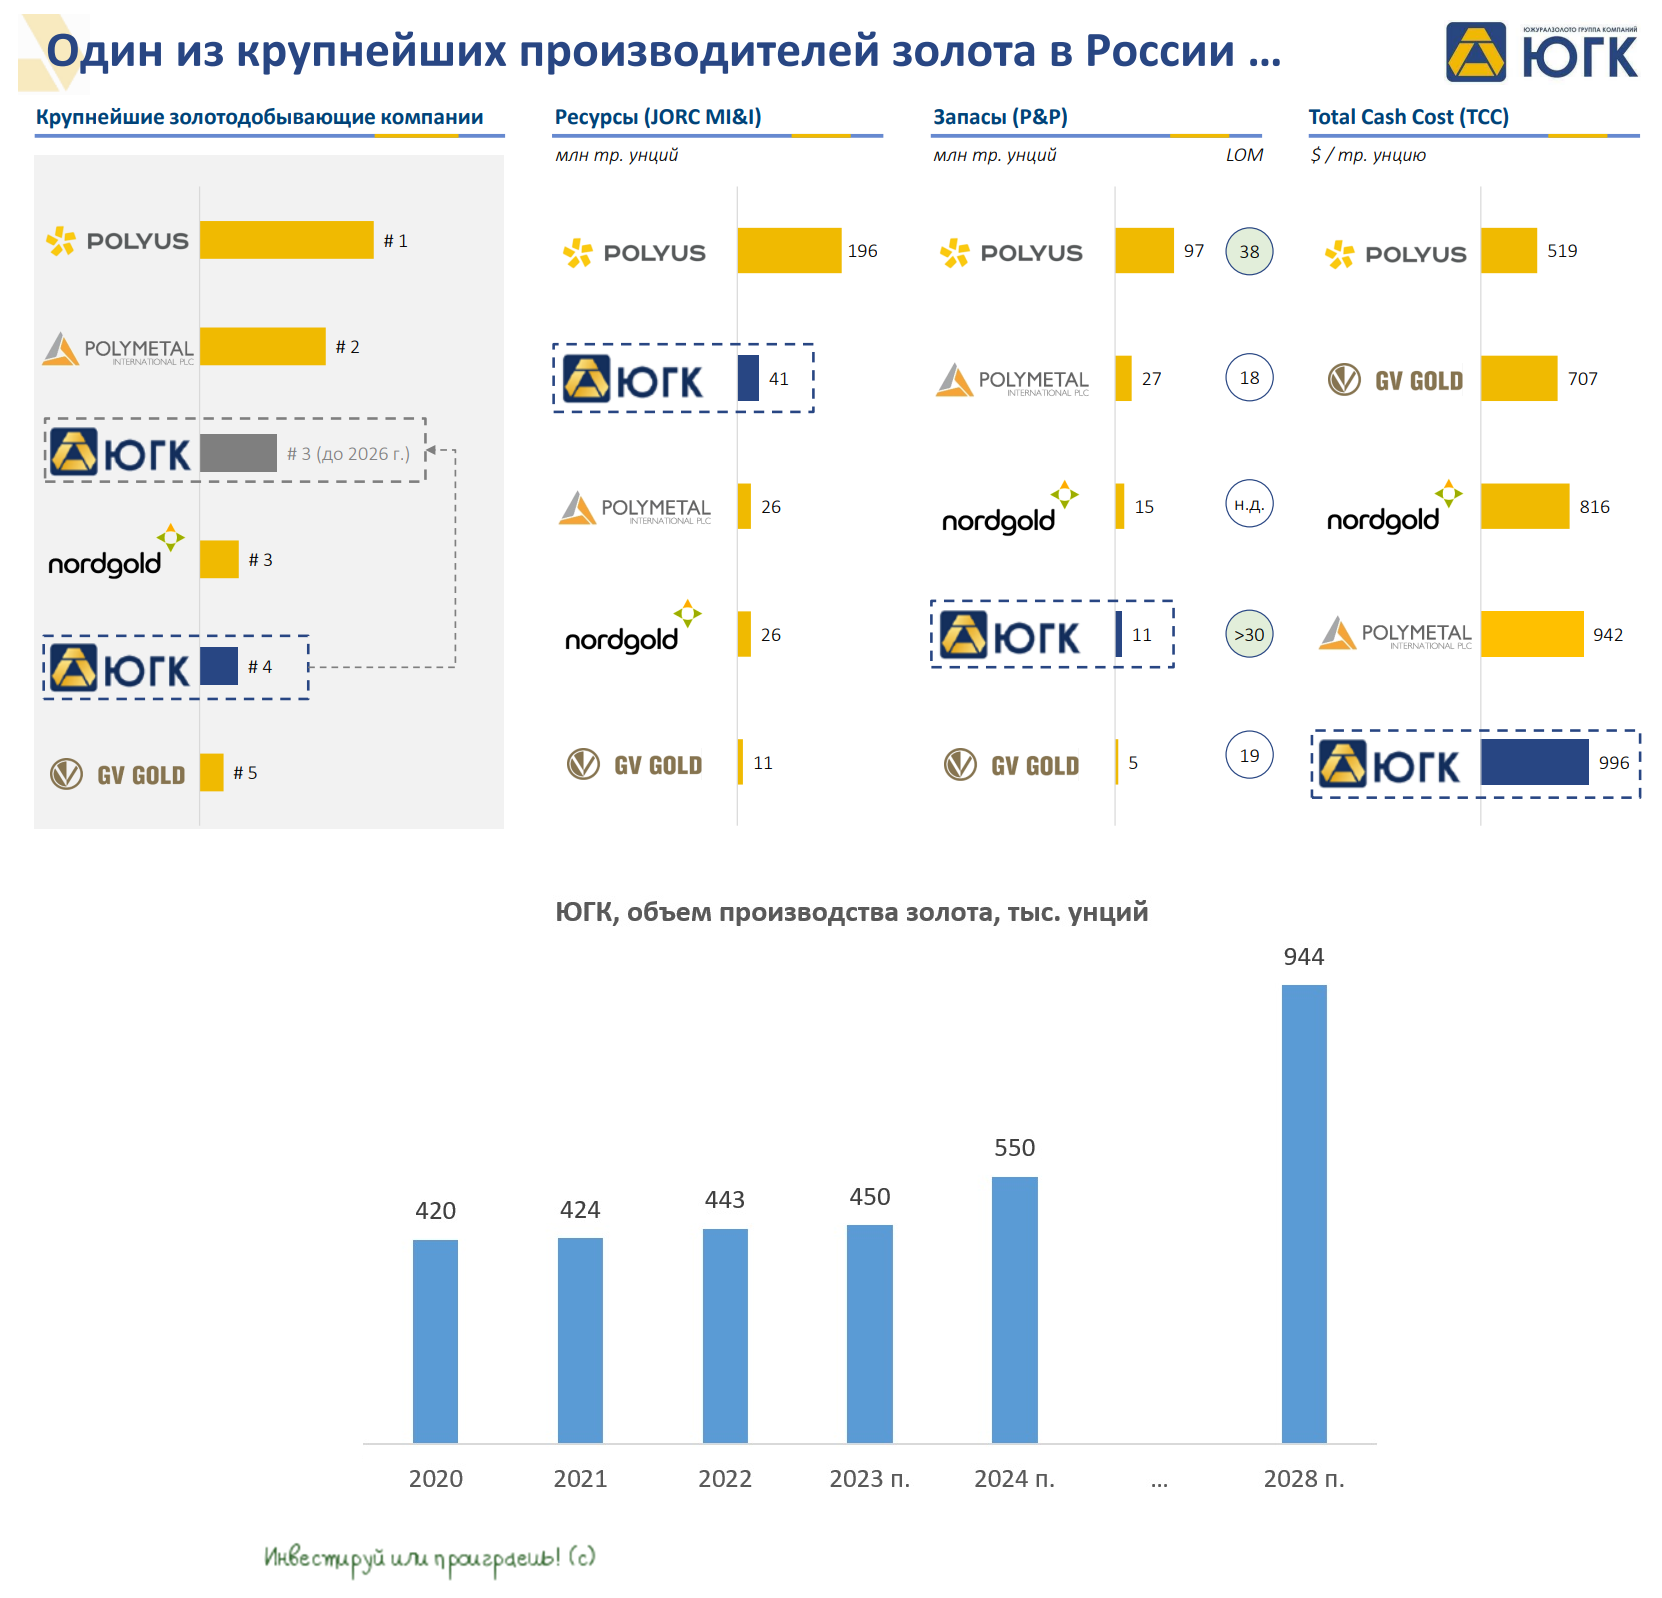
📊 На мой взгляд, ЮГК – интересная история роста в отечественной цветной металлургии. По итогам 2023 года компания планирует добыть 450 тыс. унций золота, а к 2028 году показатель вырастет уже до 944 тыс. унций. В прошлом году компания прошла пик инвестиционной программы, и теперь планирует ежегодно наращивать пр-во драгметалла.
Что касается геополитических рисков, то они находятся на минимальном уровне. Реализация золота происходит с дисконтом 1%, добыча руды не предполагает использование сложного западного оборудования, и компания использует российскую+китайскую технику. Впрочем, некоторым российским золотодобытчикам, которые находятся под западными санкциями, этот факт не мешает успешно продавать золото как на Ближнем Востоке, так и в Азии.
💰 Компания планирует направлять на дивиденды не менее 50% от ЧП по МСФО при долговой нагрузке Net Debt/EBITDA <3х (цель на ближайшие годы - снизить показатель до 0,8х). В итоге инвесторы могут получить своеобразный микс истории роста и дивидендов.
💼 Что касается сделок M&A, менеджмент ЮГК сейчас сфокусирован на органическом росте. Российские активы Polymetal южноуральской компании неинтересны, поскольку конкурент наверняка запросит за них завышенную цену. Руководство держит руку на пульсе и постоянно мониторит рынок на предмет интересных поглощений, однако в нынешних рыночных реалиях не ожидает увидеть интересный актив по привлекательной цене.
Учитывая высокий интерес к этой истории, я ожидаю размещение бумаг ЮГК (#UGLD) по верхней границе ценового диапазона и низкую аллокацию. В этом случае рыночная капитализация составит 120 млрд руб.
👉 В 2024 году по прогнозам компания планирует добыть порядка 17 т золота, и если рассматривать консервативный сценарий по ценам на золото в размере 4900 руб. за грамм, то по итогам следующего года можно ожидать выручку и EBITDA на уровне 83 млрд и 32 млрд руб. соответственно. В этой цене на золото мы учитываем гибкие экспортные пошлины, которые будут действовать до конца следующего года. Долговую нагрузку NetDebt/EBITDA также рассмотрим по консервативному сценарию (около 2х), и в этом случае мы получаем прогнозный мультипликатор EV/EBITDA=5,7х, в то время как для быстрорастущих компаний нормой является 7х.
Не знаю как вы, а недооценённые истории я люблю, особенно когда речь идёт о золотодобывающих компаниях с совершенно понятными драйверами роста. Участвовать в этом IPO планирую.
❤️ Ставьте лайк, если дочитали этот пост до конца и он оказался для вас полезным и интересным.
© Инвестируй или проиграешь
🔥104👍67❤27🤔3😱1
ЮГК подвёл итоги IPO на Московской бирже
👑 Вчера на Мосбирже произошло очень важное событие - впервые за последние 15 лет мы стали свидетелями IPO российской золотодобывающей компании. Сначала мы её прожарили, затем поучаствовали в закрытом брифинге с участием менеджмента, после чего я принял решение поучаствовать в IPO.
По результату мы увидели рост free-float по итогам этого размещения с первоначальных 5% до 6%, но на мой субъективный взгляд это лишь показывает сильный спрос со стороны всех категорий инвесторов, позволивший ЮГК увеличить объём размещения до 7 млрд рублей, что предполагает рыночную капитализацию в 117 млрд руб.
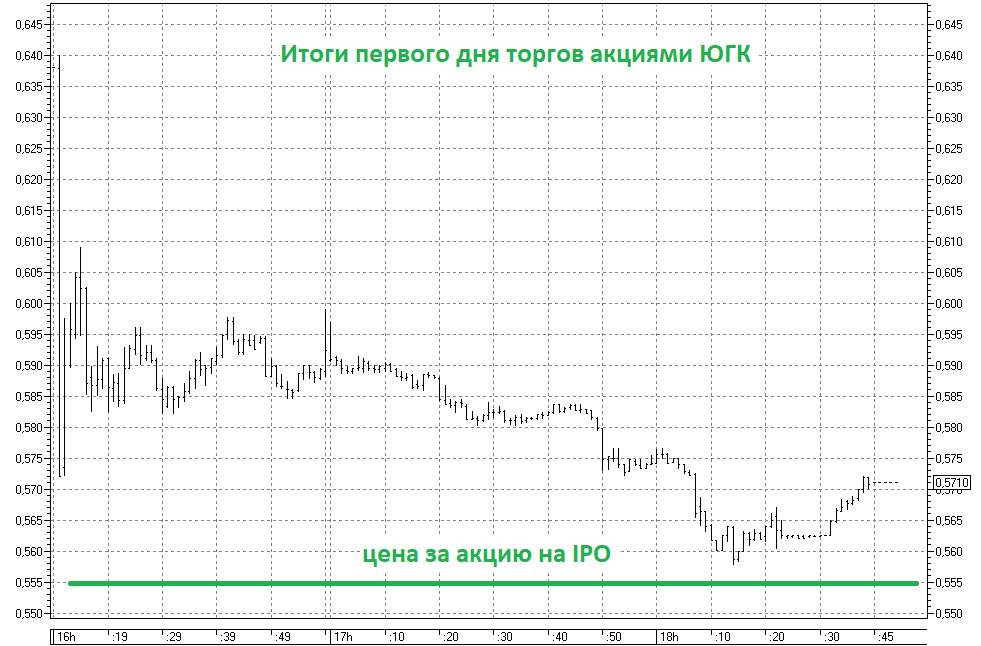
🧮 Напомню, изначально компания хотела разместить до 5% акций, но в итоге приняла решение увеличить free-float до 6%. Какие плюсы из этого можно почерпнуть? Чем выше free-float, тем выше ликвидность в бумагах, что позволяет широкому кругу инвесторов заходить в акции и оказывает благоприятное влияние на рост капитализации. К тому же, бумаг нам налили по нижней границе целевого диапазона (55-60 коп. за акцию), а значит апсайд автоматически больше. Разве стоит по этому поводу грустить? На мой взгляд - нет.
💼 По заявлениям руководства компании, половину IPO выкупили институционалы, которые являются долгосрочными инвесторами, а значит не будут избавляться от бумаг на каждом "задёрге" вверх. В целом, книга переподписана многократно: у меня аллокация составила 30% (брокер Тинькофф), но я слышал от других коллег, что некоторые заявки частных инвесторов были удовлетворены лишь на 20%. В общем, разброс получился на уровне 20-30%.
⚖️ Менеджмент ЮГК считает, что оценка компании справедливая и фундаментально обоснованная, однако данное IPO проходит с неплохим дисконтом к бумагам Полюса (#PLZL) и Селигдара (#SELG), которые в следующие пять лет будут уступать ЮГК по темпу роста производства золота. Кроме того, ЮГК не стал жадничать и размещаться по верхней границы ценового диапазона, оставив дополнительный потенциал для роста акций.
🤵♂️«При определении цены размещения и в подходах к удовлетворению заявок мы стремились сформировать максимально широкую и качественную базу инвесторов, которая станет залогом успешной публичной истории компании, обеспечит хорошую ликвидность нашим акциям и траекторию для последующего роста их котировок», - поведал президент и основной акционер ЮГК Константин Струков.
📈В долгосрочных перспективах золота не приходится сомневаться, поскольку уже не одну тысячу лет этот благородный металл используется человечеством в качестве средства обмена и накопления. В мировой золотодобыче завершилась эпоха богатой ресурсной базы. С каждым годом содержание драгметалла в руде будет все меньше и меньше, что приведет к увеличению себестоимости производства и росту цен в долгосрочной перспективе. При этом у всех отечественных золотодобытчиков себестоимость производства растет медленнее, чем у иностранных конкурентов, благодаря девальвации рубля, что позволяет им наращивать маржинальность бизнеса.
👉ЮГК (#UGLD) – это микс истории роста и дивидендов в отечественном золотодобывающем секторе. Я в эту историю зашёл инвестиционно и буду сидеть в ней вплоть до реализации всех намеченных драйверов.
© Инвестируй или проиграешь
👍147❤44🔥26😱5🤔1