
Всемирный золотой совет ждёт рецессии в США и роста цен на золота
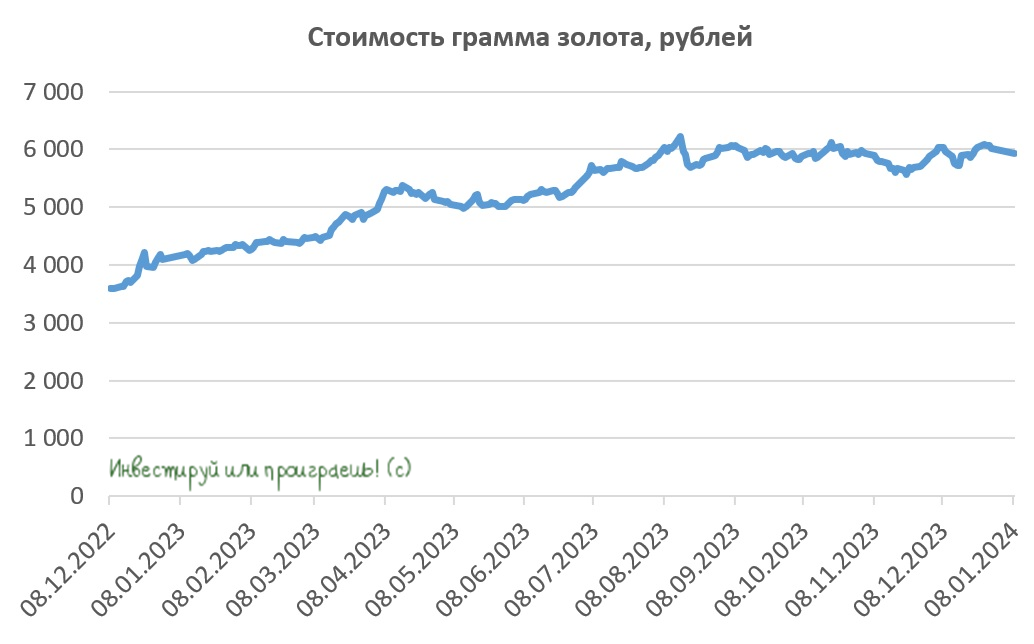
📣 Всемирный золотой совет представил свой прогноз на 2024 год, в котором ожидает наступление рецессии в Соединенных Штатах и роста цен на #золото. Что весьма логично, учитывая, что во время предыдущих рецессий драгоценный металл демонстрировал положительную динамику.
За последние полвека мировой рынок золота показал высокую чувствительность к состоянию американской экономики. В периоды экономических спадов всегда наблюдается увеличение спроса на драгметалл. Стоит отметить, что по статистике последних 50 лет, Соединенным Штатам удавалось избежать рецессии только в двух случаях из девяти циклов повышения процентных ставок. И это неудивительно, ведь когда процентные ставки остаются высокими в течение длительного времени, это неминуемо оказывает давление на финансовые рынки и реальную экономику.
🇺🇸 Фьючерсный рынок в Чикаго предполагает снижение процентных ставок в Соединенных Штатах уже 20 марта 2024 года. Если проводить исторические параллели, то снижение ставок в Штатах обычно начиналось в среднем за 6-13 месяцев до наступления рецессии.
Ещё одним интересным аспектом является бюджетный дефицит. В этом году Министерству финансов США придется потратить более $1 трлн на выплату процентов по государственному долгу. Чтобы справиться с этим безболезненно, властям необходимо будет значительно увеличить налоговую нагрузку. Однако в предвыборный год вряд ли кто-то пойдёт на такой шаг. Расходы правительства растут быстрее доходов, и этот разрыв будет только увеличиваться с каждым месяцем.
Плюс ко всему, существует высокая вероятность того, что ФРС вновь включит "печатный станок" и начнёт приобретать государственные облигации на свой баланс. В прошлом такой шаг всегда оказывал благоприятное влияние на стоимость золота, наверняка определённую поддержку жёлтый металл получит и в этот раз от "вертолётных денег".
🌏 Согласно прогнозам Всемирного золотого совета, в 2023 году избыточный спрос со стороны Центробанков привел к увеличению доходности золота на 10%. В 2024 году такая тенденция сохранится, поскольку Центробанки Китая, Сингапура и Индии продолжат активно приобретать драгметалл.
Геополитических рисков на 2024 год также предостаточно: Ближний Восток, Северная Корея, выборы в Тайване. Геополитика также благоприятна для укрепления золота.
👉 Подводя итог всему вышесказанному, отметим, что у золота рисуются действительно хорошие перспективы на этот год, поэтому в периоды сильных коррекций на рынке акций обращайте внимание на бумаги золотодобытчиков - ЮГК (#UGLD), Селигдара (#SELG), Полюса (#PLZL), которые потенциально интересны для долгосрочных покупок, и у каждой из этих историй есть свои драйверы для роста.
Ну и не забывайте про наш пост в премиуме под названием Две причины для покупки золотодобытчиков, который был написан в конце декабря, и который продолжает оставаться совершенно актуальным и на сегодняшний день.
❤️ Не забывайте ставить лайк под этим постом, и желаю вам максимально комфортно вернуться из праздничных новогодних салатов в суровые рабочие будни!
© Инвестируй или проиграешь
❤98👍82🤔1
💼 На текущий момент времени я рад своему решению поучаствовать в этом ноябрьском первичном размещении акций, ЮГК в моих глазах продолжает оставаться успешным миксом истории роста и дивидендов в отечественном золотодобывающем секторе, и я планирую оставаться акционером этой компании вплоть до реализации всех намеченных драйверов.
❤️ Лайки под этим постом ставят только акционеры ЮГК!))
© Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
❤114👍62😁8🔥5😱4🤔1
Цены на золото готовятся к мощному взлёту?
🥇Сейчас в деловой прессе всё больше разговоров о том, что мировые цены на золото ждёт масштабный бычий рост, а ведь мы ещё в декабре предупреждали об этом, написав тогда в премиуме большой пост на эту тему и отметив крайне благоприятную рыночную конъюнктуру на 2024 год.
Впрочем, узнать о том, насколько верны окажутся наши оптимистичные прогнозы в отношении цен на золото, мы сможем лишь по прошествии времени, ну а сейчас предлагаю освежить в памяти текущее положение дел в публичных российских компаниях из этого сектора и актуализировать инвестиционные кейсы.
👑 Полюс (#PLZL)
Полюс обладает самой низкой себестоимостью производства и, соответственно, самой высокой рентабельностью EBITDA в отрасли. На первый взгляд, это идеальный кандидат, и к бизнесу больших вопросов нет, однако дьявол кроется в деталях.
Ещё прошлогодней весной компания обещала представить обновлённую долгосрочную стратегию развития, ближе к ноябрю-декабрю. Тем временем закончился уже не только ноябрь и декабрь, но и январь, а никакой стратегии мы до сих пор так и не получили. Компания только лишь раскрыла свои операционные и финансовые результаты за 6m2023 и представила производственный прогноз на 2023 год, после чего её IR фактически "пропал с радаров". Кроме того, мутная история с байбэком, который в итоге был проведён "для своих", также не внушает большого оптимизма.
👑 Polymetal (#POLY)
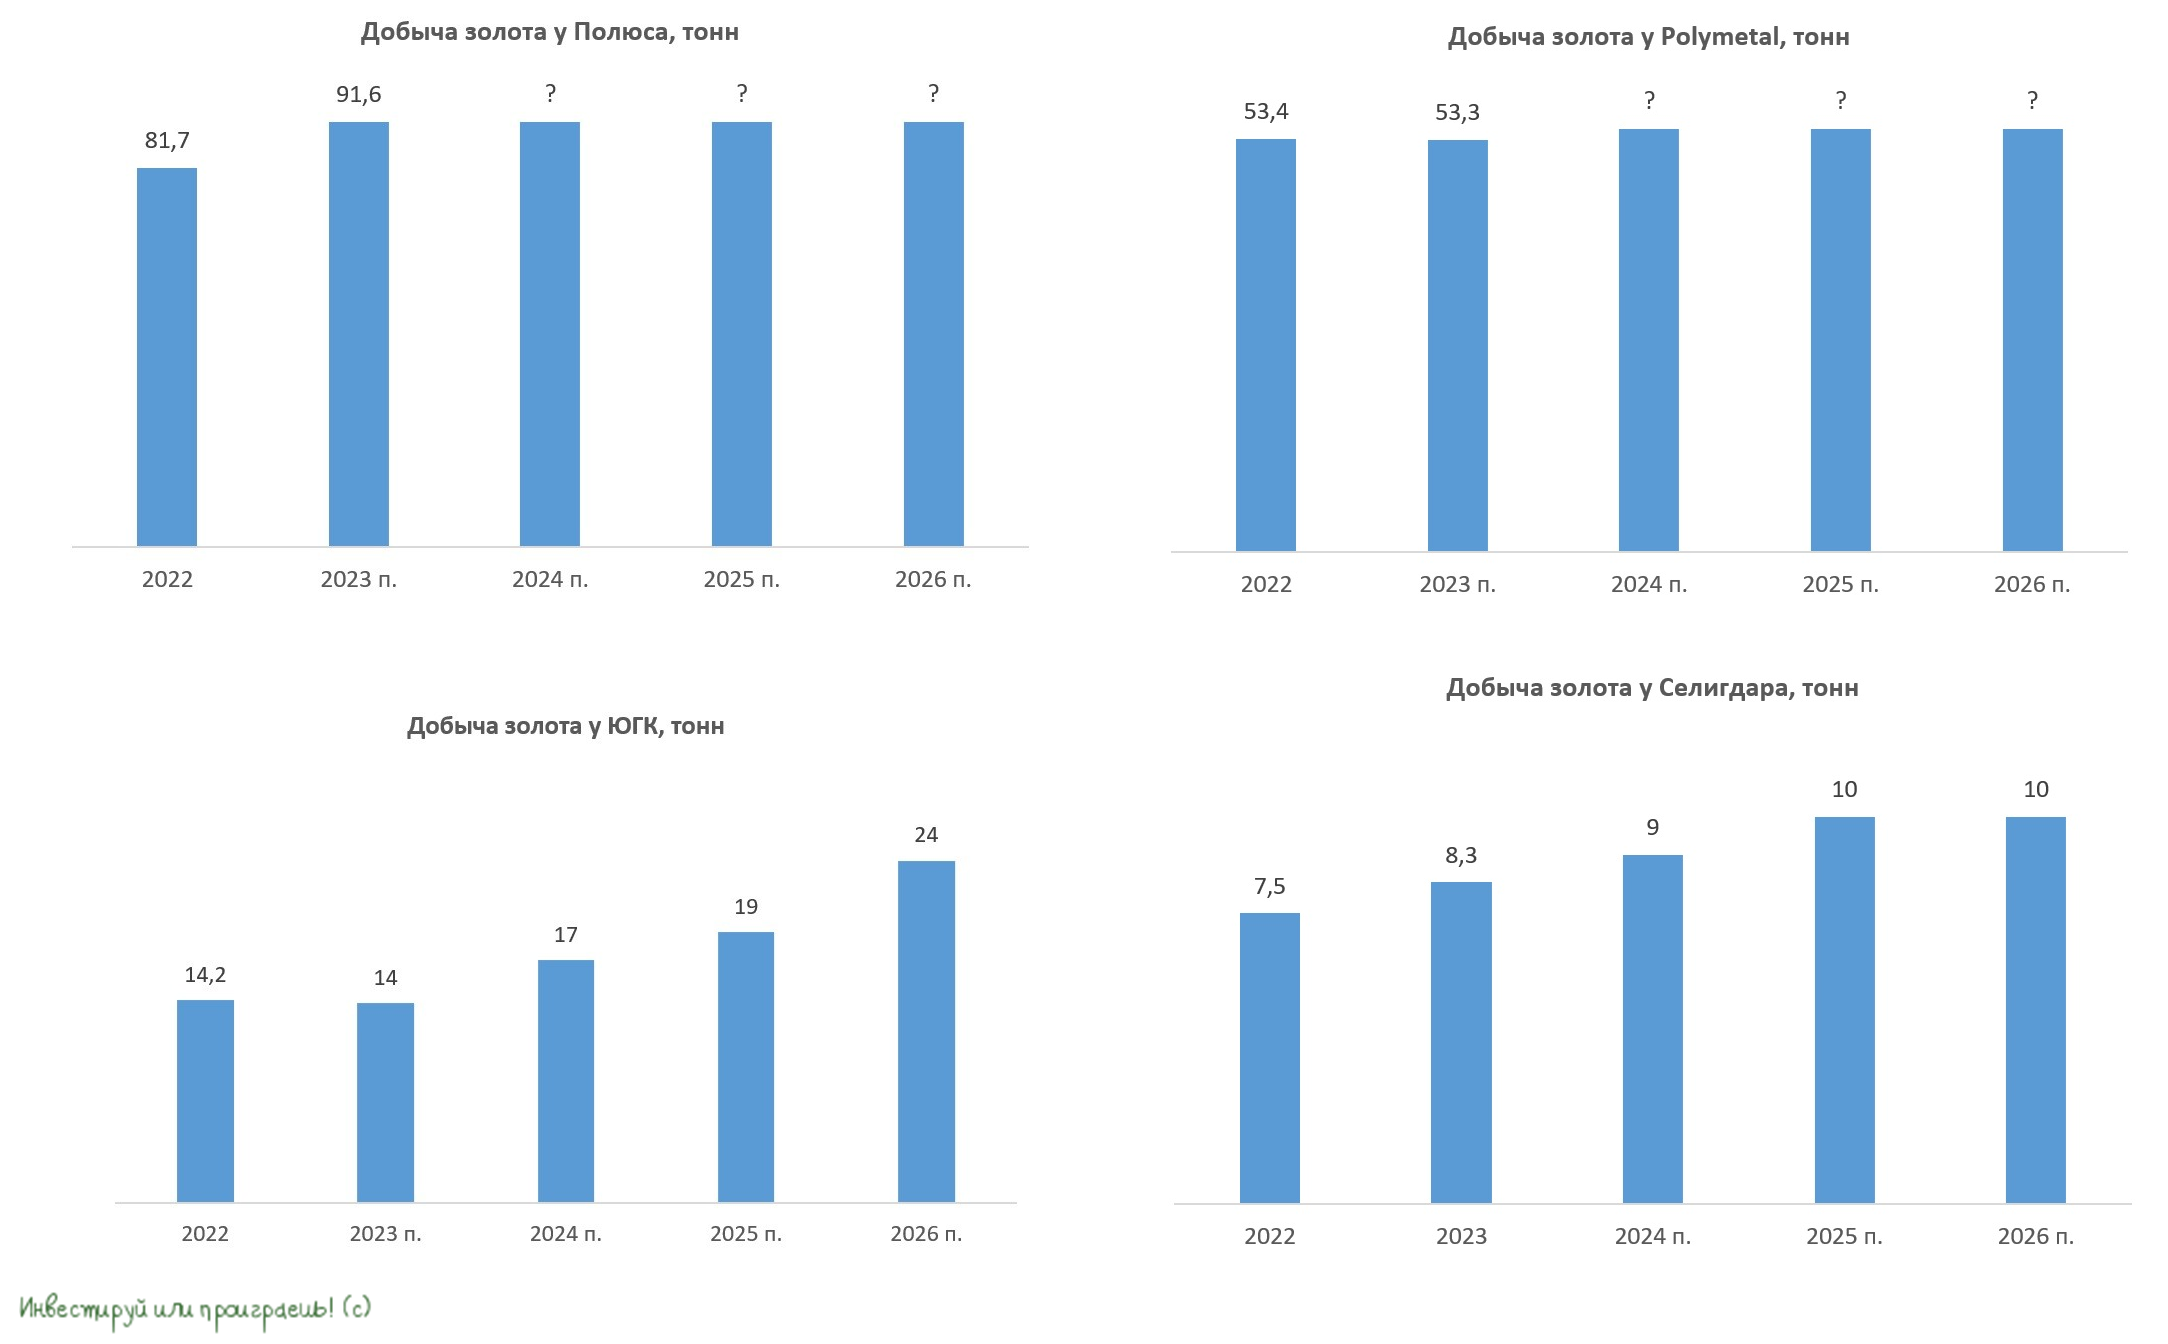
Буквально на днях компания представила прогноз на 2024 год исключительно по казахстанским активам, не став озвучивать свои ожидания в отношении российских активов. Это можно объяснить тем, что Polymetal планирует осуществить их продажу уже в 1 кв. 2024 года, и в данный момент поиски подходящего покупателя продолжаются. Российские активы в новой реальности стали токсичными для компании из-за американских санкций, а потому их сохранение в составе группы Polymetal увеличивает риск санкций уже в отношении материнской компании.
Несмотря на то, что с фундаментальной точки зрения бумаги Polymetal недооценены, и в их стоимость заложен риск продажи российских активов с дисконтом, я не рекомендую ввязываться в эту историю, т.к. российским акционерам вряд ли приходится рассчитывать на дивиденды и право голоса в этой компании, да и новость о делистинге бумаг с Мосбиржи может прилететь в любой момент.
👑 ЮГК (#UGLD)
ЮГК является третьей по объёму добычи публичной золотодобывающей компанией в РФ и имеет, пожалуй, самые амбициозные планы на ближайшие три года. Судите сами: в следующем году ожидается рост добычи на +21,4% до 17 тонн, а к 2026 году этот показатель должен увеличиться уже на +71,4% (к 2023 году), благодаря запуску горно-обогатительного комбината "Высокое".
Я, как вы знаете, поучаствовал в этом IPO, и на текущий момент доля бумаг ЮГК в моём портфеле составляет около 0,8%, что для меня вполне достаточно. Но если вдруг будет коррекция - готов наращивать своё присутствие.
👑 Селигдар (#SELG)
Селигдар по итогам 2023 года перевыполнил производственный план, и к 2025 году планирует резко увеличить производство золота примерно на четверть - до 10 т, за счёт запуска горно-обогатительного комбината "Хвойное". После этого компания планирует поддерживать уровень добычи вблизи 10 т вплоть до 2029 года, а затем удвоить производство, благодаря вводу в эксплуатацию месторождения Кючус.
По факту это тоже интересная растущая компания, к акциям которой есть смысл присматриваться на долгосрок, и при удобном случае покупать их в свой портфель.
👉 Таким образом, на горизонте ближайших трёх лет для покупок потенциально интересны акции ЮГК, которые имеют амбициозные планы, а также Селигдар, который к концу десятилетия планирует кратно нарастить производство золота и олова.
Бумаги Polymetal для разумных инвестиций не подходят, а корпоративное управление в Полюсе за последнее время сильно ухудшилось, что лично меня отталкивает.
❤️ Ставьте лайк, если пост оказался для вас действительно полезным и интересным, и плодотворной вам рабочей недели!
© Инвестируй или проиграешь
👍184❤63🔥7🤔5
Forwarded from Инвестируй или проиграешь PREMIUM
ЮГК не боится санкций
👑 Золотодобытчик ЮГК представил накануне свои операционные результаты за 2023 год, а также провёл конференц-звонок, на который компания любезно пригласила и наше сообщество "Инвестируй или проиграешь". Поэтому самое время проанализировать опубликованные операционные результаты вместе с вами, а также тезисно озвучить основные моменты из этого брифинга.
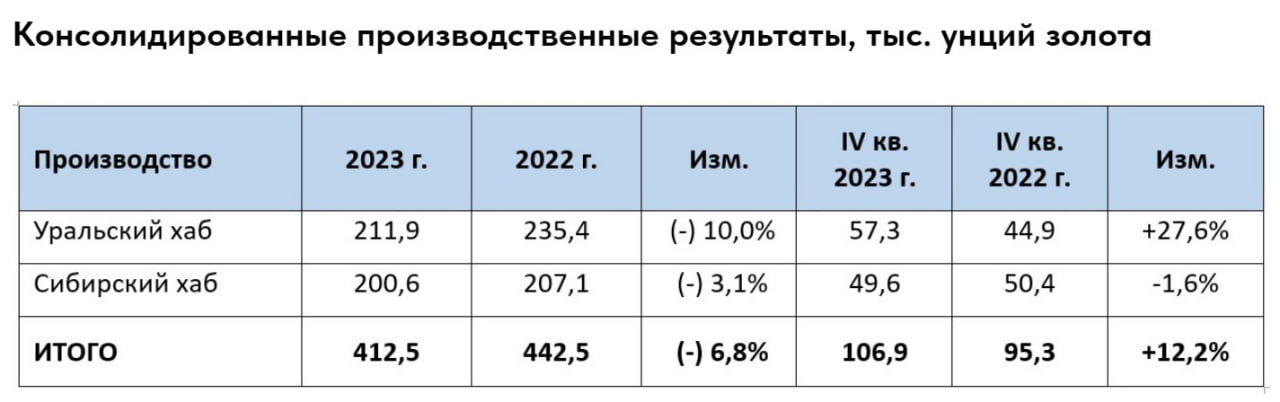
📉 Итак, по итогам минувших 12 месяцев производство драгметалла сократилось на -6,8% до 412,5 тыс. унций. Признаюсь честно, результаты немного разочаровали, учитывая, что перед IPO было заявлено о сохранении производства на уровне предыдущего года. Хотя менеджмент объясняет это задержкой в запуске горно-обогатительного комбината "Высокое", что похоже на правду. Предлагаю им поверить.
📈 Несмотря на негативную динамику производственных показателей, выручка ЮГК по предварительным данным выросла на +19% до 68 млрд руб., благодаря росту цен на драгметалл и девальвации рубля.
📣 Кроме публикации пресс-релиза менеджмент ЮГК провёл конференц-звонок. Предлагаем вашему вниманию основные тезисы, которые нам показались особенно интересными:
✔️ 23 февраля 2024 года ЮГК попала в санкционный список SDN, но менеджмент был готов к подобному сценарию, т.к. ранее все крупнейшие отечественные золотодобытчики уже столкнулись с подобными ограничениями, да и основной акционер Константин Струков ещё с ноября прошлого года находится под санкциями Великобритании, поэтому по большому счёту ничего нового.
Здесь конечно стоит отметить, что у компании есть 7 экспортных лицензий, и новые санкции безусловно потребуют внесения изменений в экспортные цепочки и добавления посредников, однако это приведёт к скромному увеличению издержек менее чем на 1%.
✔️ По ожиданиям менеджмента, рост производства в 2024 году составит около 30%. Таким образом, вместо первоначальных прогнозов по добыче 17 тонн золота теперь следует ориентироваться на уровень 16,6 тонн. Что в принципе тоже было бы очень неплохо!
✔️ В 2023 году себестоимость производства унции золота (ТСС) составила около $990. Ожидается, что в 2024 году этот показатель останется на аналогичном уровне. При текущих ценах на драгметалл, рентабельность EBITDA составляет около 45%. Не ПОЛЮСовские 60%+ конечно, но тоже очень даже неплохо!
✔️ Руководство ЮГК понимает важность дивидендных выплат для роста капитализации компании. К концу 2024 года ожидается, что долговая нагрузка по соотношению NetDebt/EBITDA будет меньше 2х, что позволяет рассчитывать на выплату дивидендов по итогам текущего года.
✔️ В связи с введением гибкой экспортной пошлины российскими властями, начиная с 1 октября 2023 года, компания стала реализовывать больше золота на внутреннем рынке, поскольку экспортные поставки стали менее маржинальными.
👉 С момента проведения ноябрьского IPO, в котором я с удовольствием принял участие, акции ЮГК (#UGLD) продемонстрировали значительный рост, подорожав примерно на 30%. Продолжаю держать бумаги в своём портфеле, и даже готов их докупать их в периоды сильных коррекций.
Мы ожидаем, что будущее удорожание золота и запланированное увеличение производства драгметалла будут и дальше способствовать сильному росту котировок акций в долгосрочной перспективе.
*Материал опубликован из нашего закрытого клуба "Инвестируй или проиграешь PREMIUM". Подписывайтесь, и вы всегда будете получать эксклюзивную информацию об эмитентах из первых рук, а также читать качественную авторскую аналитику и быть в курсе всех моих сделок по личному портфелю!
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
👍90❤32🔥7😱3😢1
Золото: исторические максимумы
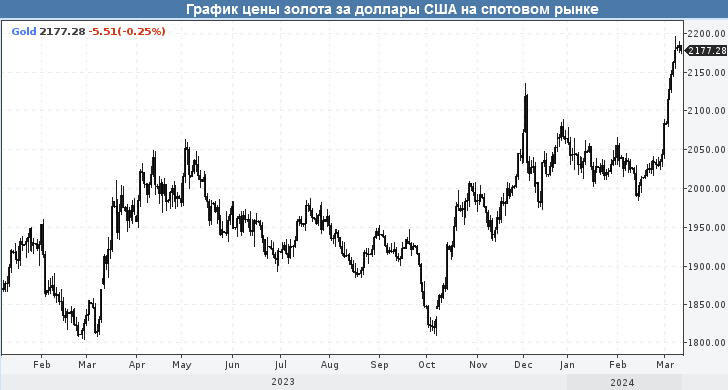
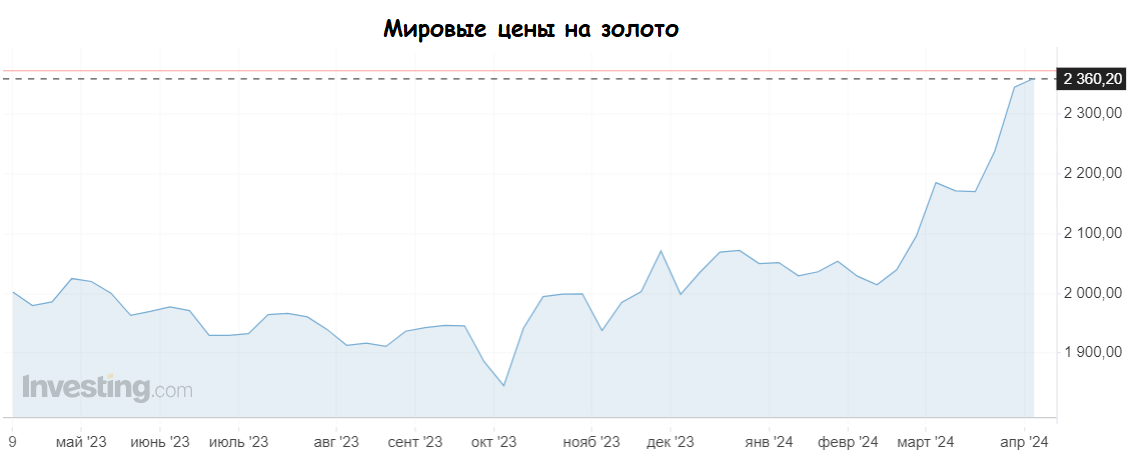
📈 Мировые цены на #золото в марте 2024 года уже успели обновить исторический максимум и совсем немного не дотянули до уровня $2200 за тройскую унцию.
А ведь всего ровно месяц тому назад мы обсуждали с вами, что цены на золото готовятся к взлёту - и этот взлёт в моменте случился. Причём я совершенно не склонен полагать, что это предел роста цен. Давайте не забывать, что один из ключевых факторов будущего роста цен на золото – это потенциальное снижение процентных ставок ФРС США.
Монетарная политика американского ЦБ исторически оказывает сильное влияние на котировки всех металлов, а золото на товарном рынке является одним из ключевых активов.
🕺 В любом случае, уже сейчас я могу утверждать, что инвестиционная идея покупки фонда Тинькофф на золото (#TGLD) оказалась очень даже удачной летом 2022 года, когда золото стоило дешевле, а курс доллара по отношению к рублю составлял ниже 60 руб. На сегодняшний день эта позиция уже практически удвоилась, а доля #TGLD в моём портфеле составляет 3,6%.
На фоне растущих цен на золото поддержку сейчас также получают акции компании Полюс (#PLZL), которую мы прожаривали буквально несколько дней тому назад, и которая подходит исключительно терпеливым инвесторам, а также акции ЮГК (#UGLD), операционные результаты которой мы с вами анализировали буквально неделю тому назад (а также поучаствовали в онлайн-конференции).
Разумеется, не забываем и про Селигдар (#SELG), который перевыполнил производственный план на 2023 год, и даже по текущим ценникам является весьма перспективной инвестиционной идеей на долгосрок.
👉 Как ни крути, а золото по-прежнему остаётся надёжным активом в любом инвестиционном портфеле, и во времена геополитических потрясений и роста инфляции по всему миру всегда сбалансирует ваш портфель, нивелируя бумажные потери по тем или иным акциям.
Плюс ко всему, это хороший хэдж на случай ослабления рубля по отношению к доллару, а вероятность девальвации после президентских выборов лично я оцениваю как высокую, в перспективе до конца текущего года.
❤️ Поэтому не забывайте выделять долю в своём инвестиционном портфеле под инструменты, связанные с золотом, это всегда прибыльно и надёжно! Ну и ленитесь поставить лайк под этим постом - вам всё равно, а мне приятно :)
© Инвестируй или проиграешь
👍174❤23🔥10
Золото: ралли продолжается
📈 Ровно месяц тому назад мы с вами уже обсуждали рост мировых цен на золото, и с того момента котировки выросли ещё на +8,5%, в очередной раз переписав исторические максимумы.
К обозначенным ранее драйверам в виде потенциального снижения процентных ставок ФРС США и высокому спросу на физическое золото со стороны ЦБ ряда стран, добавилась ещё и геополитическая напряжённость на Ближнем Востоке, где буквально сегодня ночью мы увидели новый виток напряжённости, и что-то мне подсказывает, что это только начало в этом масштабном противостоянии Ирана и Израиля, да и сегодняшнее обострение конфликта рынком ещё как следует не отыграно, хотя все были готовы к такому развитию событий, и вопрос был только один: когда?
"Одна вещь, которая определенно способствует покупке золота центральными банками, - это войны, происходящие по всему миру. Если мы посмотрим на историю, это всегда происходило, поскольку золото является безопасной гаванью", - сказал один из аналитиков с Wall Street буквально на днях.
📈 Если добавить в эту картину ещё и полугодовые минимумы курса рубля по отношению к доллару, то никакого удивления не должно вызывать ралли в котировках акций российских золотодобытчиков:
🔸 Полюс (#PLZL) уже вплотную подобрался к ключевому уровню 15 000 рублей, который ему никак не удаётся покорить в течение последних 2,5 лет. Возможно, есть смысл частично зафиксировать прибыль, если доля Полюса у вас довольно высокая или нужен кэш для покупки облигаций, валюты, фондов денежного рынка или других защитных инструментов. Всё-таки запуск амбициозного проекта "Сухой Лог" - это перспектива 2027 года и дальше, в то время как сейчас на котировки могут негативно давить высокая долговая нагрузка компании (после странного прошлогоднего кульбита с выкупом акций) и невнятные дивидендные перспективы.
🔸 ЮГК (#UGLD) продолжает радовать своих акционеров, которые поучаствовали в ноябрьском IPO компании (в том числе и я). И потенциал роста здесь далеко не исчерпан, несмотря на двукратный рост котировок буквально за несколько месяцев - всё-таки это одна из немногих растущих компаний в секторе, которая способна удвоить добычу на горизонте ближайших 4-5 лет.
🔸 Также как и Селигдар (#SELG), акции которого находятся уже в каких-то 8-9% от исторических максимумов, и при этом компания представляет собой очень привлекательный инвестиционный кейс и каждый год шаг за шагом движется к реализации своей долгосрочной стратегии развития, которая предполагает рост производства до 20 тонн золота к 2030 году (с текущих 8,3 тонн по итогам 2023 года).
🔸 Что касается многострадального Polymetal (#POLY), то признаюсь честно - я за этой историей следить перестал. После продажи российских активов в начале марта этого года , размер компании сократился в 3,5 раза, а объём производства уменьшился с 1,7 до 0,5 млн унций. Новую стратегию развития Polymetal обещает представить в мае, вместе с обновлённой див.политикой, но судя по котировкам акций, которые продолжают топтаться вблизи 1,5-годовых минимумов, никакого энтузиазма у инвесторов это не вызывает.
👉 Подводя итог всему вышесказанному, давайте ещё раз подытожим, что потенциал роста у российских золотодобытчиков остаётся, также как и у мировых цен на #золото. И если рассуждать стратегически, то я бы рекомендовал придержать акции растущих компаний Селигдар и ЮГК, частично пытаться продавать бумаги Полюса и обходить стороной многострадальный Polymetal.
❤️ Не забывайте ставить лайк под этим постом! Верьте в российский фондовый рынок, и он обязательно ответит вам взаимностью!
© Инвестируй или проиграешь
👍169❤36🔥5
👑 Высокие цены на золото не испугали покупателей
Всемирный золотой совет представил накануне статистику по мировому рынку золота за 1 кв. 2024 года, а потому предлагаю заглянуть в неё и проанализировать её вместе с вами.
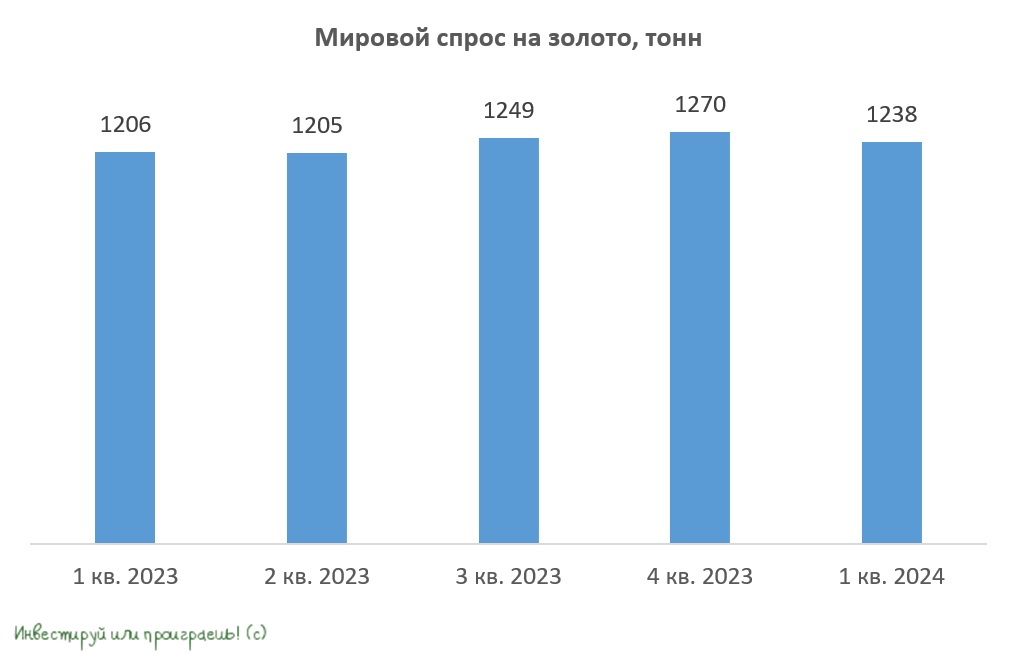
✔️ Средняя цена на драгметалл с января по март составила рекордные $2070 за унцию. Что любопытно, рекордные цены на драгоценный металл совершенно не испугали покупателей, и совокупный спрос в отчётном периоде даже увеличился на +3% (г/г) до 1238 тонн. Вот что значит напряжённая геополитическая обстановка в мире!
✔️ Основной всплеск спроса наблюдался на внебиржевом рынке, где доминировали китайцы. В связи с тем, что китайские инвесторы не имеют возможности приобрести достаточное количество физического золота для немедленной поставки, объёмы торгов на Шанхайской фьючерсной бирже увеличились более чем на +200% за последние два месяца.
В связи с нехваткой физического золота, китайское правительство даже запустило в СМИ кампанию, направленную на стимулирование населения к приобретению серебра вместо золота. Важно отметить, что Шанхай стал вторым по величине центром торговли золотом в мире, уступая лишь Лондонской ассоциации рынка драгоценных металлов (LBMA).
✔️ Мировые Центробанки по-прежнему больше покупают, чем продают #золото, и их запасы по итогам 1Q2024 выросли на 74 тонны. Стоит отметить, что помимо традиционных покупателей в лице Центробанков Китая и Индии, на сей раз к ним присоединился и Банк Турции, который в марте стал лидером по объёму закупок, приобретя 14 тонн драгоценного металла.
Доминирование доллара США вызывает проблемы не только у стран, настроенных против Запада, таких как Китай и Россия, но также и у других развивающихся экономик в Азии, Африке и Южной Америке. В связи с этим многие государства стремятся уменьшить свою зависимость от американской валюты, предпочитая золото, нежели американские баксы, всё больше теряющие доверие.
✔️ Что касается производство драгметалла, то по итогам 1Q2024 оно выросло на +4% (г/г) до 893 тонны – золотодобытчики рады высоким ценам и наращивают свои производственные мощности. У большинства крупнейших в мире компаний себестоимость производства составляет около $1100 за унцию, и текущие котировки жёлтого металла позволяют работать с высокой маржинальностью.
❓Какую динамику золота мы можем увидеть в среднесрочной перспективе?
Мировые Центробанки уже начинают постепенно сокращать закупки драгметалла, поскольку текущие ценники для них становятся не комфортными, и это негативный фактор. Зато накалённая ситуация в мире очень даже позитивна для рынка золота - чего стоят только недавние слова премьер-министра Израиля о том, что его страна не может согласиться на окончание военной операции против ХАМАС, начав в воскресенье бомбардировку города Рафах в Секторе Газа.
Монетарная политика ФРС США также благоприятна для жёлтого металла: уже летом американский регулятор планирует начать сокращение программы QT, и на одних только слухах и ожиданиях мы видим снижение доходности долгосрочных гособлигаций. А что будет, когда ставка действительно начнёт снижаться?
👉 Продолжаю из золотодобытчиков держать в своём портфеле акции компании ЮГК (#UGLD), взгляд на которую в трёх частях я выкладывал в "Инвестируй или проиграешь PREMIUM" буквально пару недель тому назад, а также акции компании Полюс (#PLZL), от которых я в принципе готов даже избавиться, но чуть подороже. А вот акции Селигдар (#SELG) я бы даже прикупил где-нибудь в диапазоне 55-60 руб., т.к. к растущим компаниям я всегда был не равнодушен, и кратный рост производства золота в перспективе ближайшей пятилетки даёт большие надежды и на серьёзную переоценку котировок в будущем.
В целом, в совокупности всех вышеперечисленных факторов, 2024 год для отрасли должен оказаться весьма успешным, поэтому не забывайте выделять в своём инвестиционном портфеле какую-то часть для золотых активов (будь то физическое золото, фонды или акции).
❤️ Не поленитесь поставить лайк под этим постом, мы стараемся для вас! Верьте в российский фондовый рынок, и он обязательно ответит вам взаимностью!
© Инвестируй или проиграешь
👍220❤51🔥5🤔1
Рынок нефти ждет дисбаланс спроса и предложения?!
📣 В заключительный день Петербургского международного экономического форума (ПМЭФ) глава Роснефти Игорь Сечин представил содержательный доклад, который был посвящен актуальным тенденциям нефтяного рынка. Предлагаю вашему вниманию основные тезисы, которые нам показались особенно интересными:
✔️ Глава Роснефти в очередной раз раскритиковал Евросоюз, который с 2021 по 2023 гг. потратил на импорт углеводородов из других стран более $630 млрд, что эквивалентно затратам на природный газ за предыдущие восемь лет. Это негативно сказалось на рентабельности энергоёмких отраслей, включая сталелитейную промышленность, производство удобрений, химических веществ, керамики и стекла. Безусловно, ЕС стреляет себе в ногу, однако акционерам того же Газпрома (#GAZP) от этого ничуть не легче.
✔️ С 2016 года США ввели санкции против Венесуэлы, Ирана и России, которые затронули в общей сложности добычу почти 18 млн б/с (17,4% мирового потребления). Это позволило США увеличить свою долю на рынке, в результате чего энергоресурсы стали основной статьёй экспорта страны. Помощник госсекретаря США Джеффри Пайетт открыто заявил о намерениях Белого дома сократить нефтяные доходы России.
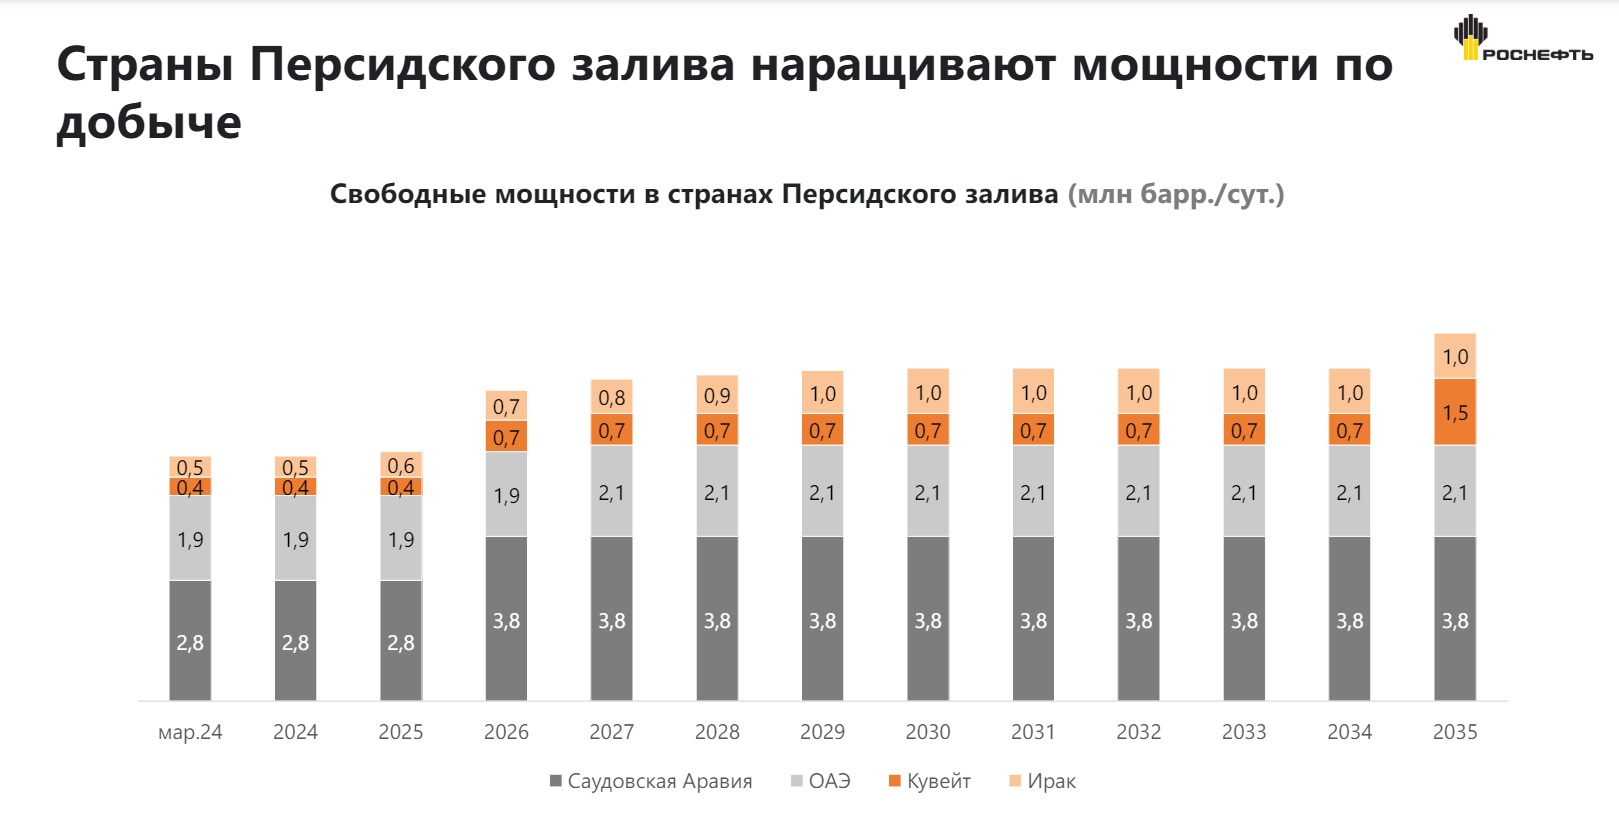
✔️ Страны Персидского залива активно увеличивают свои свободные мощности по добыче нефти, строят новые каналы сбыта и вкладываются в активы в странах-потребителях. Среди них - Саудовская Аравия, Объединенные Арабские Эмираты, Кувейт и Ирак. На данный момент эти государства обладают свободными мощностями для добычи около 5,6 млн б/с.
Согласно прогнозам, к 2027 году этот показатель увеличится ещё на 2 млн б/с. Это может привести к дисбалансу между спросом и предложением на рынке нефти и, как следствие, к снижению её стоимости. Министр энергетики Саудовской Аравии Абдель Азиз бен Салман уже объявил о планах по существенному увеличению добычи нефти начиная с 2026 года.
✔️ С 2001 года доля доллара в международных золотовалютных резервах (ЗВР) упала с 71% до 58%. Это связано с кризисом доверия к доллару США как резервной валюте. Центробанки развивающихся стран предпочитают другие защитные активы. Например, доля золота в ЗВР за последние десять лет почти удвоилась. Это говорит о том, что спрос на золото будет оставаться высоким в долгосрочной перспективе, что позитивно для ЮГК (#UGLD).
✔️ Электрификация транспорта станет катализатором роста спроса на металлы. Согласно прогнозам Международного энергетического агентства, к 2030 году необходимо будет увеличить производство меди на 48%, никеля и кобальта - на 96%, а лития - более чем на 370%. Это позитивный сигнал для Норникеля (#GMKN) в долгосрочной перспективе.
👉 Подытоживая выступление Сечина на ПМЭФ, отметим, что на мировом нефтяном рынке образовался избыток свободных мощностей, и в таких случаях говорить о сильном росте цен на нефть достаточно трудно. Однако несмотря на это, существуют факторы, способные оказать поддержку ценам на нефть. Среди них — геополитические риски и снижение процентных ставок в США. Так, в Европе уже началось снижение ставок, несмотря на то, что уровень инфляции ещё не достиг целевого значения.
Продолжаем следить за ситуацией на мировом рынке нефти, верим в лучшее и держим акции ведущих российских нефтедобывающих компаний (#LKOH, #ROSN, #SIBN) в своём портфеле.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
© Инвестируй или проиграешь
👍107❤69🤔10🔥4
ЮГК объявляет о начале доп.эмиссии на Мосбирже
👑 Один из крупнейших отечественных золотодобытчиков ЮГК анонсировал планы по проведению допэмиссии акций, с объёмом размещения от 2% до 4%. Задумка у менеджмента такая, что рост free-float увеличит шансы компании на попадание в индекс Мосбиржи и получение первого уровня листинга - эти приоритетные задачи озвучивались ещё в преддверии IPO (в конце прошлого года), и реализацию этих задач мы с вами наблюдаем прямо сейчас.
💼 Самое главное для акционеров ЮГК - это то, что размещение пройдёт в формате cash-in. То есть мажоритарный акционер не "обкэшивается" в рамках этой сделки, а планирует все привлечённые средства будут направлены на снижение долговой нагрузки и общекорпоративные цели.
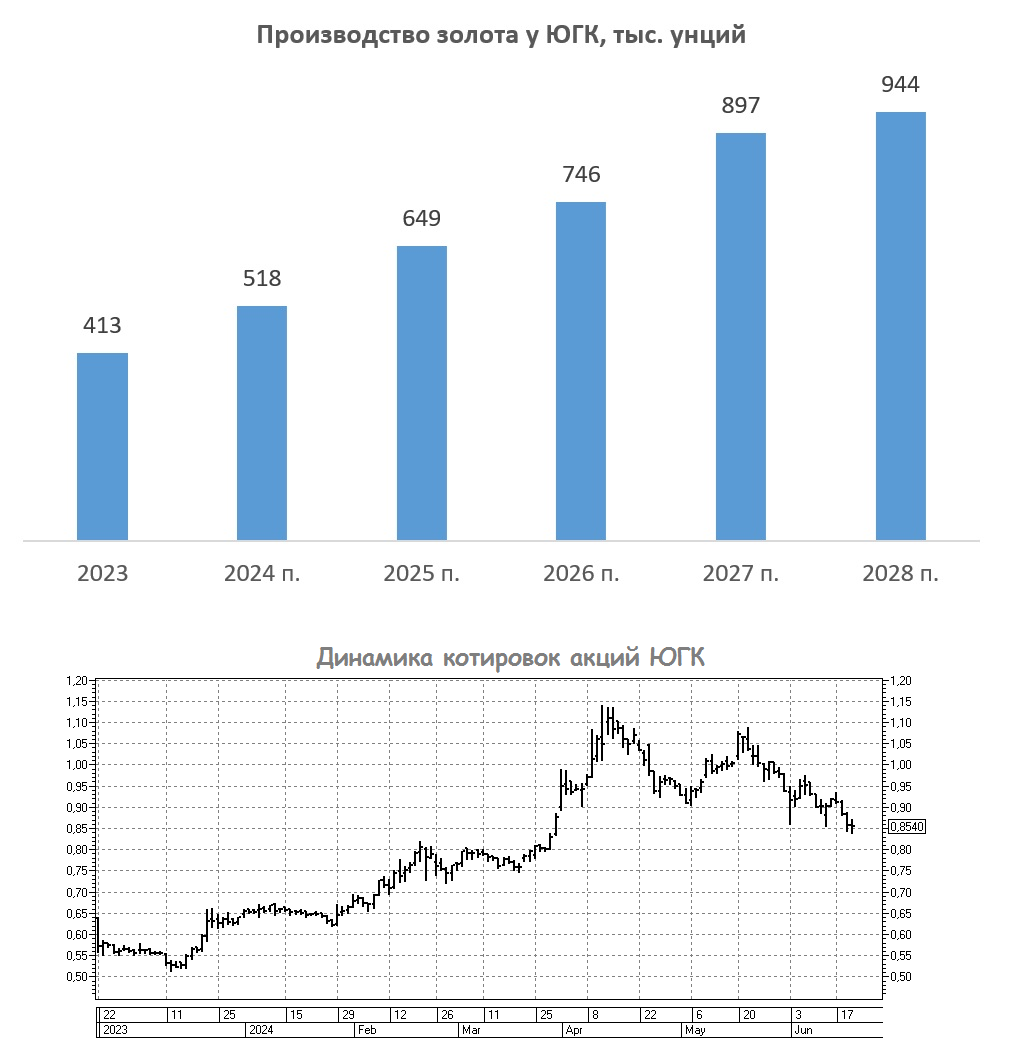
Период сбора заявок на участие в доп.эмиссии открылся вчера и продлится вплоть до 24 июня 2024 года включительно, но может быть закрыт досрочно по решению компании. Стоимость одной акции в рамках этой программы будет установлена после формирования книги заявок, но составит не более 0,84 руб. за акцию.
Таким образом, если отталкиваться от текущих рыночных цен, то можно сказать, что допка пройдёт с небольшим дисконтом к справедливой стоимости, что с учётом планов компании увеличить производство более чем в 2 раза к 2028 году создаёт инвесторам привлекательную возможность.
📣 В рамках подготовки к SPO менеджмент компании провёл конференц-звонок, на котором мы поучаствовали, и основные тезисы которого предлагаем вашему вниманию:
✔️ Получение первого уровня листинга и попадание в индекс Мосбиржи важно для пенсионных фондов, которые проявляют интерес к бумагам компании, однако сейчас не могут их приобрести.
✔️ Получение первого котировального списка является важным элементом не только для акций, но и для облигаций. В этом случае автоматически вырастут лимиты по размещаемым облигациям (как в рублях, так и в валюте), и для компании это также является важным моментом.
✔️ ЮГК отмечает значительный интерес к данному размещению со стороны институциональных инвесторов, и уже вчера книга заявок была полностью покрыта. Но при этом у компании есть большое желание нарастить и количество "физиков", и это тоже является одной из приоритетных целей.
✔️ При текущих ценах на золото ($2300 за унцию) рентабельность по EBITDA составляет около 50%, а потому компания прекрасно подготовлена к возможным стрессам на мировом рынке золота или же к дальнейшему укреплению рубля (хотя менеджмент считает, что это маловероятно).
✔️ ЮГК реализует драгметалл за рубли и китайские юани, в структуре выручки нет валют из недружественных юрисдикций.
✔️ Менеджмент подтвердил первоначальный прогноз по росту производства золота на 2024 год в размере 20-30% (это очень радует!). Ключевой драйвер роста этого года – ГОК "Высокое", он уже введён в эксплуатацию и до конца года там будет произведено 2,5 тонны золота.
✔️ Во второй половине текущего года Совет директоров ЮГК намерен обсудить выплату дивидендов. Действующая див. политика подразумевает выплату акционерам 50% от скорректированной ЧП при соотношении NetDebt/EBITDA<3x.
✔️ Кстати, что касается долговой нагрузки: к концу года она ожидается ниже 2х (цель на ближайшие годы - ниже 1х), что весьма комфортно как для бизнеса компании в целом, так и в плане дивидендных надежд в частности.
👉 ЮГК (#UGLD) на горизонте ближайших нескольких лет обещает оставаться одним из самых быстрорастущих отечественных золотодобытчиков, поскольку никто из публичных конкурентов чисто физически не сможет удвоить производство драгметалла в перспективе ближайших нескольких лет.
Поэтому если у вас есть свободный кэш, и в ваш портфель так и просятся акции, тогда обратите внимание на бумаги ЮГК, которые по текущим ценникам выглядят весьма перспективно! Как мы уже говорили выше, спрос на такой золотой актив однозначно есть: не случайно, по сообщениям СМИ, книга уже была покрыта полностью за первые 4 часа после открытия.
❤️ Не забывайте ставить лайк под этим постом! Верьте в российский фондовый рынок, и он обязательно ответит вам взаимностью!
© Инвестируй или проиграешь
👍138❤16🤔7🔥6
Вторая серия торговой войны взвинтила цены на золото
📈 С начала текущего года стоимость золота успела подорожать на четверть, и сегодня утром котировки в очередной раз переписали свой исторический максимум, достигнув отметки $3357 за унцию. Цена на драгоценный металл растёт как на дрожжах, на фоне опасений банков и хедж-фондов относительно торговой войны между США и Китаем.
🇨🇳 🇺🇸 А ведь первая волна масштабного торгового противостояния между США и Поднебесной началась ещё летом 2018 года . Тогда американский лидер Дональд Трамп объявил о введении таможенных пошлин на продукцию китайской промышленности, мотивируя этот шаг необходимостью защитить внутренний рынок и наказать китайцев за предполагаемые нарушения интеллектуальной собственности.
Не трудно догадаться, что реакция рынка уже тогда была незамедлительной: начался устойчивый подъём цен на золото, который продолжился вплоть до осени 2019 года, пока две страны не пришли к соглашению, позволившему временно урегулировать конфликт и снизить волатильность цен на желтый металл.
❗️ Однако нынешнее положение дел существенно отличается от предыдущего сценария. Во-первых, сейчас ограничения распространяются на весь спектр продукции из Китая, а во-вторых, если ранее Пекин проявлял готовность сразу начать переговоры, то сегодня признаков такой готовности к диалогу уже не наблюдается.
Штаты тоже можно понять: у страны хронический дефицит торгового баланса, поэтому Трамп и предпринял вторую попытку, в попытке переломить эту ситуацию. Первая попытка оказалась неудачной, поскольку её реализация была сорвана пандемией коронавируса COVID-19. Теперь же американский президент решил не откладывать дело в долгий ящик и резко взвинтил тарифы, чтобы ускорить переговорный процесс.
🇨🇳 Здесь важно отметить, что эскалация торгового конфликта между США и Китаем не только усиливает спрос на золото как защитный актив, но и вынуждает китайские власти продолжать политику сокращения долларовых резервов.
Китай владеет американскими гособлигациями на сумму $760 млрд, что почти вдвое меньше, чем на пике в середине прошлого десятилетия. Статистика упрямо указывает на то, что Поднебесная планомерно сокращает долю американских резервов и скупает другие активы, включая #золото. Поэтому не надо быть большим экспертом в этой области, чтобы предположить, что Народный банк Китая и дальше продолжит оставаться одним из ведущих игроков на рынке физического золота, обеспечивая надёжный фундамент для роста его стоимости. Торговая война между США и Китаем — явление серьёзное и продолжительное, и должно обеспечить золоту хорошую долгосрочную поддержку.
👉 В секторе золотодобычи я отдаю предпочтение Полюсу (#PLZL), как эмитенту с самой низкой себестоимостью производства и наилучшими показателями корпоративного управления в отрасли. Правда, после того как бумаги этой компании я продал на хаях, теперь жду коррекции, чтобы рассмотреть своё возвращение обратно в эту историю. И что-то мне подсказывает, что такой шанс однажды предоставится, учитывая, что на горизонте ближайших 2-3 лет нас ждёт снижение добычи (из-за планового падения показателей на крупнейшем месторождении Олимпиада), после чего внимание инвесторов всё больше начнёт переключаться уже на Сухой Лог.
Селигдар (#SELG) на этом фоне может оказаться интересным инвестиционным кейсом в долгосрочной перспективе. Особенно привлекательным моментом для покупки акций может стать снижение их стоимости в район 35-40 руб., где проходит сильный уровень поддержки, и где можно ожидать оживление интереса участников рынка к этим акциям, в том числе и с моей стороны. Ну и ждём благополучного запуска месторождения Хвойное, вслед за которым добыча золота у компании должна вырасти с 7 до 10 тонн в год.
Про ЮГК (#UGLD) я тактично промолчу, но каждое очередное общение с менеджментом компании, какие-то неожиданные допэмиссии и неспособность реализовать обозначенные планы лично меня сильно смущают.
❤️ Не забывайте поставить лайк, если пост оказался для вас полезным и интересным!
©Инвестируй или проиграешь
Не трудно догадаться, что реакция рынка уже тогда была незамедлительной: начался устойчивый подъём цен на золото, который продолжился вплоть до осени 2019 года, пока две страны не пришли к соглашению, позволившему временно урегулировать конфликт и снизить волатильность цен на желтый металл.
Штаты тоже можно понять: у страны хронический дефицит торгового баланса, поэтому Трамп и предпринял вторую попытку, в попытке переломить эту ситуацию. Первая попытка оказалась неудачной, поскольку её реализация была сорвана пандемией коронавируса COVID-19. Теперь же американский президент решил не откладывать дело в долгий ящик и резко взвинтил тарифы, чтобы ускорить переговорный процесс.
Китай владеет американскими гособлигациями на сумму $760 млрд, что почти вдвое меньше, чем на пике в середине прошлого десятилетия. Статистика упрямо указывает на то, что Поднебесная планомерно сокращает долю американских резервов и скупает другие активы, включая #золото. Поэтому не надо быть большим экспертом в этой области, чтобы предположить, что Народный банк Китая и дальше продолжит оставаться одним из ведущих игроков на рынке физического золота, обеспечивая надёжный фундамент для роста его стоимости. Торговая война между США и Китаем — явление серьёзное и продолжительное, и должно обеспечить золоту хорошую долгосрочную поддержку.
Селигдар (#SELG) на этом фоне может оказаться интересным инвестиционным кейсом в долгосрочной перспективе. Особенно привлекательным моментом для покупки акций может стать снижение их стоимости в район 35-40 руб., где проходит сильный уровень поддержки, и где можно ожидать оживление интереса участников рынка к этим акциям, в том числе и с моей стороны. Ну и ждём благополучного запуска месторождения Хвойное, вслед за которым добыча золота у компании должна вырасти с 7 до 10 тонн в год.
Про ЮГК (#UGLD) я тактично промолчу, но каждое очередное общение с менеджментом компании, какие-то неожиданные допэмиссии и неспособность реализовать обозначенные планы лично меня сильно смущают.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍104🔥17❤12
2800 пунктов по индексу Мосбиржи: затишье перед бурей?
🤔 Последние пару месяцев индекс Мосбиржи (#micex) торгуется вокруг уровня 2800 пунктов, как будто набираясь сил для последующего рывка. Весь вопрос состоит лишь в том, куда качнётся маятник, и в какую сторону произойдёт этот рывок: вверх или вниз?
Традиционно оставим ответ на этот вопрос на откуп любителям погадать на кофейной гуще, мы же давайте лучше вместе подумаем, в какие активы можно и нужно инвестировать прямо здесь и сейчас, традиционно проанализировав каждый из этих вариантов:
1️⃣Акции
Рынок акций в последнее время продолжает жить своей скучной размеренной жизнью, иногда получая какие-то драйверы для потенциального роста, но потом все эти драйверы каким-то чудесным образом отыгрываются обратно. На сей раз так произошло на рынке нефти, где котировки цен на чёрное золото сначала взлетели до $80+, подогревая в первую очередь акции нефтедобывающих компаний (#ROSN, #SIBN, #TATN, #LKOH), на фоне обострения военного конфликта между Израилем и Ираном, а затем также стремительно откатились обратно, ниже $70 за баррель.
Могу сказать, что по итогам услышанного и увиденного на конфе Смартлаба, не только я сохраняю осторожный позитив в отношении нашего фондового рынка. Скажу даже больше: у некоторых уважаемых людей портфели чуть ли не на 100% забиты под завязку исключительно акциями, в надежде на продолжение тренда по снижение "ключа". Неужели время сыграть all-in пришло?
2️⃣Облигации
Тут вариантов напрашивается ровно два: либо валютные облигации в любом варианте (с надеждой на ослабления рубля во втором полугодии), либо более ли менее надёжные корпоративные истории, доходность по которым выглядит привлекательно, при адекватных рисках. Такие #облигации на нашем рынке есть, может пора написать отдельный пост на эту тему?
Что касается ОФЗ, то складывается ощущение, что текущая доходность ниже 15% на дальнем участке кривой как будто уже сейчас впитала в себя снижение "ключа" и до 19%, и до 18%, и даже до 17%! Рынок уже это отыграл с лихвой, и по текущим ценникам ОФЗ уже не интересны.
3️⃣Золото
С 2022 по 2024 гг. мировые ЦБ демонстрировали более чем двукратный рост спроса на #золото, активно пополняя свои золотые запасы совокупными темпами более 1000 тонн в год. Причём, судя по отраслевым опросам, этот тренд сохранится и дальше, на фоне торговых войн и участившихся конфликтов, а значит серьёзная поддержка золоту обеспечена!
Предпочтение можно отдать рублёвым фондам на золото (#TGLD, #GOLD, #SBGD), купив которые вы получите ещё и валютную переоценку в подарок, если девальвация рубля действительно произойдёт, как мы и ожидаем.
Также можно присматриваться к акциям золотодобывающих компаний - Полюс (#PLZL), ЮГК (#UGLD) и Селигдар (#SELG), которые при достижении моих целевых значений станут интересными для покупок. На сегодняшний день я по-прежнему держу золото через фонд #TGLD, акций золотодобывающих компаний в портфеле сейчас нет.
4️⃣Банковский вклад
Мода на банковские вклады будет постепенно гаснуть, по мере дальнейшего снижения "ключа". Банки открывают их сейчас в основном под доходность ниже 20%, и когда эта цифра будет снижаться всё ниже и ниже, разочарование у любителей депозитов будет только нарастать. И тогда они начнут всерьёз задумываться о более интересных вариантах для вложения своих денежных средств и снова будут поглядывать на фондовый рынок, но будет поздно, ведь к тому моменту наш рынок акций уже улетит далеко вверх, и мы с вами будем фиксировать хорошую доходность, в то время как непрофессионалы только начнут покупать весь этот хайп.
👉 Подводя итог всему вышесказанному резюмируем, что позитивный взгляд в отношении российского рынка акций в инвестиционном сообществе постепенно нарастает, на фоне ожиданий по снижению "ключа". Поэтому любите облигации, цените депозиты, но про акции тоже не забывайте! Через год-два они могут вас очень приятно удивить! Тем более про стратегические задачи на 2030 год мы прекрасно помним :)
❤️ Спасибо, что дочитали этот пост до конца и поставили лайк! Хорошей вам рабочей недели, друзья!
©Инвестируй или проиграешь
Традиционно оставим ответ на этот вопрос на откуп любителям погадать на кофейной гуще, мы же давайте лучше вместе подумаем, в какие активы можно и нужно инвестировать прямо здесь и сейчас, традиционно проанализировав каждый из этих вариантов:
1️⃣Акции
Рынок акций в последнее время продолжает жить своей скучной размеренной жизнью, иногда получая какие-то драйверы для потенциального роста, но потом все эти драйверы каким-то чудесным образом отыгрываются обратно. На сей раз так произошло на рынке нефти, где котировки цен на чёрное золото сначала взлетели до $80+, подогревая в первую очередь акции нефтедобывающих компаний (#ROSN, #SIBN, #TATN, #LKOH), на фоне обострения военного конфликта между Израилем и Ираном, а затем также стремительно откатились обратно, ниже $70 за баррель.
Могу сказать, что по итогам услышанного и увиденного на конфе Смартлаба, не только я сохраняю осторожный позитив в отношении нашего фондового рынка. Скажу даже больше: у некоторых уважаемых людей портфели чуть ли не на 100% забиты под завязку исключительно акциями, в надежде на продолжение тренда по снижение "ключа". Неужели время сыграть all-in пришло?
2️⃣Облигации
Тут вариантов напрашивается ровно два: либо валютные облигации в любом варианте (с надеждой на ослабления рубля во втором полугодии), либо более ли менее надёжные корпоративные истории, доходность по которым выглядит привлекательно, при адекватных рисках. Такие #облигации на нашем рынке есть, может пора написать отдельный пост на эту тему?
Что касается ОФЗ, то складывается ощущение, что текущая доходность ниже 15% на дальнем участке кривой как будто уже сейчас впитала в себя снижение "ключа" и до 19%, и до 18%, и даже до 17%! Рынок уже это отыграл с лихвой, и по текущим ценникам ОФЗ уже не интересны.
3️⃣Золото
С 2022 по 2024 гг. мировые ЦБ демонстрировали более чем двукратный рост спроса на #золото, активно пополняя свои золотые запасы совокупными темпами более 1000 тонн в год. Причём, судя по отраслевым опросам, этот тренд сохранится и дальше, на фоне торговых войн и участившихся конфликтов, а значит серьёзная поддержка золоту обеспечена!
Предпочтение можно отдать рублёвым фондам на золото (#TGLD, #GOLD, #SBGD), купив которые вы получите ещё и валютную переоценку в подарок, если девальвация рубля действительно произойдёт, как мы и ожидаем.
Также можно присматриваться к акциям золотодобывающих компаний - Полюс (#PLZL), ЮГК (#UGLD) и Селигдар (#SELG), которые при достижении моих целевых значений станут интересными для покупок. На сегодняшний день я по-прежнему держу золото через фонд #TGLD, акций золотодобывающих компаний в портфеле сейчас нет.
4️⃣Банковский вклад
Мода на банковские вклады будет постепенно гаснуть, по мере дальнейшего снижения "ключа". Банки открывают их сейчас в основном под доходность ниже 20%, и когда эта цифра будет снижаться всё ниже и ниже, разочарование у любителей депозитов будет только нарастать. И тогда они начнут всерьёз задумываться о более интересных вариантах для вложения своих денежных средств и снова будут поглядывать на фондовый рынок, но будет поздно, ведь к тому моменту наш рынок акций уже улетит далеко вверх, и мы с вами будем фиксировать хорошую доходность, в то время как непрофессионалы только начнут покупать весь этот хайп.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍179❤37🔥5😱5😢1
ЮГК: проверка на прочность для прав миноритариев в России
🙇🏽♂️ Первый зампред Банка России Владимир Чистюхин, отвечая вчера на вопросы журналистов после сессии Финансового конгресса Банка России, посвященной перспективам развития и текущим вызовам рынка капитала, так вчера прокомментировал текущую ситуацию в ЮГК (#UGLD):
1️⃣ Если миноритариев действительно защитят в таком резонансном деле, это докажет, что частные инвесторы — не "разменная монета" в корпоративных или государственных конфликтах, а лишь случайные пострадавшие, которым требуется защита со стороны регулятора.
2️⃣ У акционеров появится хоть какая-то уверенность в том, что даже при смене собственника или давлении со стороны государства нельзя просто взять - и "списать" миноритариев.
3️⃣ Нельзя забывать и про долгосрочные последствия подобных громких разбирательств на инвестиционную привлекательность российского фондового рынка, которая и так значительно пошатнулась за последние три с половиной года. Если ЦБ и правда сможет отстоять интересы миноритариев, это хоть как-то поддержит (вряд ли повысит) привлекательность российских ценных бумаг в текущие непростые времена.
🤔 Но в любом случае скепсис остаётся. И если под лупой разобрать на цитаты высказывания Чистюхина, то можно отметить ряд интересных моментов:
👁🗨 "Надеюсь" (а не "Гарантирую") — Владимир Чистюхин показательно осторожен в формулировках, а значит, полной уверенности в благоприятном исходе пока нет.
👁🗨 Облигации ЮГК, как рублёвые (
👁🗨 Очередной опасный прецедент создан, и даже если всё закончится для миноритариев более ли менее благоприятно, единичный случай защиты миноров вряд ли отменит общий тренд на усиление государственного влияния в российской экономике. Из последнего достаточно вспомнить громкие скандалы в Селигдаре, Русагро, ТГК-14... никого не забыл?
👉 В любом случае расслабляться рано, и до финала истории ещё далеко. Ну а на ближайшем горизонте - запланированный на 8 июля (вторник) суд в Челябинске, в рамках которого состоится заседание по иску о передаче государству доли Струкова в ЮГК. И на этом фоне ряд брокеров уже поспешили ввести ограничения на совершение операций с этими ценными бумагами. Как говорится, от греха подальше....
❤️ Говорят, когда ставишь лайк - на сердце становится чуть теплее. Давайте проверим и поддержим этим простым действием друг друга! А вот про веру в российский фондовый рынок я сейчас, с вашего позволения, тактично промолчу.
©Инвестируй или проиграешь
🙇🏽♂️ Первый зампред Банка России Владимир Чистюхин, отвечая вчера на вопросы журналистов после сессии Финансового конгресса Банка России, посвященной перспективам развития и текущим вызовам рынка капитала, так вчера прокомментировал текущую ситуацию в ЮГК (#UGLD):
"Государство имеет право и должно защищать свои интересы в том случае, если в отношении каких-то компаний были допущены противоправные действия. Поэтому мы никоим образом не оспариваем, не комментируем действия Генпрокуратуры, которая в соответствии со своими полномочиями осуществляет действия по возврату собственности государству.Почему это важно?
Очевидно, что у данной компании, помимо мажоритарного акционера, есть и миноритарные акционеры, среди которых и розничные инвесторы. Мы, я очень надеюсь, не слышали о том, что есть какие-то в настоящий момент прямые угрозы. Но, конечно, за этой ситуацией надо следить очень внимательно, чтобы права розничных акционеров не были ущемлены", - отметил он.
Чистюхин добавил, что по облигациям компании также необходимо обеспечить выполнение всех обязательств.
👁🗨 "Надеюсь" (а не "Гарантирую") — Владимир Чистюхин показательно осторожен в формулировках, а значит, полной уверенности в благоприятном исходе пока нет.
👁🗨 Облигации ЮГК, как рублёвые (
RU000A106656), так и валютные (RU000A10B008), хоть и выглядят более интересней, чем акции (#UGLD), но даже здесь теоретически долговые обязательства могут пересмотреть, что может ударить в том числе и по держателям бондов. Но в самый пессимистичный сценарий я практически не верю, и в целом считаю идею рискнуть купить #облигации компании на небольшую часть портфеля вполне рабочей и с адекватным уровнем риска (по крайней мере, для такой доходности).👁🗨 Очередной опасный прецедент создан, и даже если всё закончится для миноритариев более ли менее благоприятно, единичный случай защиты миноров вряд ли отменит общий тренд на усиление государственного влияния в российской экономике. Из последнего достаточно вспомнить громкие скандалы в Селигдаре, Русагро, ТГК-14... никого не забыл?
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍157❤87🔥11😱4😢2
Золото vs акции золотодобытчиков: где искать доходность?
👑 Последнее время российский фондовый рынок буквально кипит горячими обсуждениями вокруг перспектив ЮГК, и на фоне визита силовиков в офисы ЮГК, многочисленных обысков и рисков национализации компании Константина Струкова, инвестиционный кейс в акциях ЮГК (#UGLD) буквально за несколько дней превратился из весьма перспективного в крайне токсичный! Увы, в нашей стране так бывает.
Сейчас участники рынка в отношении будущего ЮГК рассматривают самые разнообразные сценарии - от в меру оптимистичных до откровенно мрачных. И пока все спорят и пытаются делать ставки на тот или иной исход, мировые цены на #золото готовят новый рывок. А значит самое время разобраться вместе с вами, как можно сыграть на этом тренде, и в какие активы из золотодобывающего сектора предпочтут переложиться те, кто решил выскочить из горящего корабля под названием ЮГК.
🏅 Главный фаворит среди отечественных золотодобытчиков - это, безусловно, Полюс (#PLZL). Будучи безоговорочным и недосягаемым лидером в отрасли по объёмам добычи, компания возобновила соблюдение див. политики и по-прежнему славится самой низкой себестоимостью в мире.
Но даже здесь не всё так идеально: компания анонсировала сокращение производства золота на -15% на этот год, а также 2026 и 2027 гг., а также значительный рост затрат на унцию драгметалла. При этом акции Полюса сейчас торгуются вблизи своих исторических максимумов, что отбивает желание покупать их прямо здесь и сейчас. Хотя долгосрочные планы к 2030 году у компании рисуются самые радужные: она нацелена на удвоение производства и достижение амбициозного уровня в 186,6 тонн (по итогам 2024 года компанией было добыто 98,0 тонн), за счёт реализации проекта Сухой Лог, на который делается большая ставка.
🏅 Есть ещё компания Селигдар (#SELG), которая с одной стороны звезд с неба не хватает и пока находится в тени широкого круга частных инвесторов, однако с другой - компания завершила 2024 год с рекордными показателями выручки и EBITDA, и ставку здесь можно сделать на ввод фабрики на месторождении «Хвойное», что должно позволить и дальше радовать акционеров положительной динамикой фин. результатов. В этом случае и здесь можно будет рассчитывать на рост стоимости акций компании, однако это тоже долгосрочная история.
🎗 Складывается впечатление, что на этом фоне интереснее выглядит идея инвестировать непосредственно в физическое золото. К тому же, свежая статистика Всемирного золотого совета показывает, что в мае центробанки разных стран увеличили свои золотые резервы ещё на 20 тонн. Да и в целом, с 2022 по 2024 гг. мировые ЦБ демонстрировали более чем двукратный рост спроса на золото, активно пополняя свои золотые запасы совокупными темпами более 1000 тонн в год - об этом мы с вами немного порассуждали в конце июня, когда анализировали, на какие активы сделать ставку во втором полугодии и почему.
На этом фоне возникает логичный вопрос: зачем центробанки скупают золото по рекордным ценам?
1️⃣ Во-первых, цены на жёлтый металл могут продолжить рост и в очередной раз переписать исторический максимум, ведь если учесть инфляцию, то абсолютный ценовой рекорд ($3500 за унцию) всё ещё не достигнут.
2️⃣ Во-вторых, геополитическая напряжённость никуда не исчезла, и золото остаётся одним из самых надежных активом-убежищем.
3️⃣ В-третьих, американская валюта продолжает год от года терять позиции относительно основных валют мира, и именно золото традиционно воспринимается инвесторами как альтернатива доллару.
👉 Подводя итог всему вышесказанному подытожим, что золото выглядит привлекательным объектом для инвестиций, и если ориентироваться на цены в рублёвом выражении, то #GLDRUB_TOM при ценнике ниже 8000 руб. выглядит привлекательным объектом для инвестиций.
Предпочтение можно отдать рублёвым фондам на золото (#TGLD, #GOLD, #SBGD), купив которые вы получите ещё и валютную переоценку в подарок, если девальвация рубля действительно произойдёт во втором полугодии текущего года, как мы и ожидаем.
❤️ Спасибо, что дочитали этот пост до конца и поставили лайк!
©Инвестируй или проиграешь
Сейчас участники рынка в отношении будущего ЮГК рассматривают самые разнообразные сценарии - от в меру оптимистичных до откровенно мрачных. И пока все спорят и пытаются делать ставки на тот или иной исход, мировые цены на #золото готовят новый рывок. А значит самое время разобраться вместе с вами, как можно сыграть на этом тренде, и в какие активы из золотодобывающего сектора предпочтут переложиться те, кто решил выскочить из горящего корабля под названием ЮГК.
Но даже здесь не всё так идеально: компания анонсировала сокращение производства золота на -15% на этот год, а также 2026 и 2027 гг., а также значительный рост затрат на унцию драгметалла. При этом акции Полюса сейчас торгуются вблизи своих исторических максимумов, что отбивает желание покупать их прямо здесь и сейчас. Хотя долгосрочные планы к 2030 году у компании рисуются самые радужные: она нацелена на удвоение производства и достижение амбициозного уровня в 186,6 тонн (по итогам 2024 года компанией было добыто 98,0 тонн), за счёт реализации проекта Сухой Лог, на который делается большая ставка.
На этом фоне возникает логичный вопрос: зачем центробанки скупают золото по рекордным ценам?
1️⃣ Во-первых, цены на жёлтый металл могут продолжить рост и в очередной раз переписать исторический максимум, ведь если учесть инфляцию, то абсолютный ценовой рекорд ($3500 за унцию) всё ещё не достигнут.
2️⃣ Во-вторых, геополитическая напряжённость никуда не исчезла, и золото остаётся одним из самых надежных активом-убежищем.
3️⃣ В-третьих, американская валюта продолжает год от года терять позиции относительно основных валют мира, и именно золото традиционно воспринимается инвесторами как альтернатива доллару.
Предпочтение можно отдать рублёвым фондам на золото (#TGLD, #GOLD, #SBGD), купив которые вы получите ещё и валютную переоценку в подарок, если девальвация рубля действительно произойдёт во втором полугодии текущего года, как мы и ожидаем.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
1👍141❤28🔥14
Роль Сбера в истории ЮГК: быстрая реакция сохранила доверие инвесторов
🫡 Ну что ж, проверка на прочность для миноритариев ЮГК, наконец, состоялась: управляющая компания УК ЮГК, отвечающая за работу предприятий в Челябинской области, Хакасии и Красноярском крае, благополучно перешла в собственность РФ, и теперь публичная российская золотодобывающая компания по факту национализирована по требованию Генпрокуратуры.
Самое главное в этой истории - это то, что права миноритариев никак не пострадали, и бурный рост котировок (как акций, так и облигаций) после возобновления торгов акциями ЮГК (#UGLD) - яркое тому подтверждение!
🏦 Как вы думаете, кто первым снял ограничения по акциям ЮГК? Брокер Сбера. Именно в СберИнвестициях первыми были сняты ограничения на операции с акциями ЮГК , после получения нового судебного акта, заменившего предыдущие обеспечительные меры. Потом уже примеру Сбера последовали другие. Думаю, такая оперативность снизила неопределенность для частных инвесторов.
К слову, как многолетний премиальный клиент Сбера, я имею полное право его хвалить и точно помню, в каких историях за последние годы он оказывался впереди планеты всей. Например, первым внедрил вывод дивидендов с ИИС-3 на банковский счет (январь 2025), что упростило жизнь инвесторам.
👉 Как мы с вами уже обсуждали неделю тому назад, Сбер прямо перед заседанием ЦБ уйдёт на див. отсечку. Думаю, многие инвесторы в преддверии этого события начнут активно наращивать позиции, в расчёте на скорое закрытие див. гэпа. Я тоже поглядываю на эту историю, и возможно буду докупать эти бумаги, но уже после отсечки, как обычно люблю это делать.
Тем более, если вычесть предстоящий дивиденд, то обычки (#SBER) и префы (#SBERP) Сбера оцениваются сейчас по мультипликатору P/BV=0,85х, что очень привлекательно на долгосрок! Учитывая, что собственный капитал у банка год от года только растёт, а покупка Сбера ниже одного капитала - это долгосрочно всегда в плюс!
❤️ Ставьте лайк, если я смог вдохнуть вам хоть немного позитива в середине рабочей недели и всегда старайтесь покупать в свой портфель лидеров сектора!
©Инвестируй или проиграешь
Самое главное в этой истории - это то, что права миноритариев никак не пострадали, и бурный рост котировок (как акций, так и облигаций) после возобновления торгов акциями ЮГК (#UGLD) - яркое тому подтверждение!
К слову, как многолетний премиальный клиент Сбера, я имею полное право его хвалить и точно помню, в каких историях за последние годы он оказывался впереди планеты всей. Например, первым внедрил вывод дивидендов с ИИС-3 на банковский счет (январь 2025), что упростило жизнь инвесторам.
Тем более, если вычесть предстоящий дивиденд, то обычки (#SBER) и префы (#SBERP) Сбера оцениваются сейчас по мультипликатору P/BV=0,85х, что очень привлекательно на долгосрок! Учитывая, что собственный капитал у банка год от года только растёт, а покупка Сбера ниже одного капитала - это долгосрочно всегда в плюс!
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍162❤29🔥19🤔1
ЮГК: лихорадка ожиданий или шанс для долгосрочных инвестиций?
👑 ЮГК — один из самых противоречивых инвестиционных кейсов на нашем фондовом рынке. Ровно два года назад эмитент выходил на IPO с амбициями компании роста, а сегодня его акции напоминают маятник — то резко взлетают, то обрушиваются под грузом очередных проблем.
После июльской новости об аресте экс-владельца ЮГК Константина Струкова интерес к акциям компании у инвесторов окончательно угас, и котировки на протяжении последних 1,5 месяцев безыдейно болтались в узком диапазоне 0,47-0,49 руб., но с четверга по понедельник вдруг резко взлетели примерно на четверть, обновив трёхмесячные максимумы.
Что стоит за этим ралли? Давайте попробуем разобраться в этом вопросе без спешки и эмоций, но с трезвым взглядом на реальность.
🧮 Очевидно, что рост котировок вряд ли связан с фин. результатами ЮГК. Отчетность по МСФО компания публикует лишь дважды в год, поэтому в настоящее время мы можем видеть лишь динамику отдельных сегментов бизнеса, представленную в отчетности по РСБУ за 9 мес. 2025 года. Примечательно, что в этих данных отражена динамика Уральского хаба — того самого, где в 2024 году Ростехнадзор приостановил добычу на четырёх карьерах, из-за нарушений техники безопасности и экологии.
📉 Выручка компании с января по сентябрь согласно бух. отчётности сократилась на -12,7% (г/г) до 17,7 млрд руб., а чистый убыток вырос более чем в полтора раза - до 5,1 млрд руб.
А ведь ещё в феврале менеджмент открыто заявлял о планах по восстановлению производства на Уральском хабе к середине года. Однако по итогам 3 кв. 2025 года мы увидели скромный рост выручки здесь лишь на +11,9% (г/г) до 6,3 млрд руб. И это при росте цен на золото примерно на четверть, и опираясь на низкую базу прошлого года! Жесть.
🤷♂️ По факту менеджмент ЮГК в очередной раз слукавил, и никакого восстановления производства мы в итоге так и не увидели.
💼 В начале сентября Минфин заявлял о намерениях продать контрольный пакет ЮГК до конца 2025 года, отметив тогда, что новый владелец обязан будет предложить оферту миноритариям, ну а я ещё в начале июля написал пост, громко назвав ситуацию в ЮГК проверкой на прочность для миноритариев России. Позднее, в конце октября, в Минфине уточнили, что сделка может быть проведена в два этапа:
❗️В начале декабря первый зампред ЦБ Владимир Чистюхин снова подтвердил, что новый мажоритарный акционер будет обязан выставить оферту миноритариям, вне зависимости от того, будет ли он связан с государством или нет.
Судя по всему, рынок в самое ближайшее время ожидает новостей о первом этапе сделки по продаже госпакета, тем более что 2025 год близится к завершению. Разумеется, инсайдеры традиционно начали действовать первыми, а спекулянты поддержали эту инициативу. Хотя вчерашний откат котировок акций с 60 до 55 коп. несколько смущает.
🧐 Занимательная математика: чем дольше затягивается вся эта история, тем ниже становится средневзвешенная цена за последние 6 месяцев: если летом она находилась чуть выше 0,6 руб. за акцию, то сейчас уже на 10% ниже. И чем дольше откладывают сделку, тем сильнее она будет снижаться, увеличивая тем самым разницу с текущей рыночной котировкой.
👉 Какое будущее ждёт ЮГК (#UGLD)? Здесь всё зависит исключительно от нового мажоритарного акционера! С одной стороны, логично предположить, что див. политика сохранится — иначе как обслуживать долг, привлечённый для покупки пакета?
С другой - нельзя исключать сценарий, при котором прибыль будет уходить на займы связанным структурам. А это уже совсем другая история для миноритариев, менее приятная. Время покажет!
❤️ Ну а вам спасибо, что ставите лайки под моими постами — для меня это лучшая награда за мой труд!
©Инвестируй или проиграешь
После июльской новости об аресте экс-владельца ЮГК Константина Струкова интерес к акциям компании у инвесторов окончательно угас, и котировки на протяжении последних 1,5 месяцев безыдейно болтались в узком диапазоне 0,47-0,49 руб., но с четверга по понедельник вдруг резко взлетели примерно на четверть, обновив трёхмесячные максимумы.
Что стоит за этим ралли? Давайте попробуем разобраться в этом вопросе без спешки и эмоций, но с трезвым взглядом на реальность.
А ведь ещё в феврале менеджмент открыто заявлял о планах по восстановлению производства на Уральском хабе к середине года. Однако по итогам 3 кв. 2025 года мы увидели скромный рост выручки здесь лишь на +11,9% (г/г) до 6,3 млрд руб. И это при росте цен на золото примерно на четверть, и опираясь на низкую базу прошлого года! Жесть.
«Я покупателя сейчас не хотел бы называть, но, действительно, у нас сейчас достаточно продвинутая стадия переговоров. В принципе, я думаю, что сделка будет носить двухэтапный характер, сейчас один из вариантов обсуждается. Думаю, полное окончание будет в первом полугодии следующего года», - поведал тогда замминистра финансов Алексей Моисеев.
❗️В начале декабря первый зампред ЦБ Владимир Чистюхин снова подтвердил, что новый мажоритарный акционер будет обязан выставить оферту миноритариям, вне зависимости от того, будет ли он связан с государством или нет.
Судя по всему, рынок в самое ближайшее время ожидает новостей о первом этапе сделки по продаже госпакета, тем более что 2025 год близится к завершению. Разумеется, инсайдеры традиционно начали действовать первыми, а спекулянты поддержали эту инициативу. Хотя вчерашний откат котировок акций с 60 до 55 коп. несколько смущает.
👉 Какое будущее ждёт ЮГК (#UGLD)? Здесь всё зависит исключительно от нового мажоритарного акционера! С одной стороны, логично предположить, что див. политика сохранится — иначе как обслуживать долг, привлечённый для покупки пакета?
С другой - нельзя исключать сценарий, при котором прибыль будет уходить на займы связанным структурам. А это уже совсем другая история для миноритариев, менее приятная. Время покажет!
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍117❤18🔥14🤔6
Убежище в тревожные времена: почему золото снова в центре внимания?
👑 Геополитическая напряжённость на Ближнем Востоке, риски рецессии в Европе и общее охлаждение мировой экономики вновь вернули интерес инвесторов к защитным активам. Золото традиционно считается «тихой гаванью» в эпоху турбулентности, и последние данные Всемирного золотого совета это подтверждают: в апреле капитал пошёл в золотые биржевые фонды (ETF) во всех регионах мира. Давайте разберёмся, что стоит за этим трендом, и как он может повлиять на российских золотодобытчиков.
💼 Итак, в апреле 2026 года золотые ETF зафиксировали приток капитала в размере $6,6 млрд, что увеличило общие активы под управлением данными фондами до $615 млрд.
Хаос в Ормузском проливе и риски рецессии в Европе заставили инвесторов искать «тихую гавань». Великобритания, Швейцария и Германия стали лидерами по притоку средств в золотые ETF — и что-то мне подсказывает, что это не случайность: неужели Европа уже сейчас готовится к худшему сценарию на фоне роста цен на углеводороды?
🇨🇳 Золотые ETF в Азии также продолжают приток средств, причём уже восемь месяцев подряд! Разумеется, главным драйвером этого роста является Китай. Основная причина проста: китайские банки предлагают депозиты под скромные ставки (менее 2% годовых), а недвижимость всё больше теряет привлекательность из-за продолжительного падения цен на жильё. Куда бежать? Ответ очевиден — либо фондовый рынок, либо проверенное временем #золото!
Всемирный золотой совет подсветил ещё одну любопытную деталь: большинство золотодобывающих компаний в мире прогнозируют снижение производства жёлтого металла в 2026 году, по сравнению с 2025 годом.
Главная проблема заключается в том, что новые месторождения становится всё сложнее обнаружить, а сроки согласования проектов значительно удлинились, из-за ужесточившихся требований к экологии и социальной ответственности. Всё это сопровождается увеличением капзатрат и проблемами с финансированием, особенно в удалённых регионах планеты.
В этом контексте добыча золота может стабилизироваться, и на фоне растущего спроса мы можем увидеть продолжение роста цен на жёлтый металл.
🇷🇺 И в этом контексте примечательно, что наши отечественные золотодобытчики, в отличие от большинства зарубежных конкурентов, напротив, на этом фоне реализуют проекты по увеличению производства:
⛏ Так, Селигдар (#SELG) демонстрирует рост объемов производства за счет технологической модернизации действующих активов, а в этом году планирует полноценно запустить ЗИФ на месторождении «Хвойное», что позволит, получить дополнительный прирост металла уже в этом году. С точки зрения теханализа, исторически покупка бумаг компании по цене ниже 40 руб. всегда была успешной стратегией, и сейчас нет оснований считать, что ситуация изменится.
⛏ ЮГК (#UGLD) также планирует увеличить производство золота на 4–17% по сравнению с предыдущим годом. Правда, вокруг компании продолжают кипеть страсти относительно продажи крупного пакета стратегическому инвестору, но реальной ясности до сих пор нет: 8 мая стартовал долгожданный аукцион, в рамках которого Росимущество объявило о продаже 67,2% акций ЮГК, сбор заявок продлится до 15 мая, а уже 18 мая будут подведены итоги. В любом случае, корпоративный нарратив у ЮГК остаётся более мутным, чем у Селигдара.
⛏ Ну а Полюс (#PLZL) в 2026-2027 гг. планирует лишь сохранить производство на текущем уровне, в то время как основная история роста, проект «Сухой Лог», начнёт давать отдачу только к концу десятилетия. Поэтому в этой истории нет очевидного драйвера роста производства в ближайшие два года, и я бы скорее предпочёл долларовые или юаневые облигации Полюса, нежели акции.
👉 В общем, оценивая события на рынке, можно понять, что тенденций к снижению цены на золото в ближайшей перспективе не намечается, а потому текущий момент вполне можно расценивать как окно для захода в золотодобычу. И какой путь при этом выбирать — уже решать вам.
❤️ Спасибо за ваши лайки, друзья!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪️ Profit
Хаос в Ормузском проливе и риски рецессии в Европе заставили инвесторов искать «тихую гавань». Великобритания, Швейцария и Германия стали лидерами по притоку средств в золотые ETF — и что-то мне подсказывает, что это не случайность: неужели Европа уже сейчас готовится к худшему сценарию на фоне роста цен на углеводороды?
Всемирный золотой совет подсветил ещё одну любопытную деталь: большинство золотодобывающих компаний в мире прогнозируют снижение производства жёлтого металла в 2026 году, по сравнению с 2025 годом.
Главная проблема заключается в том, что новые месторождения становится всё сложнее обнаружить, а сроки согласования проектов значительно удлинились, из-за ужесточившихся требований к экологии и социальной ответственности. Всё это сопровождается увеличением капзатрат и проблемами с финансированием, особенно в удалённых регионах планеты.
В этом контексте добыча золота может стабилизироваться, и на фоне растущего спроса мы можем увидеть продолжение роста цен на жёлтый металл.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
1👍97🔥11❤10😁3🤔1
Золото и золотодобытчики: где искать возможности в турбулентном мире
👑 Когда на Ближнем Востоке сгущаются тучи, инвесторы инстинктивно начинают тянуться к золоту — как к той самой тихой гавани, которая веками спасала капиталы от штормов. Давайте разберём, что происходит сейчас с жёлтым металлом и бумагами золотодобытчиков, и где здесь можно разглядеть инвестиционные возможности.
✅ Начнём с макроуровня. ЦБ Китая является одним из крупнейших покупателей золота в мире, и в июне китайский регулятор пополнил свои золотые запасы на 15 т, что стало максимальным месячным показателем с октября 2023 года. В целом по итогам 1 полугодия 2026 года золотые запасы Поднебесной выросли на 40 т.
✅ Ещё один неожиданный позитив — спрос на ювелирные изделия в Индии. Обычно во втором квартале продажи снижаются после сезонного всплеска, связанного со свадебным сезоном в начале года. Но этот год сломал парадигму, и крупные ритейлеры отчитались о росте продаж на 30–60% (г/г) в период с апреля по июнь.
✅ На внутреннем рынке золота также происходят интересные события:
⛏ Котировки акций Полюса (#PLZL) буквально за три недели сложились в цене вдвое! Компания объявила о заморозке дивидендов до 2030 года, сделав ставку на масштабные проекты развития, что стало ледяным душем для инвесторов.
⛏ В ЮГК (#UGLD) тоже назрели перемены: новым мажоритарием стал «БТС‑Мост Холдинг», и теперь рынок ждёт оферту на выкуп, но до сих пор никаких комментариев на эту тему со стороны нового акционера так и не поступало. Потенциальный апсайд под оферту составляет 10-15%, но в этой истории точно не стоит ждать быстрых денег: на принятие оферты даётся 70–80 дней, плюс прибавьте ещё до 15 дней на зачисление средств.
⛏ Селигдар (#SELG) в начале июля провёл День инвестора, где представил инвестиционной общественности свою новую дивидендную политику. Теперь базой для выплат стала операционная прибыль за вычетом финансовых расходов, налога на прибыль и изменения запасов по МСФО.
Принцип нового устава у Селигдара простой: чем ниже долговая нагрузка, тем выше доля дивидендных выплат. Такой подход даёт менеджменту пространство для манёвра перед запуском крупных проектов.
Кроме того, на Дне инвестора Селигдар представил прогнозные данные по операционным результатам за 6m2026, согласно которым производство золота в отчётном полугодии увеличится на +11% (г/г) до 3,1 т, а производство олова вырастет на +17% (г/г) до 2 тыс. т.
Судя по всему, текущие реалии таковы, что в этом 2026 году именно Селигдара окажется единственной компанией в секторе, которая выйдет на собственные рекордные показатели золотодобычи, и которая может в обозримом будущем вернуться к теме выплат дивидендов. Да, по итогам 2025 года дивиденды акционеры не увидели, но надежда остаётся, и держится она на двух факторах:
1️⃣ Рост производства металлов.
2️⃣ Обновление дивидендной политики, где база для выплат теперь — не «бумажная» чистая прибыль, страдающая от переоценки золотых облигаций, а операционная прибыль за вычетом реальных финансовых расходов и налогов. Это значит, что при высоких ценах на золото и стабильной операционке акционеры вправе рассчитывать на выплаты даже при сохранении высокой долговой нагрузки.
👉 Также не стоит забывать про прочную опору для рынка золота в лице центральных банков. Этот фактор, в сочетании с геополитической напряжённостью, должен обеспечить фундаментальную поддержку и дополнительный спрос на #золото. Поэтому на коррекциях разумно добавлять в портфель как сам металл (#GLDRUB), так и бумаги золотодобытчиков, но с оглядкой на их индивидуальные стратегии, о которых мы поговорили выше.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪ Profit 📱 Финбазар
Китайский ЦБ продолжает наращивать свои золотые резервы, обеспечивая рынку золота фундаментальную поддержку.
Принцип нового устава у Селигдара простой: чем ниже долговая нагрузка, тем выше доля дивидендных выплат. Такой подход даёт менеджменту пространство для манёвра перед запуском крупных проектов.
Давайте вспомним основные параметры обновлённой дивидендной политики Селигдара:
◽️ NetDebt/EBITDA < 1х — дивиденды от 50% базы
◽️ 1–2х — 40%
◽️ 2–3х — 30%
◽️ >3х — дивидендов не будет
Кроме того, на Дне инвестора Селигдар представил прогнозные данные по операционным результатам за 6m2026, согласно которым производство золота в отчётном полугодии увеличится на +11% (г/г) до 3,1 т, а производство олова вырастет на +17% (г/г) до 2 тыс. т.
Судя по всему, текущие реалии таковы, что в этом 2026 году именно Селигдара окажется единственной компанией в секторе, которая выйдет на собственные рекордные показатели золотодобычи, и которая может в обозримом будущем вернуться к теме выплат дивидендов. Да, по итогам 2025 года дивиденды акционеры не увидели, но надежда остаётся, и держится она на двух факторах:
👉 Также не стоит забывать про прочную опору для рынка золота в лице центральных банков. Этот фактор, в сочетании с геополитической напряжённостью, должен обеспечить фундаментальную поддержку и дополнительный спрос на #золото. Поэтому на коррекциях разумно добавлять в портфель как сам металл (#GLDRUB), так и бумаги золотодобытчиков, но с оглядкой на их индивидуальные стратегии, о которых мы поговорили выше.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍136❤10🔥5
Кто победит в схватке за золото?
👑 В то время как фондовый рынок штормит от геополитики и туманных перспектив по ключевой ставке, золото вновь напоминает о себе как о главном защитном активе, а спрос на него во 2 кв. 2026 года достиг рекордные 1269 тонн.
Но увидим ли мы новую волну роста котировок или нас ждёт боковик? Давайте разбираться.
📈 По данным Всемирного золотого совета, с апреля по июнь мировые ЦБ скупили 289 тонн золота, что на +62% больше, чем годом ранее. Судя по всему, они использовали коррекцию цен как отличную возможность пополнить свои закрома!
В последние годы мы привыкли следить за Китаем, который методично сокращает долю американской валюты в своих резервах, но теперь к нему присоединились Польша с Узбекистаном, которые тоже агрессивно скупают #золото. На этом фоне Турция выглядит белой вороной — турки наоборот вынуждены сейчас распродавать золотые резервы, чтобы спасти лиру от обесценивания из-за хронического дефицита платёжного баланса.
🇺🇸 Однако главным антагонистом «золотых жуков» (так называют инвесторов, которые фанатично верят в золото как в самый надёжный актив) остаётся ФРС США. На прошлой неделе ФРС сохранила учётную ставку на уровне 3,75%, но сразу трое членов комитета проголосовали за её повышение.
На этом фоне рынок фьючерсов уже сейчас закладывается на повышение ставки на 0,25% на заседании 16 сентября. Для золота это тревожный сигнал: рост ставки традиционно давит на котировки драгметаллов.
Но здесь есть и лазейка для оптимизма. Если до этого заседания США и Иран всё-таки смогут прийти к компромиссу, и Ормузский пролив будет разблокирован для транспортировки нефти, инфляционное давление может ослабнуть — и ФРС в этом случае может отказаться от ужесточения.
🇺🇸 🇯🇵 Ещё одна любопытная новость этой недели: впервые за 15 лет США и Япония совместно вмешались в валютный рынок, чтобы сдержать рост доходности облигаций. Для золота это плюс — дорогие облигации отвлекают капитал от драгметалла, а их сдерживание возвращает золоту привлекательность.
🇷🇺 Ну а что касается России, то золотодобыча у нас продолжает расти опережающими темпами: производство драгметалла за полгода увеличилось на +4,2% (г/г) при общем росте промпроизводства всего на +0,4%.
💼 Из корпоративных новостей следует выделить оферту в ЮГК (#UGLD): новый мажоритарный акционер «БТС-Мост Холдинг» направил в ЦБ оферту на выкуп акций у миноритариев. Цена выкупа и срок в сообщении не указаны, но процесс может занять 3 месяца, а средневзвешенная цена бумаг ЮГК за последние полгода составила 0,723 руб., что предполагает скромный апсайд в 8,7%, причём с нюансами.
💼 Акции Полюса (#PLZL) продолжают выглядеть хуже рынка после июльских новостей о планах приостановить выплату дивидендов вплоть до 2030 года. И после трёхкратного падения котировок с начала 2026 года текущий отскок от локального дна на 30% вряд ли сильно добавляет оптимизма действующим акционерам .
💼 В бумагах Селигдара (#SELG) в первую очередь хочется отметить технический момент: благополучно устояла многолетняя поддержка в районе 35 руб., которую многие инвесторы используют для долгосрочных покупок (я тоже обращал на неё внимание).
Кстати, компания снова продемонстрировала уверенный рост в операционных показателях по итогам 6m2026: производство золота прибавило на +20% (г/г), что кратно выше среднеотраслевых показателей. Произошло это благодаря новым проектам Нижнеякокитского рудного поля, где в том числе начала работу новая ЗИФ "Хвойное", которую планируют вывести на проектную мощность в 2027 году.
👉 Давайте подытожим всё вышесказанное:
✅ Фундаментальный спрос со стороны мировых ЦБ никуда не исчезнет.
✅ Геополитика нестабильна и неустойчива.
✅ Доверие к фиатным валютам падает.
❤️ Спасибо за ваши лайки, друзья!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪ Profit 📱 Финбазар
Но увидим ли мы новую волну роста котировок или нас ждёт боковик? Давайте разбираться.
Фактически именно регуляторы сейчас обеспечивают фундаментальную поддержку цене на золото в районе $4000 за унцию.
В последние годы мы привыкли следить за Китаем, который методично сокращает долю американской валюты в своих резервах, но теперь к нему присоединились Польша с Узбекистаном, которые тоже агрессивно скупают #золото. На этом фоне Турция выглядит белой вороной — турки наоборот вынуждены сейчас распродавать золотые резервы, чтобы спасти лиру от обесценивания из-за хронического дефицита платёжного баланса.
На этом фоне рынок фьючерсов уже сейчас закладывается на повышение ставки на 0,25% на заседании 16 сентября. Для золота это тревожный сигнал: рост ставки традиционно давит на котировки драгметаллов.
Но здесь есть и лазейка для оптимизма. Если до этого заседания США и Иран всё-таки смогут прийти к компромиссу, и Ормузский пролив будет разблокирован для транспортировки нефти, инфляционное давление может ослабнуть — и ФРС в этом случае может отказаться от ужесточения.
Это говорит о том, что золотодобывающая отрасль остаётся одной из самых динамичных в реальном секторе.
Кстати, компания снова продемонстрировала уверенный рост в операционных показателях по итогам 6m2026: производство золота прибавило на +20% (г/г), что кратно выше среднеотраслевых показателей. Произошло это благодаря новым проектам Нижнеякокитского рудного поля, где в том числе начала работу новая ЗИФ "Хвойное", которую планируют вывести на проектную мощность в 2027 году.
А потому золото было и остаётся страховкой номер один в мире!
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
2👍87❤7🔥6
Бюджет-2027: хотели как лучше, а получилось как всегда!
⭐️ ⭐️ ⭐️ ⭐️ ⭐️ ⭐️ ⭐️ Минфин РФ накануне внёс в правительство проект 3-летнего бюджета на 2027–2029 годы, а также пакет с поправками в Налоговый кодекс. И для российского фондового рынка это не просто новость о расходах, а очередная фундаментальная перенастройка правил игры для инвесторов, ПИФов и сырьевых компаний.
Давайте разберём по пунктам, что меняется в правилах игры, и кто в первую очередь окажется в зоне риска.
1️⃣ Прогрессивная шкала НДФЛ распространится на пассивные доходы
На текущий момент зарплата и инвестиционный доход считаются в налоговой базе отдельно. Теперь их хотят сложить вместе, и ставка налога будет зависеть от общей суммы. Соответственно, чем больше вы заработали в сумме — тем выше будет у вас ставка на дивиденды по акциям и купоны по облигациям:
🔹 До 2,4 млн руб. ➡️ 13%
🔹 От 2,4 до 5 млн руб. ➡️ 15%
🔹 От 5 до 20 млн руб. ➡️ 18%
🔹 От 20 до 50 млн руб. ➡️ 20%
🔹 Свыше 50 млн руб. ➡️ 22%
Важные оговорки:
✔️ По банковским вкладам ничего не меняется: налог, как и раньше, берётся только с процентов сверх лимита — в 2026 году это 160 тыс. руб.
✔️ Льгота долгосрочного владения акциями (ЛДВ) теперь ограничивается: при доходе свыше 50 млн руб. в год она теперь будет не применима. В то время как сейчас ЛДВ действует без верхнего ограничения по сумме дохода.
Здесь конечно же отмечаем потенциальный негатив для серьёзных рантье на фондовом рынке, которые держат на брокерском счёте круглые суммы и живут на дивиденды и купоны.
2️⃣ Налог на прибыль для ПИФов 15%
Чтобы вы понимали, сейчас ПИФы вообще не платят налог на прибыль — налогообложение возникает только при выплате дохода пайщику, да и то может откладываться на годы. Минфин предлагает ввести налог на прибыль с пассивных доходов фонда по ставке 15%. Соответственно, уплаченный фондом налог будет зачитываться при налогообложении пайщика.
Кого затронет:
🔹 ЗПИФы, созданные под владение активами и недвижимостью, и которые Минфин прямо называет инструментом «налоговой оптимизации».
🔹 Фонды денежного рынка (#SBMM, #LQDT, #AKMM, #TMON и др). Не трудно посчитать, что при текущей ключевой ставке в 14% доходность фондов денежного рынка снизится с 13,7% до 11,6% годовых! Жесть.
Разумеется, от этих сомнительных инициатив в первую очередь пострадают пайщики всех ПИФов, включая наши любимые фонды денежного рынка, ведь сложный процент реинвестирования внутри фонда неминуемо замедлится, т.к. часть дохода будет уходить на налог ежегодно.
3️⃣ Налог на сверхдоходы горно-металлургического сектора
Государство снова взялось за сверхдоходы отечественных сырьевиков. Минфин предлагает ввести дифференцированный налог на дополнительную выручку экспортёров твёрдых полезных ископаемых. Работать это будет следующим образом: если мировые цены на продукцию (в рублях) превышают уровень 2024 года, то с этого «сверхдохода» будет браться 30% — для цветных металлов и удобрений и 20% — для золотодобытчиков.
Кого затронет:
🔹 Металлурги (#GMKN, #RUAL, #NLMK, #CHMF) и производители удобрений (#PHOR, #AKRN) в этом случае лишатся части своей сверхмаржи, которую они получали от девальвации рубля и глобального роста цен на сырьё.
🔹 Золотодобытчики (#PLZL, #SELG, #UGLD) окажутся чуть в более выгодном положении, и ставка 20% при текущем ралли золота оставляет им некоторое пространство для манёвра, однако потенциально из этой тройки на дивы способен разве что Селигдар, да и то если будет из чего платить. Как вы помните, Полюс поставил на паузу выплаты до 2030 года, да ещё и откровенно разочаровав своей полугодовой финансовой отчётностью.
Важная оговорка: конкретный список плательщиков и формула расчёта пока не раскрыты. Именно от этого зависит, насколько сильно налог ударит по прибыли и дивидендам затронутых компаний. Я никаких иллюзий и надежд не питаю, думаю вопрос решён, но всё равно дождёмся итогового вердикта.
4️⃣ НДС 22% на зарубежные онлайн-покупки и сбор 100 руб.
Для товаров трансграничной электронной торговли предлагается ввести НДС по ставке 22%, а налоговыми агентами станут торговые площадки. Плюс таможенный сбор 100 руб. за каждую посылку стоимостью до €200.
Кого затронет:
🔹 Ozon (#OZON), Wildberries — как площадки-агенты.
🔹 Потребителей, т.е. нас с вами — т.к. зарубежные покупки для нас точно подорожают.
🔹 А вот для внутренних ритейлеров (#X5, #MGNT, #LENT) своеобразное выравнивание условий может даже дать умеренную поддержку, ведь зарубежные товары станут менее конкурентоспособными по цене.
5️⃣ Налог на дивиденды нерезидентов на счета «С» — до 35%
Ставка налога на прибыль с дивидендов, выплачиваемых нерезидентам на счета типа «С», повышается до 35%.
Кого затронет: эмитенты с иностранными акционерами, чьи дивиденды заморожены на счетах «С». Это снижает привлекательность владения российскими бумагами через такие структуры. Влияние умеренно негативное, но не критичное. Это скорее «гигиеническая» мера, которая закрывает лазейку, а не удар по широкому кругу инвесторов.
6️⃣ Нефть по $50 и дефицит 2% ВВП
Ключевое изменение появилось в бюджетном правиле — снижение цены отсечения нефти Urals с $59 до $50 за баррель уже с 2027 года. Это косвенный сигнал рынку, что государство готовится жить при более слабом рубле и низких нефтяных ценах.
Напомню, как это работает на практике: при цене отсечения $50 все нефтегазовые доходы сверх этого уровня будут направляться не в расходы, а в ФНБ. И при три текущих спотовых ценах Urals ($100+) объём изъятий в резервы становится просто колоссальным — это ключевой драйвер ослабления рубля.
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно (против 1,2% в действующем бюджете на 2027 год) и неминуемо потребует дополнительных заимствований и увеличения предложения ОФЗ. Что, в свою очередь, потенциально грозит ещё большим ростом доходностей гособлигаций на длинном конце кривой, удорожает для Минфина новые займы и ещё больше сдвигает вправо перспективу снижения ключевой ставки.
Грустные итоги
👉 В общем, в случае одобрения и согласования Бюджет-2027 грозит серьёзной фундаментальной перенастройкой правил игры для всех российских инвесторов. Прогрессивная шкала НДФЛ 13–22% теперь будет распространена на дивиденды, купоны и доходы от продажи бумаг, ПИФы получают налог на прибыль 15%, что снижает доходность фондов денежного рынка и ЗПИФов, металлурги и производители удобрений лишаются части сверхмаржи через новый налог на сверхдоходы, а нерезиденты на счетах «С» будут платить 35% с дивидендов. Плюс дополнительная фундаментальная основа для девальвации рубля в 2027 году и давление на длинные ОФЗ.
Ну что сказать, не жили хорошо — нечего и начинать! Российский фондовый рынок и без того чувствует себя, мягко говоря, неважно: индекс Мосбиржи (#micex) уже давно безыдейно топчется на месте, отток из фондов акций не прекращается, а частные инвесторы всё чаще выбирают фонды денежного рынка и вклады. А тут ещё и это навалилось.
Особенно на этом фоне впечатляет озвученная несколько лет назад цель по росту капитализации российского фондового рынка до 66% ВВП к 2030 году. Как её достичь, если налоги на инвестиции растут, дивидендная доходность сжимается, а фонды денежного рынка выглядят привлекательнее акций? Видимо, предполагается, что капитализация вырастет сама собой — на одном энтузиазме и вере в лучшее.
О привлекательности фондового рынка для частного инвестора с высоких трибун говорят регулярно. Президент не раз подчёркивал, что вложения в акции должны стать для граждан альтернативой банковским вкладам. Но на деле получается обратное: налоги на пассивный доход растут, ПИФы теряют льготы, а облигации и фонды денежного рынка после всех новаций выглядят куда привлекательнее акций.
❤️ Спасибо за ваши лайки, друзья! Если пост наберёт больше 200 лайков, я направлю их в ФНБ — на поддержку нашего фондового рынка. Шутка. Но лайк всё равно поставьте.
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪ Profit 📱 Финбазар
Давайте разберём по пунктам, что меняется в правилах игры, и кто в первую очередь окажется в зоне риска.
На текущий момент зарплата и инвестиционный доход считаются в налоговой базе отдельно. Теперь их хотят сложить вместе, и ставка налога будет зависеть от общей суммы. Соответственно, чем больше вы заработали в сумме — тем выше будет у вас ставка на дивиденды по акциям и купоны по облигациям:
Важные оговорки:
Как вы понимаете, после этих налоговых нововведений чистая дивидендная доходность российских акций и купонная доходность российских облигаций неминуемо снизится, и в первую очередь это коснётся состоятельных инвесторов. Скрытый налог на роскошь!
Здесь конечно же отмечаем потенциальный негатив для серьёзных рантье на фондовом рынке, которые держат на брокерском счёте круглые суммы и живут на дивиденды и купоны.
Чтобы вы понимали, сейчас ПИФы вообще не платят налог на прибыль — налогообложение возникает только при выплате дохода пайщику, да и то может откладываться на годы. Минфин предлагает ввести налог на прибыль с пассивных доходов фонда по ставке 15%. Соответственно, уплаченный фондом налог будет зачитываться при налогообложении пайщика.
Кого затронет:
Разумеется, от этих сомнительных инициатив в первую очередь пострадают пайщики всех ПИФов, включая наши любимые фонды денежного рынка, ведь сложный процент реинвестирования внутри фонда неминуемо замедлится, т.к. часть дохода будет уходить на налог ежегодно.
Государство снова взялось за сверхдоходы отечественных сырьевиков. Минфин предлагает ввести дифференцированный налог на дополнительную выручку экспортёров твёрдых полезных ископаемых. Работать это будет следующим образом: если мировые цены на продукцию (в рублях) превышают уровень 2024 года, то с этого «сверхдохода» будет браться 30% — для цветных металлов и удобрений и 20% — для золотодобытчиков.
Кого затронет:
Важная оговорка: конкретный список плательщиков и формула расчёта пока не раскрыты. Именно от этого зависит, насколько сильно налог ударит по прибыли и дивидендам затронутых компаний. Я никаких иллюзий и надежд не питаю, думаю вопрос решён, но всё равно дождёмся итогового вердикта.
Для товаров трансграничной электронной торговли предлагается ввести НДС по ставке 22%, а налоговыми агентами станут торговые площадки. Плюс таможенный сбор 100 руб. за каждую посылку стоимостью до €200.
Кого затронет:
Ставка налога на прибыль с дивидендов, выплачиваемых нерезидентам на счета типа «С», повышается до 35%.
Кого затронет: эмитенты с иностранными акционерами, чьи дивиденды заморожены на счетах «С». Это снижает привлекательность владения российскими бумагами через такие структуры. Влияние умеренно негативное, но не критичное. Это скорее «гигиеническая» мера, которая закрывает лазейку, а не удар по широкому кругу инвесторов.
Ключевое изменение появилось в бюджетном правиле — снижение цены отсечения нефти Urals с $59 до $50 за баррель уже с 2027 года. Это косвенный сигнал рынку, что государство готовится жить при более слабом рубле и низких нефтяных ценах.
Напомню, как это работает на практике: при цене отсечения $50 все нефтегазовые доходы сверх этого уровня будут направляться не в расходы, а в ФНБ. И при три текущих спотовых ценах Urals ($100+) объём изъятий в резервы становится просто колоссальным — это ключевой драйвер ослабления рубля.
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно (против 1,2% в действующем бюджете на 2027 год) и неминуемо потребует дополнительных заимствований и увеличения предложения ОФЗ. Что, в свою очередь, потенциально грозит ещё большим ростом доходностей гособлигаций на длинном конце кривой, удорожает для Минфина новые займы и ещё больше сдвигает вправо перспективу снижения ключевой ставки.
Грустные итоги
Ну что сказать, не жили хорошо — нечего и начинать! Российский фондовый рынок и без того чувствует себя, мягко говоря, неважно: индекс Мосбиржи (#micex) уже давно безыдейно топчется на месте, отток из фондов акций не прекращается, а частные инвесторы всё чаще выбирают фонды денежного рынка и вклады. А тут ещё и это навалилось.
Особенно на этом фоне впечатляет озвученная несколько лет назад цель по росту капитализации российского фондового рынка до 66% ВВП к 2030 году. Как её достичь, если налоги на инвестиции растут, дивидендная доходность сжимается, а фонды денежного рынка выглядят привлекательнее акций? Видимо, предполагается, что капитализация вырастет сама собой — на одном энтузиазме и вере в лучшее.
О привлекательности фондового рынка для частного инвестора с высоких трибун говорят регулярно. Президент не раз подчёркивал, что вложения в акции должны стать для граждан альтернативой банковским вкладам. Но на деле получается обратное: налоги на пассивный доход растут, ПИФы теряют льготы, а облигации и фонды денежного рынка после всех новаций выглядят куда привлекательнее акций.
Как говорится, хотели как лучше — а получилось как всегда.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍213😢31❤13🔥11😁3
Золото как страховка
👑 Центральные банки мира продолжают наращивать запасы золота. Я предлагаю порассуждать вместе с вами, как долго продлится эта тенденция и стоит ли рассматривать драгметалл в качестве инструмента защиты капитала от девальвации рубля, отделив рыночные мифы от суровой макроэкономической реальности.
🏛 По данным Всемирного золотого совета, в августе Центробанки пополнили свои резервы на 39 т драгметалла. Спрос, как и прежде, возглавляют хорошо известные нам страны — Китай, Узбекистан, Польша и Казахстан, которые реализуют многолетние программы накопления. Это говорит о том, что активность регуляторов сегодня — это не сиюминутная спекуляция, а отражение долгосрочных стратегических целей по переформатированию резервов.
При этом многие частные инвесторы смотрят на действия Центробанков прямолинейно: если регуляторы покупают, значит, цена на #золото должна немедленно вырасти. Но ЦБ не торгуют как розничные инвесторы, они не обязаны защищать уровень в $4000 за унцию или ещё какой-либо другой технический уровень.
💼 Для них золото — это не инструмент для заработка на графике, а скорее резервный актив, инструмент диверсификации, политическая страховка от заморозки валютных счетов и лишь иногда — источник ликвидности.
📈 Для российских золотодобытчиков в 2026 году складывается уникальная конъюнктура: Центробанки по всему миру обеспечивают фундаментальную поддержку котировкам, а сами отечественные компании могут выйти на рекордные показатели по добыче. По итогам 2026 года РФ может занять 1-е место в мире по производству золота, обойдя традиционного лидера — Китай.
Сочетание высоких мировых цен и рекордных объёмов добычи увеличивает инвестиционную привлекательность отрасли. Из публичных золотодобытчиков свои планы по росту производства на 2026 год уже подтвердили Селигдар (#SELG) и ЮГК (#UGLD).
⚒️ Что касается пресловутой проблемы истощения запасов золота, то здесь важно понимать: это глобальный вызов, а не локальная беда. Содержание драгметалла в руде падает во всём мире, порода становится более сложной и упорной для всей мировой золотодобывающей отрасли.
📣 В конце сентября в столице проходил Московский финансовый форум, где в рамках сессии «Будущее рынка золота» президент Селигдара Александр Хрущ развеял старый отраслевой миф. Долгое время считалось, что для российских золотодобытчиков внутренний рынок вторичен, но в условиях санкций и разрыва логистики он становится приоритетом из-за скорости расчётов.
Судите сами: по данным Газпромбанка, за последние 5 лет граждане РФ приобрели около 300 тонн золота в слитках! Участники форума сошлись во мнении, что развитию рынка могут способствовать цифровизация торговли, удобный обратный выкуп и сокращение издержек при перепродаже слитков.
👉 В рамках проекта бюджета на 2027 год Минфин предлагает снизить цену отсечения нефти в рамках бюджетного правила с текущих $59 до $50 за баррель. Такая корректировка приведёт к увеличению валютных интервенций на внутреннем рынке и будет способствовать девальвации рубля. В этом контексте покупка золота (#GLDRUB), а также акций отечественных золотодобытчиков (в частности, Селигдар), наряду с другими валютными активами может стать неплохой защитой инвестиционного портфеля от ослабления национальной валюты.
И ещё один важный момент, который пока остаётся за скобками. В том же проекте бюджета на 2027 год Минфин предложил ввести налог на сверхдоходы для золотодобытчиков по ставке 20% — это может заметно повлиять на прибыль и дивиденды сектора. Однако конкретный список плательщиков и формула расчёта пока не раскрыты, а значит, делать выводы рано. Мы обязательно вернёмся к этой теме отдельным разбором, когда параметры документа будут согласованы и станут финальными.
❤️ Спасибо за ваши лайки, друзья! И хороших вам выходных!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪ Profit 📱 Финбазар
При этом многие частные инвесторы смотрят на действия Центробанков прямолинейно: если регуляторы покупают, значит, цена на #золото должна немедленно вырасти. Но ЦБ не торгуют как розничные инвесторы, они не обязаны защищать уровень в $4000 за унцию или ещё какой-либо другой технический уровень.
Именно поэтому покупки Центробанков являются мощным долгосрочным фундаментом для цены, но крайне слабой краткосрочной защитой для вашего портфеля.
Сочетание высоких мировых цен и рекордных объёмов добычи увеличивает инвестиционную привлекательность отрасли. Из публичных золотодобытчиков свои планы по росту производства на 2026 год уже подтвердили Селигдар (#SELG) и ЮГК (#UGLD).
⚒️ Что касается пресловутой проблемы истощения запасов золота, то здесь важно понимать: это глобальный вызов, а не локальная беда. Содержание драгметалла в руде падает во всём мире, порода становится более сложной и упорной для всей мировой золотодобывающей отрасли.
Но компании не стоят на месте, придумывая новые технологии для повышения коэффициента извлечения.
Судите сами: по данным Газпромбанка, за последние 5 лет граждане РФ приобрели около 300 тонн золота в слитках! Участники форума сошлись во мнении, что развитию рынка могут способствовать цифровизация торговли, удобный обратный выкуп и сокращение издержек при перепродаже слитков.
И ещё один важный момент, который пока остаётся за скобками. В том же проекте бюджета на 2027 год Минфин предложил ввести налог на сверхдоходы для золотодобытчиков по ставке 20% — это может заметно повлиять на прибыль и дивиденды сектора. Однако конкретный список плательщиков и формула расчёта пока не раскрыты, а значит, делать выводы рано. Мы обязательно вернёмся к этой теме отдельным разбором, когда параметры документа будут согласованы и станут финальными.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍101❤4🔥4