Полюс: сильные полугодовые результаты, но неочевидные драйверы для роста акций (часть 2)
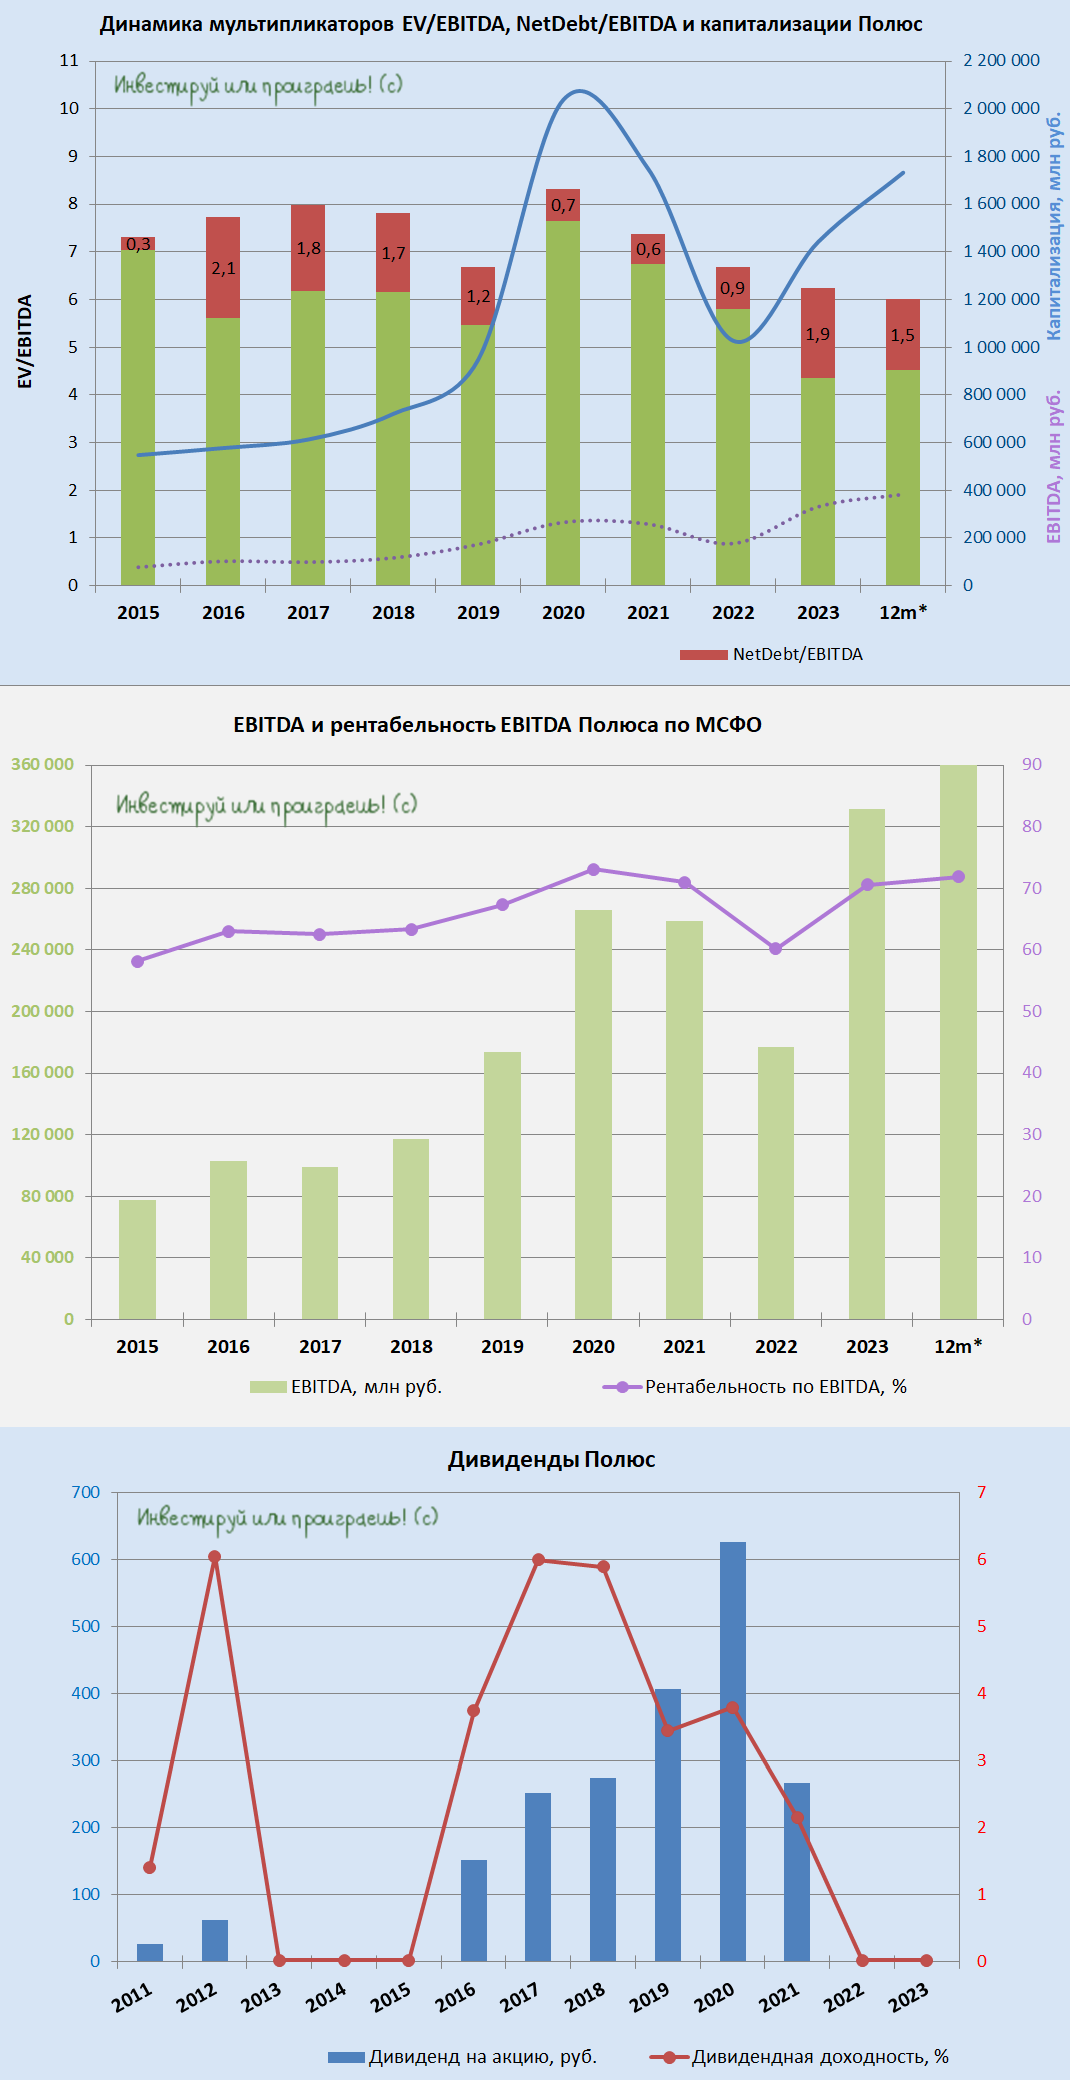
📈 Свободный денежный поток (FCF) у Полюса продемонстрировал потрясающий рост по итогам полугодия - сразу на +61,3% (г/г) до 62,3 млрд руб.
💰 И, казалось бы, с таким FCF пора бы и вернуться к див. выплатам, по которым уже успели соскучиться акционеры Полюса (#PLZL). Однако теперь вспоминаем, что во-первых, в отличие от того же ЮГК, Полюс ещё не завершил свои масштабные капексы по освоению Сухого Лога, а во-вторых в приоритете у компании, на фоне высокого "ключа", будет дальнейшее погашение долга, нежели дивы. Конечно, теоретически Полюс может согласно действующей див. политике выплатить дивиденды своим акционерам, но как будет по факту - покажет время.
👉 На фоне ожидаемых в течение нескольких ближайших лет высоких капексов, торопиться с покупкой акций Полюса я бы прямо сейчас в моменте точно не стал, т.к. на горизонте ближайших нескольких лет качественный скачок вверх по добыче золота у компании не ожидается, вплоть до благополучной реализации инвестиционного проекта Сухой Лог. А вот если вы купили раньше эти бумаги, то есть смысл оставить их в своём портфеле, с перспективой раскрытия этого кейса в будущем.
❤️ Не забывайте оставлять лайки под этим постом, поздравляю вас с началом осени, ну и конечно же силы российскому фондовому рынку! *7*
© Инвестируй или проиграешь
📈 Свободный денежный поток (FCF) у Полюса продемонстрировал потрясающий рост по итогам полугодия - сразу на +61,3% (г/г) до 62,3 млрд руб.
💰 И, казалось бы, с таким FCF пора бы и вернуться к див. выплатам, по которым уже успели соскучиться акционеры Полюса (#PLZL). Однако теперь вспоминаем, что во-первых, в отличие от того же ЮГК, Полюс ещё не завершил свои масштабные капексы по освоению Сухого Лога, а во-вторых в приоритете у компании, на фоне высокого "ключа", будет дальнейшее погашение долга, нежели дивы. Конечно, теоретически Полюс может согласно действующей див. политике выплатить дивиденды своим акционерам, но как будет по факту - покажет время.
👉 На фоне ожидаемых в течение нескольких ближайших лет высоких капексов, торопиться с покупкой акций Полюса я бы прямо сейчас в моменте точно не стал, т.к. на горизонте ближайших нескольких лет качественный скачок вверх по добыче золота у компании не ожидается, вплоть до благополучной реализации инвестиционного проекта Сухой Лог. А вот если вы купили раньше эти бумаги, то есть смысл оставить их в своём портфеле, с перспективой раскрытия этого кейса в будущем.
❤️ Не забывайте оставлять лайки под этим постом, поздравляю вас с началом осени, ну и конечно же силы российскому фондовому рынку! *7*
© Инвестируй или проиграешь
👍103❤18🔥2
Полюс: возвращение дивидендов!
💰 Совет директоров Полюса (#PLZL) по итогам сегодняшнего заседания рекомендовал в качестве промежуточных дивидендов за 9m2024 направить акционерам 1301,75 руб. на одну акцию, что оказалось выше наших ожиданий и сулит теперь промежуточную ДД=8,8%.
🗓 Дивидендная отсечка состоится 12 декабря 2024 года (с учётом режима торгов Т+1).
Решение Совета директоров:
1. Из средств чистой прибыли ПАО «Полюс», полученной по итогам 9 месяцев 2024 года, а также части нераспределенной прибыли прошлых лет, выплатить дивиденды по обыкновенным акциям ПАО «Полюс» по результатам 9 месяцев 2024 года в денежной форме в размере 1 301 рубль 75 копеек на одну обыкновенную акцию ПАО «Полюс».
📈 А тем временем мировые цены на золото сегодня в очередной раз обновили свой исторический максимум - как в долларовом, так и в рублёвом выражении. Что автоматически настраивает нас на мощные результаты за второе полугодие текущего года и косвенно намекает и на получение финальных выплат от компании.
👉 Как же приятно, когда реальность оказывается лучше ожиданий! Обожаю это чувство.
❤️ Ставьте лайки, новость прекрасная ведь!!
© Инвестируй или проиграешь
💰 Совет директоров Полюса (#PLZL) по итогам сегодняшнего заседания рекомендовал в качестве промежуточных дивидендов за 9m2024 направить акционерам 1301,75 руб. на одну акцию, что оказалось выше наших ожиданий и сулит теперь промежуточную ДД=8,8%.
🗓 Дивидендная отсечка состоится 12 декабря 2024 года (с учётом режима торгов Т+1).
Решение Совета директоров:
1. Из средств чистой прибыли ПАО «Полюс», полученной по итогам 9 месяцев 2024 года, а также части нераспределенной прибыли прошлых лет, выплатить дивиденды по обыкновенным акциям ПАО «Полюс» по результатам 9 месяцев 2024 года в денежной форме в размере 1 301 рубль 75 копеек на одну обыкновенную акцию ПАО «Полюс».
📈 А тем временем мировые цены на золото сегодня в очередной раз обновили свой исторический максимум - как в долларовом, так и в рублёвом выражении. Что автоматически настраивает нас на мощные результаты за второе полугодие текущего года и косвенно намекает и на получение финальных выплат от компании.
👉 Как же приятно, когда реальность оказывается лучше ожиданий! Обожаю это чувство.
❤️ Ставьте лайки, новость прекрасная ведь!!
© Инвестируй или проиграешь

👍100❤31🔥16😁2
Стратегия 2025 от АТОНа (тезисы)
👨🏻💻 Вслед за Sber CIB, которую мы тщательно прожарили вчера, свою Стратегию по рынкам представил и АТОН. Разумеется, мы заглянули и сюда, и предлагаем вашему вниманию основные тезисы:
✔️Российская экономика в 2024 году демонстрирует неплохие темпы роста, ВВП должен прибавить примерно на +4%.
✔️С такими высокими ставками россияне сейчас сберегают больше, чем тратят. Именно поэтому отмечается высокий приток на депозиты, который оценивается на уровне 932 млрд руб. только в 2024 году. Как вы помните, совокупный объём банковских депозитов уже уверенно перевалил за 50 трлн рублей!
✔️Ключевая ставка уже находится на рекордно высоких уровнях, однако ЦБ хочет дождаться устойчивого снижения инфляции, чтобы приступить к развороту ставок. И если Sber CIB жду, что этот разворот случится в лучшем случае в 2026 году, то АТОН рассчитывает увидеть это уже в середине 2025 года. Поживём - увидим!
✔️Самый лёгкий способ предсказать динамику курса рубля - это сравнить инфляцию в России и в США. Исходя из этого, не трудно предположить, что в следующем году нам стоит ждать дальнейшее ослабление российской валюты.
✔️Аналитики АТОН видят целых 6 причин для роста рынка акций:
1️⃣Тренд на снижение ключевой ставки
2️⃣Переток сбережений россиян из банковских депозитов в фондовый рынок
3️⃣Историческая доходность фондового рынка должна взять своё рано или поздно
4️⃣Снижение геополитических рисков
5️⃣Низкое соотношение капитализации российского фондового рынка к ВВП
6️⃣ Фундаментально низкая оценка акций
✔️Фавориты на рынке акций: качественные имена (#LKOH, #FIVE), быстрорастущие компании (#OZON, #T, #YDEX, #MDMG), перепроданные бумаги (#NVTK, #GMKN), дешёвые эмитенты с кэшем (#IRAO).
✔️Аутсайдеры на рынке акций: все компании с высоким долгом, девелоперы и некоторые банки (#VTBR, #SVCB, #MBNK).
✔️По ожиданиям, в 2025 году российские публичные компании заплатят в общей сложности 5 трлн руб., из которых больше 1 трлн руб. приходятся на free-float.
✔️Отечественный нефтегазовый сектор АТОН считает перспективным и недорогим.
Преимущества:
• Дешёвая рыночная оценка
• Высокие дивиденды
• Сильный баланс
• Ключевая отрасль для РФ
• ОПЕК и ОПЕК+ поддерживают котировки цен на нефть
Риски:
• Хрупкий рынок
• Фискальные риски
• Консолидация сектора
• Санкционные риски
✔️Золото - перспективная отрасль. Китай возобновил покупки жёлтого металла в свои резервы, а с учётом того, что доля золота в ЗВР Китая/Японии небольшая (около 4%), потенциал здесь вырисовывается огромный. Ожидаемое снижение ставки в США также окажет положительное влияние на котировки. Прогноза АТОНа - $2800 за унцию.
Компания ПОЛЮС (#PLZL) - уникальный проект, имеющий большой потенциал для переоценки в ближайшие 3 года (кстати, сегодня в премиуме ждите анализ официально презентованных вчера планов по поводу месторождения Сухой Лог, мы вчера и на это мероприятие успели заглянуть).
✔️Единственный актив, который в России сейчас есть в квази-долларах, и который так любят российские инвесторы - это замещающие облигации.
ЗА
• Доходности во внутреннем контуре выше, чем доходности аналогов на мировых рынках
• Объём рынка ограничен
• Хорошая защита от девальвации
ПРОТИВ
• Высокая ключевая ставка - высокая доходность альтернативных инструментов в рублях (флоатеры и короткие корпоративные облигации).
• Ставки Overnight по юаням и курс юаня - очень волатильные сейчас, и это доп. риск-факторы.
❤️ Спасибо за ваши лайки, и продолжайте верить в российский фондовый рынок, несмотря ни на что!
© Инвестируй или проиграешь
👨🏻💻 Вслед за Sber CIB, которую мы тщательно прожарили вчера, свою Стратегию по рынкам представил и АТОН. Разумеется, мы заглянули и сюда, и предлагаем вашему вниманию основные тезисы:
✔️Российская экономика в 2024 году демонстрирует неплохие темпы роста, ВВП должен прибавить примерно на +4%.
✔️С такими высокими ставками россияне сейчас сберегают больше, чем тратят. Именно поэтому отмечается высокий приток на депозиты, который оценивается на уровне 932 млрд руб. только в 2024 году. Как вы помните, совокупный объём банковских депозитов уже уверенно перевалил за 50 трлн рублей!
✔️Ключевая ставка уже находится на рекордно высоких уровнях, однако ЦБ хочет дождаться устойчивого снижения инфляции, чтобы приступить к развороту ставок. И если Sber CIB жду, что этот разворот случится в лучшем случае в 2026 году, то АТОН рассчитывает увидеть это уже в середине 2025 года. Поживём - увидим!
✔️Самый лёгкий способ предсказать динамику курса рубля - это сравнить инфляцию в России и в США. Исходя из этого, не трудно предположить, что в следующем году нам стоит ждать дальнейшее ослабление российской валюты.
✔️Аналитики АТОН видят целых 6 причин для роста рынка акций:
1️⃣Тренд на снижение ключевой ставки
2️⃣Переток сбережений россиян из банковских депозитов в фондовый рынок
3️⃣Историческая доходность фондового рынка должна взять своё рано или поздно
4️⃣Снижение геополитических рисков
5️⃣Низкое соотношение капитализации российского фондового рынка к ВВП
6️⃣ Фундаментально низкая оценка акций
✔️Фавориты на рынке акций: качественные имена (#LKOH, #FIVE), быстрорастущие компании (#OZON, #T, #YDEX, #MDMG), перепроданные бумаги (#NVTK, #GMKN), дешёвые эмитенты с кэшем (#IRAO).
✔️Аутсайдеры на рынке акций: все компании с высоким долгом, девелоперы и некоторые банки (#VTBR, #SVCB, #MBNK).
✔️По ожиданиям, в 2025 году российские публичные компании заплатят в общей сложности 5 трлн руб., из которых больше 1 трлн руб. приходятся на free-float.
✔️Отечественный нефтегазовый сектор АТОН считает перспективным и недорогим.
Преимущества:
• Дешёвая рыночная оценка
• Высокие дивиденды
• Сильный баланс
• Ключевая отрасль для РФ
• ОПЕК и ОПЕК+ поддерживают котировки цен на нефть
Риски:
• Хрупкий рынок
• Фискальные риски
• Консолидация сектора
• Санкционные риски
✔️Золото - перспективная отрасль. Китай возобновил покупки жёлтого металла в свои резервы, а с учётом того, что доля золота в ЗВР Китая/Японии небольшая (около 4%), потенциал здесь вырисовывается огромный. Ожидаемое снижение ставки в США также окажет положительное влияние на котировки. Прогноза АТОНа - $2800 за унцию.
Компания ПОЛЮС (#PLZL) - уникальный проект, имеющий большой потенциал для переоценки в ближайшие 3 года (кстати, сегодня в премиуме ждите анализ официально презентованных вчера планов по поводу месторождения Сухой Лог, мы вчера и на это мероприятие успели заглянуть).
✔️Единственный актив, который в России сейчас есть в квази-долларах, и который так любят российские инвесторы - это замещающие облигации.
ЗА
• Доходности во внутреннем контуре выше, чем доходности аналогов на мировых рынках
• Объём рынка ограничен
• Хорошая защита от девальвации
ПРОТИВ
• Высокая ключевая ставка - высокая доходность альтернативных инструментов в рублях (флоатеры и короткие корпоративные облигации).
• Ставки Overnight по юаням и курс юаня - очень волатильные сейчас, и это доп. риск-факторы.
❤️ Спасибо за ваши лайки, и продолжайте верить в российский фондовый рынок, несмотря ни на что!
© Инвестируй или проиграешь

👍133🔥44❤40
Итоги 2024 года
📉 После роста индекса Мосбиржи (#micex) примерно на +45% в 2023 году, год текущий отметился уже снижением бенчмарка примерно на -11%. Выглядит не так страшно с первого взгляда, но чтобы передать всю боль российских частных инвесторов, за точку отсчёта лучше взять майский (годовой) максимум на уровне 3521,72 пункта, и тогда мы увидим, что после многомесячной коррекции российский рынок акций растерял к настоящему моменту уже более 20%.
И это ещё надо сказать отдельное спасибо Эльвире Набиуллиной, которая на последнем в этом году декабрьском заседании ЦБ приняла волевое решение сохранить ключевую ставку на уровне 21%, что вызвало очень мощный отскок на рынке акций, и очень хочется верить, что этот тренд в наступающем 2025 году будет продолжен, а инфляцию всё-таки удастся утихомирить и взять под контроль.
↗️ Лидеры роста в 2024 году (из индекса Мосбиржи):
🏅 Банк Санкт-Петербург #BSPB (+60,6%)
🏅 Аэрофлот #AFLT (+54,3%)
🏅 Яндекс #YDEX (+52,5%)
🏅 Полюс #PLZL (+28,9%)
↗️ Лидеры роста в 2024 году (вне индекса Мосбиржи):
🏅 ЭсЭфАй #SFIN (+138,0%)
🏅 Лента #LENT (+70,6%)
🏅 СПБ Биржа #SPBE (+56,3%)
Про инвестиционную смелость и про то, что нужно находить в себе решительность покупать рискованные активы даже в эти смутные времена я подробно рассказывал сразу после недавнего заседания ЦБ, можете вернуться и перечитать, чтобы я не повторялся. И помните: акции в вашем портфеле быть должны!
📈 Не хочу показаться оптимистом, но что-то мне подсказывает, что наступающий 2025 год, который во Восточному календарю является годом Зелёной Деревянной Змеи действительно окажется для отечественного фондового рынка зелёным, причём сразу по ряду причин:
✅ Общая уныние и апатия на рынке акций, а также растущее количество любителей шортов. Как показывает практика, пружина разжимается очень быстро, и в один прекрасный момент шортсквиз и массовые маржин-коллы у медведей лишь ускоряют рывок вверх (20 декабря - яркое тому доказательство).
✅ Низкая база 2024 года, на которой мы сейчас оказались.
✅ В частности, анализ динамики денежной массы М2 и капитализации российского рынка акций упорно продолжает указывать нам на то, что он по-прежнему остаётся сильно недооцененным, и его дальнейший рост неизбежен, т.к. между этими показателями существует устойчивая многолетняя корреляция, которую сложно отрицать (да и не нужно этого делать). На сегодняшний день капитализация российского фондового рынка составляет 50+ трлн руб., при общей денежной массе в размере 111,1 трлн руб., и согласно прогнозам ЦБ, в следующем году денежная масса увеличится ещё на 6-11% (г/г), достигнув отметки в 120+ трлн руб.
✅ На фоне высокой ключевой ставки банковские депозиты и фонды денежного рынка в 2024 году оказались в центре внимания, а их совокупный объём достиг невиданных ранее рекордных значений. Но как только "ключ" начнёт снижаться - их частичный переток в рынок акций неизбежен.
✅ В 2025 году я ожидаю плавную девальвацию рубля, а значит экспортные компании получат дополнительную поддержку. Отдельный привет передаю счастливым обладателям замещаек, они вам ещё очень пригодятся при этом сценарии!
👉 Очень надеюсь, что мне удалось передать вам свой оптимизм в отношении будущего нашего фондового рынка и говорю вам честно и открыто, что я с вами в одной лодке, и на текущий момент мой инвестиционный портфель примерно на 50% состоит именно из акций. Другая его половина - это облигации, фонды денежного рынка, золото и валюта. Мне такой баланс совершенно комфортен!
Ну а текущий состав моего портфеля, с полным обоснованием, графиками и статистикой я традиционно представлю своим премиум-подписчикам на январских праздниках, поэтому если вы ещё не с нами - категорически рекомендую вступить в наш уютный закрытый клуб! Ведь 2025 год - это год возможностей для частных инвесторов, точно вам говорю!
🍾 Ещё раз поздравляю всех с наступающим 2025 годом, и пусть он будет ещё лучше и ещё успешнее для всех нас, чем 2024 год! Здоровья, семейного благополучия и мирного неба над головой!
❤️ Всех обнял. С уважением , дядя Юра.
© Инвестируй или проиграешь
📉 После роста индекса Мосбиржи (#micex) примерно на +45% в 2023 году, год текущий отметился уже снижением бенчмарка примерно на -11%. Выглядит не так страшно с первого взгляда, но чтобы передать всю боль российских частных инвесторов, за точку отсчёта лучше взять майский (годовой) максимум на уровне 3521,72 пункта, и тогда мы увидим, что после многомесячной коррекции российский рынок акций растерял к настоящему моменту уже более 20%.
И это ещё надо сказать отдельное спасибо Эльвире Набиуллиной, которая на последнем в этом году декабрьском заседании ЦБ приняла волевое решение сохранить ключевую ставку на уровне 21%, что вызвало очень мощный отскок на рынке акций, и очень хочется верить, что этот тренд в наступающем 2025 году будет продолжен, а инфляцию всё-таки удастся утихомирить и взять под контроль.
↗️ Лидеры роста в 2024 году (из индекса Мосбиржи):
🏅 Банк Санкт-Петербург #BSPB (+60,6%)
🏅 Аэрофлот #AFLT (+54,3%)
🏅 Яндекс #YDEX (+52,5%)
🏅 Полюс #PLZL (+28,9%)
↗️ Лидеры роста в 2024 году (вне индекса Мосбиржи):
🏅 ЭсЭфАй #SFIN (+138,0%)
🏅 Лента #LENT (+70,6%)
🏅 СПБ Биржа #SPBE (+56,3%)
Про инвестиционную смелость и про то, что нужно находить в себе решительность покупать рискованные активы даже в эти смутные времена я подробно рассказывал сразу после недавнего заседания ЦБ, можете вернуться и перечитать, чтобы я не повторялся. И помните: акции в вашем портфеле быть должны!
📈 Не хочу показаться оптимистом, но что-то мне подсказывает, что наступающий 2025 год, который во Восточному календарю является годом Зелёной Деревянной Змеи действительно окажется для отечественного фондового рынка зелёным, причём сразу по ряду причин:
✅ Общая уныние и апатия на рынке акций, а также растущее количество любителей шортов. Как показывает практика, пружина разжимается очень быстро, и в один прекрасный момент шортсквиз и массовые маржин-коллы у медведей лишь ускоряют рывок вверх (20 декабря - яркое тому доказательство).
✅ Низкая база 2024 года, на которой мы сейчас оказались.
✅ В частности, анализ динамики денежной массы М2 и капитализации российского рынка акций упорно продолжает указывать нам на то, что он по-прежнему остаётся сильно недооцененным, и его дальнейший рост неизбежен, т.к. между этими показателями существует устойчивая многолетняя корреляция, которую сложно отрицать (да и не нужно этого делать). На сегодняшний день капитализация российского фондового рынка составляет 50+ трлн руб., при общей денежной массе в размере 111,1 трлн руб., и согласно прогнозам ЦБ, в следующем году денежная масса увеличится ещё на 6-11% (г/г), достигнув отметки в 120+ трлн руб.
✅ На фоне высокой ключевой ставки банковские депозиты и фонды денежного рынка в 2024 году оказались в центре внимания, а их совокупный объём достиг невиданных ранее рекордных значений. Но как только "ключ" начнёт снижаться - их частичный переток в рынок акций неизбежен.
✅ В 2025 году я ожидаю плавную девальвацию рубля, а значит экспортные компании получат дополнительную поддержку. Отдельный привет передаю счастливым обладателям замещаек, они вам ещё очень пригодятся при этом сценарии!
👉 Очень надеюсь, что мне удалось передать вам свой оптимизм в отношении будущего нашего фондового рынка и говорю вам честно и открыто, что я с вами в одной лодке, и на текущий момент мой инвестиционный портфель примерно на 50% состоит именно из акций. Другая его половина - это облигации, фонды денежного рынка, золото и валюта. Мне такой баланс совершенно комфортен!
Ну а текущий состав моего портфеля, с полным обоснованием, графиками и статистикой я традиционно представлю своим премиум-подписчикам на январских праздниках, поэтому если вы ещё не с нами - категорически рекомендую вступить в наш уютный закрытый клуб! Ведь 2025 год - это год возможностей для частных инвесторов, точно вам говорю!
🍾 Ещё раз поздравляю всех с наступающим 2025 годом, и пусть он будет ещё лучше и ещё успешнее для всех нас, чем 2024 год! Здоровья, семейного благополучия и мирного неба над головой!
❤️ Всех обнял. С уважением , дядя Юра.
© Инвестируй или проиграешь

👍178❤39🔥39🤔8
Вторая серия торговой войны взвинтила цены на золото
📈 С начала текущего года стоимость золота успела подорожать на четверть, и сегодня утром котировки в очередной раз переписали свой исторический максимум, достигнув отметки $3357 за унцию. Цена на драгоценный металл растёт как на дрожжах, на фоне опасений банков и хедж-фондов относительно торговой войны между США и Китаем.
🇨🇳 🇺🇸 А ведь первая волна масштабного торгового противостояния между США и Поднебесной началась ещё летом 2018 года . Тогда американский лидер Дональд Трамп объявил о введении таможенных пошлин на продукцию китайской промышленности, мотивируя этот шаг необходимостью защитить внутренний рынок и наказать китайцев за предполагаемые нарушения интеллектуальной собственности.
Не трудно догадаться, что реакция рынка уже тогда была незамедлительной: начался устойчивый подъём цен на золото, который продолжился вплоть до осени 2019 года, пока две страны не пришли к соглашению, позволившему временно урегулировать конфликт и снизить волатильность цен на желтый металл.
❗️ Однако нынешнее положение дел существенно отличается от предыдущего сценария. Во-первых, сейчас ограничения распространяются на весь спектр продукции из Китая, а во-вторых, если ранее Пекин проявлял готовность сразу начать переговоры, то сегодня признаков такой готовности к диалогу уже не наблюдается.
Штаты тоже можно понять: у страны хронический дефицит торгового баланса, поэтому Трамп и предпринял вторую попытку, в попытке переломить эту ситуацию. Первая попытка оказалась неудачной, поскольку её реализация была сорвана пандемией коронавируса COVID-19. Теперь же американский президент решил не откладывать дело в долгий ящик и резко взвинтил тарифы, чтобы ускорить переговорный процесс.
🇨🇳 Здесь важно отметить, что эскалация торгового конфликта между США и Китаем не только усиливает спрос на золото как защитный актив, но и вынуждает китайские власти продолжать политику сокращения долларовых резервов.
Китай владеет американскими гособлигациями на сумму $760 млрд, что почти вдвое меньше, чем на пике в середине прошлого десятилетия. Статистика упрямо указывает на то, что Поднебесная планомерно сокращает долю американских резервов и скупает другие активы, включая #золото. Поэтому не надо быть большим экспертом в этой области, чтобы предположить, что Народный банк Китая и дальше продолжит оставаться одним из ведущих игроков на рынке физического золота, обеспечивая надёжный фундамент для роста его стоимости. Торговая война между США и Китаем — явление серьёзное и продолжительное, и должно обеспечить золоту хорошую долгосрочную поддержку.
👉 В секторе золотодобычи я отдаю предпочтение Полюсу (#PLZL), как эмитенту с самой низкой себестоимостью производства и наилучшими показателями корпоративного управления в отрасли. Правда, после того как бумаги этой компании я продал на хаях, теперь жду коррекции, чтобы рассмотреть своё возвращение обратно в эту историю. И что-то мне подсказывает, что такой шанс однажды предоставится, учитывая, что на горизонте ближайших 2-3 лет нас ждёт снижение добычи (из-за планового падения показателей на крупнейшем месторождении Олимпиада), после чего внимание инвесторов всё больше начнёт переключаться уже на Сухой Лог.
Селигдар (#SELG) на этом фоне может оказаться интересным инвестиционным кейсом в долгосрочной перспективе. Особенно привлекательным моментом для покупки акций может стать снижение их стоимости в район 35-40 руб., где проходит сильный уровень поддержки, и где можно ожидать оживление интереса участников рынка к этим акциям, в том числе и с моей стороны. Ну и ждём благополучного запуска месторождения Хвойное, вслед за которым добыча золота у компании должна вырасти с 7 до 10 тонн в год.
Про ЮГК (#UGLD) я тактично промолчу, но каждое очередное общение с менеджментом компании, какие-то неожиданные допэмиссии и неспособность реализовать обозначенные планы лично меня сильно смущают.
❤️ Не забывайте поставить лайк, если пост оказался для вас полезным и интересным!
©Инвестируй или проиграешь
Не трудно догадаться, что реакция рынка уже тогда была незамедлительной: начался устойчивый подъём цен на золото, который продолжился вплоть до осени 2019 года, пока две страны не пришли к соглашению, позволившему временно урегулировать конфликт и снизить волатильность цен на желтый металл.
Штаты тоже можно понять: у страны хронический дефицит торгового баланса, поэтому Трамп и предпринял вторую попытку, в попытке переломить эту ситуацию. Первая попытка оказалась неудачной, поскольку её реализация была сорвана пандемией коронавируса COVID-19. Теперь же американский президент решил не откладывать дело в долгий ящик и резко взвинтил тарифы, чтобы ускорить переговорный процесс.
Китай владеет американскими гособлигациями на сумму $760 млрд, что почти вдвое меньше, чем на пике в середине прошлого десятилетия. Статистика упрямо указывает на то, что Поднебесная планомерно сокращает долю американских резервов и скупает другие активы, включая #золото. Поэтому не надо быть большим экспертом в этой области, чтобы предположить, что Народный банк Китая и дальше продолжит оставаться одним из ведущих игроков на рынке физического золота, обеспечивая надёжный фундамент для роста его стоимости. Торговая война между США и Китаем — явление серьёзное и продолжительное, и должно обеспечить золоту хорошую долгосрочную поддержку.
Селигдар (#SELG) на этом фоне может оказаться интересным инвестиционным кейсом в долгосрочной перспективе. Особенно привлекательным моментом для покупки акций может стать снижение их стоимости в район 35-40 руб., где проходит сильный уровень поддержки, и где можно ожидать оживление интереса участников рынка к этим акциям, в том числе и с моей стороны. Ну и ждём благополучного запуска месторождения Хвойное, вслед за которым добыча золота у компании должна вырасти с 7 до 10 тонн в год.
Про ЮГК (#UGLD) я тактично промолчу, но каждое очередное общение с менеджментом компании, какие-то неожиданные допэмиссии и неспособность реализовать обозначенные планы лично меня сильно смущают.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍104🔥17❤12
2800 пунктов по индексу Мосбиржи: затишье перед бурей?
🤔 Последние пару месяцев индекс Мосбиржи (#micex) торгуется вокруг уровня 2800 пунктов, как будто набираясь сил для последующего рывка. Весь вопрос состоит лишь в том, куда качнётся маятник, и в какую сторону произойдёт этот рывок: вверх или вниз?
Традиционно оставим ответ на этот вопрос на откуп любителям погадать на кофейной гуще, мы же давайте лучше вместе подумаем, в какие активы можно и нужно инвестировать прямо здесь и сейчас, традиционно проанализировав каждый из этих вариантов:
1️⃣Акции
Рынок акций в последнее время продолжает жить своей скучной размеренной жизнью, иногда получая какие-то драйверы для потенциального роста, но потом все эти драйверы каким-то чудесным образом отыгрываются обратно. На сей раз так произошло на рынке нефти, где котировки цен на чёрное золото сначала взлетели до $80+, подогревая в первую очередь акции нефтедобывающих компаний (#ROSN, #SIBN, #TATN, #LKOH), на фоне обострения военного конфликта между Израилем и Ираном, а затем также стремительно откатились обратно, ниже $70 за баррель.
Могу сказать, что по итогам услышанного и увиденного на конфе Смартлаба, не только я сохраняю осторожный позитив в отношении нашего фондового рынка. Скажу даже больше: у некоторых уважаемых людей портфели чуть ли не на 100% забиты под завязку исключительно акциями, в надежде на продолжение тренда по снижение "ключа". Неужели время сыграть all-in пришло?
2️⃣Облигации
Тут вариантов напрашивается ровно два: либо валютные облигации в любом варианте (с надеждой на ослабления рубля во втором полугодии), либо более ли менее надёжные корпоративные истории, доходность по которым выглядит привлекательно, при адекватных рисках. Такие #облигации на нашем рынке есть, может пора написать отдельный пост на эту тему?
Что касается ОФЗ, то складывается ощущение, что текущая доходность ниже 15% на дальнем участке кривой как будто уже сейчас впитала в себя снижение "ключа" и до 19%, и до 18%, и даже до 17%! Рынок уже это отыграл с лихвой, и по текущим ценникам ОФЗ уже не интересны.
3️⃣Золото
С 2022 по 2024 гг. мировые ЦБ демонстрировали более чем двукратный рост спроса на #золото, активно пополняя свои золотые запасы совокупными темпами более 1000 тонн в год. Причём, судя по отраслевым опросам, этот тренд сохранится и дальше, на фоне торговых войн и участившихся конфликтов, а значит серьёзная поддержка золоту обеспечена!
Предпочтение можно отдать рублёвым фондам на золото (#TGLD, #GOLD, #SBGD), купив которые вы получите ещё и валютную переоценку в подарок, если девальвация рубля действительно произойдёт, как мы и ожидаем.
Также можно присматриваться к акциям золотодобывающих компаний - Полюс (#PLZL), ЮГК (#UGLD) и Селигдар (#SELG), которые при достижении моих целевых значений станут интересными для покупок. На сегодняшний день я по-прежнему держу золото через фонд #TGLD, акций золотодобывающих компаний в портфеле сейчас нет.
4️⃣Банковский вклад
Мода на банковские вклады будет постепенно гаснуть, по мере дальнейшего снижения "ключа". Банки открывают их сейчас в основном под доходность ниже 20%, и когда эта цифра будет снижаться всё ниже и ниже, разочарование у любителей депозитов будет только нарастать. И тогда они начнут всерьёз задумываться о более интересных вариантах для вложения своих денежных средств и снова будут поглядывать на фондовый рынок, но будет поздно, ведь к тому моменту наш рынок акций уже улетит далеко вверх, и мы с вами будем фиксировать хорошую доходность, в то время как непрофессионалы только начнут покупать весь этот хайп.
👉 Подводя итог всему вышесказанному резюмируем, что позитивный взгляд в отношении российского рынка акций в инвестиционном сообществе постепенно нарастает, на фоне ожиданий по снижению "ключа". Поэтому любите облигации, цените депозиты, но про акции тоже не забывайте! Через год-два они могут вас очень приятно удивить! Тем более про стратегические задачи на 2030 год мы прекрасно помним :)
❤️ Спасибо, что дочитали этот пост до конца и поставили лайк! Хорошей вам рабочей недели, друзья!
©Инвестируй или проиграешь
Традиционно оставим ответ на этот вопрос на откуп любителям погадать на кофейной гуще, мы же давайте лучше вместе подумаем, в какие активы можно и нужно инвестировать прямо здесь и сейчас, традиционно проанализировав каждый из этих вариантов:
1️⃣Акции
Рынок акций в последнее время продолжает жить своей скучной размеренной жизнью, иногда получая какие-то драйверы для потенциального роста, но потом все эти драйверы каким-то чудесным образом отыгрываются обратно. На сей раз так произошло на рынке нефти, где котировки цен на чёрное золото сначала взлетели до $80+, подогревая в первую очередь акции нефтедобывающих компаний (#ROSN, #SIBN, #TATN, #LKOH), на фоне обострения военного конфликта между Израилем и Ираном, а затем также стремительно откатились обратно, ниже $70 за баррель.
Могу сказать, что по итогам услышанного и увиденного на конфе Смартлаба, не только я сохраняю осторожный позитив в отношении нашего фондового рынка. Скажу даже больше: у некоторых уважаемых людей портфели чуть ли не на 100% забиты под завязку исключительно акциями, в надежде на продолжение тренда по снижение "ключа". Неужели время сыграть all-in пришло?
2️⃣Облигации
Тут вариантов напрашивается ровно два: либо валютные облигации в любом варианте (с надеждой на ослабления рубля во втором полугодии), либо более ли менее надёжные корпоративные истории, доходность по которым выглядит привлекательно, при адекватных рисках. Такие #облигации на нашем рынке есть, может пора написать отдельный пост на эту тему?
Что касается ОФЗ, то складывается ощущение, что текущая доходность ниже 15% на дальнем участке кривой как будто уже сейчас впитала в себя снижение "ключа" и до 19%, и до 18%, и даже до 17%! Рынок уже это отыграл с лихвой, и по текущим ценникам ОФЗ уже не интересны.
3️⃣Золото
С 2022 по 2024 гг. мировые ЦБ демонстрировали более чем двукратный рост спроса на #золото, активно пополняя свои золотые запасы совокупными темпами более 1000 тонн в год. Причём, судя по отраслевым опросам, этот тренд сохранится и дальше, на фоне торговых войн и участившихся конфликтов, а значит серьёзная поддержка золоту обеспечена!
Предпочтение можно отдать рублёвым фондам на золото (#TGLD, #GOLD, #SBGD), купив которые вы получите ещё и валютную переоценку в подарок, если девальвация рубля действительно произойдёт, как мы и ожидаем.
Также можно присматриваться к акциям золотодобывающих компаний - Полюс (#PLZL), ЮГК (#UGLD) и Селигдар (#SELG), которые при достижении моих целевых значений станут интересными для покупок. На сегодняшний день я по-прежнему держу золото через фонд #TGLD, акций золотодобывающих компаний в портфеле сейчас нет.
4️⃣Банковский вклад
Мода на банковские вклады будет постепенно гаснуть, по мере дальнейшего снижения "ключа". Банки открывают их сейчас в основном под доходность ниже 20%, и когда эта цифра будет снижаться всё ниже и ниже, разочарование у любителей депозитов будет только нарастать. И тогда они начнут всерьёз задумываться о более интересных вариантах для вложения своих денежных средств и снова будут поглядывать на фондовый рынок, но будет поздно, ведь к тому моменту наш рынок акций уже улетит далеко вверх, и мы с вами будем фиксировать хорошую доходность, в то время как непрофессионалы только начнут покупать весь этот хайп.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍179❤37🔥5😱5😢1
Где искать алмазы, а где прячутся ловушки? (часть 1)
🏦 Прошедший на прошлой неделе в Питере финансовый конгресс ЦБ подал чёткий сигнал рынку: регулятор готов ускоренно снижать ключевую ставку! А дополнительным бонусом к сентименту на рынке стало появление гарантий для нерезидентов на спецсчетах «ИН», что может придать рынку дополнительный импульс для роста.
Коллеги уже рассуждают во всю, какие компании в таких условиях покажут опережающий рост, а кого постигнет участь аутсайдера. Давайте тоже попробуем разобраться в этом вопросе вместе с вами.
🧐 Для начала, разумеется, разберемся в деталях. Итак, советник председателя ЦБ Кирилл Тремасов поведал о том, что регулятор уже в конце текущего месяца (25 июля) будет рассматривать варианты снижения ключевой ставки на 1% и более:
Что касается счетов «ИН», то на прошлой неделе президент РФ подписал указ, который предоставляет иностранным инвесторам гарантию беспрепятственного вывода капитала с российского рынка:
Какой комбо-эффект могут дать все эти инициативы и тренды к концу месяца: снижение ключа + приток иностранного капитала = шанс на рывок российского фондового рынка!
❓ Какие компании заслуживают особенного внимания на этом фоне?
🏦 Сбер (#SBER)
Локомотив фондового рынка прямо перед заседанием ЦБ уйдёт на див. отсечку. Думаю, многие инвесторы в преддверии этого события начнут активно наращивать позиции, в расчёте на скорое закрытие див. гэпа. К слову, нерезидентам Сбер также всегда был симпатичен.
🏦 Ренессанс Страхование (#RENI)
Переоценка облигаций в инвестиционном портфеле компании может привести к существенному росту чистой прибыли, что отразится на увеличении капитализации эмитента.
⛏ Полюс (#PLZL)
У иностранных инвесторов может появиться высокий интерес к бумагам золотодобытчика, поскольку себестоимость производства у компании является одной из самых низких в мире, а спрос на драгметалл бьёт рекорды.
Коллеги уже рассуждают во всю, какие компании в таких условиях покажут опережающий рост, а кого постигнет участь аутсайдера. Давайте тоже попробуем разобраться в этом вопросе вместе с вами.
«При том, что замедление инфляции ускорилось, наверное, меньший шаг, чем в июне (то есть меньше 100 б.п.), мы рассматривать не будем, больший шаг - да, возможно», - отметил Тремасов.
Что касается счетов «ИН», то на прошлой неделе президент РФ подписал указ, который предоставляет иностранным инвесторам гарантию беспрепятственного вывода капитала с российского рынка:
«Мы даем возможность для того, чтобы свободный капитал мог зайти здесь, заработать и выйти», - поделился своим мнением на этот счет зампред ЦБ Филипп Габуния.
Какой комбо-эффект могут дать все эти инициативы и тренды к концу месяца: снижение ключа + приток иностранного капитала = шанс на рывок российского фондового рынка!
❓ Какие компании заслуживают особенного внимания на этом фоне?
Локомотив фондового рынка прямо перед заседанием ЦБ уйдёт на див. отсечку. Думаю, многие инвесторы в преддверии этого события начнут активно наращивать позиции, в расчёте на скорое закрытие див. гэпа. К слову, нерезидентам Сбер также всегда был симпатичен.
Переоценка облигаций в инвестиционном портфеле компании может привести к существенному росту чистой прибыли, что отразится на увеличении капитализации эмитента.
У иностранных инвесторов может появиться высокий интерес к бумагам золотодобытчика, поскольку себестоимость производства у компании является одной из самых низких в мире, а спрос на драгметалл бьёт рекорды.
Please open Telegram to view this post
VIEW IN TELEGRAM
👍98🔥31❤22🤔3
Золото vs акции золотодобытчиков: где искать доходность?
👑 Последнее время российский фондовый рынок буквально кипит горячими обсуждениями вокруг перспектив ЮГК, и на фоне визита силовиков в офисы ЮГК, многочисленных обысков и рисков национализации компании Константина Струкова, инвестиционный кейс в акциях ЮГК (#UGLD) буквально за несколько дней превратился из весьма перспективного в крайне токсичный! Увы, в нашей стране так бывает.
Сейчас участники рынка в отношении будущего ЮГК рассматривают самые разнообразные сценарии - от в меру оптимистичных до откровенно мрачных. И пока все спорят и пытаются делать ставки на тот или иной исход, мировые цены на #золото готовят новый рывок. А значит самое время разобраться вместе с вами, как можно сыграть на этом тренде, и в какие активы из золотодобывающего сектора предпочтут переложиться те, кто решил выскочить из горящего корабля под названием ЮГК.
🏅 Главный фаворит среди отечественных золотодобытчиков - это, безусловно, Полюс (#PLZL). Будучи безоговорочным и недосягаемым лидером в отрасли по объёмам добычи, компания возобновила соблюдение див. политики и по-прежнему славится самой низкой себестоимостью в мире.
Но даже здесь не всё так идеально: компания анонсировала сокращение производства золота на -15% на этот год, а также 2026 и 2027 гг., а также значительный рост затрат на унцию драгметалла. При этом акции Полюса сейчас торгуются вблизи своих исторических максимумов, что отбивает желание покупать их прямо здесь и сейчас. Хотя долгосрочные планы к 2030 году у компании рисуются самые радужные: она нацелена на удвоение производства и достижение амбициозного уровня в 186,6 тонн (по итогам 2024 года компанией было добыто 98,0 тонн), за счёт реализации проекта Сухой Лог, на который делается большая ставка.
🏅 Есть ещё компания Селигдар (#SELG), которая с одной стороны звезд с неба не хватает и пока находится в тени широкого круга частных инвесторов, однако с другой - компания завершила 2024 год с рекордными показателями выручки и EBITDA, и ставку здесь можно сделать на ввод фабрики на месторождении «Хвойное», что должно позволить и дальше радовать акционеров положительной динамикой фин. результатов. В этом случае и здесь можно будет рассчитывать на рост стоимости акций компании, однако это тоже долгосрочная история.
🎗 Складывается впечатление, что на этом фоне интереснее выглядит идея инвестировать непосредственно в физическое золото. К тому же, свежая статистика Всемирного золотого совета показывает, что в мае центробанки разных стран увеличили свои золотые резервы ещё на 20 тонн. Да и в целом, с 2022 по 2024 гг. мировые ЦБ демонстрировали более чем двукратный рост спроса на золото, активно пополняя свои золотые запасы совокупными темпами более 1000 тонн в год - об этом мы с вами немного порассуждали в конце июня, когда анализировали, на какие активы сделать ставку во втором полугодии и почему.
На этом фоне возникает логичный вопрос: зачем центробанки скупают золото по рекордным ценам?
1️⃣ Во-первых, цены на жёлтый металл могут продолжить рост и в очередной раз переписать исторический максимум, ведь если учесть инфляцию, то абсолютный ценовой рекорд ($3500 за унцию) всё ещё не достигнут.
2️⃣ Во-вторых, геополитическая напряжённость никуда не исчезла, и золото остаётся одним из самых надежных активом-убежищем.
3️⃣ В-третьих, американская валюта продолжает год от года терять позиции относительно основных валют мира, и именно золото традиционно воспринимается инвесторами как альтернатива доллару.
👉 Подводя итог всему вышесказанному подытожим, что золото выглядит привлекательным объектом для инвестиций, и если ориентироваться на цены в рублёвом выражении, то #GLDRUB_TOM при ценнике ниже 8000 руб. выглядит привлекательным объектом для инвестиций.
Предпочтение можно отдать рублёвым фондам на золото (#TGLD, #GOLD, #SBGD), купив которые вы получите ещё и валютную переоценку в подарок, если девальвация рубля действительно произойдёт во втором полугодии текущего года, как мы и ожидаем.
❤️ Спасибо, что дочитали этот пост до конца и поставили лайк!
©Инвестируй или проиграешь
Сейчас участники рынка в отношении будущего ЮГК рассматривают самые разнообразные сценарии - от в меру оптимистичных до откровенно мрачных. И пока все спорят и пытаются делать ставки на тот или иной исход, мировые цены на #золото готовят новый рывок. А значит самое время разобраться вместе с вами, как можно сыграть на этом тренде, и в какие активы из золотодобывающего сектора предпочтут переложиться те, кто решил выскочить из горящего корабля под названием ЮГК.
Но даже здесь не всё так идеально: компания анонсировала сокращение производства золота на -15% на этот год, а также 2026 и 2027 гг., а также значительный рост затрат на унцию драгметалла. При этом акции Полюса сейчас торгуются вблизи своих исторических максимумов, что отбивает желание покупать их прямо здесь и сейчас. Хотя долгосрочные планы к 2030 году у компании рисуются самые радужные: она нацелена на удвоение производства и достижение амбициозного уровня в 186,6 тонн (по итогам 2024 года компанией было добыто 98,0 тонн), за счёт реализации проекта Сухой Лог, на который делается большая ставка.
На этом фоне возникает логичный вопрос: зачем центробанки скупают золото по рекордным ценам?
1️⃣ Во-первых, цены на жёлтый металл могут продолжить рост и в очередной раз переписать исторический максимум, ведь если учесть инфляцию, то абсолютный ценовой рекорд ($3500 за унцию) всё ещё не достигнут.
2️⃣ Во-вторых, геополитическая напряжённость никуда не исчезла, и золото остаётся одним из самых надежных активом-убежищем.
3️⃣ В-третьих, американская валюта продолжает год от года терять позиции относительно основных валют мира, и именно золото традиционно воспринимается инвесторами как альтернатива доллару.
Предпочтение можно отдать рублёвым фондам на золото (#TGLD, #GOLD, #SBGD), купив которые вы получите ещё и валютную переоценку в подарок, если девальвация рубля действительно произойдёт во втором полугодии текущего года, как мы и ожидаем.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
1👍141❤28🔥14
Российский рынок акций падает. Что делать инвестору?
📉 Индекс Мосбиржи (#micex) продолжает погружаться всё ниже и ниже: вчера начался ожесточённый бой уже за уровень 2650 пунктов, и сегодня он продолжается. Настроения инвесторов на российском рынке акций по-прежнему омрачены сложной геополитической обстановкой в мире, опасениями относительно роста налогов в стране и высокой ключевой ставкой, которая может остаться вблизи текущих уровней дольше, чем ожидалось ранее.
Какие драйверы могут стать переломными в такой тяжёлой ситуации?
1️⃣ Снижение ставки — пожалуй, главный катализатор для рынка акций. Да, Банк России начал цикл смягчения денежно-кредитной политики, и мы ещё совсем недавно ждали дальнейшее снижение "ключа" до 15-16% к концу 2025 года. Однако теперь есть большие опасения, что эти уровни мы можем увидеть только в следующем году, и на этом фоне возвращение интереса инвесторов к фондовому рынку может затянуться. Но не отменяется!
2️⃣ ОФЗ остаются по-прежнему привлекательным инструментом для надёжных долгосрочных инвестиций. И пока акции ищут дно, ОФЗ с доходностью к погашению около 15% могут стать отличной «подушкой безопасности» и способом зафиксировать высокую доходность (по историческим меркам) на долгий срок.
3️⃣ Верьте не в чудо, а в цикличность! Фондовый рынок тоже так или иначе движется по циклам, а периоды спада всегда сменяются подъёмами. Более того, исторически российский рынок акций почти никогда не снижался два года подряд! Ни на что не намекаю, но с прицелом на 2026 год смею предположить, что третий год снижения подряд - это будет уже явно перебор.
4️⃣ Если мы говорим про рынок акций, то главная задача сейчас - это сосредоточиться на качестве. В текущие нестабильные времена как никогда важна диверсификация и выбор бумаг с сильной фундаментальной историей. И выделить здесь хочется традиционных мастодонтов - таких, как Сбер (#SBER), ЛУКОЙЛ (#LKOH), Полюс (#PLZL), X5 Group (#X5), которые уж точно не испортят ваш портфель, и которые с большой вероятностью очень достойно пройдут все кризисные периоды, будучи лидерами или одними из лидеров в своей отрасли, с хорошей дивидендной историей и высокой корпоративной культурой.
5️⃣ Ну и самый главный совет - не поддавайтесь унынию! Не берусь судить, где мы находимся сейчас, но зачастую худшее уже заложено в ценах. Поэтому если отбросить эмоции в сторону, текущие уровни не только в долгосрочной, но и в среднесрочной перспективе выглядят подходящим моментом для формирования портфеля акций на перспективу (опять же, в первую очередь речь о надёжных историях, см. п.4).
❤️ Хорошего вам четверга, друзья! И помните, что спокойствие, выдержка и трезвый взгляд — вот ваши главные союзники, когда ветер перемен пытается сбить вас с курса. Кризисы не ломают — они закаляют!
©Инвестируй или проиграешь
Какие драйверы могут стать переломными в такой тяжёлой ситуации?
1️⃣ Снижение ставки — пожалуй, главный катализатор для рынка акций. Да, Банк России начал цикл смягчения денежно-кредитной политики, и мы ещё совсем недавно ждали дальнейшее снижение "ключа" до 15-16% к концу 2025 года. Однако теперь есть большие опасения, что эти уровни мы можем увидеть только в следующем году, и на этом фоне возвращение интереса инвесторов к фондовому рынку может затянуться. Но не отменяется!
2️⃣ ОФЗ остаются по-прежнему привлекательным инструментом для надёжных долгосрочных инвестиций. И пока акции ищут дно, ОФЗ с доходностью к погашению около 15% могут стать отличной «подушкой безопасности» и способом зафиксировать высокую доходность (по историческим меркам) на долгий срок.
3️⃣ Верьте не в чудо, а в цикличность! Фондовый рынок тоже так или иначе движется по циклам, а периоды спада всегда сменяются подъёмами. Более того, исторически российский рынок акций почти никогда не снижался два года подряд! Ни на что не намекаю, но с прицелом на 2026 год смею предположить, что третий год снижения подряд - это будет уже явно перебор.
4️⃣ Если мы говорим про рынок акций, то главная задача сейчас - это сосредоточиться на качестве. В текущие нестабильные времена как никогда важна диверсификация и выбор бумаг с сильной фундаментальной историей. И выделить здесь хочется традиционных мастодонтов - таких, как Сбер (#SBER), ЛУКОЙЛ (#LKOH), Полюс (#PLZL), X5 Group (#X5), которые уж точно не испортят ваш портфель, и которые с большой вероятностью очень достойно пройдут все кризисные периоды, будучи лидерами или одними из лидеров в своей отрасли, с хорошей дивидендной историей и высокой корпоративной культурой.
5️⃣ Ну и самый главный совет - не поддавайтесь унынию! Не берусь судить, где мы находимся сейчас, но зачастую худшее уже заложено в ценах. Поэтому если отбросить эмоции в сторону, текущие уровни не только в долгосрочной, но и в среднесрочной перспективе выглядят подходящим моментом для формирования портфеля акций на перспективу (опять же, в первую очередь речь о надёжных историях, см. п.4).
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍180❤36🔥13😱7🤔5😁2
Нефть по $100 и слабый рубль: топ-акции бенефициары в 2026 году
🧐 Сегодня утром я вам попытался максимально понятно и доступно объяснить, почему нефть растёт в цене, а рубль падает, а теперь предлагаю вашему вниманию вочлист с перспективными эмитентами, которые больше всего выиграют от сценария «дорогая нефть + слабый рубль».
✔️ Сургутнефтегаз ап (#SNGSP): это традиционный валютный «хедж» №1 на российском рынке акций. Если доллар в перспективе закрепится выше 95 руб., то дивиденд за 2026 год может стать исторически рекордным. Бумага — мастхэв для тех, кто ждет девальвацию!
✔️ Традиционные российские нефтедобытчики (#LKOH, #ROSN, #TATN, #SIBN) при стоимости бочки нефти $100 за баррель и выше начинаю жить "в шоколаде". Даже с учётом налогов и демпфера, рублебочка при таком сценарии улетает в космос, что ориентирует нас на двузначную ДД по итогам 2026 года. Но для этого период высоких цен на чёрное золото должен затянуться, а ситуация в Ормузе должна быть сложной как можно дольше, как бы цинично это ни звучало.
✔️ Золотодобытчики (#SELG, #PLZL): здесь работает эффект «защитного актива». В смутные времена инвесторы бегут в золото, а слабый рубль дополнительно помогает компаниям снижать операционные расходы в долларовом эквиваленте. Полюс может похвастаться самой низкой себестоимостью в мире (TCC), а Селигдар, помимо добычи жёлтого металла, через Русолово является фактическим монополистом добычи олова в России, в то время как мировые цены на этот металл тоже бьют рекорды.
✔️ ФосАгро (#PHOR): ещё один очевидный бенефициар текущего хаоса. Закрытие Ормузского пролива в одночасье выбило с рынка ключевых конкурентов из Катара, Саудовской Аравии и Ирана, на которые в общей сложности приходится до 40% мирового экспорта мочевины и огромные объемы фосфатов.
✔️ Совкомфлот (#FLOT): при эскалации на Ближнем Востоке логистика усложняется, стоимость перевозок растёт, а выручка у Совкомфлота при этом — валютная. А что будет с валютой и почему вы уже знаете.
👉 В общем, в сценарии «дорогая нефть + слабый рубль» экспортная модель РФ начинает работать на полную мощность! И пока внутренний сектор (банки и ритейл) переваривает высокую инфляцию и жёсткую ДКП, экспортеры потирают руки, в ожидании повышенных доходов.
Не берусь судить, насколько долго затянется конфликт на Ближнем Востоке, но я очень рад, что мой инвестиционный портфель оказался в нужный момент представлен всеми упомянутыми выше секторами, которые сейчас являются бенефициарами этого геополитического процесса. Как оказалось, фокус в сторону тех эмитентов, кто получает валюту от продажи своей продукции за границу, а тратит внутри страны в рублях, оказался в моменте очень даже оправданным.
❤️ Спасибо за ваши лайки, друзья! И пусть высокие цены на нефть затянутся как можно дольше!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪️ Profit
Не берусь судить, насколько долго затянется конфликт на Ближнем Востоке, но я очень рад, что мой инвестиционный портфель оказался в нужный момент представлен всеми упомянутыми выше секторами, которые сейчас являются бенефициарами этого геополитического процесса. Как оказалось, фокус в сторону тех эмитентов, кто получает валюту от продажи своей продукции за границу, а тратит внутри страны в рублях, оказался в моменте очень даже оправданным.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍116❤24🔥10
Дивидендная политика Норникеля: почему инвесторы теряют доверие?
🤔 Второй квартал — это всегда то самое интригующее время, когда эмитенты озвучивают свои решения по дивидендам за минувший год. В этом контексте уже традиционно предлагаю порассуждать о дивидендной политике ГМК Норникель (#GMKN), которая на днях вместе с Полюсом (#PLZL) снова вылетела из народного портфеля Московской биржи, а их место заняли Роснефть (#ROSN) с НОВАТЭКом (#NVTK).
Ирония судьбы: компания с уникальной корзиной металлов, лидер мирового рынка палладия и никеля, снова даёт нам повод для грустных размышлений. Посты на эту тему, кстати, собирают у меня очень много лайков — значит, тема болит у многих. Давайте поразмышляем на эту тему.
📈 Начнём с того, что по итогам 2025 года компания показала сильные финансовые результаты: чистая прибыль акционеров прибавила на +34%, достигнув отметки в 164 млрд руб., а свободный денежный поток (FCF) вырос на +50% до 280,7 млрд руб., демонстрируя уверенное финансовое здоровье бизнеса.
💰 Деньги для выплаты дивидендов есть? Очевидно, что да! Однако в конце марта глава компании Владимир Потанин в интервью «Интерфаксу» намекнул, что сценарий, при котором эмитент может вновь оставить акционеров без дивидендов, вполне реальный.
Почему так? Руководитель компании ссылается на долговую нагрузку и необходимость поддерживать социальную стабильность на предприятии, заявив буквально следующее:
🧐 Но давайте разбираться: долговая нагрузка по соотношению NetDebt/EBITDA по итогам 2025 года составила всего 1,6х — это вполне комфортный уровень для горнодобывающего сектора. К тому же, ЦБ с июня прошлого года уже семь заседаний подряд снижает ключевую ставку, активно сигнализируя о возможном дальнейшем смягчении монетарной политики ниже текущих 15%. А, значит, потенциально обслуживать долговое бремя компании станет ещё проще.
Ещё одним аргументом в пользу продолжения дивидендной паузы является необходимость поддерживать социальную стабильность на предприятии. Безусловно, это важная задача любого крупного работодателя. Но ведь раньше эмитент успешно совмещал выплату дивидендов с обеспечением достойных условий труда сотрудников, не так ли? Почему в последнее время вдруг возникла дилемма выбора между этими двумя целями?
⚖️ Давайте сравним ГМК с компаниями нефтегазового сектора, которые сталкиваются с куда более серьёзными вызовами:
✔️ ЛУКОЙЛ (#LKOH) попал в санкционный SDN‑лист, был вынужден продать зарубежные активы и даже признать убыток от их обесценения, но всё равно дивидендную политику не прервал.
✔️ НОВАТЭК (#NVTK) страдает от постоянных атак БПЛА и западных санкций, мешающих загрузке проекта «Арктик СПГ‑2», и всё равно стабильно выплачивает дивиденды.
📉 Разумеется, подобных примеров можно привести гораздо больше, но ход моих мыслей вам понятен, я думаю. На этом фоне неудивительно, что за последний месяц котировки акций ГМК Норникеля упали на -14%, тогда как индекс Мосбиржи за это время снизился лишь на -4%. Дополнительные 10 п.п. падения в акциях Норникеля — это так называемый «дисконт Потанина», который мы вспоминали во время анализа операционных результатов компании за 2025 год, и который обусловлен недоверием миноритариев из-за отсутствия дивидендов, непрозрачных сделок и стратегических ошибок.
👉 И тем обиднее в очередной раз констатировать, что ГМК Норникель (#GMKN) обладает уникальной корзиной металлов, занимая лидирующие позиции в мире по производству палладия, высокосортного никеля, а также платины, меди, кобальта и родия, но акционеров порадовать не может. Поэтому мечты о дивах могут сдвинуться вправо ещё на неопределённое время.
❤️ Ставьте лайк, если дочитали этот пост до конца, и я очень надеюсь увидеть новый рекорд по лайкам.
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪️ Profit
Ирония судьбы: компания с уникальной корзиной металлов, лидер мирового рынка палладия и никеля, снова даёт нам повод для грустных размышлений. Посты на эту тему, кстати, собирают у меня очень много лайков — значит, тема болит у многих. Давайте поразмышляем на эту тему.
Почему так? Руководитель компании ссылается на долговую нагрузку и необходимость поддерживать социальную стабильность на предприятии, заявив буквально следующее:
Вопрос о выплате ГМК дивидендов за 2025 год непрофессионально рассматривать только на основании финансовых показателей, не учитывая возможность направить денежный поток на погашение долга или реализацию инвестпрограмм роста.
Ещё одним аргументом в пользу продолжения дивидендной паузы является необходимость поддерживать социальную стабильность на предприятии. Безусловно, это важная задача любого крупного работодателя. Но ведь раньше эмитент успешно совмещал выплату дивидендов с обеспечением достойных условий труда сотрудников, не так ли? Почему в последнее время вдруг возникла дилемма выбора между этими двумя целями?
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍120❤17😢8🔥6
Облигации Полюса — щит от волатильности рубля
📊 Мартовская девальвация рубля заставила российских инвесторов понервничать, а волна волатильности на валютном рынке в очередной раз напомнила, что защита портфеля от курсовых колебаний — это не роскошь, а необходимость. И в этом контексте моё внимание привлекла хорошо нам знакомая компания Полюс (#PLZL), которая готовится выпустить квазивалютные долларовые облигации.
⛏ Думаю, нет никакой нужды представлять лидера отечественной золотодобывающей отрасли, поэтому ограничусь короткой справкой: это крупнейший производитель драгоценного металла в России и один из ведущих золотодобытчиков в мире, отличающийся феноменальной эффективностью. Судите сами: десять лет подряд рентабельность по EBITDA не опускалась ниже 61%! Попробуйте вспомнить другой подобный бизнес в наши времена — и у вас вряд ли получится сходу назвать достойного конкурента. А ведь я ещё летом рекомендовал вам обратить внимание на эту компанию, помните?
📈 Важный плюс в этой истории — это конечно же глобальный бум на золото, который случился в последнее время. За последние пять лет цена на желтый металл выросла на внушительные +172%, а мировые центральные банки, инвестфонды и частные инвесторы продолжают скупать золото, поддерживая устойчивый восходящий тренд.
👷♂️Полюс сейчас находится в активной фазе инвестиционной программы — компания реализует проекты «Сухой Лог», «Чульбаткан» и «Чёртово Корыто», которые позволят к 2030 году удвоить производство золота и укрепить свои позиции на мировом рынке.
При этом у компании отмечается совершенно адекватный уровень долговой нагрузки: соотношение NetDebt/adj EBITDA по итогам 2025 года составило 1,1х, а операционный денежный поток с лихвой покрывает капитальные затраты, что указывает на финансовую устойчивость эмитента.
💼 Именно для финансирования инвестпрограммы компания и выпускает новые квазивалютные облигации серии ПБО-05, номинированные в долларах (но с расчётами в рублях), что полностью исключает инфраструктурные риски для инвесторов.
📌 Параметры облигации:
▪️ Дата сбора книги заявок: 10 апреля 2026 года
▪️ Объем выпуска: $100 млн
▪️ Номинал: $1000
▪️ Срок обращения: 5 лет
▪️ Ориентир по ставке купона: до 8,25% годовых
▪️ Купонный период: 30 дней
▪️ Оферта: ожидается через 4 года
▪️ Рейтинг эмитента: ruAAA, прогноз «стабильный» от Эксперт РА
▪️ Организаторы: Газпромбанк, Т-Банк, ВТБ Капитал.
👉 Новый валютный облигационный выпуск Полюса серии ПБО-05 может стать интересным инструментом для диверсификации портфеля. Тем более, когда речь идёт о такой компании, как Полюс, и никаких сомнений в финансовой устойчивости эмитента нет и быть не может!
Тем более, разговоры об ослаблении рубля в последнее время звучат всё чаще из уст политиков и крупного бизнеса, и в этом контексте #облигации от надёжного эмитента позволят защитить ваш портфель от валютных рисков. Категорически рекомендую обратить на них внимание и поучаствовать в этой истории!
❤️ Не забывайте ставить лайк, если облигационные посты для вас являются полезными и интересными!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪️ Profit
По данным Всемирного золотого совета, в 2025 году мировой спрос установил абсолютный рекорд: 5002 тонны!
👷♂️Полюс сейчас находится в активной фазе инвестиционной программы — компания реализует проекты «Сухой Лог», «Чульбаткан» и «Чёртово Корыто», которые позволят к 2030 году удвоить производство золота и укрепить свои позиции на мировом рынке.
При этом у компании отмечается совершенно адекватный уровень долговой нагрузки: соотношение NetDebt/adj EBITDA по итогам 2025 года составило 1,1х, а операционный денежный поток с лихвой покрывает капитальные затраты, что указывает на финансовую устойчивость эмитента.
Поскольку стоимость золота номинирована в долларах, выпуск облигаций не несёт никаких курсовых рисков для эмитента.
Тем более, разговоры об ослаблении рубля в последнее время звучат всё чаще из уст политиков и крупного бизнеса, и в этом контексте #облигации от надёжного эмитента позволят защитить ваш портфель от валютных рисков. Категорически рекомендую обратить на них внимание и поучаствовать в этой истории!
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
Please open Telegram to view this post
VIEW IN TELEGRAM
👍102❤15🔥7
Полюс выпускает юаневые бонды под 8%: что нужно знать инвестору
🧐 Пока одни гадают, куда пойдёт рубль, другие — фиксируют доходность в валюте, не теряя драгоценное время. Тем более, что валютная пара CNY/RUB снизилась уже в район 11+ руб., и это ещё одна прекрасная возможность пополнить свой портфель качественными валютными инструментами. И, как нельзя кстати, хорошо нам известный Полюс (#PLZL), крупнейший золотодобытчик России, уже анонсировал новый выпуск квазивалютных облигаций, на сей раз в юанях, и сбор заявок продлится вплоть до 22 апреля (т.е. до среды).
Напомню, недавно у Полюса уже был успешный долларовый выпуск с расчётами в рублях, в котором я принял участие на 450 тыс. руб., теперь на очереди — подобный вариант в юанях.
А зачем вообще связываться с юанем?
🤔 Вопрос совершенно резонный. И в качестве ответа на этот вопрос мысли у меня следующие:
1️⃣ Первое — хедж валютных рисков. С мартовских минимумов рубль укрепился к юаню более чем на 10%, торгуясь сейчас чуть выше 11 руб). Но долго ли продлится эта крепость? Я очень сомневаюсь.
Девальвационный сценарий на 2026 год никто не отменял, тем более федеральный бюджет продолжает трещать по швам, а к возвращению бюджетного правила вдруг резко надумали возвращаться, после критики президента отрицательных темпов роста российской экономики. В общем, получить фиксированный доход в валюте, которая потенциально будет расти к рублю, — как будто вполне себе разумная страховка.
2️⃣ Второе — реальная доходность. Инфляция в Китае — около 2-3%. Таким образом, при купоне 8% ваша реальная доходность составит 5-6%. Для сравнения: рублёвые депозиты редко сейчас дают выше 14% номинально, и при нашей инфляции реальная доходность может оказаться не выше озвученных выше таргетов в рублёвом выражении. А по факту ещё и ниже.
3️⃣ Третье — диверсификация. Хранить все сбережения в рублях при текущей геополитике — так себе идея. Юаневые #облигации — это, конечно, тоже не панацея, но как часть портфеля, на мой взгляд, вполне себе рабочая идея.
📌 Параметры облигации:
▪️ Дата завершения сбора книги заявок: 22 апреля 2026 года
▪️ Объем выпуска: не менее ¥1 млрд (CNY)
▪️ Номинал: ¥1000 (CNY)
▪️ Срок обращения: 6 лет
▪️ Ориентир по ставке купона: до 8,00% годовых (доходность - не выше 8,30%)
▪️ Купонный период: 30 дней
▪️ Оферта: ожидается через 3,2 года (оферта «пут» почти полный аналог погашения)
▪️ Рейтинг эмитента: ruAAA, прогноз «стабильный» от Эксперт РА, рейтинг НКР ААА ru, прогноз «стабильный».
💙 И отдельно скажу про налоги, друзья. Если вы хотите получать купоны без потери 13-15% на налогах по этим купонам, тогда покупайте облигации (и эти, и любые другие) на ИИС-1 (тип Б) или на ИИС-3.
Для долгосрочной стратегии это не просто хорошее решение — это, пожалуй, самое рациональное и грамотное решение.
👉 В общем, новый выпуск юаневых облигаций Полюса — это качественный инструмент для тех, кто хочет зафиксировать валютную доходность на 3 с лишним года с комфортным кредитным риском.
Сбор заявок уже начался и завершится 22 апреля 2026 года, поучаствовать можете через всех ведущих брокеров (в Сбере, БКС и Т-Инвестициях точно видел эту возможность). Поэтому если у вас есть свободный кэш в юанях или же вы условно готовы купить китайскую валюту по текущему курсу (11+ руб.), этот новый выпуск бондов может стать достойной альтернативой валютному депозиту или замещайкам.
❤️ Спасибо за ваши лайки, друзья! Любите облигации также, как люблю их я!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪️ Profit
Напомню, недавно у Полюса уже был успешный долларовый выпуск с расчётами в рублях, в котором я принял участие на 450 тыс. руб., теперь на очереди — подобный вариант в юанях.
А зачем вообще связываться с юанем?
Девальвационный сценарий на 2026 год никто не отменял, тем более федеральный бюджет продолжает трещать по швам, а к возвращению бюджетного правила вдруг резко надумали возвращаться, после критики президента отрицательных темпов роста российской экономики. В общем, получить фиксированный доход в валюте, которая потенциально будет расти к рублю, — как будто вполне себе разумная страховка.
В таком случае вы абсолютно законно освобождаетесь от НДФЛ на весь купонный доход, и каждая копейка остаётся у вас на счёте и идёт в дальнейшую работу и реинвест!
Для долгосрочной стратегии это не просто хорошее решение — это, пожалуй, самое рациональное и грамотное решение.
Сбор заявок уже начался и завершится 22 апреля 2026 года, поучаствовать можете через всех ведущих брокеров (в Сбере, БКС и Т-Инвестициях точно видел эту возможность). Поэтому если у вас есть свободный кэш в юанях или же вы условно готовы купить китайскую валюту по текущему курсу (11+ руб.), этот новый выпуск бондов может стать достойной альтернативой валютному депозиту или замещайкам.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
1👍102❤8🔥8
Убежище в тревожные времена: почему золото снова в центре внимания?
👑 Геополитическая напряжённость на Ближнем Востоке, риски рецессии в Европе и общее охлаждение мировой экономики вновь вернули интерес инвесторов к защитным активам. Золото традиционно считается «тихой гаванью» в эпоху турбулентности, и последние данные Всемирного золотого совета это подтверждают: в апреле капитал пошёл в золотые биржевые фонды (ETF) во всех регионах мира. Давайте разберёмся, что стоит за этим трендом, и как он может повлиять на российских золотодобытчиков.
💼 Итак, в апреле 2026 года золотые ETF зафиксировали приток капитала в размере $6,6 млрд, что увеличило общие активы под управлением данными фондами до $615 млрд.
Хаос в Ормузском проливе и риски рецессии в Европе заставили инвесторов искать «тихую гавань». Великобритания, Швейцария и Германия стали лидерами по притоку средств в золотые ETF — и что-то мне подсказывает, что это не случайность: неужели Европа уже сейчас готовится к худшему сценарию на фоне роста цен на углеводороды?
🇨🇳 Золотые ETF в Азии также продолжают приток средств, причём уже восемь месяцев подряд! Разумеется, главным драйвером этого роста является Китай. Основная причина проста: китайские банки предлагают депозиты под скромные ставки (менее 2% годовых), а недвижимость всё больше теряет привлекательность из-за продолжительного падения цен на жильё. Куда бежать? Ответ очевиден — либо фондовый рынок, либо проверенное временем #золото!
Всемирный золотой совет подсветил ещё одну любопытную деталь: большинство золотодобывающих компаний в мире прогнозируют снижение производства жёлтого металла в 2026 году, по сравнению с 2025 годом.
Главная проблема заключается в том, что новые месторождения становится всё сложнее обнаружить, а сроки согласования проектов значительно удлинились, из-за ужесточившихся требований к экологии и социальной ответственности. Всё это сопровождается увеличением капзатрат и проблемами с финансированием, особенно в удалённых регионах планеты.
В этом контексте добыча золота может стабилизироваться, и на фоне растущего спроса мы можем увидеть продолжение роста цен на жёлтый металл.
🇷🇺 И в этом контексте примечательно, что наши отечественные золотодобытчики, в отличие от большинства зарубежных конкурентов, напротив, на этом фоне реализуют проекты по увеличению производства:
⛏ Так, Селигдар (#SELG) демонстрирует рост объемов производства за счет технологической модернизации действующих активов, а в этом году планирует полноценно запустить ЗИФ на месторождении «Хвойное», что позволит, получить дополнительный прирост металла уже в этом году. С точки зрения теханализа, исторически покупка бумаг компании по цене ниже 40 руб. всегда была успешной стратегией, и сейчас нет оснований считать, что ситуация изменится.
⛏ ЮГК (#UGLD) также планирует увеличить производство золота на 4–17% по сравнению с предыдущим годом. Правда, вокруг компании продолжают кипеть страсти относительно продажи крупного пакета стратегическому инвестору, но реальной ясности до сих пор нет: 8 мая стартовал долгожданный аукцион, в рамках которого Росимущество объявило о продаже 67,2% акций ЮГК, сбор заявок продлится до 15 мая, а уже 18 мая будут подведены итоги. В любом случае, корпоративный нарратив у ЮГК остаётся более мутным, чем у Селигдара.
⛏ Ну а Полюс (#PLZL) в 2026-2027 гг. планирует лишь сохранить производство на текущем уровне, в то время как основная история роста, проект «Сухой Лог», начнёт давать отдачу только к концу десятилетия. Поэтому в этой истории нет очевидного драйвера роста производства в ближайшие два года, и я бы скорее предпочёл долларовые или юаневые облигации Полюса, нежели акции.
👉 В общем, оценивая события на рынке, можно понять, что тенденций к снижению цены на золото в ближайшей перспективе не намечается, а потому текущий момент вполне можно расценивать как окно для захода в золотодобычу. И какой путь при этом выбирать — уже решать вам.
❤️ Спасибо за ваши лайки, друзья!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪️ Profit
Хаос в Ормузском проливе и риски рецессии в Европе заставили инвесторов искать «тихую гавань». Великобритания, Швейцария и Германия стали лидерами по притоку средств в золотые ETF — и что-то мне подсказывает, что это не случайность: неужели Европа уже сейчас готовится к худшему сценарию на фоне роста цен на углеводороды?
Всемирный золотой совет подсветил ещё одну любопытную деталь: большинство золотодобывающих компаний в мире прогнозируют снижение производства жёлтого металла в 2026 году, по сравнению с 2025 годом.
Главная проблема заключается в том, что новые месторождения становится всё сложнее обнаружить, а сроки согласования проектов значительно удлинились, из-за ужесточившихся требований к экологии и социальной ответственности. Всё это сопровождается увеличением капзатрат и проблемами с финансированием, особенно в удалённых регионах планеты.
В этом контексте добыча золота может стабилизироваться, и на фоне растущего спроса мы можем увидеть продолжение роста цен на жёлтый металл.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
1👍97🔥11❤10😁3🤔1
Полюс: новый юаневый выпуск на 5 лет
🙇🏽♂️ Пока одни активно гадают на кофейной гуще, куда двинется рубль, Полюс (#PLZL) предлагает вполне конкретный инструмент для тех, кто устал от всех этих гаданий. Компания продолжает свою последовательную стратегию размещения валютных бондов и объявила о сборе заявок на новый выпуск квазивалютных облигаций ПБО-11 в юанях — на сей раз на непривычно длинный для корпоративного юаневого сегмента срок в 5 лет.
По сути, нам предлагают зафиксировать валютную доходность выше 8% годовых сроком на 5 лет. Для сравнения, китайские гособлигации сейчас дают около 6,0-6,5%. То есть премия к «безриску» составляет больше 1,5-2,0% годовых — на горизонте 5 лет это ощутимая прибавка.
Почему Полюс — это надёжно?
🤔 Честно говоря, в 2026 году я не люблю слово «надёжно» и стараюсь всячески его избегать, но компания Полюс (#PLZL) — это действительно крепкий орешек! Те, кто читал наш апрельский пост, наверняка помнят, что я не раз обращал внимание на фундаментальные показатели компании. Давайте ещё раз пробежимся по цифрам:
✅ 6-е место среди публичных золотодобытчиков мира
✅ Крупнейший производитель золота в России
✅ ТОП-2 по запасам золота в мире
💼 Долговая нагрузка, важнейший показатель для облигационеров, со соотношению NetDebt/EBITDA оценивается на уровне 1,1х — это комфортно. А рентабельность по EBITDA по итогам 2025 года составила выше 70%.
А зачем вообще связываться с юанем?
🇨🇳 Вопрос действительно резонный. И в качестве ответа мне на ум сразу же приходит три причины:
1️⃣ Хедж валютных рисков. С начала года рубль укрепился к юаню примерно на 5% (сейчас валютная пара #CNYRUB торгуется около 10,7 руб.). Но долго ли отечественная валюта сможет оставаться крепкой? Я продолжаю в этом сомневаться. Девальвационные сценарии на 2026 год никто не отменял, и после сентябрьских выборов в Госдуму шансы на ослабление рубля резко вырастут. Соответственно, получить фиксированный доход в валюте, которая потенциально будет расти к рублю — это разумная страховка.
2️⃣ Реальная доходность. Инфляция в Китае составляет сейчас порядка 2-3%. Таким образом, при купоне 8% ваша реальная доходность оценивается на уровне 5-6%. Для сравнения: рублёвые депозиты дают 16-18% номинально, но при нашей инфляции реальная доходность может оказаться не выше. А то и ниже.
3️⃣ Диверсификация. Хранить все сбережения в рублях при текущей геополитике — так себе идея. Юаневые #облигации — конечно, тоже не панацея, но как часть портфеля, на мой взгляд, уж точно имеют право на жизнь.
👉 Резюмируя, новый выпуск Полюса ПБО-11 — это инструмент для тех, кто хочет зафиксировать валютную доходность на 5 лет с низким кредитным риском. 8% годовых в юанях при инфляции в Китае 2-3% — это реальная доходность 5-6%. Ну а 5-летний срок делает этот выпуск самым долгим в корпоративном сегменте.
Сбор заявок продлится вплоть до 18 июня. Если у вас есть свободный кэш в юанях или же вы готовы купить китайскую валюту по текущему курсу, это может стать альтернативой валютному депозиту или классическим замещайкам.
❤️ Ставьте лайк, если посты на облигационную тематику являются для вас полезными и интересными!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪ Profit 📱 Финбазар
🙇🏽♂️ Пока одни активно гадают на кофейной гуще, куда двинется рубль, Полюс (#PLZL) предлагает вполне конкретный инструмент для тех, кто устал от всех этих гаданий. Компания продолжает свою последовательную стратегию размещения валютных бондов и объявила о сборе заявок на новый выпуск квазивалютных облигаций ПБО-11 в юанях — на сей раз на непривычно длинный для корпоративного юаневого сегмента срок в 5 лет.
📌 Параметры выпуска ПБО-11:
Срок до оферты: 5 лет
Объём: не менее ¥1 млрд
Первоначальный ориентир купона: не выше 8% годовых
Доходность к погашению: не выше 8,3% годовых
Сбор заявок: до 18 июня
Расчёты: в рублях или юанях (на выбор)
По сути, нам предлагают зафиксировать валютную доходность выше 8% годовых сроком на 5 лет. Для сравнения, китайские гособлигации сейчас дают около 6,0-6,5%. То есть премия к «безриску» составляет больше 1,5-2,0% годовых — на горизонте 5 лет это ощутимая прибавка.
Почему Полюс — это надёжно?
А зачем вообще связываться с юанем?
Сбор заявок продлится вплоть до 18 июня. Если у вас есть свободный кэш в юанях или же вы готовы купить китайскую валюту по текущему курсу, это может стать альтернативой валютному депозиту или классическим замещайкам.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
2👍82❤8🔥4
Золото и золотодобытчики: где искать возможности в турбулентном мире
👑 Когда на Ближнем Востоке сгущаются тучи, инвесторы инстинктивно начинают тянуться к золоту — как к той самой тихой гавани, которая веками спасала капиталы от штормов. Давайте разберём, что происходит сейчас с жёлтым металлом и бумагами золотодобытчиков, и где здесь можно разглядеть инвестиционные возможности.
✅ Начнём с макроуровня. ЦБ Китая является одним из крупнейших покупателей золота в мире, и в июне китайский регулятор пополнил свои золотые запасы на 15 т, что стало максимальным месячным показателем с октября 2023 года. В целом по итогам 1 полугодия 2026 года золотые запасы Поднебесной выросли на 40 т.
✅ Ещё один неожиданный позитив — спрос на ювелирные изделия в Индии. Обычно во втором квартале продажи снижаются после сезонного всплеска, связанного со свадебным сезоном в начале года. Но этот год сломал парадигму, и крупные ритейлеры отчитались о росте продаж на 30–60% (г/г) в период с апреля по июнь.
✅ На внутреннем рынке золота также происходят интересные события:
⛏ Котировки акций Полюса (#PLZL) буквально за три недели сложились в цене вдвое! Компания объявила о заморозке дивидендов до 2030 года, сделав ставку на масштабные проекты развития, что стало ледяным душем для инвесторов.
⛏ В ЮГК (#UGLD) тоже назрели перемены: новым мажоритарием стал «БТС‑Мост Холдинг», и теперь рынок ждёт оферту на выкуп, но до сих пор никаких комментариев на эту тему со стороны нового акционера так и не поступало. Потенциальный апсайд под оферту составляет 10-15%, но в этой истории точно не стоит ждать быстрых денег: на принятие оферты даётся 70–80 дней, плюс прибавьте ещё до 15 дней на зачисление средств.
⛏ Селигдар (#SELG) в начале июля провёл День инвестора, где представил инвестиционной общественности свою новую дивидендную политику. Теперь базой для выплат стала операционная прибыль за вычетом финансовых расходов, налога на прибыль и изменения запасов по МСФО.
Принцип нового устава у Селигдара простой: чем ниже долговая нагрузка, тем выше доля дивидендных выплат. Такой подход даёт менеджменту пространство для манёвра перед запуском крупных проектов.
Кроме того, на Дне инвестора Селигдар представил прогнозные данные по операционным результатам за 6m2026, согласно которым производство золота в отчётном полугодии увеличится на +11% (г/г) до 3,1 т, а производство олова вырастет на +17% (г/г) до 2 тыс. т.
Судя по всему, текущие реалии таковы, что в этом 2026 году именно Селигдара окажется единственной компанией в секторе, которая выйдет на собственные рекордные показатели золотодобычи, и которая может в обозримом будущем вернуться к теме выплат дивидендов. Да, по итогам 2025 года дивиденды акционеры не увидели, но надежда остаётся, и держится она на двух факторах:
1️⃣ Рост производства металлов.
2️⃣ Обновление дивидендной политики, где база для выплат теперь — не «бумажная» чистая прибыль, страдающая от переоценки золотых облигаций, а операционная прибыль за вычетом реальных финансовых расходов и налогов. Это значит, что при высоких ценах на золото и стабильной операционке акционеры вправе рассчитывать на выплаты даже при сохранении высокой долговой нагрузки.
👉 Также не стоит забывать про прочную опору для рынка золота в лице центральных банков. Этот фактор, в сочетании с геополитической напряжённостью, должен обеспечить фундаментальную поддержку и дополнительный спрос на #золото. Поэтому на коррекциях разумно добавлять в портфель как сам металл (#GLDRUB), так и бумаги золотодобытчиков, но с оглядкой на их индивидуальные стратегии, о которых мы поговорили выше.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪ Profit 📱 Финбазар
Китайский ЦБ продолжает наращивать свои золотые резервы, обеспечивая рынку золота фундаментальную поддержку.
Принцип нового устава у Селигдара простой: чем ниже долговая нагрузка, тем выше доля дивидендных выплат. Такой подход даёт менеджменту пространство для манёвра перед запуском крупных проектов.
Давайте вспомним основные параметры обновлённой дивидендной политики Селигдара:
◽️ NetDebt/EBITDA < 1х — дивиденды от 50% базы
◽️ 1–2х — 40%
◽️ 2–3х — 30%
◽️ >3х — дивидендов не будет
Кроме того, на Дне инвестора Селигдар представил прогнозные данные по операционным результатам за 6m2026, согласно которым производство золота в отчётном полугодии увеличится на +11% (г/г) до 3,1 т, а производство олова вырастет на +17% (г/г) до 2 тыс. т.
Судя по всему, текущие реалии таковы, что в этом 2026 году именно Селигдара окажется единственной компанией в секторе, которая выйдет на собственные рекордные показатели золотодобычи, и которая может в обозримом будущем вернуться к теме выплат дивидендов. Да, по итогам 2025 года дивиденды акционеры не увидели, но надежда остаётся, и держится она на двух факторах:
👉 Также не стоит забывать про прочную опору для рынка золота в лице центральных банков. Этот фактор, в сочетании с геополитической напряжённостью, должен обеспечить фундаментальную поддержку и дополнительный спрос на #золото. Поэтому на коррекциях разумно добавлять в портфель как сам металл (#GLDRUB), так и бумаги золотодобытчиков, но с оглядкой на их индивидуальные стратегии, о которых мы поговорили выше.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍136❤10🔥5
Кто победит в схватке за золото?
👑 В то время как фондовый рынок штормит от геополитики и туманных перспектив по ключевой ставке, золото вновь напоминает о себе как о главном защитном активе, а спрос на него во 2 кв. 2026 года достиг рекордные 1269 тонн.
Но увидим ли мы новую волну роста котировок или нас ждёт боковик? Давайте разбираться.
📈 По данным Всемирного золотого совета, с апреля по июнь мировые ЦБ скупили 289 тонн золота, что на +62% больше, чем годом ранее. Судя по всему, они использовали коррекцию цен как отличную возможность пополнить свои закрома!
В последние годы мы привыкли следить за Китаем, который методично сокращает долю американской валюты в своих резервах, но теперь к нему присоединились Польша с Узбекистаном, которые тоже агрессивно скупают #золото. На этом фоне Турция выглядит белой вороной — турки наоборот вынуждены сейчас распродавать золотые резервы, чтобы спасти лиру от обесценивания из-за хронического дефицита платёжного баланса.
🇺🇸 Однако главным антагонистом «золотых жуков» (так называют инвесторов, которые фанатично верят в золото как в самый надёжный актив) остаётся ФРС США. На прошлой неделе ФРС сохранила учётную ставку на уровне 3,75%, но сразу трое членов комитета проголосовали за её повышение.
На этом фоне рынок фьючерсов уже сейчас закладывается на повышение ставки на 0,25% на заседании 16 сентября. Для золота это тревожный сигнал: рост ставки традиционно давит на котировки драгметаллов.
Но здесь есть и лазейка для оптимизма. Если до этого заседания США и Иран всё-таки смогут прийти к компромиссу, и Ормузский пролив будет разблокирован для транспортировки нефти, инфляционное давление может ослабнуть — и ФРС в этом случае может отказаться от ужесточения.
🇺🇸 🇯🇵 Ещё одна любопытная новость этой недели: впервые за 15 лет США и Япония совместно вмешались в валютный рынок, чтобы сдержать рост доходности облигаций. Для золота это плюс — дорогие облигации отвлекают капитал от драгметалла, а их сдерживание возвращает золоту привлекательность.
🇷🇺 Ну а что касается России, то золотодобыча у нас продолжает расти опережающими темпами: производство драгметалла за полгода увеличилось на +4,2% (г/г) при общем росте промпроизводства всего на +0,4%.
💼 Из корпоративных новостей следует выделить оферту в ЮГК (#UGLD): новый мажоритарный акционер «БТС-Мост Холдинг» направил в ЦБ оферту на выкуп акций у миноритариев. Цена выкупа и срок в сообщении не указаны, но процесс может занять 3 месяца, а средневзвешенная цена бумаг ЮГК за последние полгода составила 0,723 руб., что предполагает скромный апсайд в 8,7%, причём с нюансами.
💼 Акции Полюса (#PLZL) продолжают выглядеть хуже рынка после июльских новостей о планах приостановить выплату дивидендов вплоть до 2030 года. И после трёхкратного падения котировок с начала 2026 года текущий отскок от локального дна на 30% вряд ли сильно добавляет оптимизма действующим акционерам .
💼 В бумагах Селигдара (#SELG) в первую очередь хочется отметить технический момент: благополучно устояла многолетняя поддержка в районе 35 руб., которую многие инвесторы используют для долгосрочных покупок (я тоже обращал на неё внимание).
Кстати, компания снова продемонстрировала уверенный рост в операционных показателях по итогам 6m2026: производство золота прибавило на +20% (г/г), что кратно выше среднеотраслевых показателей. Произошло это благодаря новым проектам Нижнеякокитского рудного поля, где в том числе начала работу новая ЗИФ "Хвойное", которую планируют вывести на проектную мощность в 2027 году.
👉 Давайте подытожим всё вышесказанное:
✅ Фундаментальный спрос со стороны мировых ЦБ никуда не исчезнет.
✅ Геополитика нестабильна и неустойчива.
✅ Доверие к фиатным валютам падает.
❤️ Спасибо за ваши лайки, друзья!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪ Profit 📱 Финбазар
Но увидим ли мы новую волну роста котировок или нас ждёт боковик? Давайте разбираться.
Фактически именно регуляторы сейчас обеспечивают фундаментальную поддержку цене на золото в районе $4000 за унцию.
В последние годы мы привыкли следить за Китаем, который методично сокращает долю американской валюты в своих резервах, но теперь к нему присоединились Польша с Узбекистаном, которые тоже агрессивно скупают #золото. На этом фоне Турция выглядит белой вороной — турки наоборот вынуждены сейчас распродавать золотые резервы, чтобы спасти лиру от обесценивания из-за хронического дефицита платёжного баланса.
На этом фоне рынок фьючерсов уже сейчас закладывается на повышение ставки на 0,25% на заседании 16 сентября. Для золота это тревожный сигнал: рост ставки традиционно давит на котировки драгметаллов.
Но здесь есть и лазейка для оптимизма. Если до этого заседания США и Иран всё-таки смогут прийти к компромиссу, и Ормузский пролив будет разблокирован для транспортировки нефти, инфляционное давление может ослабнуть — и ФРС в этом случае может отказаться от ужесточения.
Это говорит о том, что золотодобывающая отрасль остаётся одной из самых динамичных в реальном секторе.
Кстати, компания снова продемонстрировала уверенный рост в операционных показателях по итогам 6m2026: производство золота прибавило на +20% (г/г), что кратно выше среднеотраслевых показателей. Произошло это благодаря новым проектам Нижнеякокитского рудного поля, где в том числе начала работу новая ЗИФ "Хвойное", которую планируют вывести на проектную мощность в 2027 году.
А потому золото было и остаётся страховкой номер один в мире!
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
2👍87❤7🔥6
Какие российские акции отстают от индекса?
🤔 Рынок акций даёт нам сейчас своеобразную передышку: индекс Мосбиржи (#micex) отскочил от мощной зоны поддержки (1800-2000 пунктов) и уже третью неделю подряд закрывает в плюсе. На этом фоне многие бумаги подтянулись, благополучно закрыли свои дивидендные гэпы (в частности, Сбер, ДОМ РФ, Ростелеком, ВТБ и ряд других), чем очень порадовали своих акционеров.
И пока одни компании радуют ростом, другие — остаются в тени, даже когда рынок в целом идёт вверх. Сегодня я хочу пробежаться по таким компаниям и поразмышлять, в чём могут быть причины такого отставания.
✔️ Ozon (#OZON): несмотря на сильную отчётность и первые в истории дивиденды, акции торгуются вблизи своих 3-летних минимумов. Что, впрочем, в нашей текущей реальности совершенно неудивительно: участники рынка всерьёз опасаются, что вслед за ударами по Wildberries и здесь может повториться подобный негативный сценарий, а потому желающих здесь пока мало.
✔️ Магнит (#MGNT): компания по-прежнему остаётся закрытой для инвесторов: отчитывается с задержками, не проявляет активности в диалоге с рынком и не даёт ясности по дивидендам. На этом фоне акции демонстрируют динамику хуже рынка, а минувший 2025 год и вовсе стал убыточным, впервые в публичной истории компании.
✔️ Полюс (#PLZL): менеджмент рекомендовал совету директоров приостановить дивидендные выплаты вплоть до 2030 года. Для компании, которую многие держали ради дивидендов, это серьёзный удар, а потому нет ничего удивительного в том, что котировки сложились вдвое буквально за пару недель и отстают от рынка.
✔️ Сталевары (Северсталь, ММК, НЛМК): отрасль находится в глубочайшем кризисе, выплавка стали в РФ рухнула до минимума за 15 лет, спрос падает, прибыли компаний сократились в разы, а маржинальный европейский рынок фактически потерян. Надежда теперь только на внутренний спрос, но пока мы не увидим уверенное снижение "ключа" и оживления в строительстве, сталевары останутся аутсайдерами.
✔️ АФК «Система» (#AFKS) — холдинг, который сам по себе уже давно не является драйвером роста. Его история — это ставка на «дочек»: МТС (#MTSS), Ozon (#OZON), Медси и другие активы. Но пока корпоративный центр продолжает наращивать долг, а обещания менеджмента по его сокращению так и остаются обещаниями, акции холдинга будут чувствовать себя хуже рынка.
❓ Стоит ли спекулировать в попытке увеличить доходность?
На мой взгляд, спекуляции — удел небольшого процента людей, причём с соответствующим психотипом и большим опытом. На заре своей карьеры я и сам прошёл через спекуляции — торговал на Forex, пытался заработать на фьючерсах, не спал ночами и так далее. К счастью, мне тогда в молодости хватило одного года, чтобы понять, что это путь в никуда.
Да, вы справедливо можете заметить, что и российский рынок акций не блещет иксами. Но тогда давайте говорить не о краткосрочных спекуляциях, а о среднесрочных решениях, с горизонтом в несколько недель или месяцев. Вот посчастливилось вам купить акции при индексе ниже 2000 пунктов — так продайте их (хотя бы частично) в районе 2400–2500 пунктов, как я это сделал в минувшую пятницу. Это уже не «спекуляция» в классическом понимании, а тактическое управление портфелем.
Но есть нюанс: если вы не готовы морально к тому, что, продав тот или иной актив, вы можете просто не успеть зайти обратно — лучше тогда просто держать.
Моя инвестиционная стратегия другая: скучная, но очень терпеливая — покупать акции на привлекательных уровнях и дёшево, чтобы потом просто держать качественные активы на долгосрок и не дёргаться. А рынок сам всё решит! Тем более, чтобы спать спокойно, я широко диверсифицирую портфель: помимо акций, у меня есть облигации, фонды денежного рынка и валютные инструменты. И это главное!
❤️ Спасибо за ваши лайки, друзья!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪ Profit 📱 Финбазар
И пока одни компании радуют ростом, другие — остаются в тени, даже когда рынок в целом идёт вверх. Сегодня я хочу пробежаться по таким компаниям и поразмышлять, в чём могут быть причины такого отставания.
❓ Стоит ли спекулировать в попытке увеличить доходность?
На мой взгляд, спекуляции — удел небольшого процента людей, причём с соответствующим психотипом и большим опытом. На заре своей карьеры я и сам прошёл через спекуляции — торговал на Forex, пытался заработать на фьючерсах, не спал ночами и так далее. К счастью, мне тогда в молодости хватило одного года, чтобы понять, что это путь в никуда.
Спекуляции выжигают ресурсы, тратят время и, самое главное, не позволяют построить серьёзный капитал.
Да, вы справедливо можете заметить, что и российский рынок акций не блещет иксами. Но тогда давайте говорить не о краткосрочных спекуляциях, а о среднесрочных решениях, с горизонтом в несколько недель или месяцев. Вот посчастливилось вам купить акции при индексе ниже 2000 пунктов — так продайте их (хотя бы частично) в районе 2400–2500 пунктов, как я это сделал в минувшую пятницу. Это уже не «спекуляция» в классическом понимании, а тактическое управление портфелем.
Но есть нюанс: если вы не готовы морально к тому, что, продав тот или иной актив, вы можете просто не успеть зайти обратно — лучше тогда просто держать.
Главная ошибка среднесрочного трейдера — продать на отскоке, а потом ждать возврата на свои уровни и в итоге войти на более высоких ценниках.
Моя инвестиционная стратегия другая: скучная, но очень терпеливая — покупать акции на привлекательных уровнях и дёшево, чтобы потом просто держать качественные активы на долгосрок и не дёргаться. А рынок сам всё решит! Тем более, чтобы спать спокойно, я широко диверсифицирую портфель: помимо акций, у меня есть облигации, фонды денежного рынка и валютные инструменты. И это главное!
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
4👍124❤12🔥10🤔3
Какие акции сейчас выбрать в свой портфель?
💼 Вопрос про мой портфель является одним из самых частых, которые мне задают. Но так уж получилось, что в инвестициях я уже больше 15 лет, а потому мой портфель широко диверсифицирован, т.к. собирался годами, и перечислять все свои акции смысла нет. Давайте лучше расскажу о тех кейсах, которые, на мой взгляд, актуальны прямо здесь и сейчас.
Мой подход сегодня строится на трёх китах: девальвация рубля, безопасность инфраструктуры и продолжение снижения ключевой ставки. В каждом из этих сценариев есть свои фавориты, поэтому обо всём по порядку:
1️⃣ Девальвация рубля: ставка на экспортёров
Рубль, наконец, начал слабеть, и что-то мне подсказывает, что этот процесс продолжится, а значит в портфеле обязательно должны быть компании, которые получают выручку в валюте, а затраты несут в рублях:
▪️ Сургут ап (#SNGSP) – гигантская валютная «кубышка», низкая доля нефтепереработки, основной доход от экспорта сырой нефти.
▪️ Фосагро (#PHOR) – вертикально-интегрированный экспортёр удобрений. Даже при дефиците серы компания остаётся в плюсе и страдает точно меньше других игроков на мировом рынке.
▪️ Совкомфлот ( #FLOT) – логистика и перевозка углеводородов с оплатой в валюте. Ставки фрахта в июле оказались вдвое выше прошлогодних уровней. Полугодовая отчётность Совкомфлота будет сильной, а годовая – возможно, ещё сильнее.
▪️ РУСАЛ (#RUAL) – экспорт алюминия, хотя и с оговорками по импортному сырью.
▪️ ГМК Норникель (#GMKN) – ставка на два фактора: ослабление рубля и рост мировых цен на металлы (никель, медь, палладий). При этом ГМК, в отличие от многих других экспортёров, не находится под прямыми санкциями, что делает его более устойчивым.
2️⃣ Безопасность: акцент на эмитентов, бизнесу которых не угрожают атаки БПЛА
Вторая важная тема в наши нынешние времена — это риски атак на производственную инфраструктуру, которые в 2026 году явно участились. Я стараюсь избегать бумаг, которые сильно зависят от работы одного-двух заводов или портов. Вместо этого смотрю на компании, чей бизнес практически не уязвим для БПЛА, но при этом является фундаментально сильным:
▪️ Сбер (#SBER) – российский банк №1 с высочайшей дивидендной дисциплиной и классным корпоративным управлением.
▪️ Т-Технологии (#T) – экосистема, растущая двузначными темпами, с фокусом на комиссионные доходы и дальнейший рост клиентской базы.
▪️ Мосбиржа (#MOEX)– инфраструктурный монополист, который зарабатывает на любом рынке.
▪️ Полюc (#PLZL) – золотодобыча, где основная ценность — в недрах, а не в заводах, которые можно атаковать. Временная приостановка див. выплат до 2030 года, о которой было заявлено в июле, уже обвалила котировки акций вдвое, но со временем рынок начнёт отыгрывать это падение, т.к. бизнес станет только крепче к моменту реализации проекта Сухой Лог.
3️⃣ Снижение ключевой ставки: кто выиграет первым
🏦 Рано или поздно ЦБ продолжит цикл смягчения ДКП, это лишь вопрос времени. И как только ключевая ставка начнёт уверенно снижаться, первыми «выстрелят» компании, чувствительные к стоимости фондирования:
▪️ Совкомбанк (#SVCB) и МТС Банк (#MBNK) – их ЧПМ сильно зависит от динамики ключевой ставки. При её снижении маржа расширится, что даст импульс фин. показателям. Плюс ко всему, переоценка вверх рыночной стоимости ОФЗ, которые присутствуют в их инвестиционных портфелях, также окажут ощутимую поддержку в случае дальнейшего снижения "ключа".
▪️ Ростелеком (#RTKM) и МТС (#MTSS) – высокий долг и процентные расходы давят на чистую прибыль и FCF, соответственно снижение ставки напрямую улучшит эти показатели.
▪️ Девелоперы (#GLRX, #LSRG) – ипотека и проектное финансирование станут доступнее, а значит, спрос на жильё оживёт.
Что в итоге?
👉 Мой портфель — это не просто набор «голубых фишек», а своеобразный конструктор, собранный под ряд требований, о которых мы поговорили выше. Я не пытаюсь угадывать будущее и думать о вероятности реализации того или иного сценария — я просто собираю акции, которые выигрывают в каждом из них.
❤️ Спасибо за ваши лайки, друзья!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪ Profit 📱 Финбазар
Мой подход сегодня строится на трёх китах: девальвация рубля, безопасность инфраструктуры и продолжение снижения ключевой ставки. В каждом из этих сценариев есть свои фавориты, поэтому обо всём по порядку:
1️⃣ Девальвация рубля: ставка на экспортёров
Рубль, наконец, начал слабеть, и что-то мне подсказывает, что этот процесс продолжится, а значит в портфеле обязательно должны быть компании, которые получают выручку в валюте, а затраты несут в рублях:
2️⃣ Безопасность: акцент на эмитентов, бизнесу которых не угрожают атаки БПЛА
Вторая важная тема в наши нынешние времена — это риски атак на производственную инфраструктуру, которые в 2026 году явно участились. Я стараюсь избегать бумаг, которые сильно зависят от работы одного-двух заводов или портов. Вместо этого смотрю на компании, чей бизнес практически не уязвим для БПЛА, но при этом является фундаментально сильным:
3️⃣ Снижение ключевой ставки: кто выиграет первым
Что в итоге?
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
5👍120❤9🔥9🤔4😁3
От эталона к проблемному активу: как Полюс повторяет сценарий Магнита
🧮 По данным Всемирного золотого совета, мировые ЦБ летом заметно ускорили темпы пополнения своих резервов жёлтым металлом. И в этом контексте любопытно проанализировать фин. отчётность крупнейшего отечественного золотодобытчика Полюс (#PLZL) за 6 мес. 2026 года.
📈 Выручка компании выросла на +13,8% (г/г) до 352,7 млрд руб. Среди публичных золотодобытчиков это самый скромный рост выручки, что обусловлено сокращением объёма реализации золота на -20% (г/г) до 950 тыс. унций.
📉 В то же время объём производства золота снизился всего на -2% (г/г) до 1,29 млн унций, что полностью укладывается в годовой прогноз компании на уровне 2,5–2,6 млн унций.
💼 Судя по всему, компания решила придержать драгметалл на складах, т.к. в первом полугодии котировки золота на мировом рынке корректировались после бурного роста, а рубль укреплялся на фоне валютных интервенций финансовых властей.
В целом такое решение выглядит оправданным, т.к. во втором полугодии азиатские ЦБ вернулись к активным покупкам золота в свои резервы, что развернуло вверх котировки жёлтого металла, плюс наш ЦБ существенно сократил операции с ликвидными активами ФНБ в рамках бюджетного правила, что поспособствовало ослаблению рубля.
🤷♂️ Однако дьявол, как всегда, скрывается в деталях, которые Полюс конечно же предпочёл спрятать от глаз общественности.
В отчётном периоде компания радикально снизила прозрачность отчетности. Из документов исчезла детальная разбивка операционных расходов, а EBITDA и динамика денежных потоков оказались и вовсе не раскрыты. Также настораживает тот факт, что даже аудитор прямо заявляет о несоответствии представленных данных стандартам МСФО.
Весь этот информационный вакуум накладывается на летнее заявление менеджмента Полюса о заморозке дивидендов вплоть до 2030 года. Звучит как приговор!
💵 Общие денежные затраты на проданную унцию (TCC) взлетели на +64% (г/г), достигнув $1069 за унцию, а первоначальный ориентир руководства в $810–860 теперь официально пересмотрен в сторону повышения до $990–1040.
📉 Закономерным итогом стал обвал чистой прибыли Полюса на внушительные -64,5% (г/г) до 61,2 млрд руб.
📣 На полях ВЭФ-2026 гендиректор Полюса Алексей Востоков акцентировал внимание на ухудшении ресурсной базы, указав на то, что среднее содержание золота в добытой руде за последние 10 лет снизилось почти вдвое, а на новых месторождениях ситуация будет ещё хуже.
Эту мысль дополнил зампред правления ВТБ Виталий Сергейчук. Чтобы новые капиталоёмкие проекты имели хоть какую-то приемлемую окупаемость, среднесрочная цена золота должна закрепиться в диапазоне $4000–4500 за унцию.
👉 Ситуация с Полюсом (#PLZL) всё больше напоминает кейс Магнита: когда несколько лет назад ритейлер перестал платить акционерам и минимизировал общение с рынком, из-за чего его капитализация сложилась почти в 4 раза. Бумаги Полюса от своего исторического пика уже потеряли около 2/3 стоимости, и без возвращения доверия тренд на погружение рискует стать необратимым.
Пока у Полюса есть только один козырь — цена на #золото. Если она будет расти — хорошо. Если же золото развернётся вниз, то управленческий хаос и падающее производство могут превратить этот актив в чёрную дыру для капитала. Мой выбор — оставаться в стороне, пока менеджмент не докажет, что способен на диалог с рынком и возврат к дивидендам.
❤️ Спасибо за ваши лайки, друзья!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪ Profit 📱 Финбазар
Если в прошлом году разрыв между добычей и продажей золота у Полюса составлял 122 тыс. унций, то в текущем году он увеличился до 337 тыс. Менеджмент решил сыграть в долгую.
В целом такое решение выглядит оправданным, т.к. во втором полугодии азиатские ЦБ вернулись к активным покупкам золота в свои резервы, что развернуло вверх котировки жёлтого металла, плюс наш ЦБ существенно сократил операции с ликвидными активами ФНБ в рамках бюджетного правила, что поспособствовало ослаблению рубля.
Корпоративное управление в компании, некогда бывшее эталоном для российского рынка, начинает трещать по швам.
В отчётном периоде компания радикально снизила прозрачность отчетности. Из документов исчезла детальная разбивка операционных расходов, а EBITDA и динамика денежных потоков оказались и вовсе не раскрыты. Также настораживает тот факт, что даже аудитор прямо заявляет о несоответствии представленных данных стандартам МСФО.
Весь этот информационный вакуум накладывается на летнее заявление менеджмента Полюса о заморозке дивидендов вплоть до 2030 года. Звучит как приговор!
💵 Общие денежные затраты на проданную унцию (TCC) взлетели на +64% (г/г), достигнув $1069 за унцию, а первоначальный ориентир руководства в $810–860 теперь официально пересмотрен в сторону повышения до $990–1040.
Инфляция издержек бьёт по компании сильнее, чем помогает геополитическая премия в цене металла.
“Каждая тонна золота, добываемая на новых месторождениях, будет доставаться все более высокими затратами, потребует создания более сложной инфраструктуры и решения комплексных логических задач”, - поведал Алексей Востоков.
Эту мысль дополнил зампред правления ВТБ Виталий Сергейчук. Чтобы новые капиталоёмкие проекты имели хоть какую-то приемлемую окупаемость, среднесрочная цена золота должна закрепиться в диапазоне $4000–4500 за унцию.
Пока у Полюса есть только один козырь — цена на #золото. Если она будет расти — хорошо. Если же золото развернётся вниз, то управленческий хаос и падающее производство могут превратить этот актив в чёрную дыру для капитала. Мой выбор — оставаться в стороне, пока менеджмент не докажет, что способен на диалог с рынком и возврат к дивидендам.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
Please open Telegram to view this post
VIEW IN TELEGRAM
2👍95❤13🔥2