
📈 Фосагро продолжает оставаться растущей компанией
Генеральный директор Фосагро Михаил Рыбников при общении с журналистами недавно озвучил ряд любопытных прогнозов, а также поделился планами компании на обозримое будущее. Предлагаю тезисно пробежаться по основным моментам:
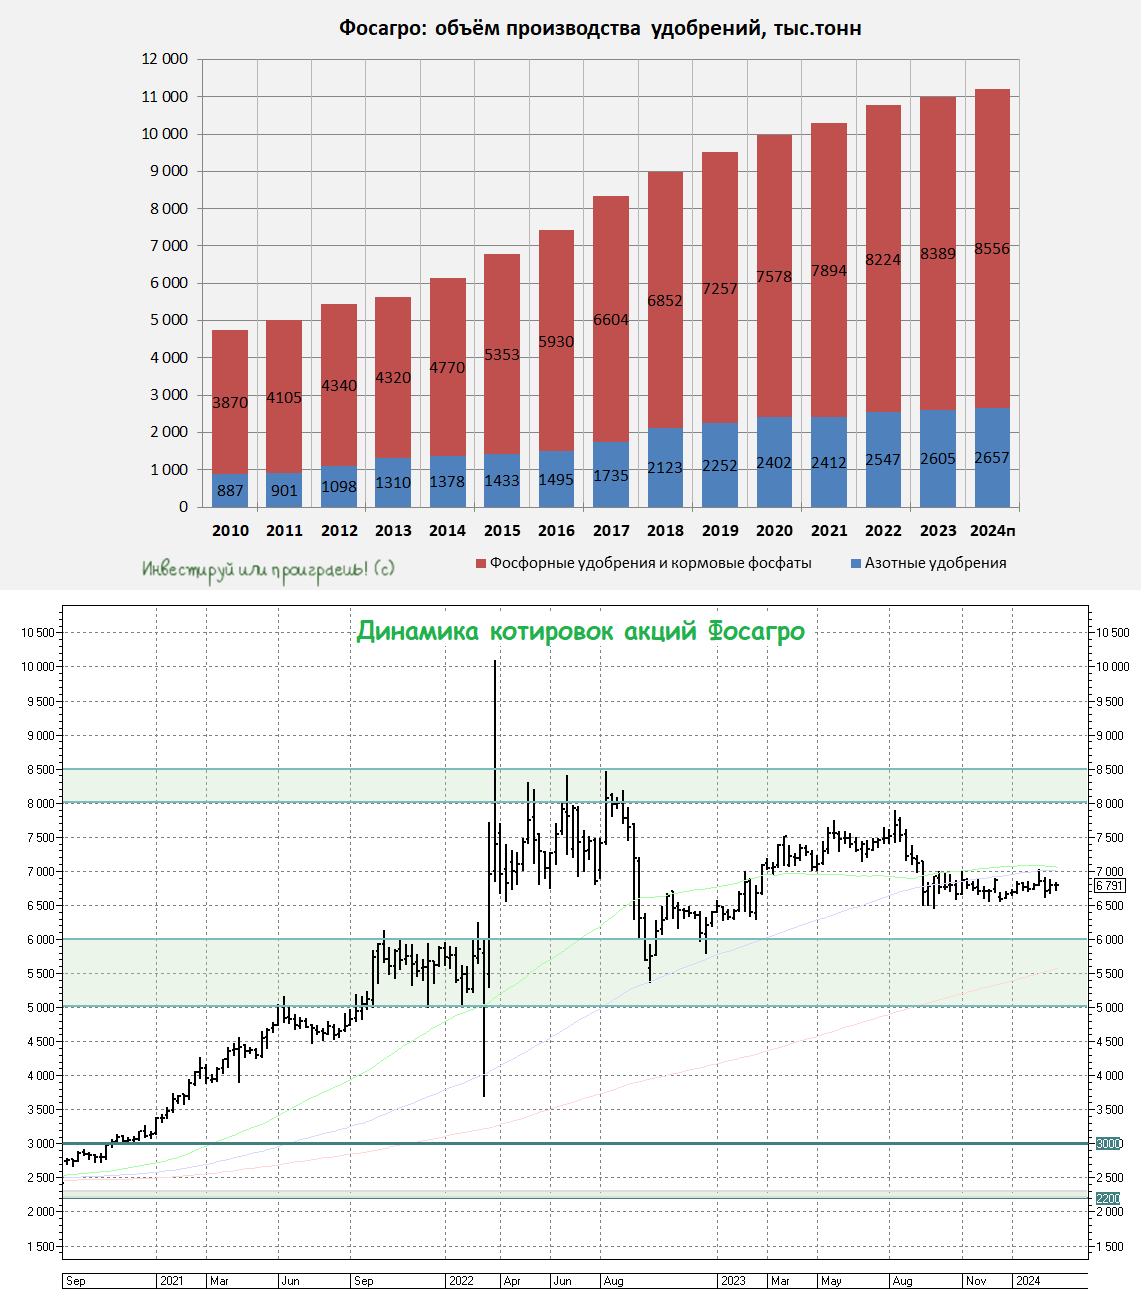
🔸 В 2024 году Фосагро планирует увеличить производство до более чем 11,5 млн тонн (по итогам 2023 года показатель составил 11,3 млн тонн). В данном контексте речь идёт о совокупном объёме товарной продукции,в то время как в разрезе сегментов основную долю составляют фосфорсодержащие и азотные удобрения, на которые по итогам 2023 года пришлось 10,99 млн тонн, и за динамикой которых я слежу особенно пристально.
Давайте считать, что на +2% вырастет в том числе и динамика производства удобрений, и прогноз на 2024 год получаем на уровне 11,21 млн тонн.
🔸 На протяжении последних 5-6 месяцев цены на фосфорсодержащие удобрения остаются стабильные.
"То есть, может, она особо не растет, но главное, что она не падает. Сейчас она, грубо говоря, $500 плюс, и на самом деле это исторически высокий уровень", - сказал Рыбников.
🔸 5 марта 2024 при непосредственном присутствии российского президента (в режиме видеосвязи) была введён в эксплуатацию новый комплекс по производству минеральных удобрений в Волхове (Ленинградская область). Объём инвестиций в проект составил более 34 млрд руб., а его реализация заняла четыре года, в результате чего выпуск готовой продукции на предприятии должен вырасти в 4 раза (по сравнению с 2019 годом) до 1 млн тонн в год.
🔸 В фосфорном сегменте у Фосагро всё, что намечено, благополучно реализуется. И ключевым в этом смысле будет 2025 год, когда у компании произойдёт основной прирост производства по всем трём площадкам: в Волхове, в Череповце и особенно в Балакове. У Фосагро есть свой научно-исследовательский институт, который имеет компетенции по всем переделам производства фосфорных и сложных удобрений.
🔸 Также компания продолжает приглядываться к проектам по азотной группе, внимательно анализируя новые предложения, которые требуют достаточно большой проработки.
👉 На мой взгляд, инвестиционный кейс Фосагро - очень даже интересный даже по текущим ценникам: цены на удобрения находятся вблизи локальных минимумов и дают хорошую премию в обозримом будущем, дивидендный казус прошлого года уже в прошлом и, судя по всему, компания вернулась к привычным ежеквартальным выплатам, ну а в плане финансовой стабильности и надёжности компании, я так думаю, уже ни у кого из вас нет никаких вопросов.
Если мы говорим про долгосрок, то котировки акций ниже 7000 руб. - это вполне неплохие и перспективные уровни для покупки акций Фосагро (#PHOR). На долю этих бумаг у меня сейчас приходится порядка 3,1%, и это пятая по значимости бумага в моём портфеле. Держу с давних пор и радуюсь!
❤️ Не забывайте ставить лайк под этим постом! Ну а я со своей стороны желаю вам продуктивной и насыщенной рабочей недели!
© Инвестируй или проиграешь
Генеральный директор Фосагро Михаил Рыбников при общении с журналистами недавно озвучил ряд любопытных прогнозов, а также поделился планами компании на обозримое будущее. Предлагаю тезисно пробежаться по основным моментам:
🔸 В 2024 году Фосагро планирует увеличить производство до более чем 11,5 млн тонн (по итогам 2023 года показатель составил 11,3 млн тонн). В данном контексте речь идёт о совокупном объёме товарной продукции,в то время как в разрезе сегментов основную долю составляют фосфорсодержащие и азотные удобрения, на которые по итогам 2023 года пришлось 10,99 млн тонн, и за динамикой которых я слежу особенно пристально.
Давайте считать, что на +2% вырастет в том числе и динамика производства удобрений, и прогноз на 2024 год получаем на уровне 11,21 млн тонн.
🔸 На протяжении последних 5-6 месяцев цены на фосфорсодержащие удобрения остаются стабильные.
"То есть, может, она особо не растет, но главное, что она не падает. Сейчас она, грубо говоря, $500 плюс, и на самом деле это исторически высокий уровень", - сказал Рыбников.
🔸 5 марта 2024 при непосредственном присутствии российского президента (в режиме видеосвязи) была введён в эксплуатацию новый комплекс по производству минеральных удобрений в Волхове (Ленинградская область). Объём инвестиций в проект составил более 34 млрд руб., а его реализация заняла четыре года, в результате чего выпуск готовой продукции на предприятии должен вырасти в 4 раза (по сравнению с 2019 годом) до 1 млн тонн в год.
🔸 В фосфорном сегменте у Фосагро всё, что намечено, благополучно реализуется. И ключевым в этом смысле будет 2025 год, когда у компании произойдёт основной прирост производства по всем трём площадкам: в Волхове, в Череповце и особенно в Балакове. У Фосагро есть свой научно-исследовательский институт, который имеет компетенции по всем переделам производства фосфорных и сложных удобрений.
🔸 Также компания продолжает приглядываться к проектам по азотной группе, внимательно анализируя новые предложения, которые требуют достаточно большой проработки.
👉 На мой взгляд, инвестиционный кейс Фосагро - очень даже интересный даже по текущим ценникам: цены на удобрения находятся вблизи локальных минимумов и дают хорошую премию в обозримом будущем, дивидендный казус прошлого года уже в прошлом и, судя по всему, компания вернулась к привычным ежеквартальным выплатам, ну а в плане финансовой стабильности и надёжности компании, я так думаю, уже ни у кого из вас нет никаких вопросов.
Если мы говорим про долгосрок, то котировки акций ниже 7000 руб. - это вполне неплохие и перспективные уровни для покупки акций Фосагро (#PHOR). На долю этих бумаг у меня сейчас приходится порядка 3,1%, и это пятая по значимости бумага в моём портфеле. Держу с давних пор и радуюсь!
❤️ Не забывайте ставить лайк под этим постом! Ну а я со своей стороны желаю вам продуктивной и насыщенной рабочей недели!
© Инвестируй или проиграешь
👍183❤30🔥7🤔3
Индекс Мосбиржи: неопределённость сохраняется
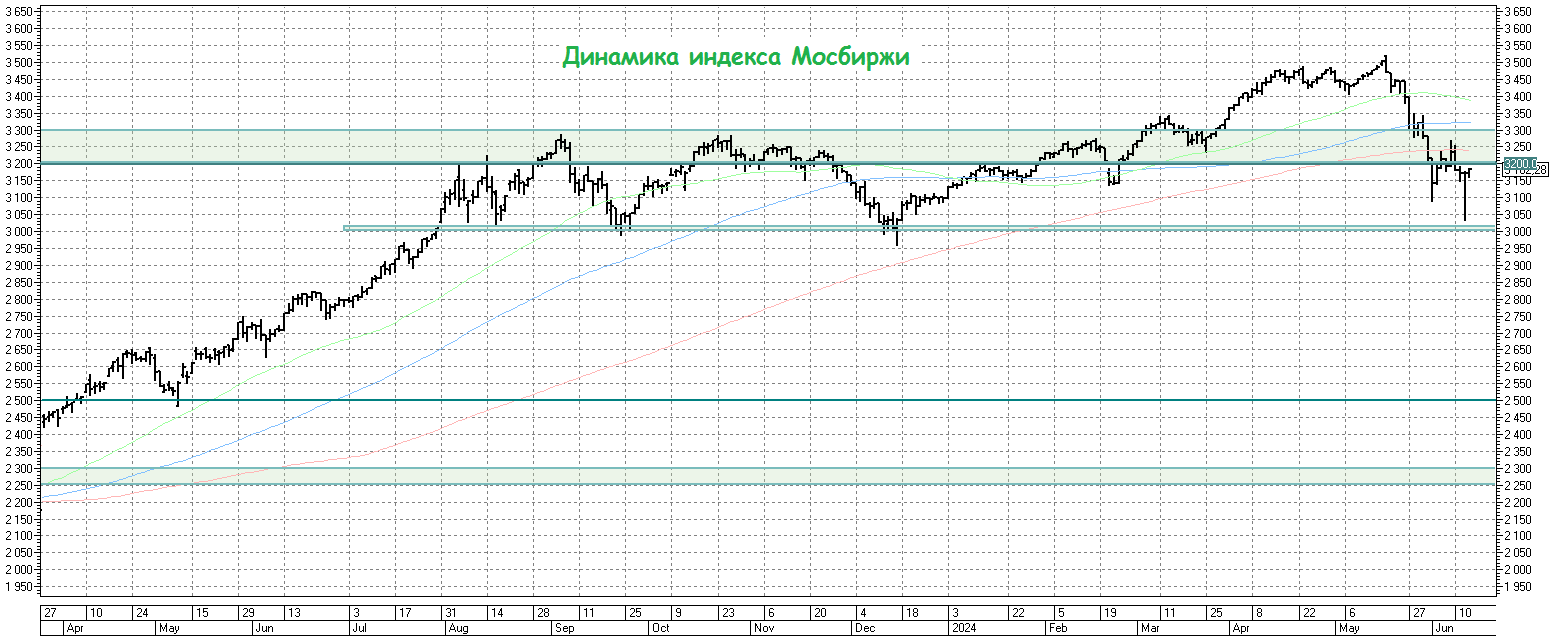
🤔 Как мы видим, борьба за уровень 3200 пунктов по индексу Мосбиржи продолжается, и периодически то быки, то медведи тянут одеяло на себя, уводя индекс то выше, то ниже этого значения. В этом смысле весьма показательной была вчерашняя паническая распродажа на рынке акций, но просадка была выкуплена буквально в считанные часы.
Я по-прежнему предпочитаю действовать осторожно, и на мой взгляд поход к уровню 3000+ пунктов выглядит более реальным сценарием, нежели очередная волна вверх и обновление локальных двухлетних максимумов.
Сейчас воедино сложилось сразу несколько негативных факторов, которые оказывают давление на фондовый рынок, поэтому нет ничего удивительного в том, что мы наблюдаем коррекцию, и лишь благодаря грядущему дивидендному сезону это падение носит такой сдержанный характер.
1️⃣ Курс рубля хоть и потерял формально биржевые ориентиры, однако никаких проблем с его определением у ЦБ нет, и он продолжает демонстрировать завидную силу по отношению к доллару, торгуясь вблизи нижней границы диапазона 87,5-93,5 руб. Соответственно, котировки акций отечественных экспортёров уже сейчас начинают закладывать недополученные рублёвые доходы в 2024 году (#PHOR, #ALRS и др.), и в этом смысле я очень удивлён, как префы Сургута (#SNGSP), от которых я благополучно избавился недавно, до сих пор так неплохо держатся, хотя уже опустились ниже 70 руб., невзирая на рекордные дивиденды.
2️⃣ Удержание ключевой ставки на высоком уровне дольше, чем закладывал рынок. В мае мы увидели ускорение инфляции до 8,0% (г/г), вместе с ростом инфляционных ожиданий, да и Эльвира Набиуллина прямым текстом на недавней пресс-конференции сказала, что "вероятность повышения ставки в июле можно оценить как 50% на 50%.
3️⃣ Неудивительно, что на этом фоне индекс гособлигаций RGBI продолжает лететь в пропасть, не в состоянии нащупать поддержку, а доходность по ОФЗ уже перевалила выше 15%! Я уже молчу о корпоративных бондах, по которым доходность выше 20% уже скоро станет новой нормой. Зачем покупать акции, если есть облигации с такими фантастическими доходностями?
4️⃣ Не забываем также про повышение налога на прибыль для российских компаний, начиная уже с 2025 года, и этот негатив для фондового рынка с нами теперь надолго. Для некоторых эмитентов с высокой рентабельностью эта новая налоговая инициатива в принципе останется практически незамеченной, но найдутся и те, для которых это станет действительно большой проблемой. И рынку нужно будет это ещё тщательно "переварить" и проанализировать.
5️⃣ Ну и, наконец, нельзя не отметить общую перегретость российского рынка, которая накопилась к лету 2024 года. Практически безостановочный рост индекса Мосбиржи, начиная с декабря прошлого года, требует хоть какой-то передышки, чтобы набраться сил для будущих свершений. Возможно, свою роль играют ещё и IPO, которых в последнее время проходит очень много, и которые так или иначе вытягивают деньги из других активов, но я не считаю этот фактор определяющим.
👉 РЕЗЮМЕ. Сценарий похода индекса Мосбиржи (#micex) к уровню 3000+ пунктов мне на текущий момент по-прежнему кажется более вероятным и выглядит он действительно аппетитным для долгосрочных покупок. Поэтому к акциям российских компаний активно присматриваюсь, но если и покупаю, то очень осторожно. *G*
С другой стороны, #облигации покупать вот прямо сейчас тоже не хочется, с учётом возможного повышения ключевой ставки на 100-200 б.п. в конце июля. Зачем спешить, если через пару месяцев доходности по ним могут оказаться на 1-2% выше, по сравнению с текущими, так ведь?
Остаётся один разумный вариант - фонды денежного рынка (#SBMM и ему подобные), где точно всё понятно: они всегда растут в цене, максимально ликвидные, и из них всегда можно выйти без рублёвых потерь. А вот когда придёт время действовать - тогда из них будем перекладываться обратно в рискованные инструменты!
❤️Не забывайте ставить лайк под этим постом и хорошим вам выходных!
© Инвестируй или проиграешь
🤔 Как мы видим, борьба за уровень 3200 пунктов по индексу Мосбиржи продолжается, и периодически то быки, то медведи тянут одеяло на себя, уводя индекс то выше, то ниже этого значения. В этом смысле весьма показательной была вчерашняя паническая распродажа на рынке акций, но просадка была выкуплена буквально в считанные часы.
Я по-прежнему предпочитаю действовать осторожно, и на мой взгляд поход к уровню 3000+ пунктов выглядит более реальным сценарием, нежели очередная волна вверх и обновление локальных двухлетних максимумов.
Сейчас воедино сложилось сразу несколько негативных факторов, которые оказывают давление на фондовый рынок, поэтому нет ничего удивительного в том, что мы наблюдаем коррекцию, и лишь благодаря грядущему дивидендному сезону это падение носит такой сдержанный характер.
1️⃣ Курс рубля хоть и потерял формально биржевые ориентиры, однако никаких проблем с его определением у ЦБ нет, и он продолжает демонстрировать завидную силу по отношению к доллару, торгуясь вблизи нижней границы диапазона 87,5-93,5 руб. Соответственно, котировки акций отечественных экспортёров уже сейчас начинают закладывать недополученные рублёвые доходы в 2024 году (#PHOR, #ALRS и др.), и в этом смысле я очень удивлён, как префы Сургута (#SNGSP), от которых я благополучно избавился недавно, до сих пор так неплохо держатся, хотя уже опустились ниже 70 руб., невзирая на рекордные дивиденды.
2️⃣ Удержание ключевой ставки на высоком уровне дольше, чем закладывал рынок. В мае мы увидели ускорение инфляции до 8,0% (г/г), вместе с ростом инфляционных ожиданий, да и Эльвира Набиуллина прямым текстом на недавней пресс-конференции сказала, что "вероятность повышения ставки в июле можно оценить как 50% на 50%.
3️⃣ Неудивительно, что на этом фоне индекс гособлигаций RGBI продолжает лететь в пропасть, не в состоянии нащупать поддержку, а доходность по ОФЗ уже перевалила выше 15%! Я уже молчу о корпоративных бондах, по которым доходность выше 20% уже скоро станет новой нормой. Зачем покупать акции, если есть облигации с такими фантастическими доходностями?
4️⃣ Не забываем также про повышение налога на прибыль для российских компаний, начиная уже с 2025 года, и этот негатив для фондового рынка с нами теперь надолго. Для некоторых эмитентов с высокой рентабельностью эта новая налоговая инициатива в принципе останется практически незамеченной, но найдутся и те, для которых это станет действительно большой проблемой. И рынку нужно будет это ещё тщательно "переварить" и проанализировать.
5️⃣ Ну и, наконец, нельзя не отметить общую перегретость российского рынка, которая накопилась к лету 2024 года. Практически безостановочный рост индекса Мосбиржи, начиная с декабря прошлого года, требует хоть какой-то передышки, чтобы набраться сил для будущих свершений. Возможно, свою роль играют ещё и IPO, которых в последнее время проходит очень много, и которые так или иначе вытягивают деньги из других активов, но я не считаю этот фактор определяющим.
👉 РЕЗЮМЕ. Сценарий похода индекса Мосбиржи (#micex) к уровню 3000+ пунктов мне на текущий момент по-прежнему кажется более вероятным и выглядит он действительно аппетитным для долгосрочных покупок. Поэтому к акциям российских компаний активно присматриваюсь, но если и покупаю, то очень осторожно. *G*
С другой стороны, #облигации покупать вот прямо сейчас тоже не хочется, с учётом возможного повышения ключевой ставки на 100-200 б.п. в конце июля. Зачем спешить, если через пару месяцев доходности по ним могут оказаться на 1-2% выше, по сравнению с текущими, так ведь?
Остаётся один разумный вариант - фонды денежного рынка (#SBMM и ему подобные), где точно всё понятно: они всегда растут в цене, максимально ликвидные, и из них всегда можно выйти без рублёвых потерь. А вот когда придёт время действовать - тогда из них будем перекладываться обратно в рискованные инструменты!
❤️Не забывайте ставить лайк под этим постом и хорошим вам выходных!
© Инвестируй или проиграешь
👍148❤48🔥34🤔1
Forwarded from Инвестируй или проиграешь PREMIUM
Фосагро: промежуточные дивиденды
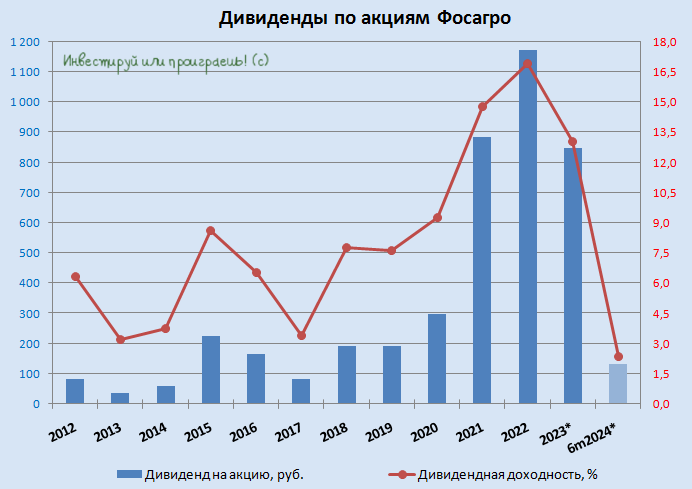
💰Эту сложную среду мне очень хотелось завершить всё-таки хорошими новостями, и Совет директоров Фосагро (#PHOR) предоставил мне этот прекрасный шанс, рекомендовав выплатить дивиденды акционерам в размере 117 руб. на акцию по результатам деятельности компании за 6m2024 (фактически за 2Q2024).
Вкупе с ранее выплаченными дивидендами за 1Q2024 в размере 15 руб. на акцию, совокупный полугодовой дивиденд таким образом, в случае одобрения на ВОСА, может составить 132,0 руб., полугодовая ДД=2,37%.
📆 Дивидендная отсечка намечена на 20 сентября 2024 года (с учётом режима торгов Т+2).
🤔 Скромная див. доходность, конечно, по нынешним меркам и по исторической ретроспективе компании, однако давайте не забывать про резкое снижение свободного денежного потока (FCF), которое мы с вами увидели в финансовой отчётности Фосагро за 1 кв. 2024 года, и давление на этот показатель вряд ли куда-то делось за минувшие три месяца. А ведь именно на FCF опирается див. политика компании
Ну и плюс ко всему не забываем, что годом ранее акционеры Фосагро и вовсе получили символическую "баранку"за 6m2023, и при всём при этом это не помешало в итоге порадовать акционеров двузначной ДД по итогам всего 2023 года.
👉 В общем, предлагаю порадоваться хотя бы самому факту дивидендных выплат, ждём финансовую отчётность Фосагро за 2 кв. 2024 года, которая будет опубликована в самое ближайшее время, и конечно же подробно проанализируем её вместе с вами!
Ну и не забывайте ту самую майскую мантру в отношении Фосагро, которую я вам прочитал ещё в конце весны:
👨🏼💻 Если отбросить эмоции, то текущая ситуация - это отличная возможность для долгосрочного инвестора:
✔️ Цены на удобрения - понятие цикличное, и когда нибудь мы вновь увидим рост цен, можете не сомневаться.
✔️ Удобрения будут востребованы ещё не один десяток лет, эта продукция вне моды и трендов.
✔️ Компания, несмотря на негативную рыночную конъюнктуру, упорно следует своему плану, и вполне успешно.
✔️ Налоговые изменения в отношении Фосагро не будут носить такого фатального характера, как думают многие.
❤️ Ставьте лайк под этим постом, если любите дивиденды также, как люблю их я! Давайте дружно зарядим позитивом друг друга!
© Инвестируй или проиграешь
💰Эту сложную среду мне очень хотелось завершить всё-таки хорошими новостями, и Совет директоров Фосагро (#PHOR) предоставил мне этот прекрасный шанс, рекомендовав выплатить дивиденды акционерам в размере 117 руб. на акцию по результатам деятельности компании за 6m2024 (фактически за 2Q2024).
Вкупе с ранее выплаченными дивидендами за 1Q2024 в размере 15 руб. на акцию, совокупный полугодовой дивиденд таким образом, в случае одобрения на ВОСА, может составить 132,0 руб., полугодовая ДД=2,37%.
📆 Дивидендная отсечка намечена на 20 сентября 2024 года (с учётом режима торгов Т+2).
🤔 Скромная див. доходность, конечно, по нынешним меркам и по исторической ретроспективе компании, однако давайте не забывать про резкое снижение свободного денежного потока (FCF), которое мы с вами увидели в финансовой отчётности Фосагро за 1 кв. 2024 года, и давление на этот показатель вряд ли куда-то делось за минувшие три месяца. А ведь именно на FCF опирается див. политика компании
Ну и плюс ко всему не забываем, что годом ранее акционеры Фосагро и вовсе получили символическую "баранку"за 6m2023, и при всём при этом это не помешало в итоге порадовать акционеров двузначной ДД по итогам всего 2023 года.
👉 В общем, предлагаю порадоваться хотя бы самому факту дивидендных выплат, ждём финансовую отчётность Фосагро за 2 кв. 2024 года, которая будет опубликована в самое ближайшее время, и конечно же подробно проанализируем её вместе с вами!
Ну и не забывайте ту самую майскую мантру в отношении Фосагро, которую я вам прочитал ещё в конце весны:
👨🏼💻 Если отбросить эмоции, то текущая ситуация - это отличная возможность для долгосрочного инвестора:
✔️ Цены на удобрения - понятие цикличное, и когда нибудь мы вновь увидим рост цен, можете не сомневаться.
✔️ Удобрения будут востребованы ещё не один десяток лет, эта продукция вне моды и трендов.
✔️ Компания, несмотря на негативную рыночную конъюнктуру, упорно следует своему плану, и вполне успешно.
✔️ Налоговые изменения в отношении Фосагро не будут носить такого фатального характера, как думают многие.
❤️ Ставьте лайк под этим постом, если любите дивиденды также, как люблю их я! Давайте дружно зарядим позитивом друг друга!
© Инвестируй или проиграешь
👍133❤28🤔6🔥3
📉 Индекс Мосбиржи: путь на 2500 пунктов открыт?
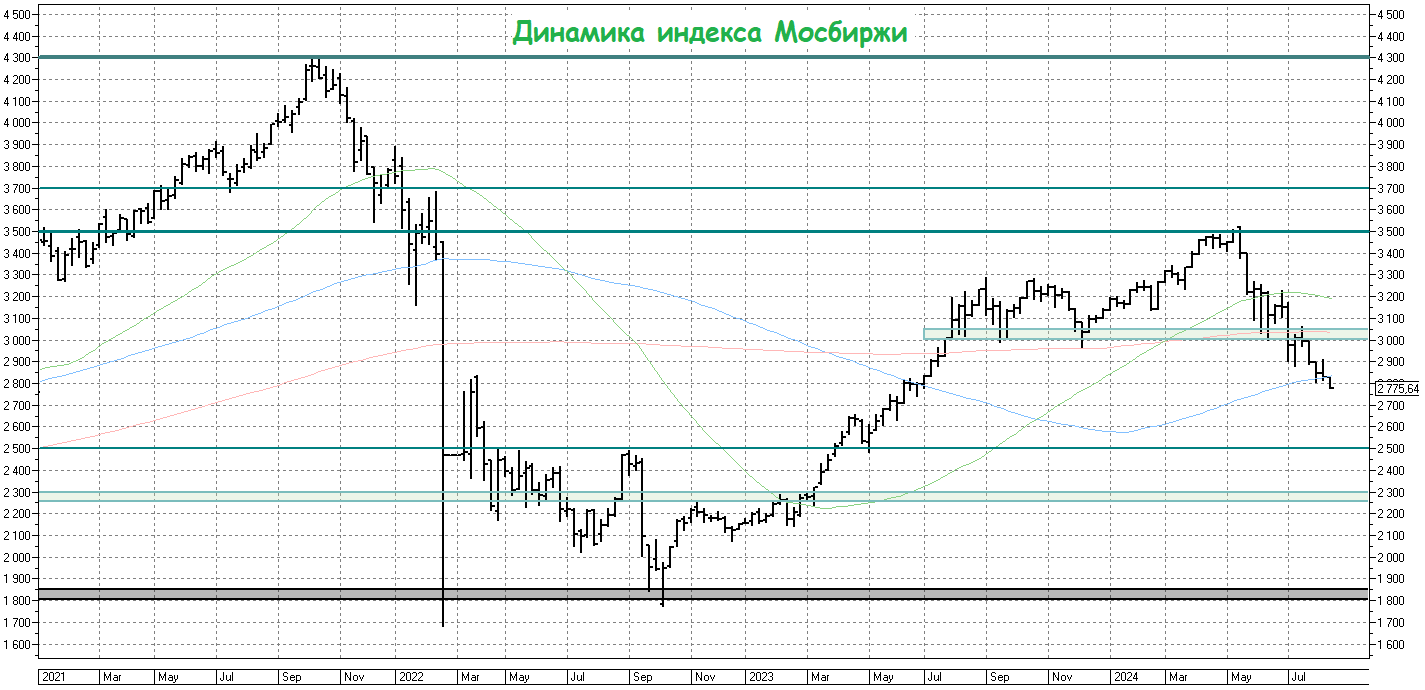
Российский рынок акций, наконец, начинает осознавать всю серьёзность событий на приграничных российских территориях и пятую неделю подряд демонстрирует снижение.
Для информации: то, что мы наблюдаем сейчас в Курской области - это первое вторжение иностранной армии в РФ со времен Второй мировой войны. И если дальнейшее наступление ВСУ вроде бы уже удалось купировать и хоть как-то стабилизировать обновлённые границы фронта (уже внутри нашей страны), то сама по себе вся эта ситуация выглядит тревожно: во-первых, освобождение Курской области может занять несколько месяцев, во-вторых уже сейчас начинают поговаривать о подключении срочников к военным действиям, ну а следующий этап — это очередная мобилизация, которую всегда нужно держать в голове в качестве потенциального чёрного лебедя.
Участники рынка этого боятся и, судя по всему, начинают активно закладывать в котировки все эти риски. Признаюсь честно, лично у меня нет никакого желания сейчас активно покупать акции, как не было его во времена трёх ложных проколов уровня 3200 пунктов по индексу Мосбиржи (#micex), который я, к счастью для себя, тогда очень хорошо прочувствовал и не повёлся на эту провокацию.
🤔 По большому счёту, позитиву и браться сейчас не откуда, и факторов давления сейчас хоть отбавляй:
🔸Высокая ключевая ставка, убивающая всякое желание вкладываться в рискованные акции.
🔸Плюс дефицит бюджета, который будет только увеличиваться, на фоне растущих гос. расходов (на известные нужды) и сложности в доходах (в том числе из-за массовых санкций по всем направлениям).
🔸И тут мы приходим к логичному умозаключению, что остаётся один шанс — это ослабление рубля! Вот тогда в гос. бюджете дебет с кредитом сведётся, а владельцы префов Сургутнефтегаза (#SNGSP), акционеры Совкомфлота (#FLOT), Фосагро (#PHOR) и других экспортёров будут очень рады. Но пока об этом рано говорить, этот фактор уже давнишний и никак не реализуется.
🔸Ну и, наконец, не стоит забывать ещё и про Ближний Восток, где в случае эскалации конфликта мы можем увидеть потенциальный рост цен на нефть, но пока вроде бы градус напряжения в этом регионе удалось стабилизировать, а Иран как-то и подзабыл уже про обещанный «удар возмездия».
👉 В общем, извините за утренний негатив во вторник утром, но я честно вам поведал о своих мыслях вслух. И очень буду рад, если в итоге окажусь не прав, т.к. процентов на 46-47% сейчас мой портфель состоит из акций, остальное - облигации, фонды денежного рынка, золото и валюта.
❤️ Спасибо, что оставляете лайки! Благодаря им я вижу, насколько вам интересны те или иные посты, которые мы для вас ежедневно пишем!
© Инвестируй или проиграешь
Российский рынок акций, наконец, начинает осознавать всю серьёзность событий на приграничных российских территориях и пятую неделю подряд демонстрирует снижение.
Для информации: то, что мы наблюдаем сейчас в Курской области - это первое вторжение иностранной армии в РФ со времен Второй мировой войны. И если дальнейшее наступление ВСУ вроде бы уже удалось купировать и хоть как-то стабилизировать обновлённые границы фронта (уже внутри нашей страны), то сама по себе вся эта ситуация выглядит тревожно: во-первых, освобождение Курской области может занять несколько месяцев, во-вторых уже сейчас начинают поговаривать о подключении срочников к военным действиям, ну а следующий этап — это очередная мобилизация, которую всегда нужно держать в голове в качестве потенциального чёрного лебедя.
Участники рынка этого боятся и, судя по всему, начинают активно закладывать в котировки все эти риски. Признаюсь честно, лично у меня нет никакого желания сейчас активно покупать акции, как не было его во времена трёх ложных проколов уровня 3200 пунктов по индексу Мосбиржи (#micex), который я, к счастью для себя, тогда очень хорошо прочувствовал и не повёлся на эту провокацию.
🤔 По большому счёту, позитиву и браться сейчас не откуда, и факторов давления сейчас хоть отбавляй:
🔸Высокая ключевая ставка, убивающая всякое желание вкладываться в рискованные акции.
🔸Плюс дефицит бюджета, который будет только увеличиваться, на фоне растущих гос. расходов (на известные нужды) и сложности в доходах (в том числе из-за массовых санкций по всем направлениям).
🔸И тут мы приходим к логичному умозаключению, что остаётся один шанс — это ослабление рубля! Вот тогда в гос. бюджете дебет с кредитом сведётся, а владельцы префов Сургутнефтегаза (#SNGSP), акционеры Совкомфлота (#FLOT), Фосагро (#PHOR) и других экспортёров будут очень рады. Но пока об этом рано говорить, этот фактор уже давнишний и никак не реализуется.
🔸Ну и, наконец, не стоит забывать ещё и про Ближний Восток, где в случае эскалации конфликта мы можем увидеть потенциальный рост цен на нефть, но пока вроде бы градус напряжения в этом регионе удалось стабилизировать, а Иран как-то и подзабыл уже про обещанный «удар возмездия».
👉 В общем, извините за утренний негатив во вторник утром, но я честно вам поведал о своих мыслях вслух. И очень буду рад, если в итоге окажусь не прав, т.к. процентов на 46-47% сейчас мой портфель состоит из акций, остальное - облигации, фонды денежного рынка, золото и валюта.
❤️ Спасибо, что оставляете лайки! Благодаря им я вижу, насколько вам интересны те или иные посты, которые мы для вас ежедневно пишем!
© Инвестируй или проиграешь
👍162🔥49❤21🤔9😢4😁2
📚 Как выбрать акции для долгосрочного портфеля: 5 ключевых критериев и мои личные советы
Для того, чтобы добиться успеха на рынке акций, важно не просто бездумно покупать бумаги по любым ценникам, а стараться делать ставку на те компании, акции которых будут расти в долгосрочной перспективе. И сегодня я хочу рассказать о 5 ключевых критериях, которые помогут вам сделать правильный выбор, а также поделюсь некоторыми советами, которые подойдут как для начинающих, так и для опытных инвесторов:
1️⃣Фин. устойчивость компании
Безусловно, важнейший момент при анализе, который даёт уверенность в том, что светлое будущее у эмитента есть.
📌Что смотреть: динамику выручки, чистой прибыли, EBITDA, FCF и долговой нагрузки за последние 5-10 лет. Как вы можете видеть, во всех своих постах я привожу такие картинки, которые рисую сам в Excel.
📌Пример: ЛУКОЙЛ (#LKOH), который демонстрирует стабильный рост выручки, отрицательный чистый долг (с чистой денежной позицией около 0,8 трлн руб.), а также регулярно платит солидные дивиденды и проводит байбэки.
2️⃣Конкурентные преимущества
📌Что смотреть: уникальные технологии, патенты, сильный бренд, доля рынка, сетевой эффект.
📌Пример: Яндекс (#YDEX) активно развивает технологии в области поиска, машинного обучения, навигации (Яндекс.Карты) и беспилотных автомобилей, являясь при этом лидером на рынке поисковых систем в РФ с долей более 60%. Также у компании сильные позиции в сегментах такси (Яндекс.Такси) и доставки еды (Яндекс.Еда). Компания успешно адаптировалась к изменениям на рынке, запустив новые сервисы, такие как Яндекс.Музыка, Яндекс.Плюс и облачные решения – и все эти проекты с понятной монетизацией и растущей базой клиентов.
3️⃣Див. политика
📌Что смотреть: Стабильность и рост дивидендов, аппетитная див. доходность.
📌Пример: Сбер регулярно выплачивает дивиденды (за исключением 2021 года), несмотря на изменения в экономической ситуации. Если посмотреть на последнюю десятилетку, то можно увидеть, что размер дивов демонстрирует устойчивый рост, и по итогам 2024 года есть все основания для того, чтобы рассчитывать на выплату 35 руб. по обычкам (#SBER) и префам (#SBERP).
4️⃣Влияние глобальных трендов
📌Что смотреть: Ставку нужно делать на те компании, интерес к которым в перспективе ближайших лет будет только расти. На ум сразу же приходит цифровизация, энергетический переход, рост спроса на продовольствие и другие тренды, без которых сложно представить развитие современного человечества.
📌Пример: Фосагро (#PHOR), которая отыгрывает рост спроса на удобрения и продовольствие, ежегодно увеличивая пр-во фосфатных удобрений, востребованных в с/х. Важным преимуществом этого кейса является экспортный потенциал: компания реализует удобрения в более чем 100 стран мира, и никакие санкции ей не страшны!
5️⃣Оценка акций (мультипликаторы)
📌Что смотреть: P/E, P/B, P/S, EV/EBITDA. Главное правило: на мультипликаторы можно ориентироваться при сравнении привлекательности компаний из одного сектора, но не ставьте их во главу угла перед принятием инвестиционных решений! В идеале лучше даже использовать сразу несколько мультипликаторов, для более точной оценки. Об этом я ещё напишу отдельный большой пост.
📌Пример: В банковском секторе очень хорошо зарекомендовал себя мультипликатор P/B, который при значении ниже 1х даёт хорошие точки входа в акции банков (самый яркий пример – Сбер).
👉 Инвестирование в акции — это мощный инструмент для преумножения капитала, но итоговый успех во многом зависит от тщательного анализа и выбора правильных компаний. Ключевые критерии, которые я описал выше, помогут вам сделать осознанный выбор и минимизировать риски.
Помните, что инвестиции в акции требуют терпения, дисциплины и регулярного мониторинга. Не гонитесь за сиюминутной прибылью — делайте ставку на качественные компании с долгосрочным потенциалом роста, ну и самое главное — инвестируйте только в те компании, бизнес которых вы понимаете, и всё у вас получится!
❤️Ставьте лайк, если такой формат постов для вас полезен! Буду делиться с вами личным опытом чаще.
©Инвестируй или проиграешь
Для того, чтобы добиться успеха на рынке акций, важно не просто бездумно покупать бумаги по любым ценникам, а стараться делать ставку на те компании, акции которых будут расти в долгосрочной перспективе. И сегодня я хочу рассказать о 5 ключевых критериях, которые помогут вам сделать правильный выбор, а также поделюсь некоторыми советами, которые подойдут как для начинающих, так и для опытных инвесторов:
1️⃣Фин. устойчивость компании
Безусловно, важнейший момент при анализе, который даёт уверенность в том, что светлое будущее у эмитента есть.
📌Что смотреть: динамику выручки, чистой прибыли, EBITDA, FCF и долговой нагрузки за последние 5-10 лет. Как вы можете видеть, во всех своих постах я привожу такие картинки, которые рисую сам в Excel.
📌Пример: ЛУКОЙЛ (#LKOH), который демонстрирует стабильный рост выручки, отрицательный чистый долг (с чистой денежной позицией около 0,8 трлн руб.), а также регулярно платит солидные дивиденды и проводит байбэки.
2️⃣Конкурентные преимущества
📌Что смотреть: уникальные технологии, патенты, сильный бренд, доля рынка, сетевой эффект.
📌Пример: Яндекс (#YDEX) активно развивает технологии в области поиска, машинного обучения, навигации (Яндекс.Карты) и беспилотных автомобилей, являясь при этом лидером на рынке поисковых систем в РФ с долей более 60%. Также у компании сильные позиции в сегментах такси (Яндекс.Такси) и доставки еды (Яндекс.Еда). Компания успешно адаптировалась к изменениям на рынке, запустив новые сервисы, такие как Яндекс.Музыка, Яндекс.Плюс и облачные решения – и все эти проекты с понятной монетизацией и растущей базой клиентов.
3️⃣Див. политика
📌Что смотреть: Стабильность и рост дивидендов, аппетитная див. доходность.
📌Пример: Сбер регулярно выплачивает дивиденды (за исключением 2021 года), несмотря на изменения в экономической ситуации. Если посмотреть на последнюю десятилетку, то можно увидеть, что размер дивов демонстрирует устойчивый рост, и по итогам 2024 года есть все основания для того, чтобы рассчитывать на выплату 35 руб. по обычкам (#SBER) и префам (#SBERP).
4️⃣Влияние глобальных трендов
📌Что смотреть: Ставку нужно делать на те компании, интерес к которым в перспективе ближайших лет будет только расти. На ум сразу же приходит цифровизация, энергетический переход, рост спроса на продовольствие и другие тренды, без которых сложно представить развитие современного человечества.
📌Пример: Фосагро (#PHOR), которая отыгрывает рост спроса на удобрения и продовольствие, ежегодно увеличивая пр-во фосфатных удобрений, востребованных в с/х. Важным преимуществом этого кейса является экспортный потенциал: компания реализует удобрения в более чем 100 стран мира, и никакие санкции ей не страшны!
5️⃣Оценка акций (мультипликаторы)
📌Что смотреть: P/E, P/B, P/S, EV/EBITDA. Главное правило: на мультипликаторы можно ориентироваться при сравнении привлекательности компаний из одного сектора, но не ставьте их во главу угла перед принятием инвестиционных решений! В идеале лучше даже использовать сразу несколько мультипликаторов, для более точной оценки. Об этом я ещё напишу отдельный большой пост.
📌Пример: В банковском секторе очень хорошо зарекомендовал себя мультипликатор P/B, который при значении ниже 1х даёт хорошие точки входа в акции банков (самый яркий пример – Сбер).
👉 Инвестирование в акции — это мощный инструмент для преумножения капитала, но итоговый успех во многом зависит от тщательного анализа и выбора правильных компаний. Ключевые критерии, которые я описал выше, помогут вам сделать осознанный выбор и минимизировать риски.
Помните, что инвестиции в акции требуют терпения, дисциплины и регулярного мониторинга. Не гонитесь за сиюминутной прибылью — делайте ставку на качественные компании с долгосрочным потенциалом роста, ну и самое главное — инвестируйте только в те компании, бизнес которых вы понимаете, и всё у вас получится!
❤️Ставьте лайк, если такой формат постов для вас полезен! Буду делиться с вами личным опытом чаще.
©Инвестируй или проиграешь
👍195❤41🔥8😢2😁1
«Черноморская инициатива» - новый вектор развития для рынка удобрений
🇷🇺 🇺🇸 В понедельник, 24 марта, в столице Саудовской Аравии Эр-Рияде завершился марафон переговоров, длившийся 12 часов, между делегациями Москвы и Вашингтона. И на этом фоне российский фондовый рынок весь день находился в томительном и напряжённом ожидании результатов встречи, однако новости поступали медленно, к тому же были противоречивые. Но уже во вторник вечером стали, наконец, появляться официальные комментарии как из США, так и из России, которые весьма порадовали производителей удобрений.
Как оказалось, Москва и Вашингтон достигли договорённости по реализации так называемой «черноморской инициативы». Это соглашение направлено на обеспечение безопасности судоходства в акватории Черного моря и восстановление доступа российских сельскохозяйственных товаров и удобрений на международные рынки, путём смягчения санкционного режима.
📊 В рамках этой инициативы планируется снятие ограничений с ключевых российских предприятий агропромышленного комплекса, включая крупнейшие компании-производители удобрений, а также Россельхозбанк и другие финансовые учреждения, играющие важную роль в международной торговле сельскохозяйственными товарами. В рамках договоренностей будет рассмотрен вопрос подключения этих организаций к платежной системе SWIFT, открытия ими корреспондентских счетов в иностранных банках, отмены запретов на операции торгового финансирования, поставок в Россию современной сельскохозяйственной техники, обслуживания морских судов и работы страховых компаний.
Давайте скажем честно: хотя формальный запрет на экспорт российских удобрений ни Евросоюз, ни США не вводили, российские производители всё же столкнулись с рядом серьёзных проблем. В частности, возникли трудности с оплатой фрахта и страхованием грузов, доступ российских судов в европейские порты был ограничен, а некоторые транспортные компании и вовсе отказывались сотрудничать с российскими грузоотправителями.
А потому потенциальная отмена ограничений даст возможность существенно снизить издержки на банковские транзакции и логистику, что положительно скажется на рентабельности бизнеса.
📈 Новость о достигнутых договоренностях вызвала оживление спроса не только на акции ведущих производителей удобрений, таких как ФосАгро, Акрон и КуйбышевАзот, но и на бумаги Совкомфлота.
Однако интерес к последнему эмитенту (#FLOT) носит скорее спекулятивный характер, учитывая, что большая часть грузоперевозок компании связана с углеводородами, сектор которых продолжает находиться под серьёзным санкционным давлением - этот фактор уже привёл к увеличению дисконта на российские сорта нефти относительно эталонного сорта Brent.
👉 А вот сектор удобрений, в свете последних надежд на санкционные послабления, действительно может получить хорошую порцию поддержки. Акрон (#AKRN) и ФосАгро (#PHOR) в 2025 году планируют увеличить производство удобрений на 7% и 6% соответственно, КуйбышевАзот (#KAZT) свои производственные планы пока не озвучивал. Но в любом случае из этой тройки я отдаю предпочтение именно бумагам ФосАгро, которая не только наращивает производство более активными темпами, чем коллеги по цеху, но ещё радует акционеров стабильными (тьфу-тьфу) дивидендами с весьма адекватной доходностью.
У меня акции Фосагро по доле присутствия в портфеле занимают почётное второе место, но при первом удобном случае я готов наращивать свою долю, при ценнике 6000+ руб., а в идеале даже в широком диапазоне 5000-6000 руб., где покупки выглядят максимально аппетитными на долгосрок.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
©Инвестируй или проиграешь
Как оказалось, Москва и Вашингтон достигли договорённости по реализации так называемой «черноморской инициативы». Это соглашение направлено на обеспечение безопасности судоходства в акватории Черного моря и восстановление доступа российских сельскохозяйственных товаров и удобрений на международные рынки, путём смягчения санкционного режима.
Давайте скажем честно: хотя формальный запрет на экспорт российских удобрений ни Евросоюз, ни США не вводили, российские производители всё же столкнулись с рядом серьёзных проблем. В частности, возникли трудности с оплатой фрахта и страхованием грузов, доступ российских судов в европейские порты был ограничен, а некоторые транспортные компании и вовсе отказывались сотрудничать с российскими грузоотправителями.
А потому потенциальная отмена ограничений даст возможность существенно снизить издержки на банковские транзакции и логистику, что положительно скажется на рентабельности бизнеса.
📈 Новость о достигнутых договоренностях вызвала оживление спроса не только на акции ведущих производителей удобрений, таких как ФосАгро, Акрон и КуйбышевАзот, но и на бумаги Совкомфлота.
Однако интерес к последнему эмитенту (#FLOT) носит скорее спекулятивный характер, учитывая, что большая часть грузоперевозок компании связана с углеводородами, сектор которых продолжает находиться под серьёзным санкционным давлением - этот фактор уже привёл к увеличению дисконта на российские сорта нефти относительно эталонного сорта Brent.
👉 А вот сектор удобрений, в свете последних надежд на санкционные послабления, действительно может получить хорошую порцию поддержки. Акрон (#AKRN) и ФосАгро (#PHOR) в 2025 году планируют увеличить производство удобрений на 7% и 6% соответственно, КуйбышевАзот (#KAZT) свои производственные планы пока не озвучивал. Но в любом случае из этой тройки я отдаю предпочтение именно бумагам ФосАгро, которая не только наращивает производство более активными темпами, чем коллеги по цеху, но ещё радует акционеров стабильными (тьфу-тьфу) дивидендами с весьма адекватной доходностью.
У меня акции Фосагро по доле присутствия в портфеле занимают почётное второе место, но при первом удобном случае я готов наращивать свою долю, при ценнике 6000+ руб., а в идеале даже в широком диапазоне 5000-6000 руб., где покупки выглядят максимально аппетитными на долгосрок.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍140❤37🔥30🤔6
Фосагро: итоги вебинара с менеджментом компании
👨💻 На днях Sber CIB провёл вебинар с топ-менеджментом Фосагро (#PHOR) — одной из самых устойчивых российских компаний в секторе удобрений. По итогам этого вебинара мы проанализировали ключевые тезисы и готовы поделиться ими с вами:
✔️ Сырьё Фосагро отличается с одной стороны максимальным содержанием действующих веществ (39%), с другой - минимальным содержанием вредных примесей (в частности, кадмия). В этом смысле российская компания уверенно опережает своих зарубежных конкурентов.
✔️ Фосагро на 100% обеспечено фосфатным сырьём, на 93% - серной кислотой, на 74% - аммиаком и на 37% - собственной электроэнергией. Это тоже важные конкурентные преимущества компании, в том числе и на мировой арене.
✔️ В роли долгосрочных фундаментальных драйверов для мирового рынка удобрений Фосагро выделяет следующие факторы: дальнейший рост населения в мире (по прогнозам до 9,7 млрд к 20250 году), ограниченность земельных ресурсов, дальнейшая урбанизация населения.
✔️ На внутреннем рынке Фосагро реализует примерно 25-30% удобрений, остальная часть продукции идёт на экспорт.
✔️ Если говорить про текущий 2025 год, то Фосагро планирует запускать новые мощности в Балаково, что даст прибавку +900 тыс. NPK удобрений (комплексные удобрения), но эффект будет максимально заметен уже в следующем году.
✔️ Отсутствие китайского экспорта на мировом рынке фосфорных удобрений оказывает ему хорошую поддержку. Плюс ко всему, Индия, которая очень сильно зависит от гос. субсидий, после активного пополнения своих запасов удобрений в 2021-2022 гг., в течение следующих двух лет после этого взяла паузу, и теперь эти запасы изрядно прохудились, что даёт надежду на возвращение к пополнению запасов уже в этом году.
✔️ В целом, начало 2025 года, с точки зрения рыночной конъюнктуры на рынке удобрений, выглядит неплохо и гораздо лучше, чем в среднем по 2024 году.
✔️ Черноморская сделка , если она всё-таки будет реализована - это, безусловно, позитивное событие для российских производителей удобрений, однако сейчас нужно думать о другом - о возможном введении заградительных пошлин со стороны Европы, вплоть до запретительных. Но Фосагро готова к такому сценарию и в случае необходимости перераспределит потоки поставок на другие рынки (своего рода, это сообщающиеся сосуды).
✔️ На вопрос о странном сдвиге дивидендов вправо по срокам, представители Фосагро ответили, что рекомендуют не искать теории заговора и уверили, что это исключительно технический момент, направленный на более глубокую и тщательную подготовку к ГОСА, которое в этом году, наконец, пройдёт в очной форме. Сомнительно, но окэй, хотя у нас была своя точка зрения на этот счёт.
👉 ФосАгро (#PHOR) по-прежнему остаётся привлекательной инвестиционной идеей в секторе производителей удобрений, и при ценнике ниже 6000 руб. бумаги выглядят интересными для покупок. Ну а мы ждём и надеемся, что в конце мая дивидендная рекомендация будет благополучно одобрена на ГОСА!
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался действительно полезным и интересным.
©Инвестируй или проиграешь
✔️ Сырьё Фосагро отличается с одной стороны максимальным содержанием действующих веществ (39%), с другой - минимальным содержанием вредных примесей (в частности, кадмия). В этом смысле российская компания уверенно опережает своих зарубежных конкурентов.
✔️ Фосагро на 100% обеспечено фосфатным сырьём, на 93% - серной кислотой, на 74% - аммиаком и на 37% - собственной электроэнергией. Это тоже важные конкурентные преимущества компании, в том числе и на мировой арене.
✔️ В роли долгосрочных фундаментальных драйверов для мирового рынка удобрений Фосагро выделяет следующие факторы: дальнейший рост населения в мире (по прогнозам до 9,7 млрд к 20250 году), ограниченность земельных ресурсов, дальнейшая урбанизация населения.
✔️ На внутреннем рынке Фосагро реализует примерно 25-30% удобрений, остальная часть продукции идёт на экспорт.
✔️ Если говорить про текущий 2025 год, то Фосагро планирует запускать новые мощности в Балаково, что даст прибавку +900 тыс. NPK удобрений (комплексные удобрения), но эффект будет максимально заметен уже в следующем году.
✔️ Отсутствие китайского экспорта на мировом рынке фосфорных удобрений оказывает ему хорошую поддержку. Плюс ко всему, Индия, которая очень сильно зависит от гос. субсидий, после активного пополнения своих запасов удобрений в 2021-2022 гг., в течение следующих двух лет после этого взяла паузу, и теперь эти запасы изрядно прохудились, что даёт надежду на возвращение к пополнению запасов уже в этом году.
✔️ В целом, начало 2025 года, с точки зрения рыночной конъюнктуры на рынке удобрений, выглядит неплохо и гораздо лучше, чем в среднем по 2024 году.
✔️ Черноморская сделка , если она всё-таки будет реализована - это, безусловно, позитивное событие для российских производителей удобрений, однако сейчас нужно думать о другом - о возможном введении заградительных пошлин со стороны Европы, вплоть до запретительных. Но Фосагро готова к такому сценарию и в случае необходимости перераспределит потоки поставок на другие рынки (своего рода, это сообщающиеся сосуды).
✔️ На вопрос о странном сдвиге дивидендов вправо по срокам, представители Фосагро ответили, что рекомендуют не искать теории заговора и уверили, что это исключительно технический момент, направленный на более глубокую и тщательную подготовку к ГОСА, которое в этом году, наконец, пройдёт в очной форме. Сомнительно, но окэй, хотя у нас была своя точка зрения на этот счёт.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
Please open Telegram to view this post
VIEW IN TELEGRAM
👍142❤11🔥4
Фосагро – локомотив отрасли минеральных удобрений
📈 Акции Фосагро на этой неделе выглядят значительно лучше рынка, и этот факт свидетельствует о наличии устойчивого интереса инвесторов к бумагам одного из ведущих производителей минеральных удобрений. Однако стоит рассмотреть несколько ключевых аспектов, чтобы оценить устойчивость данного тренда и будущие перспективы компании.
И начать нужно с того, что мировые рынки всех видов удобрений - фосфорных, азотных и калийных - с конца 2024 года демонстрируют устойчивый восходящий тренд. Это связано с заметным сокращением складских запасов, особенно в сегменте фосфорных удобрений, до уровня значительно ниже среднего многолетнего показателя. Экспортные цены сейчас примерно на +20% (г/г) выше прошлогодних уровней, что заставляет инвесторов переоценивать перспективы в том числе и компании Фосагро.
📊 В текущем году на мировом рынке не предвидится ввода в эксплуатацию крупных производственных объектов по выпуску фосфорных удобрений. Такая ситуация окажет существенную поддержку ценам, способствуя их дальнейшему росту на фоне увеличения спроса из-за роста населения планеты.
Производство карбамида в Европе за последние годы стало нерентабельным для всех производителей, из-за высоких цен на природный газ. Это вынуждает европейских игроков снижать объёмы поставок, что в свою очередь положительно сказывается на динамике цен на азотные удобрения. Вот такой любопытный замкнутый круг, потенциально перспективный для наших отечественных производителей.
💵 Потенциальное ослабление рубля - ещё один будущий позитивный фактор для Фосагро, ведь более 70% продукции компании направляется на экспорт. При текущих мировых ценах на нефть, повышение курса доллара в район 100 руб. выглядит лишь делом времени. Рано или поздно текущая неэффективность валютного рынка обязательно приведёт к резкому и неожиданному изменению курса в будущем, как это уже случалось ранее неоднократно. Исторически периоды затишья часто заканчивались внезапными падениями рубля.
📈 Фосагро в текущем году намерена увеличить объём производства агрохимической продукции на +6%, доведя его до рекордных 12,5 млн тонн (по итогам 2024 года показатель составил 11,77 млн тонн). Важно отметить, что в прошлом году Фосагро успешно выполнила стратегию развития раньше запланированного срока. К концу этого года руководство компании намерено представить инвесторам обновленную пятилетнюю программу развития. Такие факты свидетельствуют о высокой эффективности менеджмента, демонстрирующего приверженность взятым обязательствам и даже превосходящего установленные цели, а также повышают доверие среди участников рынка акций.
👉 Фондовый рынок, как известно, традиционно предвосхищает грядущие события, реагируя на потенциальные позитивные изменения задолго до их наступления. Поэтому текущий повышенный интерес к акциям Фосагро (#PHOR) вполне закономерен, учитывая ожидания позитивной динамики на рынке минеральных удобрений и возможного ослабления рубля.
Особенно примечательным является тот факт, что компания выделяется на фоне конкурентов своим подходом к дивидендной политике: она относительно стабильно выплачивает щедрые дивиденды своим акционерам, что существенно повышает привлекательность её акций для инвесторов. Если сравнивать, например, с тем же Акроном (#AKRN), акционеры которого могут только мечтать о такой стабильности, или же с КуйбышевАзотом (#KAZT, #KAZTP), где дивидендная доходность гораздо скромнее.
❤️ Ставьте лайк под этим постом, если вы дочитали его до конца и для вас он оказался полезным и интересным.
©Инвестируй или проиграешь
И начать нужно с того, что мировые рынки всех видов удобрений - фосфорных, азотных и калийных - с конца 2024 года демонстрируют устойчивый восходящий тренд. Это связано с заметным сокращением складских запасов, особенно в сегменте фосфорных удобрений, до уровня значительно ниже среднего многолетнего показателя. Экспортные цены сейчас примерно на +20% (г/г) выше прошлогодних уровней, что заставляет инвесторов переоценивать перспективы в том числе и компании Фосагро.
Производство карбамида в Европе за последние годы стало нерентабельным для всех производителей, из-за высоких цен на природный газ. Это вынуждает европейских игроков снижать объёмы поставок, что в свою очередь положительно сказывается на динамике цен на азотные удобрения. Вот такой любопытный замкнутый круг, потенциально перспективный для наших отечественных производителей.
💵 Потенциальное ослабление рубля - ещё один будущий позитивный фактор для Фосагро, ведь более 70% продукции компании направляется на экспорт. При текущих мировых ценах на нефть, повышение курса доллара в район 100 руб. выглядит лишь делом времени. Рано или поздно текущая неэффективность валютного рынка обязательно приведёт к резкому и неожиданному изменению курса в будущем, как это уже случалось ранее неоднократно. Исторически периоды затишья часто заканчивались внезапными падениями рубля.
Особенно примечательным является тот факт, что компания выделяется на фоне конкурентов своим подходом к дивидендной политике: она относительно стабильно выплачивает щедрые дивиденды своим акционерам, что существенно повышает привлекательность её акций для инвесторов. Если сравнивать, например, с тем же Акроном (#AKRN), акционеры которого могут только мечтать о такой стабильности, или же с КуйбышевАзотом (#KAZT, #KAZTP), где дивидендная доходность гораздо скромнее.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍166❤16🔥3
ФосАгро снова радует акционеров: неплохие дивиденды на фоне сильных результатов
💰 Совет директоров Фосагро подготовил приятный сюрприз для инвесторов, рекомендовав накануне выплатить 201 руб. на акцию по итогам 1 кв. 2025 года, что по текущим котировкам сулит квартальную ДД=3,2%. Это оказалось не только выше ожиданий рынка (ожидавших 135-195 руб.), но и соответствует верхней границе дивидендной политики, подразумевающей выплаты 50-75% от FCF при текущей долговой нагрузке 1,41х по соотношению NetDebt/EBITDA.
Квартальную отчётность по МСФО мы с вами ещё позже разберём (планируется отдельный пост на эту тему), сейчас же просто отмечу, что компания демонстрирует уверенный рост: выручка за 3m2025 в годовом выражении подскочила на внушительные +33,6% (г/г), достигнув 159,4 млрд рублей, а выпуск агрохимической продукции вырос на +3,6% (г/г), установив очередной рекорд (3,11 млн тонн).
При этом ФосАгро сохраняет комфортный уровень долга, который за минувшие три месяца заметно снизился с 1,84х до 1,41х, что позволяет ей придерживаться щедрой дивидендной политики.
📆 Теперь ждём 24 июня, когда акционеры утвердят рекомендованные дивидендные выплаты на заочном ВОСА, ну а 3 июля (с учётом режима Т+1) ожидается дивидендная отсечка.
Если намеченная позитивная тенденция сохранится, то годовая див. доходность у ФосАгро вполне может оказаться одной из лучших в секторе. Но пока не будем забегать далеко вперёд, а просто давайте порадуемся хорошим результатам компании и щедрым дивам за 1 кв. 2025 года! Надеюсь, обойдётся без неприятных сюрпризов, как это уже бывало в истории компании.
👉 Продолжаю крепко держать акции ФосАгро (#PHOR) в своём портфеле и по-прежнему считаю, что когда рынок даёт возможность купить эти бумаги ниже 6000 руб., нужно просто брать - и пользоваться этой прекрасной возможностью и наращивать позицию на долгосрок! На протяжении последних пяти лет эта тактика не подводит и вряд ли подведёт в будущем.
❤️ Хорошей вам пятницы, друзья! Очень надеюсь, что этот позитивный дивидендный пост сделает ваш сегодняшний день хоть чуточку ярче.
©Инвестируй или проиграешь
Квартальную отчётность по МСФО мы с вами ещё позже разберём (планируется отдельный пост на эту тему), сейчас же просто отмечу, что компания демонстрирует уверенный рост: выручка за 3m2025 в годовом выражении подскочила на внушительные +33,6% (г/г), достигнув 159,4 млрд рублей, а выпуск агрохимической продукции вырос на +3,6% (г/г), установив очередной рекорд (3,11 млн тонн).
При этом ФосАгро сохраняет комфортный уровень долга, который за минувшие три месяца заметно снизился с 1,84х до 1,41х, что позволяет ей придерживаться щедрой дивидендной политики.
Если намеченная позитивная тенденция сохранится, то годовая див. доходность у ФосАгро вполне может оказаться одной из лучших в секторе. Но пока не будем забегать далеко вперёд, а просто давайте порадуемся хорошим результатам компании и щедрым дивам за 1 кв. 2025 года! Надеюсь, обойдётся без неприятных сюрпризов, как это уже бывало в истории компании.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍124❤15🔥11🤔4
Фосагро: сильный отчет за 1 квартал 2025 год. Что дальше?
Крупнейший российский производитель фосфорсодержащих минеральных удобрений Фосагро (#PHOR) отчитался за 1 кв. 2025 года и озвучил квартальный размер дивидендов. Давайте пробежимся по основным моментам вместе с вами.
📓 По сложившейся традиции начнём с операционных показателей:
📈 В 1Q2025 компания произвела рекордный объём продукции - 3,11 млн тонн (+3,6% г/г). И здесь нужно отметить, что это не случайный результат, а вполне закономерный, ведь компания с 2019 года продолжает масштабировать свой бизнес.
📈 Продажи в натуральном выражении выросли ещё более заметно - на +7,2% (г/г), благодаря увеличению производственных мощностей, эффективности сбытовой сети и сезонного спроса со стороны потребителей.
Здесь в очередной раз хочется отметить, что менеджмент Фосагро знает и умеет, как эффективно управлять бизнесом при любой рыночной конъюнктуре.
🧮 Финансовые показатели Фосагро в 1 кв. 2025 года также впечатляют:
▪️ Выручка выросла на +33,6% (г/г) до 159,39 млрд руб., благодаря восстановлению цен на удобрения и росту продаж.
▪️ Чистая прибыль взлетела на +154% (г/г) до 47,66 млрд руб.
▪️ Показатель EBITDA прибавил на +25% (г/г) до 65,2 млрд руб.
▪️ FCF (свободный денежный поток) вырос в 19 раз (правда, с околонулевых значений прошлого года) и составил 34,8 млрд руб.
▪️ Чистый долг снизился за первые три месяца текущего года с 321 до 263 млрд руб., благодаря январскому погашению выпуска еврооблигаций на сумму $500 млн и росту объёма денежных средств на балансе компании.
▪️ Соотношение NetDebt/EBITDA на конец отчётного периода находится на комфортном уровне 1,41х, что гораздо ниже 1,84х на конец 2024 года.
Можно с уверенностью заявить, что Фосагро уверенно завершила 1 кв. 2025 года, показывая стабильные результаты, что в последнее время стало редкостью на российском фондовом рынке. Поэтому я, пользуясь случаем, не могу не порадоваться, что в моём портфеле эти бумаги уверенно входят в ТОП-3.
💰 Приятным дополнением стали рекомендованные Советом директоров Фосагро дивиденды за 1Q2025 в размере 201 руб на акцию (квартальная ДД=3,2%). А это значит, что акционерам компании предстоят две дивидендные отсечки на горизонте ближайших 1,5 месяцев: 6 июня (финальные выплаты за 2024 год в размере 171 руб.) и 3 июля (промежуточные выплаты за 1Q2025 в размере 201 руб., в случае одобрения на ВОСА).
👉 Подытоживая всё вышесказанное, резюмируем позитивные факторы в инвестиционном кейсе Фосагро: снижение долговой нагрузки, увеличение FCF, восстановление цен на удобрения, эффективное корпоративное управление, регулярные дивиденды и стабильный рост бизнеса.
Безусловно есть и риски, среди которых стоит отметить продолжительные периоды с негативной рыночной конъюнктурой (которые компания выдерживает за счёт наращивания объёмов продаж), периоды крепкого рубля (но долго крепким рубль вряд ли будет) и санкционные риски, которые по-прежнему никуда не делись (в частности, буквально на днях Европа озвучила повышение пошлин на удобрения из России, что в целом не так критично, т.к. на Европу приходится не более 15% выручки компании).
На мой взгляд, позитивные факторы на долгосрочном горизонте в любом случае перевешивают негативные, и именно поэтому я уже много лет при любом удобном случае наращиваю своё присутствие в акциях Фосагро (#PHOR). Да - эта отрасль цикличная, да - валютные риски здесь всегда присутствуют, но в долгосрочной перспективе эти факторы меркнут перед главным фактором: пока человечество ест — спрос на удобрения никуда не исчезнет и будет только расти! И Фосагро, как один из мировых лидеров в этой отрасли, будет радостно этим пользоваться.
❤️ Не забывайте ставить лайк под этим постом! И всегда старайтесь делать ставку именно на лидеров в каждой отрасли!
©Инвестируй или проиграешь
Крупнейший российский производитель фосфорсодержащих минеральных удобрений Фосагро (#PHOR) отчитался за 1 кв. 2025 года и озвучил квартальный размер дивидендов. Давайте пробежимся по основным моментам вместе с вами.
📓 По сложившейся традиции начнём с операционных показателей:
Здесь в очередной раз хочется отметить, что менеджмент Фосагро знает и умеет, как эффективно управлять бизнесом при любой рыночной конъюнктуре.
Можно с уверенностью заявить, что Фосагро уверенно завершила 1 кв. 2025 года, показывая стабильные результаты, что в последнее время стало редкостью на российском фондовом рынке. Поэтому я, пользуясь случаем, не могу не порадоваться, что в моём портфеле эти бумаги уверенно входят в ТОП-3.
Безусловно есть и риски, среди которых стоит отметить продолжительные периоды с негативной рыночной конъюнктурой (которые компания выдерживает за счёт наращивания объёмов продаж), периоды крепкого рубля (но долго крепким рубль вряд ли будет) и санкционные риски, которые по-прежнему никуда не делись (в частности, буквально на днях Европа озвучила повышение пошлин на удобрения из России, что в целом не так критично, т.к. на Европу приходится не более 15% выручки компании).
На мой взгляд, позитивные факторы на долгосрочном горизонте в любом случае перевешивают негативные, и именно поэтому я уже много лет при любом удобном случае наращиваю своё присутствие в акциях Фосагро (#PHOR). Да - эта отрасль цикличная, да - валютные риски здесь всегда присутствуют, но в долгосрочной перспективе эти факторы меркнут перед главным фактором: пока человечество ест — спрос на удобрения никуда не исчезнет и будет только расти! И Фосагро, как один из мировых лидеров в этой отрасли, будет радостно этим пользоваться.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
Please open Telegram to view this post
VIEW IN TELEGRAM
👍161❤27🔥19🤔8
Forwarded from Инвестируй или проиграешь PREMIUM
Фосагро продолжает чудить с дивидендами
💰 Менее предсказуемой компанией, чем Фосагро (#PHOR), в плане дивидендной логики, является разве что Газпром, от которого в последние годы можно ожидать чего угодно. Но если проблемы у газового монополиста сейчас прослеживаются невооружённым глазом, то в случае с Фосагро всё выглядит как осознанная стратегия — игра в дивидендные качели на грани фола.
Компания, которая ещё пару-тройку лет назад считалась эталоном предсказуемости среди дивидендных аристократов, теперь напоминает самое настоящее казино, где акционеры каждый квартал гадают: сорвут ли они на этот раз условный джекпот или же в очередной раз останутся с носом?
😡 Особый цинизм ситуации придаёт то, что компания продолжает заигрывать с акционерами, предлагая выбор там, где его быть не должно. "Хотите 171 рубль? Или, может, 87 рублей?" — этот вопрос звучит как издевательство после того, как акционеры трижды подряд выбирали минимальный из предложенных двух вариантов, в надежде, что акционеры скажут: "Спасибо, что не ноль!"
Если бы Фосагро тогда, в марте, ясно и понятно сказала нечто в духе "Долги высокие, поэтому платим по минимуму", то никаких вопросов ни у кого бы и не возникло. Но вместо этого ситуация выглядит так, что акционеры "сами так решили", и теперь вместо изначально рекомендованных 171 руб. на акцию вы получите в качестве финальных выплат за 2024 год лишь 87 руб. Да ещё после неоднократного переноса даты собрания акционеров, которое также является театром абсурда в своём роде. В общем, Совету директоров Фосагро отдельный привет за это решение!
В этой ситуации остаётся разве что пожать плечами и развести руками: фундаментально компания сильна, но доверие инвесторов тает быстрее, чем сокращается долговая нагрузка компании. И пока Совет директоров Фосагро не поймёт, что дивидендная политика — это не поле для экспериментов, а доверительный договор с инвесторами, бумаги компании так и будут торговаться со скидкой к своим же потенциалам.
👎 В этом и состоит главная ирония: пытаясь укрепить баланс, Фосагро рискует потерять нечто более ценное — репутацию надёжного эмитента. А восстановить её будет куда сложнее, чем улучшить пару финансовых коэффициентов. Хотя... я всё равно каждый раз прощаю её за это непостоянство, ведь бизнес компании выглядит стабильно и надёжно в нашей текущей реальности, да и дивидендные выплаты хоть какие-то, да платятся.
Кстати, я так и не понял, как за 2024 год получилось 345 руб. на акцию? По моим расчётам это соответствует 44,5% от скорректированной ЧП, в то время как в див. политике нижним порогом выплат является 50% от ЧП. Чудеса, да и только! Или я что-то не так считаю??
🤔 А ещё давайте не забывать, что впереди нас ждёт ГОСА (в конце июня), на котором будет приниматься решение по поводу рекомендованных дивидендов уже за 1 кв. 2025 года. Напомню, тогда Совет директоров компании рекомендовал 201 руб. на акцию, но что-то мне подсказывает, что уже сейчас морально нужно готовиться к варианту выплаты 144 руб., который сейчас представляется более реальным.
❤️ Ставьте лайк под этим постом, если тоже устали от дивидендного стриптиза, где акционерам сначала показывают 201 рубль, но в финале снова вручают 144 рубля!
©Инвестируй или проиграешь
Компания, которая ещё пару-тройку лет назад считалась эталоном предсказуемости среди дивидендных аристократов, теперь напоминает самое настоящее казино, где акционеры каждый квартал гадают: сорвут ли они на этот раз условный джекпот или же в очередной раз останутся с носом?
Если бы Фосагро тогда, в марте, ясно и понятно сказала нечто в духе "Долги высокие, поэтому платим по минимуму", то никаких вопросов ни у кого бы и не возникло. Но вместо этого ситуация выглядит так, что акционеры "сами так решили", и теперь вместо изначально рекомендованных 171 руб. на акцию вы получите в качестве финальных выплат за 2024 год лишь 87 руб. Да ещё после неоднократного переноса даты собрания акционеров, которое также является театром абсурда в своём роде. В общем, Совету директоров Фосагро отдельный привет за это решение!
В этой ситуации остаётся разве что пожать плечами и развести руками: фундаментально компания сильна, но доверие инвесторов тает быстрее, чем сокращается долговая нагрузка компании. И пока Совет директоров Фосагро не поймёт, что дивидендная политика — это не поле для экспериментов, а доверительный договор с инвесторами, бумаги компании так и будут торговаться со скидкой к своим же потенциалам.
В пресс-службе Фосагро сообщили, что акционеры приняли такое решение с учетом предстоящих погашений долговых обязательств в следующем году.
Кстати, я так и не понял, как за 2024 год получилось 345 руб. на акцию? По моим расчётам это соответствует 44,5% от скорректированной ЧП, в то время как в див. политике нижним порогом выплат является 50% от ЧП. Чудеса, да и только! Или я что-то не так считаю??
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍188❤23🔥10🤔8😱4
Очередная русская дивидендная рулетка от Фосагро
💰 Совет директоров Фосагро (#PHOR) в качестве промежуточных дивидендов за 6 мес. 2025 года рекомендовал 387 руб. на акцию, что при текущих котировках сулит весьма неплохую полугодовую ДД= 5,6%.
Впрочем, дивидендная история Фосагро, как показывает практика последних лет, очень непростая и неоднозначная! Поэтому категорически не рекомендую радоваться раньше времени, а лучше сначала дождаться утверждения выплат на внеочередном собрании акционеров (ВОСА), запланированном на 11 сентября 2025 года.
🤔 Здесь возможны самые разные сюрпризы, ведь ранее акционеры уже отказывались от рекомендаций СД: промежуточные дивиденды за 1 кв. 2025 года не были приняты, а финальные выплаты за 2024 год оказались почти вдвое ниже первоначально заявленных cоветом директоров значений. Цирк, да и только!
А ведь вплоть до 2024 года Фосагро славилась стабильными и щедрыми дивидендами, но затем началась игра в русскую рулетку: Совет директоров предлагал разные варианты выплат, а акционеры либо голосовали за минимумы, либо вовсе отвергали предложения. Отмена промежуточных дивидендов за 1 кв. 2025 года была объяснена желанием снизить долговую нагрузку, однако хочется надеяться, что эта полоса неуверенности и непредсказуемости, наконец, закончится, и компания вновь обретёт статус надёжной дивидендной фишки.
За последние три месяца мы увидели снижение долговой нагрузки с 1,4х до 1,2х, а значит заветная "единица" уже совсем рядом! И есть шанс, что на сентябрьском ВОСА рекомендованные ранее Советом директором полугодовые выплаты в размере 387 руб. на сей раз не урежут!
📆 В любом случае дивидендная отсечка назначена на 30 сентября (с учетом режима торгов Т+1).
P.S. В понедельник утром подписчики "Инвестируй или проиграешь PREMIUM" ждите большой пост с разбором полугодовой фин. отчётности Фосагро! Если вы ещё не с нами - обязательно присоединяйтесь, у нас хорошо, интересно и очень уютно!
❤️ Спасибо за ваши лайки, друзья! Хорошей вам рабочей недели, которая обещает быть крайне интересной!
©Инвестируй или проиграешь
Впрочем, дивидендная история Фосагро, как показывает практика последних лет, очень непростая и неоднозначная! Поэтому категорически не рекомендую радоваться раньше времени, а лучше сначала дождаться утверждения выплат на внеочередном собрании акционеров (ВОСА), запланированном на 11 сентября 2025 года.
А ведь вплоть до 2024 года Фосагро славилась стабильными и щедрыми дивидендами, но затем началась игра в русскую рулетку: Совет директоров предлагал разные варианты выплат, а акционеры либо голосовали за минимумы, либо вовсе отвергали предложения. Отмена промежуточных дивидендов за 1 кв. 2025 года была объяснена желанием снизить долговую нагрузку, однако хочется надеяться, что эта полоса неуверенности и непредсказуемости, наконец, закончится, и компания вновь обретёт статус надёжной дивидендной фишки.
"Уровень, до которого нам стоит по-прежнему отдавать приоритет погашению перед рефинансированием - это соотношение NetDebt/EBITDA в районе 1х. Если мы достигнем единицы, наверное, можно притормозить погашение и вернуться к более щедрым выплатам", - сразу же вспоминаются слова генерального директора Фосагро Михаила Рыбникова, сказанные им в кулуарах июньского ПМЭФ-2025.
За последние три месяца мы увидели снижение долговой нагрузки с 1,4х до 1,2х, а значит заветная "единица" уже совсем рядом! И есть шанс, что на сентябрьском ВОСА рекомендованные ранее Советом директором полугодовые выплаты в размере 387 руб. на сей раз не урежут!
P.S. В понедельник утром подписчики "Инвестируй или проиграешь PREMIUM" ждите большой пост с разбором полугодовой фин. отчётности Фосагро! Если вы ещё не с нами - обязательно присоединяйтесь, у нас хорошо, интересно и очень уютно!
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍117❤34🔥26😁4
Где искать следующую волну роста?
🤔 Вот скажите, какой инвестор не мечтает поймать удачу за хвост и выбрать бумагу, которая вырастет быстрее рынка? Практически каждый! Да, геополитические «качели» всё ещё в тренде, и переговорный трек явно затягивается.
Но, как известно, именно в такие периоды и надо формировать свой портфель перспективными историями, порой даже не совсем очевидными на первый взгляд. Поэтому в рамках нашего сегодняшнего поста я предлагаю обратить внимание на компании с собственными драйверами роста, и пусть он будет продолжением наших июльских размышлений.
💊 Промомед (#PRMD)
Эмитент методично наращивает долю высокомаржинальных препаратов, а публикация финансовой отчетности 28 августа может послужить сигналом к росту котировок. И пока инвесторы увлечены Озон Фармацевтикой (+35% с начала года), акции Промомеда (+21%) тихо готовятся к спринту, набираясь сил для рывка вверх.
🌾 Фосагро (#PHOR)
В этом году Фосагро наслаждается ростом долларовых цен на удобрения, подогреваемым дефицитом складских запасов у фермеров. И даже крепкий рубль не помеха для компании - она продолжает уверенно двигаться вперёд, а бизнес по-прежнему растущий. Немного напрягает, конечно, постоянная дивидендная рулетка в исполнении компании, но - извините! Может по мере дальнейшего снижения "ключа" дивидендная стабильность благополучно вернётся.
В любом случае главный бонус в этой истории, помимо восстановления цен на удобрения - это ожидаемая девальвация! Деградация счета текущих операций (СТО) усиливает риски ослабления национальной валюты, и при реализации такого сценарий рост фин. показателей Фосагро заметно ускорится.
💰CarMoney (#CARM)
Эмитент недавно объявил об очередном ребрендинге своей операционной дочки - из МФК КарМани в МФК ПСБ Финанс. И в данном случае ребрендинг - это не просто смена вывески. Доля ПСБ в Кармани уже 43,4% - и это уверенный шаг к контролю (50% + 1 акция)! А с учётом того, что ПСБ может перенаправлять на CarMoney «отказной» кредитный трафик, на фоне закручивания гаек со стороны ЦБ и ужесточения требований к заёмщикам, это должно усилить бизнес финтеха. Ну а приятным бонусом могут стать дивиденды, выплату которых эмитент планирует рассмотреть в самое ближайшее время. Вы же помните, что одним из ключевых условий партнёрства ПСБ и CarMoney в 2024 году была ежегодная выплата дивидендов ПАО "СТГ".
💻 Яндекс (#YDEX)
Электронная коммерция стала драйвером роста бизнеса Яндекса. Согласно данным Сбериндекса, расходы клиентов крупнейшего банка страны на электронную коммерцию в июле-августе остаются на высоком уровне, что предвещает сильные результаты за третий квартал. Вскоре Ozon уйдёт на редомициляцию, вызвав перерыв в торгах на срок до полутора месяцев, и на этом фоне часть инвесторов может переложиться в Яндекс, дополнительно поддержав котировки акций компании.
👉 Свежие данные ЦБ о денежной массе указывают на сохранение значительного потенциала роста российского фондового рынка. Так, по состоянию на 1 августа 2025 года денежная масса М2 составила 120,2 трлн руб., в то время как капитализация рынка акций достигла лишь 54,6 трлн. При этом с конца 2023 года денежная масса увеличилась на +22%, тогда как капитализация осталась на прежнем уровне.
Держите руку на пульсе и выбирайте бумаги, которые соответствуют вашему стилю инвестирования!
❤️ Не забывайте ставить лайк под этим постом! Верьте в российский фондовый рынок, и он обязательно ответит вам взаимностью!
©Инвестируй или проиграешь
Но, как известно, именно в такие периоды и надо формировать свой портфель перспективными историями, порой даже не совсем очевидными на первый взгляд. Поэтому в рамках нашего сегодняшнего поста я предлагаю обратить внимание на компании с собственными драйверами роста, и пусть он будет продолжением наших июльских размышлений.
💊 Промомед (#PRMD)
Эмитент методично наращивает долю высокомаржинальных препаратов, а публикация финансовой отчетности 28 августа может послужить сигналом к росту котировок. И пока инвесторы увлечены Озон Фармацевтикой (+35% с начала года), акции Промомеда (+21%) тихо готовятся к спринту, набираясь сил для рывка вверх.
🌾 Фосагро (#PHOR)
В этом году Фосагро наслаждается ростом долларовых цен на удобрения, подогреваемым дефицитом складских запасов у фермеров. И даже крепкий рубль не помеха для компании - она продолжает уверенно двигаться вперёд, а бизнес по-прежнему растущий. Немного напрягает, конечно, постоянная дивидендная рулетка в исполнении компании, но - извините! Может по мере дальнейшего снижения "ключа" дивидендная стабильность благополучно вернётся.
В любом случае главный бонус в этой истории, помимо восстановления цен на удобрения - это ожидаемая девальвация! Деградация счета текущих операций (СТО) усиливает риски ослабления национальной валюты, и при реализации такого сценарий рост фин. показателей Фосагро заметно ускорится.
💰CarMoney (#CARM)
Эмитент недавно объявил об очередном ребрендинге своей операционной дочки - из МФК КарМани в МФК ПСБ Финанс. И в данном случае ребрендинг - это не просто смена вывески. Доля ПСБ в Кармани уже 43,4% - и это уверенный шаг к контролю (50% + 1 акция)! А с учётом того, что ПСБ может перенаправлять на CarMoney «отказной» кредитный трафик, на фоне закручивания гаек со стороны ЦБ и ужесточения требований к заёмщикам, это должно усилить бизнес финтеха. Ну а приятным бонусом могут стать дивиденды, выплату которых эмитент планирует рассмотреть в самое ближайшее время. Вы же помните, что одним из ключевых условий партнёрства ПСБ и CarMoney в 2024 году была ежегодная выплата дивидендов ПАО "СТГ".
💻 Яндекс (#YDEX)
Электронная коммерция стала драйвером роста бизнеса Яндекса. Согласно данным Сбериндекса, расходы клиентов крупнейшего банка страны на электронную коммерцию в июле-августе остаются на высоком уровне, что предвещает сильные результаты за третий квартал. Вскоре Ozon уйдёт на редомициляцию, вызвав перерыв в торгах на срок до полутора месяцев, и на этом фоне часть инвесторов может переложиться в Яндекс, дополнительно поддержав котировки акций компании.
Держите руку на пульсе и выбирайте бумаги, которые соответствуют вашему стилю инвестирования!
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
1👍157❤25🔥9😁6🤔4
Фосагро в своё репертуаре
💰 Сначала Совет директоров компании рекомендует аномально высокие дивиденды, затем на ВОСА эта цифра в лучшем случае корректируется вниз, а в худшем - и вовсе обнуляется (так тоже бывало не раз за последние годы). Так получилось и на сей раз, когда в рамках состоявшегося вчера ВОСА рекомендованные ранее дивиденды за 6m2025 в размере 387 руб. в итоге оказались скорректированы до 273 руб.
📆 Див. отсечка намечена на 30 сентября (с учетом режима торгов Т+1), а полугодовая ДД вместо ожидаемых ранее 5,6% составит в итоге 3,84%.
❓Почему так постоянно происходит?
▪️ Психологический и информационный эффект: заявка на высокие дивиденды создаёт позитивный информационный повод и поддерживает интерес инвесторов к этой истории. Новость о рекомендованных щедрых дивидендах мгновенно подхватывается новостными агрегаторами, телеграм-каналами и брокерами.
Это создаёт волну позитивного внимания вокруг акции, часто подталкивая котировки вверх в краткосрочной перспективе. Если бы компания сразу объявляла реальный размер дивидендов, а потом стабильно их подтверждала, информационный шум был бы значительно меньше.
▪️ "Подушка безопасности": компания во время рекомендации СД оставляет себе пространство для маневра. Ведь по факту это не окончательное решение, а лишь "верхняя планка" для обсуждения. У компании есть примерно месяц между рекомендацией и собранием акционеров, и за это время может ухудшиться рыночная конъюнктура, возникнуть непредвиденные расходы или просто появиться более выгодная инвестиционная возможность.
Впрочем, здесь есть и весомый контраргумент: акционеры компании на собрании акционеров регулярно стали голосовать за более скромный размер дивидендов, в рамках предложенных вариантов на СД, а когда мы говорим про пространство для манёвра, речь должна идти всё-таки о каких-то новых вводных и неожиданных чёрных лебедях, которые прилетели между рекомендацией СД и решением на ВОСА. А их нет.
▪️ Управление ожиданиями или эффект якоря. А вот это уже больше похоже на правду: психологически первая полученная информация (якорь), в нашем сегодняшнем примере это изначально рекомендованные 387 руб., сильно влияет на последующие решения и восприятие со стороны акционеров. На фоне этого якоря итоговые 273 руб. могут подсознательно восприниматься хоть и как снижение, но всё же как "хорошая сумма".
👉 По августовским данным, цены на фосфорсодержащие удобрения закрепились на уровне $730 за тонну. С учётом начавшегося ослабления рубля, цены на удобрения в рублях сейчас выше прошлогодних уже более чем на 20%. Этот фактор, в сочетании с запланированным ростом производства, позволит компании вновь продемонстрировать неплохие фин. результаты по итогам 2025 года.
В рамках новой Стратегии развития до 2030 года, Фосагро планирует увеличить объём производства до 13,7 млн тонн, что подразумевает рост на +16% от уровня 2024 года. СД компании намерен окончательно оформить Стратегию уже этой осенью и представить её широкому кругу инвесторов. Разумеется, мы её потом подробно изучим и напишем отдельный пост на эту тему. Учитывая, что предыдущие стратегии компания слегка перевыполняла, можно ориентироваться на объём производства в 14 млн тонн.
В целом инвестиционный кейс Фосагро (#PHOR), даже несмотря на постоянные дивидендные качели, выглядит весьма интересно, особенно в свете начавшегося ослабления рубля, благодаря чему мы можем увидеть рост операционных доходов компании, что приведет к переоценке стоимости бумаг, с перспективой роста в район исторических максимумов (8000-8500 руб).
К тому же, долговая нагрузка компании планомерно снижается, по итогам 6m2025 соотношение NetDebt/EBITDA составило уже 1,25х (по сравнению с 1,84х на конец 2024 года), и мы прекрасно помним, что текущим приоритетом для компании является именно снижение долговой нагрузки. Как рассказал в кулуарах ПМЭФ-2025 гендиректор Фосагро Михаил Рыбников, возврат к более крупным дивидендам будет возможен при достижении NetDebt/EBITDA=1x. Т.е. это может наступить весьма скоро!
❤️ Спасибо за ваши лайки, друзья! И хороших вам выходных!
©Инвестируй или проиграешь
❓Почему так постоянно происходит?
Это создаёт волну позитивного внимания вокруг акции, часто подталкивая котировки вверх в краткосрочной перспективе. Если бы компания сразу объявляла реальный размер дивидендов, а потом стабильно их подтверждала, информационный шум был бы значительно меньше.
Впрочем, здесь есть и весомый контраргумент: акционеры компании на собрании акционеров регулярно стали голосовать за более скромный размер дивидендов, в рамках предложенных вариантов на СД, а когда мы говорим про пространство для манёвра, речь должна идти всё-таки о каких-то новых вводных и неожиданных чёрных лебедях, которые прилетели между рекомендацией СД и решением на ВОСА. А их нет.
В рамках новой Стратегии развития до 2030 года, Фосагро планирует увеличить объём производства до 13,7 млн тонн, что подразумевает рост на +16% от уровня 2024 года. СД компании намерен окончательно оформить Стратегию уже этой осенью и представить её широкому кругу инвесторов. Разумеется, мы её потом подробно изучим и напишем отдельный пост на эту тему. Учитывая, что предыдущие стратегии компания слегка перевыполняла, можно ориентироваться на объём производства в 14 млн тонн.
В целом инвестиционный кейс Фосагро (#PHOR), даже несмотря на постоянные дивидендные качели, выглядит весьма интересно, особенно в свете начавшегося ослабления рубля, благодаря чему мы можем увидеть рост операционных доходов компании, что приведет к переоценке стоимости бумаг, с перспективой роста в район исторических максимумов (8000-8500 руб).
К тому же, долговая нагрузка компании планомерно снижается, по итогам 6m2025 соотношение NetDebt/EBITDA составило уже 1,25х (по сравнению с 1,84х на конец 2024 года), и мы прекрасно помним, что текущим приоритетом для компании является именно снижение долговой нагрузки. Как рассказал в кулуарах ПМЭФ-2025 гендиректор Фосагро Михаил Рыбников, возврат к более крупным дивидендам будет возможен при достижении NetDebt/EBITDA=1x. Т.е. это может наступить весьма скоро!
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
Please open Telegram to view this post
VIEW IN TELEGRAM
👍143❤28🔥17🤔7
Фосагро: на волне роста цен на удобрения
🧮 Мировые цены на удобрения в этом году демонстрируют уверенный рост, и в этом контексте интересно проанализировать фин. отчётность Фосагро за 9 мес. 2025 года по МСФО, а также актуализировать в принципе этот инвестиционный кейс.
📈 Выручка компании с января по сентябрь выросла на +19,1% (г/г) до 441,7 млрд руб., обновив исторический максимум в ltm-выражении. Такой результат обусловлен ростом цен, в сочетании с увеличением производства удобрений.
Не перестаю из года в год говорить, что компания продолжает оставаться растущей, и в отчётном периоде производство агрохимической продукции увеличилось на +4,3% (г/г) до 9,1 млн тонн. В целом по итогам года компания планирует увеличить производство на +6% (г/г) до 12,5 млн тонн. Учитывая, что эмитент стабильно выполняет свои производственные планы, можно ожидать ускорения производства в 4Q2025.
Что касается ценовой конъюнктуры, то средние долларовые цены на фосфорсодержащие удобрения по сравнению с прошлым годом выросли на +21% (г/г), а на карбамид - на +31% (г/г).
❓Что же движет рынком удобрений?
Всё началось с сокращения складских запасов у фермеров в Латинской Америке и Азии — это создало дефицит и подстегнуло спрос. Дополнительный импульс дал ещё и Китай, ограничив экспорт своей агрохимической продукции.
📈 Рост продаж, в сочетании с эффективным управлением издержками, позволил в итоге компании увеличить показатель EBITDA на +17,9% (г/г) до 145,7 млрд руб. Правда, рентабельность нисколько не изменилась за минувший год и по-прежнему оценивается на уровне 33%, а так хочется возвращения к 40% и выше!
📈 Скорректированная чистая прибыль, на которую ориентируется див. политика компании, и которая не учитывает эффект от курсовых разниц, по итогам отчётного периода прибавила на +22,3% (г/г), достигнув 89,3 млрд руб.
📈 На этом фоне свободный денежный поток (FCF) компании убедительно вырос на +64% (г/г) до 59 млрд руб., а долговая нагрузка по соотношению NetDebt/EBITDA сократилась до 1,3х.
💰 При таких вводных компания могла направить на дивиденды до 44,3 млрд руб. (50%-75% от FCF), из которых за первое полугодие уже было выплачено 35,3 млрд, однако СД компании так и не дал рекомендацию по дивидендам за 3Q2025.
Не трудно посчитать, что речь могла идти о 9 млрд руб. или 69,5 руб. на акцию, но вряд ли квартальная ДД на уровне 1,1% вас бы сильно порадовала, не так ли? Компания уверенно идёт к своей цели по снижению долговой нагрузки ниже 1х, и не спешит лишний раз расставаться с кэшем в эпоху высоких ставок. Ну ничего, финальные дивиденды, которые по факту будут за второе полугодие текущего года, нас ещё ждут впереди!
❓Что дальше?
В ближайшее время совет директоров должен финализировать долгосрочную Стратегию развития до 2030 года, однако основной параметр уже известен: компания намерена увеличить объём производства до 13,7 млн тонн.
При этом среднегодовой темп роста бизнеса в следующую пятилетку составит около 2% в год. Это вдвое ниже динамики предыдущих стратегий, но и компания уже очень зрелая! Судите сами: основные инвестиционные проекты уже реализованы, и теперь фокус смещается на оптимизацию и поддержание достигнутых объёмов.
👉 Мне кажется, что даже текущие уровни вполне подходят для долгосрочных покупок акций Фосагро (#PHOR), в расчёте на финансовую отдачу от текущей благоприятной конъюнктуры на мировом рынке удобрений. А там глядишь — и девальвация рубля подоспеет, что окажет компании дополнительную поддержку.
❤️ Не забывайте ставить лайк под этим постом! Верьте в российский фондовый рынок, и он обязательно ответит вам взаимностью!
©Инвестируй или проиграешь
Не перестаю из года в год говорить, что компания продолжает оставаться растущей, и в отчётном периоде производство агрохимической продукции увеличилось на +4,3% (г/г) до 9,1 млн тонн. В целом по итогам года компания планирует увеличить производство на +6% (г/г) до 12,5 млн тонн. Учитывая, что эмитент стабильно выполняет свои производственные планы, можно ожидать ускорения производства в 4Q2025.
Что касается ценовой конъюнктуры, то средние долларовые цены на фосфорсодержащие удобрения по сравнению с прошлым годом выросли на +21% (г/г), а на карбамид - на +31% (г/г).
❓Что же движет рынком удобрений?
Всё началось с сокращения складских запасов у фермеров в Латинской Америке и Азии — это создало дефицит и подстегнуло спрос. Дополнительный импульс дал ещё и Китай, ограничив экспорт своей агрохимической продукции.
Не трудно посчитать, что речь могла идти о 9 млрд руб. или 69,5 руб. на акцию, но вряд ли квартальная ДД на уровне 1,1% вас бы сильно порадовала, не так ли? Компания уверенно идёт к своей цели по снижению долговой нагрузки ниже 1х, и не спешит лишний раз расставаться с кэшем в эпоху высоких ставок. Ну ничего, финальные дивиденды, которые по факту будут за второе полугодие текущего года, нас ещё ждут впереди!
❓Что дальше?
В ближайшее время совет директоров должен финализировать долгосрочную Стратегию развития до 2030 года, однако основной параметр уже известен: компания намерена увеличить объём производства до 13,7 млн тонн.
При этом среднегодовой темп роста бизнеса в следующую пятилетку составит около 2% в год. Это вдвое ниже динамики предыдущих стратегий, но и компания уже очень зрелая! Судите сами: основные инвестиционные проекты уже реализованы, и теперь фокус смещается на оптимизацию и поддержание достигнутых объёмов.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
Please open Telegram to view this post
VIEW IN TELEGRAM
2👍151❤21🤔15🔥10😁1
Прогнозы на 2026 год: ожидания позитивные (часть 1)
🤔 Итоги уходящего 2025 года мы с вами подвели вчера, а значит теперь пришло время поразмышлять о перспективах следующего 2026 года.
Не знаю как у вас, а у меня складывается устойчивое впечатление, что главные макротренды уже заданы: ключевая ставка продолжает своё осторожное движение вниз, инфляция взята под контроль, и все понимают: рано или поздно деньги обязательно потекут из «гавани» облигаций, банковских депозитов и фондов денежного рынка в акции, в поисках большей доходности и большего риска. И 2026 год лошади вполне может стать тем самым годом, когда этот процесс, наконец, наберёт серьёзные обороты!
⚖️ Главные драйверы 2026 года
Очевидно, что в 2026 году всё определят два макрофактора: ключевая ставка и рубль. Движение вниз по "ключу" наверняка будет продолжено, и ожидание восьми заседаний ЦБ в 2026 году, вместе с целевым диапазоном ставки на 2026 год на уровне 13-15% задают чёткий вектор. Прибавьте к этому взятую под контроль инфляцию — и получаете мощное комбо!
Только вдумайтесь: длинные ОФЗ (выпуски 26238, 26248 и ряд других) в 2025 году принесли инвесторам полную доходность порядка 23-25%, из которых около 10-11% составил рост "тела" и ещё порядка 13-14% принесла доходность купонов. В 2026 году этот тренд будет продолжен, и облигационеров продолжат радовать и купоны, и дальнейший рост «тела» облигаций. Однако с каждым снижением «ключа» вопрос «А не пора ли в акции?» будет звучать всё громче. И я считаю это одним из главных драйверов и возможностей в 2026 году!
💲 Ослабление рубля — это тоже лишь вопрос времени. 2025 год подарил аномально крепкий рубль, но эта глава закрывается и уходит в прошлое. Фундаментальные факторы по-прежнему против: снижение профицита счета текущих операций, сокращение экспорта и, что главное, дальнейшее смягчение денежно-кредитной политики, которая тоже будет давить на рубль. Большинство аналитиков сходится: переукрепление рубля (курс ниже 80 за доллар) не будет устойчивым. Прогнозы на конец 2026 года сходятся в диапазоне 85-100 руб. за доллар, и это по-прежнему не пророчество, а скорее математика балансов.
Фокус на рынке акций: кого выбрать?
Если реализуются все обозначенные выше сценарии, то нельзя исключать рост рынка акций широким фронтом в 2026 году. При этом каждая из стратегий имеет свои шансы на успех, и у каждой истории есть потенциальные драйверы для роста рыночной стоимости:
▪️ Бенефициары ослабления рубля. Здесь простой принцип: выигрывает тот, чья выручка в валюте, а издержки — в рублях. На ум сразу приходят Фосагро (#PHOR), КуйбышевАзот (#KAZTP), НМТП (#NMTP) и даже АЛРОСА (#ALRS), чья корзина продуктов оценивается в долларах, а мировой рынок алмазов проходит нижнюю точку своего цикла. Разумеется, этими эмитентами список не ограничивается — по факту их на Мосбирже гораздо больше, поэтому прошу считать их лишь несколькими примерами в этой категории.
▪️ Эффект делевериджа. Компании, которые получают глоток свежего воздуха от каждого снижения "ключа", могут значительно улучшить своё финансовое положение. Но здесь нужно очень осторожно подходить к героям, т.к. изрядно перекредитованные истории (Мечел, АФК Система, М.Видео и др.) ещё могут очень долго и очень болезненно отходить от всех своих бед. В то время как те же телекомы в лице Ростелекома (#RTKM) и МТС (#MTSS) действительно получают возможность резко сократить свои процентные расходы и вернуть FCF в положительную область.
Не знаю как у вас, а у меня складывается устойчивое впечатление, что главные макротренды уже заданы: ключевая ставка продолжает своё осторожное движение вниз, инфляция взята под контроль, и все понимают: рано или поздно деньги обязательно потекут из «гавани» облигаций, банковских депозитов и фондов денежного рынка в акции, в поисках большей доходности и большего риска. И 2026 год лошади вполне может стать тем самым годом, когда этот процесс, наконец, наберёт серьёзные обороты!
Очевидно, что в 2026 году всё определят два макрофактора: ключевая ставка и рубль. Движение вниз по "ключу" наверняка будет продолжено, и ожидание восьми заседаний ЦБ в 2026 году, вместе с целевым диапазоном ставки на 2026 год на уровне 13-15% задают чёткий вектор. Прибавьте к этому взятую под контроль инфляцию — и получаете мощное комбо!
Только вдумайтесь: длинные ОФЗ (выпуски 26238, 26248 и ряд других) в 2025 году принесли инвесторам полную доходность порядка 23-25%, из которых около 10-11% составил рост "тела" и ещё порядка 13-14% принесла доходность купонов. В 2026 году этот тренд будет продолжен, и облигационеров продолжат радовать и купоны, и дальнейший рост «тела» облигаций. Однако с каждым снижением «ключа» вопрос «А не пора ли в акции?» будет звучать всё громче. И я считаю это одним из главных драйверов и возможностей в 2026 году!
Фокус на рынке акций: кого выбрать?
Если реализуются все обозначенные выше сценарии, то нельзя исключать рост рынка акций широким фронтом в 2026 году. При этом каждая из стратегий имеет свои шансы на успех, и у каждой истории есть потенциальные драйверы для роста рыночной стоимости:
Please open Telegram to view this post
VIEW IN TELEGRAM
2👍99❤15🔥6😁3😱1
Нефть по $100 и слабый рубль: топ-акции бенефициары в 2026 году
🧐 Сегодня утром я вам попытался максимально понятно и доступно объяснить, почему нефть растёт в цене, а рубль падает, а теперь предлагаю вашему вниманию вочлист с перспективными эмитентами, которые больше всего выиграют от сценария «дорогая нефть + слабый рубль».
✔️ Сургутнефтегаз ап (#SNGSP): это традиционный валютный «хедж» №1 на российском рынке акций. Если доллар в перспективе закрепится выше 95 руб., то дивиденд за 2026 год может стать исторически рекордным. Бумага — мастхэв для тех, кто ждет девальвацию!
✔️ Традиционные российские нефтедобытчики (#LKOH, #ROSN, #TATN, #SIBN) при стоимости бочки нефти $100 за баррель и выше начинаю жить "в шоколаде". Даже с учётом налогов и демпфера, рублебочка при таком сценарии улетает в космос, что ориентирует нас на двузначную ДД по итогам 2026 года. Но для этого период высоких цен на чёрное золото должен затянуться, а ситуация в Ормузе должна быть сложной как можно дольше, как бы цинично это ни звучало.
✔️ Золотодобытчики (#SELG, #PLZL): здесь работает эффект «защитного актива». В смутные времена инвесторы бегут в золото, а слабый рубль дополнительно помогает компаниям снижать операционные расходы в долларовом эквиваленте. Полюс может похвастаться самой низкой себестоимостью в мире (TCC), а Селигдар, помимо добычи жёлтого металла, через Русолово является фактическим монополистом добычи олова в России, в то время как мировые цены на этот металл тоже бьют рекорды.
✔️ ФосАгро (#PHOR): ещё один очевидный бенефициар текущего хаоса. Закрытие Ормузского пролива в одночасье выбило с рынка ключевых конкурентов из Катара, Саудовской Аравии и Ирана, на которые в общей сложности приходится до 40% мирового экспорта мочевины и огромные объемы фосфатов.
✔️ Совкомфлот (#FLOT): при эскалации на Ближнем Востоке логистика усложняется, стоимость перевозок растёт, а выручка у Совкомфлота при этом — валютная. А что будет с валютой и почему вы уже знаете.
👉 В общем, в сценарии «дорогая нефть + слабый рубль» экспортная модель РФ начинает работать на полную мощность! И пока внутренний сектор (банки и ритейл) переваривает высокую инфляцию и жёсткую ДКП, экспортеры потирают руки, в ожидании повышенных доходов.
Не берусь судить, насколько долго затянется конфликт на Ближнем Востоке, но я очень рад, что мой инвестиционный портфель оказался в нужный момент представлен всеми упомянутыми выше секторами, которые сейчас являются бенефициарами этого геополитического процесса. Как оказалось, фокус в сторону тех эмитентов, кто получает валюту от продажи своей продукции за границу, а тратит внутри страны в рублях, оказался в моменте очень даже оправданным.
❤️ Спасибо за ваши лайки, друзья! И пусть высокие цены на нефть затянутся как можно дольше!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪️ Profit
Не берусь судить, насколько долго затянется конфликт на Ближнем Востоке, но я очень рад, что мой инвестиционный портфель оказался в нужный момент представлен всеми упомянутыми выше секторами, которые сейчас являются бенефициарами этого геополитического процесса. Как оказалось, фокус в сторону тех эмитентов, кто получает валюту от продажи своей продукции за границу, а тратит внутри страны в рублях, оказался в моменте очень даже оправданным.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍116❤24🔥10
Нефтяной шторм в Персидском заливе: Brent почти $110, а Urals в космосе!
🚀 Геополитическая обстановка на Ближнем Востоке продолжает обостряться. США всё-таки решились на радикальный шаг и нанесли сегодня удары по ключевым нефтегазовым объектам Ирана. В частности, под удар попали месторождение "Южный Парс" и промышленная зона Ассалуйе, которая занимается переработкой. Разумеется, Тегеран в долгу не остался и уже предупредил об «ответке» по инфраструктуре монархий Персидского залива, назвав в качестве потенциальных целей объекты топливно-энергетического сектора в Саудовской Аравии, ОАЭ и Катаре.
Причём ситуация накаляется мгновенно: с объектов в регионе уже экстренно эвакуируют персонал, и у нас наметился новый, гораздо более мощный виток военной эскалации в регионе. Если раньше все стороны старались обходить «нефтяной вопрос» стороной, то теперь, что называется, перчатки сняты!
❓Что это значит для рынка?
✔️ Мировые логистические цепочки поставок под угрозой (газ, нефть, удобрения, алюминий и т.д).
✔️ Цены на нефть марки Brent прибавляют сегодня больше чем на +5% и уже подбираются к уровню $110.
✔️ Российский сорт нефти Urals перевалил за $100. Из-за эскалации с Ираном и блокировки Ормузского пролива, индийские НПЗ начали буквально «пылесосить» нашу нефть. Bloomberg и Argus подтверждают сделки на уровне $99 за баррель с доставкой, а с учётом премии за риск и логистику, в отдельных танкерных партиях психологическая отметка в $100 уже пробита.
❓Что это сулит российским инвесторам?
✍️ Нефтегаз (#LKOH, #ROSN, #TATN, #SIBN, #NVTK): при текущей стоимости рублебочки начинает жить не просто «в шоколаде», а в двойном слое глазури! Даже с учётом всех налоговых маневров, такие цены намекают на сверхдоходы отечественных нефтедобывающих компаний и дают надежду на щедрые дивиденды по итогам текущего года. Не случайно, во второй половине дня акции из этого сектора явно приободрились, на фоне повышенного интереса к ним.
✍️ Удобрения (#PHOR, #AKRN): Ближний Восток — это не только нефть, но и глобальный хаб по производству карбамида и аммиака. Через Ормузский пролив проходит до 30% мирового экспорта азотных удобрений. Катар уже начал приостанавливать работу своих крупнейших заводов, а мировые цены на мочевину подскочили на 25-35% всего за несколько дней. И новый геополитический виток только повысит дефицит предложений удобрений на мировом рынке. Для наших производителей в лице Фосагро и Акрона это идеальный шторм: пока конкуренты в Заливе эвакуируют персонал и замораживают отгрузки, они продолжают поставлять дефицитный товар по взлетевшим ценам.
✍️ Алюминий (#RUAL): регион Персидского залива обеспечивает около 9% мирового производства первичного алюминия. Такие гиганты, как EGA (ОАЭ) и Ma’aden (Саудовская Аравия), критически зависят от морских путей. Цены на LME уже обновили четырёхлетние максимумы, правда немного скорректировались в последние дни. Но что-то мне подсказывает, что на фоне последних новостей рост должен продолжиться. Для РУСАЛа это хороший шанс, ведь даже с учётом санкционных сложностей глобальный дефицит алюминия заставит рынок закрывать глаза на происхождение этого металла. Соответственно, потенциальный рост цен на металл, да ещё и в сочетании со слабым рублем — это мощнейший драйвер для FCF компании!
✍️ Казалось бы, при такой дорогой нефти рубль должен только крепчать, но я не зря позавчера и сегодня внушал вам одну и ту же мысль: рубль будет слабеть! Пожалуй, озвучу эту мантру ещё раз.
👉 Мы наблюдаем классический сценарий «идеального шторма», где геополитика в моменте перекрывает любые фундаментальные расчёты. Для долгосрочного инвестора это время внимательно следить за своими позициями в указанных секторах, ведь пока в Персидском Заливе полыхает, наши портфели обещают радовать глаз. А вот если градус эскалации вдруг резко начнёт снижаться, тогда не лишним будет задуматься даже о частичной фиксации по некоторым выросшим позициям! Но об этом позже, точно не сегодня.
❤️ Ставь лайк, если ваш портфель тоже сегодня «зеленеет», вместе с ценами на нефть!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪️ Profit
Причём ситуация накаляется мгновенно: с объектов в регионе уже экстренно эвакуируют персонал, и у нас наметился новый, гораздо более мощный виток военной эскалации в регионе. Если раньше все стороны старались обходить «нефтяной вопрос» стороной, то теперь, что называется, перчатки сняты!
❓Что это значит для рынка?
❓Что это сулит российским инвесторам?
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
1👍119❤16🔥11🤔4
Какие акции сейчас выбрать в свой портфель?
💼 Вопрос про мой портфель является одним из самых частых, которые мне задают. Но так уж получилось, что в инвестициях я уже больше 15 лет, а потому мой портфель широко диверсифицирован, т.к. собирался годами, и перечислять все свои акции смысла нет. Давайте лучше расскажу о тех кейсах, которые, на мой взгляд, актуальны прямо здесь и сейчас.
Мой подход сегодня строится на трёх китах: девальвация рубля, безопасность инфраструктуры и продолжение снижения ключевой ставки. В каждом из этих сценариев есть свои фавориты, поэтому обо всём по порядку:
1️⃣ Девальвация рубля: ставка на экспортёров
Рубль, наконец, начал слабеть, и что-то мне подсказывает, что этот процесс продолжится, а значит в портфеле обязательно должны быть компании, которые получают выручку в валюте, а затраты несут в рублях:
▪️ Сургут ап (#SNGSP) – гигантская валютная «кубышка», низкая доля нефтепереработки, основной доход от экспорта сырой нефти.
▪️ Фосагро (#PHOR) – вертикально-интегрированный экспортёр удобрений. Даже при дефиците серы компания остаётся в плюсе и страдает точно меньше других игроков на мировом рынке.
▪️ Совкомфлот ( #FLOT) – логистика и перевозка углеводородов с оплатой в валюте. Ставки фрахта в июле оказались вдвое выше прошлогодних уровней. Полугодовая отчётность Совкомфлота будет сильной, а годовая – возможно, ещё сильнее.
▪️ РУСАЛ (#RUAL) – экспорт алюминия, хотя и с оговорками по импортному сырью.
▪️ ГМК Норникель (#GMKN) – ставка на два фактора: ослабление рубля и рост мировых цен на металлы (никель, медь, палладий). При этом ГМК, в отличие от многих других экспортёров, не находится под прямыми санкциями, что делает его более устойчивым.
2️⃣ Безопасность: акцент на эмитентов, бизнесу которых не угрожают атаки БПЛА
Вторая важная тема в наши нынешние времена — это риски атак на производственную инфраструктуру, которые в 2026 году явно участились. Я стараюсь избегать бумаг, которые сильно зависят от работы одного-двух заводов или портов. Вместо этого смотрю на компании, чей бизнес практически не уязвим для БПЛА, но при этом является фундаментально сильным:
▪️ Сбер (#SBER) – российский банк №1 с высочайшей дивидендной дисциплиной и классным корпоративным управлением.
▪️ Т-Технологии (#T) – экосистема, растущая двузначными темпами, с фокусом на комиссионные доходы и дальнейший рост клиентской базы.
▪️ Мосбиржа (#MOEX)– инфраструктурный монополист, который зарабатывает на любом рынке.
▪️ Полюc (#PLZL) – золотодобыча, где основная ценность — в недрах, а не в заводах, которые можно атаковать. Временная приостановка див. выплат до 2030 года, о которой было заявлено в июле, уже обвалила котировки акций вдвое, но со временем рынок начнёт отыгрывать это падение, т.к. бизнес станет только крепче к моменту реализации проекта Сухой Лог.
3️⃣ Снижение ключевой ставки: кто выиграет первым
🏦 Рано или поздно ЦБ продолжит цикл смягчения ДКП, это лишь вопрос времени. И как только ключевая ставка начнёт уверенно снижаться, первыми «выстрелят» компании, чувствительные к стоимости фондирования:
▪️ Совкомбанк (#SVCB) и МТС Банк (#MBNK) – их ЧПМ сильно зависит от динамики ключевой ставки. При её снижении маржа расширится, что даст импульс фин. показателям. Плюс ко всему, переоценка вверх рыночной стоимости ОФЗ, которые присутствуют в их инвестиционных портфелях, также окажут ощутимую поддержку в случае дальнейшего снижения "ключа".
▪️ Ростелеком (#RTKM) и МТС (#MTSS) – высокий долг и процентные расходы давят на чистую прибыль и FCF, соответственно снижение ставки напрямую улучшит эти показатели.
▪️ Девелоперы (#GLRX, #LSRG) – ипотека и проектное финансирование станут доступнее, а значит, спрос на жильё оживёт.
Что в итоге?
👉 Мой портфель — это не просто набор «голубых фишек», а своеобразный конструктор, собранный под ряд требований, о которых мы поговорили выше. Я не пытаюсь угадывать будущее и думать о вероятности реализации того или иного сценария — я просто собираю акции, которые выигрывают в каждом из них.
❤️ Спасибо за ваши лайки, друзья!
©Инвестируй или проиграешь
📢 МАХ 📱 ВК 🏦 Пульс 🌐 Дзен ▪ Profit 📱 Финбазар
Мой подход сегодня строится на трёх китах: девальвация рубля, безопасность инфраструктуры и продолжение снижения ключевой ставки. В каждом из этих сценариев есть свои фавориты, поэтому обо всём по порядку:
1️⃣ Девальвация рубля: ставка на экспортёров
Рубль, наконец, начал слабеть, и что-то мне подсказывает, что этот процесс продолжится, а значит в портфеле обязательно должны быть компании, которые получают выручку в валюте, а затраты несут в рублях:
2️⃣ Безопасность: акцент на эмитентов, бизнесу которых не угрожают атаки БПЛА
Вторая важная тема в наши нынешние времена — это риски атак на производственную инфраструктуру, которые в 2026 году явно участились. Я стараюсь избегать бумаг, которые сильно зависят от работы одного-двух заводов или портов. Вместо этого смотрю на компании, чей бизнес практически не уязвим для БПЛА, но при этом является фундаментально сильным:
3️⃣ Снижение ключевой ставки: кто выиграет первым
Что в итоге?
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
5👍120❤9🔥9🤔4😁3
Бюджет-2027: хотели как лучше, а получилось как всегда!
⭐️ ⭐️ ⭐️ ⭐️ ⭐️ ⭐️ ⭐️ Минфин РФ накануне внёс в правительство проект 3-летнего бюджета на 2027–2029 годы, а также пакет с поправками в Налоговый кодекс. И для российского фондового рынка это не просто новость о расходах, а очередная фундаментальная перенастройка правил игры для инвесторов, ПИФов и сырьевых компаний.
Давайте разберём по пунктам, что меняется в правилах игры, и кто в первую очередь окажется в зоне риска.
1️⃣ Прогрессивная шкала НДФЛ распространится на пассивные доходы
На текущий момент зарплата и инвестиционный доход считаются в налоговой базе отдельно. Теперь их хотят сложить вместе, и ставка налога будет зависеть от общей суммы. Соответственно, чем больше вы заработали в сумме — тем выше будет у вас ставка на дивиденды по акциям и купоны по облигациям:
🔹 До 2,4 млн руб. ➡️ 13%
🔹 От 2,4 до 5 млн руб. ➡️ 15%
🔹 От 5 до 20 млн руб. ➡️ 18%
🔹 От 20 до 50 млн руб. ➡️ 20%
🔹 Свыше 50 млн руб. ➡️ 22%
Важные оговорки:
✔️ По банковским вкладам ничего не меняется: налог, как и раньше, берётся только с процентов сверх лимита — в 2026 году это 160 тыс. руб.
✔️ Льгота долгосрочного владения акциями (ЛДВ) теперь ограничивается: при доходе свыше 50 млн руб. в год она теперь будет не применима. В то время как сейчас ЛДВ действует без верхнего ограничения по сумме дохода.
Здесь конечно же отмечаем потенциальный негатив для серьёзных рантье на фондовом рынке, которые держат на брокерском счёте круглые суммы и живут на дивиденды и купоны.
2️⃣ Налог на прибыль для ПИФов 15%
Чтобы вы понимали, сейчас ПИФы вообще не платят налог на прибыль — налогообложение возникает только при выплате дохода пайщику, да и то может откладываться на годы. Минфин предлагает ввести налог на прибыль с пассивных доходов фонда по ставке 15%. Соответственно, уплаченный фондом налог будет зачитываться при налогообложении пайщика.
Кого затронет:
🔹 ЗПИФы, созданные под владение активами и недвижимостью, и которые Минфин прямо называет инструментом «налоговой оптимизации».
🔹 Фонды денежного рынка (#SBMM, #LQDT, #AKMM, #TMON и др). Не трудно посчитать, что при текущей ключевой ставке в 14% доходность фондов денежного рынка снизится с 13,7% до 11,6% годовых! Жесть.
Разумеется, от этих сомнительных инициатив в первую очередь пострадают пайщики всех ПИФов, включая наши любимые фонды денежного рынка, ведь сложный процент реинвестирования внутри фонда неминуемо замедлится, т.к. часть дохода будет уходить на налог ежегодно.
3️⃣ Налог на сверхдоходы горно-металлургического сектора
Государство снова взялось за сверхдоходы отечественных сырьевиков. Минфин предлагает ввести дифференцированный налог на дополнительную выручку экспортёров твёрдых полезных ископаемых. Работать это будет следующим образом: если мировые цены на продукцию (в рублях) превышают уровень 2024 года, то с этого «сверхдохода» будет браться 30% — для цветных металлов и удобрений и 20% — для золотодобытчиков.
Кого затронет:
🔹 Металлурги (#GMKN, #RUAL, #NLMK, #CHMF) и производители удобрений (#PHOR, #AKRN) в этом случае лишатся части своей сверхмаржи, которую они получали от девальвации рубля и глобального роста цен на сырьё.
🔹 Золотодобытчики (#PLZL, #SELG, #UGLD) окажутся чуть в более выгодном положении, и ставка 20% при текущем ралли золота оставляет им некоторое пространство для манёвра, однако потенциально из этой тройки на дивы способен разве что Селигдар, да и то если будет из чего платить. Как вы помните, Полюс поставил на паузу выплаты до 2030 года, да ещё и откровенно разочаровав своей полугодовой финансовой отчётностью.
Важная оговорка: конкретный список плательщиков и формула расчёта пока не раскрыты. Именно от этого зависит, насколько сильно налог ударит по прибыли и дивидендам затронутых компаний. Я никаких иллюзий и надежд не питаю, думаю вопрос решён, но всё равно дождёмся итогового вердикта.
4️⃣ НДС 22% на зарубежные онлайн-покупки и сбор 100 руб.
Для товаров трансграничной электронной торговли предлагается ввести НДС по ставке 22%, а налоговыми агентами станут торговые площадки. Плюс таможенный сбор 100 руб. за каждую посылку стоимостью до €200.
Кого затронет:
🔹 Ozon (#OZON), Wildberries — как площадки-агенты.
🔹 Потребителей, т.е. нас с вами — т.к. зарубежные покупки для нас точно подорожают.
🔹 А вот для внутренних ритейлеров (#X5, #MGNT, #LENT) своеобразное выравнивание условий может даже дать умеренную поддержку, ведь зарубежные товары станут менее конкурентоспособными по цене.
5️⃣ Налог на дивиденды нерезидентов на счета «С» — до 35%
Ставка налога на прибыль с дивидендов, выплачиваемых нерезидентам на счета типа «С», повышается до 35%.
Кого затронет: эмитенты с иностранными акционерами, чьи дивиденды заморожены на счетах «С». Это снижает привлекательность владения российскими бумагами через такие структуры. Влияние умеренно негативное, но не критичное. Это скорее «гигиеническая» мера, которая закрывает лазейку, а не удар по широкому кругу инвесторов.
6️⃣ Нефть по $50 и дефицит 2% ВВП
Ключевое изменение появилось в бюджетном правиле — снижение цены отсечения нефти Urals с $59 до $50 за баррель уже с 2027 года. Это косвенный сигнал рынку, что государство готовится жить при более слабом рубле и низких нефтяных ценах.
Напомню, как это работает на практике: при цене отсечения $50 все нефтегазовые доходы сверх этого уровня будут направляться не в расходы, а в ФНБ. И при три текущих спотовых ценах Urals ($100+) объём изъятий в резервы становится просто колоссальным — это ключевой драйвер ослабления рубля.
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно (против 1,2% в действующем бюджете на 2027 год) и неминуемо потребует дополнительных заимствований и увеличения предложения ОФЗ. Что, в свою очередь, потенциально грозит ещё большим ростом доходностей гособлигаций на длинном конце кривой, удорожает для Минфина новые займы и ещё больше сдвигает вправо перспективу снижения ключевой ставки.
Грустные итоги
👉 В общем, в случае одобрения и согласования Бюджет-2027 грозит серьёзной фундаментальной перенастройкой правил игры для всех российских инвесторов. Прогрессивная шкала НДФЛ 13–22% теперь будет распространена на дивиденды, купоны и доходы от продажи бумаг, ПИФы получают налог на прибыль 15%, что снижает доходность фондов денежного рынка и ЗПИФов, металлурги и производители удобрений лишаются части сверхмаржи через новый налог на сверхдоходы, а нерезиденты на счетах «С» будут платить 35% с дивидендов. Плюс дополнительная фундаментальная основа для девальвации рубля в 2027 году и давление на длинные ОФЗ.
Ну что сказать, не жили хорошо — нечего и начинать! Российский фондовый рынок и без того чувствует себя, мягко говоря, неважно: индекс Мосбиржи (#micex) уже давно безыдейно топчется на месте, отток из фондов акций не прекращается, а частные инвесторы всё чаще выбирают фонды денежного рынка и вклады. А тут ещё и это навалилось.
Особенно на этом фоне впечатляет озвученная несколько лет назад цель по росту капитализации российского фондового рынка до 66% ВВП к 2030 году. Как её достичь, если налоги на инвестиции растут, дивидендная доходность сжимается, а фонды денежного рынка выглядят привлекательнее акций? Видимо, предполагается, что капитализация вырастет сама собой — на одном энтузиазме и вере в лучшее.
О привлекательности фондового рынка для частного инвестора с высоких трибун говорят регулярно. Президент не раз подчёркивал, что вложения в акции должны стать для граждан альтернативой банковским вкладам. Но на деле получается обратное: налоги на пассивный доход растут, ПИФы теряют льготы, а облигации и фонды денежного рынка после всех новаций выглядят куда привлекательнее акций.
❤️ Спасибо за ваши лайки, друзья! Если пост наберёт больше 200 лайков, я направлю их в ФНБ — на поддержку нашего фондового рынка. Шутка. Но лайк всё равно поставьте.
©Инвестируй или проиграешь
Давайте разберём по пунктам, что меняется в правилах игры, и кто в первую очередь окажется в зоне риска.
На текущий момент зарплата и инвестиционный доход считаются в налоговой базе отдельно. Теперь их хотят сложить вместе, и ставка налога будет зависеть от общей суммы. Соответственно, чем больше вы заработали в сумме — тем выше будет у вас ставка на дивиденды по акциям и купоны по облигациям:
Важные оговорки:
Как вы понимаете, после этих налоговых нововведений чистая дивидендная доходность российских акций и купонная доходность российских облигаций неминуемо снизится, и в первую очередь это коснётся состоятельных инвесторов. Скрытый налог на роскошь!
Здесь конечно же отмечаем потенциальный негатив для серьёзных рантье на фондовом рынке, которые держат на брокерском счёте круглые суммы и живут на дивиденды и купоны.
Чтобы вы понимали, сейчас ПИФы вообще не платят налог на прибыль — налогообложение возникает только при выплате дохода пайщику, да и то может откладываться на годы. Минфин предлагает ввести налог на прибыль с пассивных доходов фонда по ставке 15%. Соответственно, уплаченный фондом налог будет зачитываться при налогообложении пайщика.
Кого затронет:
Разумеется, от этих сомнительных инициатив в первую очередь пострадают пайщики всех ПИФов, включая наши любимые фонды денежного рынка, ведь сложный процент реинвестирования внутри фонда неминуемо замедлится, т.к. часть дохода будет уходить на налог ежегодно.
Государство снова взялось за сверхдоходы отечественных сырьевиков. Минфин предлагает ввести дифференцированный налог на дополнительную выручку экспортёров твёрдых полезных ископаемых. Работать это будет следующим образом: если мировые цены на продукцию (в рублях) превышают уровень 2024 года, то с этого «сверхдохода» будет браться 30% — для цветных металлов и удобрений и 20% — для золотодобытчиков.
Кого затронет:
Важная оговорка: конкретный список плательщиков и формула расчёта пока не раскрыты. Именно от этого зависит, насколько сильно налог ударит по прибыли и дивидендам затронутых компаний. Я никаких иллюзий и надежд не питаю, думаю вопрос решён, но всё равно дождёмся итогового вердикта.
Для товаров трансграничной электронной торговли предлагается ввести НДС по ставке 22%, а налоговыми агентами станут торговые площадки. Плюс таможенный сбор 100 руб. за каждую посылку стоимостью до €200.
Кого затронет:
Ставка налога на прибыль с дивидендов, выплачиваемых нерезидентам на счета типа «С», повышается до 35%.
Кого затронет: эмитенты с иностранными акционерами, чьи дивиденды заморожены на счетах «С». Это снижает привлекательность владения российскими бумагами через такие структуры. Влияние умеренно негативное, но не критичное. Это скорее «гигиеническая» мера, которая закрывает лазейку, а не удар по широкому кругу инвесторов.
Ключевое изменение появилось в бюджетном правиле — снижение цены отсечения нефти Urals с $59 до $50 за баррель уже с 2027 года. Это косвенный сигнал рынку, что государство готовится жить при более слабом рубле и низких нефтяных ценах.
Напомню, как это работает на практике: при цене отсечения $50 все нефтегазовые доходы сверх этого уровня будут направляться не в расходы, а в ФНБ. И при три текущих спотовых ценах Urals ($100+) объём изъятий в резервы становится просто колоссальным — это ключевой драйвер ослабления рубля.
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно (против 1,2% в действующем бюджете на 2027 год) и неминуемо потребует дополнительных заимствований и увеличения предложения ОФЗ. Что, в свою очередь, потенциально грозит ещё большим ростом доходностей гособлигаций на длинном конце кривой, удорожает для Минфина новые займы и ещё больше сдвигает вправо перспективу снижения ключевой ставки.
Грустные итоги
Ну что сказать, не жили хорошо — нечего и начинать! Российский фондовый рынок и без того чувствует себя, мягко говоря, неважно: индекс Мосбиржи (#micex) уже давно безыдейно топчется на месте, отток из фондов акций не прекращается, а частные инвесторы всё чаще выбирают фонды денежного рынка и вклады. А тут ещё и это навалилось.
Особенно на этом фоне впечатляет озвученная несколько лет назад цель по росту капитализации российского фондового рынка до 66% ВВП к 2030 году. Как её достичь, если налоги на инвестиции растут, дивидендная доходность сжимается, а фонды денежного рынка выглядят привлекательнее акций? Видимо, предполагается, что капитализация вырастет сама собой — на одном энтузиазме и вере в лучшее.
О привлекательности фондового рынка для частного инвестора с высоких трибун говорят регулярно. Президент не раз подчёркивал, что вложения в акции должны стать для граждан альтернативой банковским вкладам. Но на деле получается обратное: налоги на пассивный доход растут, ПИФы теряют льготы, а облигации и фонды денежного рынка после всех новаций выглядят куда привлекательнее акций.
Как говорится, хотели как лучше — а получилось как всегда.
©Инвестируй или проиграешь
Please open Telegram to view this post
VIEW IN TELEGRAM
👍102😢14🔥6❤3😁1